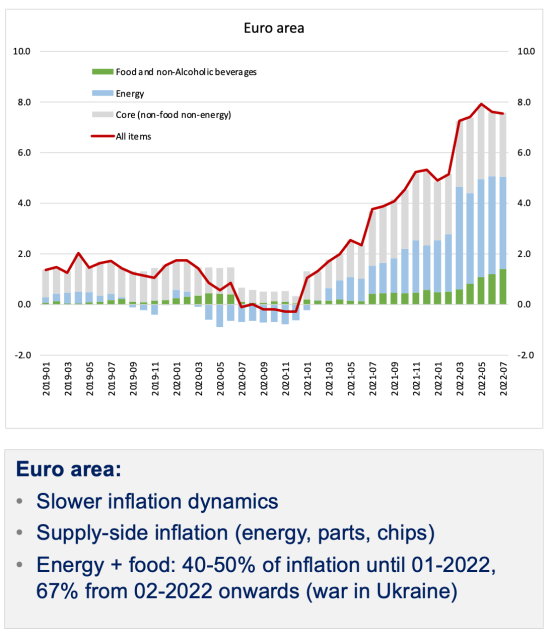
Svet ECB je danes sledil jastrebom v svojih vrstah in dvignil obrestno mero za 0.75% (največ v zgodovini). Pri tem se ni oziral na to, da je inflacija v evro območju pretežno (med dvetretjinsko in tričetrtinsko) ponudbene narave (glejte sliko spodaj) in da tovrstne inflacije centralna banka ne more znižati z ukrepi, ki vplivajo na povpraševanje. Natančneje, ne more je znižati, brez da bi z visokim dvigom obrestnih mer ter daljšim vztrajanjem pri visokih obrestnih merah, dokler se ponudbeni šoki sami ne odpravijo, gospodarstvo poslala v globoko in trajno recesijo (s tem centralna banka dejansko ustvari stagflacijo). Centralne banke namreč za razliko od povpraševalne narave inflacije (pregrevanje gospodarstva zaradi visokega povpraševanja) pri ponudbeni inflaciji ne morejo odpraviti vzrokov zanjo – ne morejo povečati ponudbe nafte in plina, ne morejo ustvariti dodatne ponudbe surovin in inputov in ne morejo znižati njihovih cen.
Danes mnogi očitajo centralnim bankam razvitih držav, da so lani po začetku rasti cen, ki je sledila post-kovidnemu odpiranju gospodarstev (april 2021), zamudile. Da so živele v napačnem prepričanju, da je inflacija zgolj prehodne narave in da se bo umirila po začetnem šoku. S tem naj bi omogočile, da se je inflacija razrastla in se vgradila v stroške. Vendar ti kritiki, kot kaže analiza The Economista, nimajo prav. Države, ki so začele takoj in preventivno z drastičnim dvigovanjem obrestnih mer, danes glede stopnje inflacije niso nič na boljšem, kot države, ki so s tem počakale.


You must be logged in to post a comment.