Napoved francoskega predsednika Emmanuela Macrona in nemškega kanclerja Friedricha Merza o novih evropskih trgovinskih pooblastilih odpira vprašanje, ali je EU pripravljena na posledice zaostrovanja s Kitajsko. Po poročanju Euronews sta 5. oktobra 2026 predlagala hitrejše omejevanje dostopa do evropskega trga, zmanjševanje dobavnih odvisnosti in pripravo na povračilne ukrepe. Gre za politično pobudo, katere smer je jasna – največji evropski gospodarstvi želita tržno velikost EU uporabiti kot močnejši pritisk na trgovinske partnerje, pri čemer je Kitajska primarna tarča. Ta francosko-nemška pobuda za zaostritev trgovinskih ukrepov proti Kitajski seveda odpira vprašanje, kako tvegana bi bila takšna trgovinska vojna in kdo bi v vojni, v kateri bosta izgubili obe strani, izgubil več.
Predvidevam,da sta oba voditelja največjih evropskih gospodarstev pred podpisom tega pisma pred seboj imela skrbno pripravljene analize ranljivosti, ki jih mi ne poznamo. No, jaz sem naredil svojo analizo ranljivosti na osnovi javno dostopnih podatkov, analiz in informacij. In meni ugotovitve analize niso všeč. Zato upam, da veliki fantje, ki vodijo Evropo, vedo, kaj počnejo.
Spodaj so ugotovitve moje analize ranljivosti. Opozarjam pa, da gre za dolgo branje.
Povzetek: Asimetrija izvoznih tveganj in kritičnih dobav
Francosko-nemška pobuda za zaostritev trgovinskih ukrepov proti Kitajski odpira vprašanje, kako tvegana bi bila takšna trgovinska vojna in kdo bi v njej izgubil več. Namen te analize je oceniti potencialne izgube na obeh straneh: koliko izvozne prodaje bi izgubili Kitajska in EU, katere industrijske panoge bi bile najbolj prizadete ter kakšne posledice bi imela prekinitev dobav ključnih surovin in komponent za evropsko gospodarstvo. Pri tem je odločilno, kako hitro bi lahko vsaka stran nadomestila izgubljene kupce in dobavitelje ter ohranila proizvodnjo.
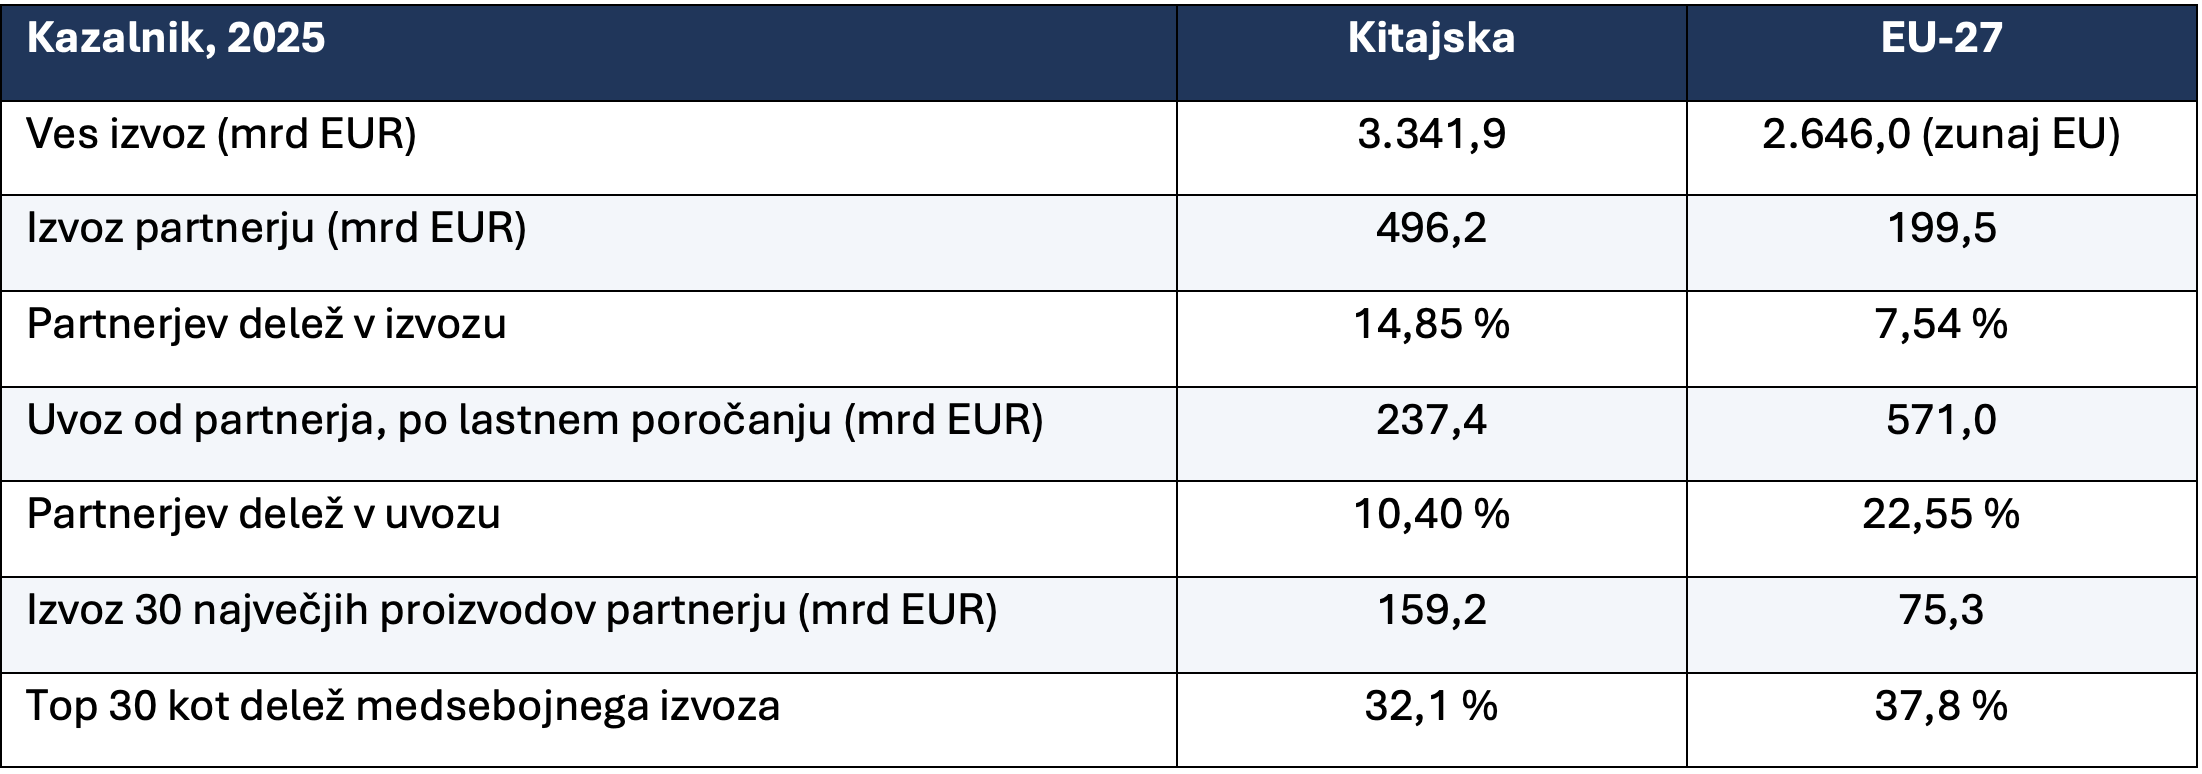
Pri neposredni izgubi izvoznega trga bi bila bolj prizadeta Kitajska: kitajska prodaja v EU je skoraj dva in pol krat večja od evropske prodaje na Kitajsko. Izpostavljenih je 496,2 mrd EUR kitajske in 199,5 mrd EUR evropske prodaje. Kitajska bi torej absolutno izgubila približno 2,5-krat več izvoza kot EU. Vendar bi izpad kritičnih kitajskih dobav prizadel evropsko proizvodnjo tudi za vse druge trge. Zato večjia vrednost kitajskega izvoza ne pomeni, da je trgovinska vojna za EU manj nevarna.
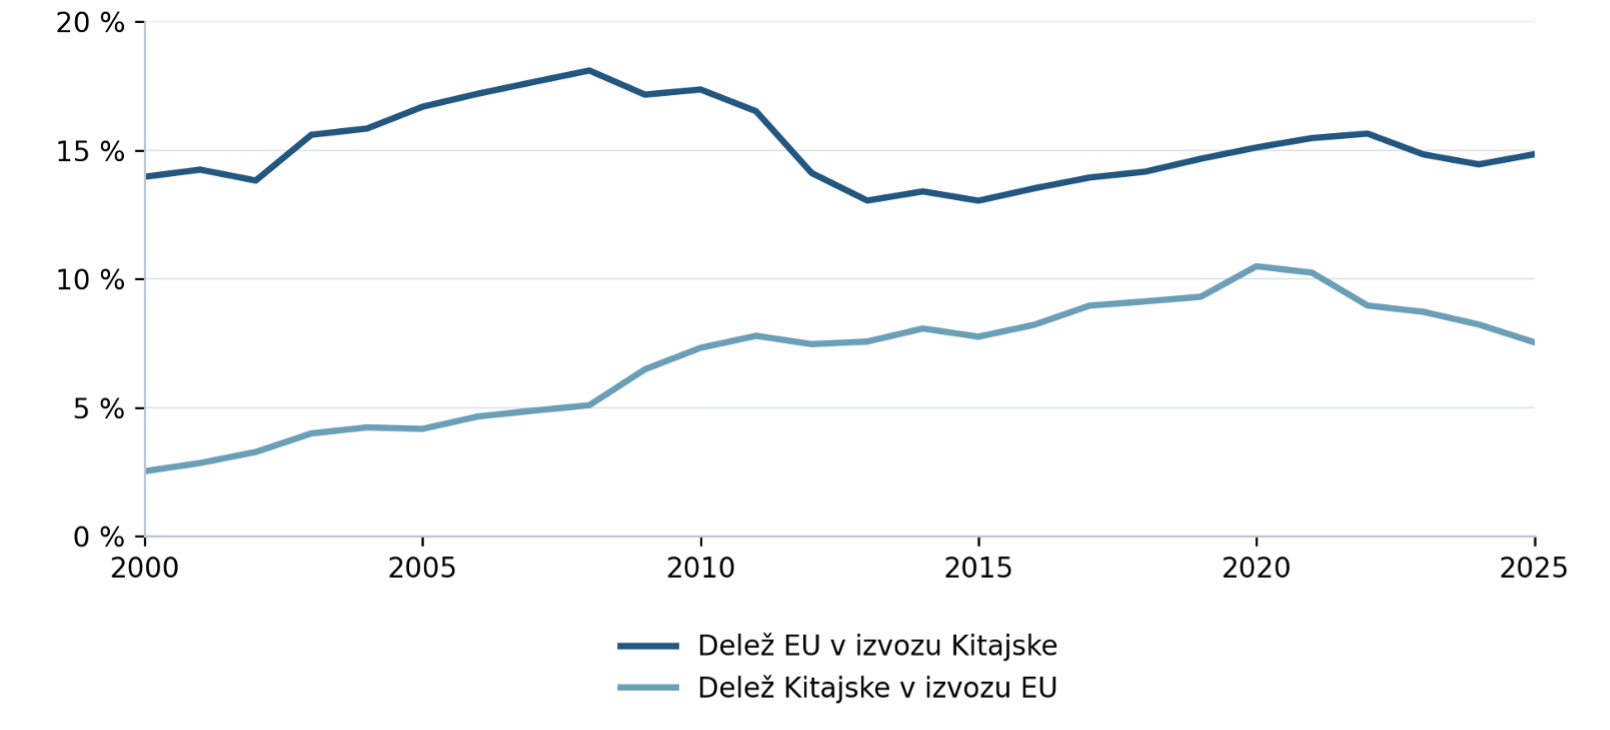
Dolgoročni trendi to asimetrijo poglabljajo: delež EU v kitajskem izvozu zadnja leta ostaja okoli 15 %, delež Kitajske v izvozu EU pa je po letu 2020 upadel z 10,5 % na 7,5 %. Hkrati se je kitajski delež v uvozu EU od leta 2000 povečal s 6,1 % na 22,6 %, zato se zmanjševanje evropske izvozne navezanosti na Kitajsko ne odraža v manjši uvozni odvisnosti.
Glede šoka za industrijo je slika drugačna. EU je zelo odvisna od kitajskih dobav določenih magnetov, baterij in materialov, elektronskih komponent in farmacevtskih učinkovin. Pomanjkanje vrednostno majhne, vendar tehnično nenadomestljive komponente lahko ustavi proizvodnjo celotnega avtomobila, stroja ali obrambnega sistema. Zato večji kitajski trgovinski presežek sam po sebi ne pomeni, da ima EU močnejši položaj pri stopnjevanju spora.
Kitajska industrija kot celota lahko preživi izgubo evropskega trga, čeprav ne brez krčenja proizvodnje, pritiska na cene in morda stečajev nekaterih najbolj izpostavljenih podjetij. Toda srednjeročno lahko kitajska industrija nadomesti 15 % prodaje z izvozom na druge trge. Tudi evropska industrija lahko dolgoročno deluje brez kitajskega trga in z manj kitajskimi dobavami, toda nenadna popolna prekinitev trgovine bi v posameznih verigah povzročila takojšnje in dolgotrajne zaustavitve, drago nadomeščanje in večletno prestrukturiranje.
Najmočnejši kitajski povračilni ukrep bi bil selektivno omejevanje dobav, ki jih evropske tovarne potrebujejo vsak dan. Pri magnetih redkih zemelj in delu baterijskih materialov ima Kitajska prevladujoč položaj, EU pa nima dovolj hitro razpoložljivih nadomestnih zmogljivosti. Posledice bi bile asimetrične: Kitajska bi izgubila več izvozne prodaje, evropska podjetja pa bi poleg kupcev izgubljala tudi sposobnost proizvajati za domači in druge svetovne trge. Kitajska lahko del prodaje preusmeri ali podpre domače povpraševanje; evropskih manjkajočih predelovalnih in proizvodnih zmogljivosti ni mogoče vzpostaviti z enako hitrostjo. EU ima pomembne protiuteži v opremi za polprevodnike, specializiranih strojih in letalskih tehnologijah, vendar te ne odpravijo njene neposredne dobavne ranljivosti (IEA, 2026); (ASML, 2025); (Safran, b. l.).
Ključna asimetrija je v sposobnosti nadaljevati proizvodnjo. Kitajska ima širšo domačo dobaviteljsko mrežo in več možnosti za preusmerjanje dela prodaje. EU pa je pri več kritičnih komponentah odvisna od dobavitelja, proti kateremu bi uvedla ostrejše ukrepe. Kitajska bi plačala visoko ceno izgubljenega trga, toda Evropa bi tvegala hkratno izgubo naročil, proizvodnje in prihodnjih investicij.
EU je z veliko političnega pompa sprejela številne strategije odpornosti, vendar jim doslej ni sledila izvedba, ki bi ustrezala obsegu industrijske ranljivosti. Članic ni dovolj učinkovito povezala v skupen program celotnih industrijskih ekosistemov, razpoložljiva razvojna sredstva pa ostajajo razdrobljena. Za pompoznimi strategijami in odločnimi govori zato zeva izvedbena praznina med obljubljeno avtonomijo in dejanskimi dobavnimi verigami. Kitajska je državno podporo dolgo povezovala z rastjo proizvodnih zmogljivosti. ZDA pri projektih, kot je MP Materials, zavezo podprejo s kapitalom, cenovnimi jamstvi in dolgoročnim odkupom (Draghi, 2024); (Evropsko računsko sodišče, 2026); (OECD, 2026); (MP Materials, 2025).
Evropa mora zgraditi lastne dobavne verige, preden njihovo odsotnost preizkusi v trgovinski vojni. To zahteva skupni denar, politično usklajevanje, dostopno energijo in dolgoročna naročila. Trgovinska zaščita lahko podpre tak program, ne more pa ga nadomestiti. Brez njega tvega EU, da bo z omejevanjem kitajskega uvoza podražila in ohromila prav industrijo, ki jo želi zaščititi.
Posledice za Evropo bi bile posebej boleče, če bi kitajske omejitve trajale dlje od razpoložljivih zalog. Sledili bi zastoji, višji stroški, zamude naročil in pritisk na zaposlovanje. Del kupcev bi prešel k proizvajalcem zunaj EU, kar bi začasni dobavni šok pretvorilo v trajnejšo izgubo tržnega položaja. Trgovinska vojna bi tako lahko pospešila evropsko konkurenčno zaostajanje.
Evropska komisija in države članice morajo zato pred zaostrovanjem pojasniti, katere kritične dobave lahko nadomestijo, s katerimi zmogljivostmi in v kakšnem času. Dokler tega ne podprejo s skupnim izvedbenim in finančnim programom, odločni govori ne bodo ustvarili industrijske odpornosti. Sedanje razmere zahtevajo razvojni preobrat; trgovinska konfrontacija brez njega je veliko tveganje za evropsko industrijo in blaginjo.
Izhodišča za presojo trgovinskega in proizvodnega tveganja
Obseg menjave in odvisnost od partnerskega trga
Analiza uporablja podatke UN Comtrade za Kitajsko in Eurostata za Evropsko unijo. Primerja blagovno menjavo v letu 2025 ter izpostavljenost posameznih proizvodov. EU je obravnavana kot celota 27 članic, zato njen skupni izvoz pomeni prodajo državam zunaj Unije. Vse vrednosti so izražene v evrih; kitajske dolarske vrednosti so preračunane po povprečnem letnem tečaju (UN Comtrade, 2025); (Eurostat, 2025).
Popolna prekinitev trgovine in selektivna blokada dobav
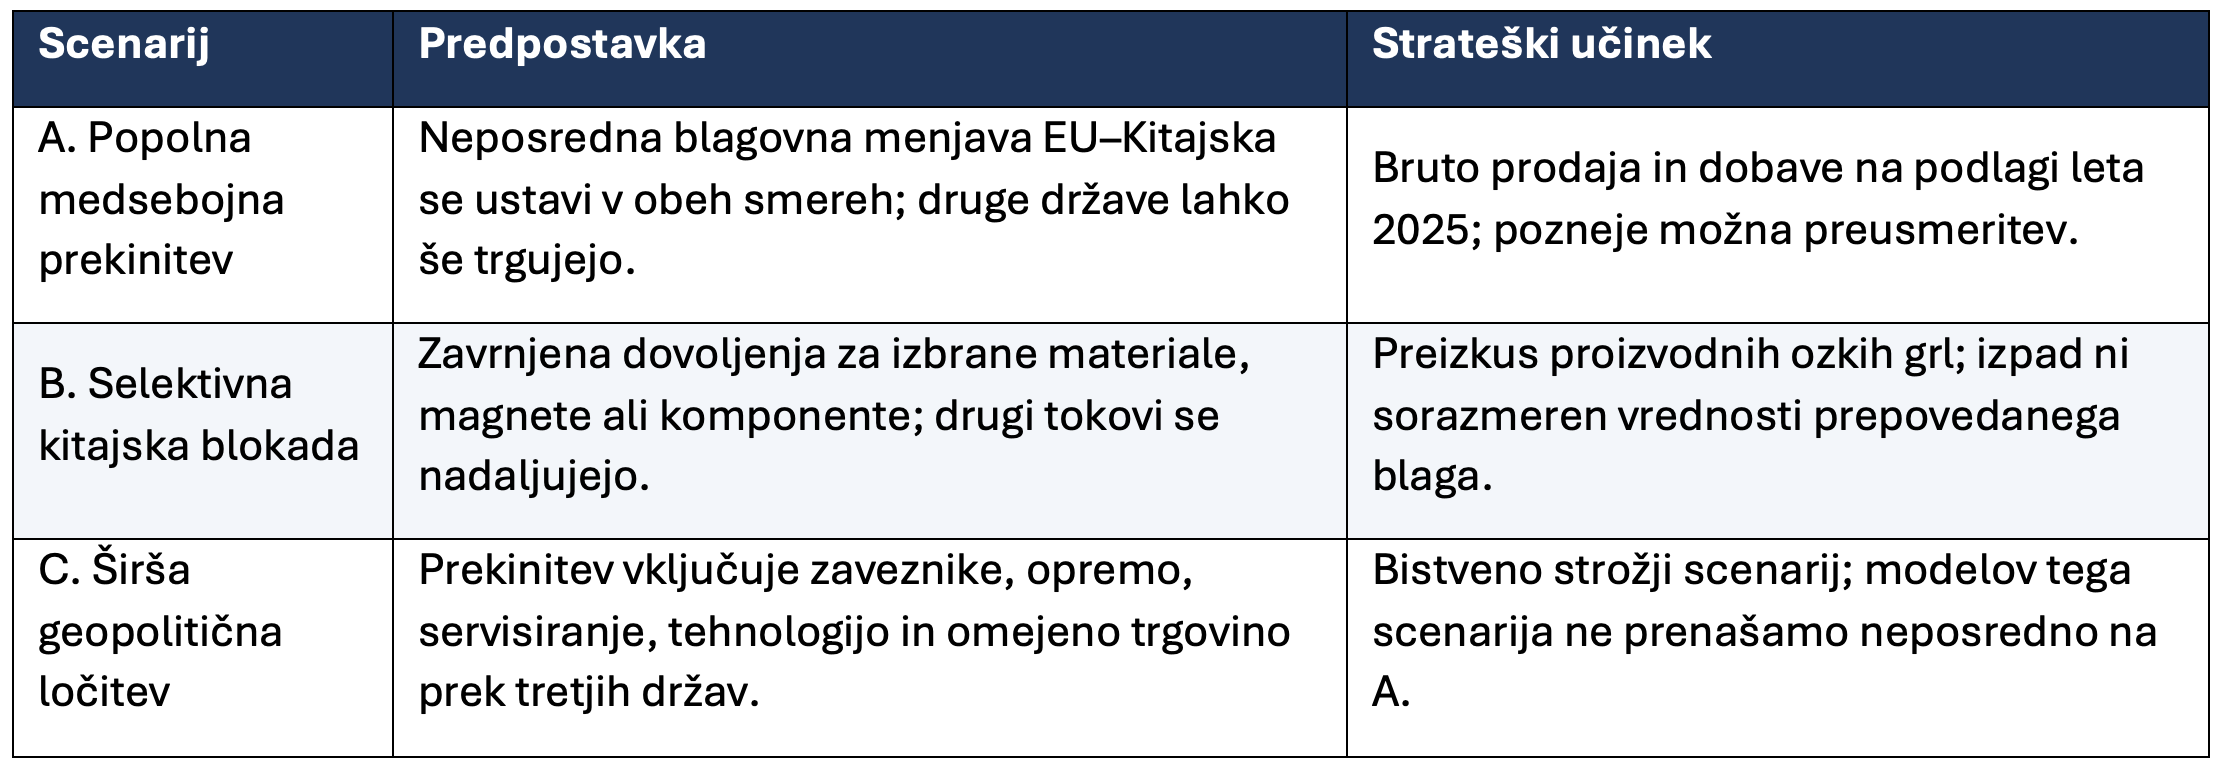
Tabela 1 ločuje tri stopnje zaostritve. Za EU je posebej nevarna že selektivna omejitev ključnih dobav, saj lahko povzroči proizvodne zastoje ob nadaljevanju večine trgovine. Popolna prekinitev bi združila izgubo kupcev in dobaviteljev, širši geopolitični razkol pa bi posegel še v tehnologijo in servisiranje.
Tabela 1. Scenariji prekinitve trgovine in kritičnih dobav
 Vir: Lastna opredelitev scenarijev.
Za evropsko industrijo je posebej pomemben drugi scenarij: Kitajska lahko pritisk stopnjuje z dovoljenji in zamudami pri posameznih kritičnih dobavah, ne da bi zaprla vso trgovino. EPRS v pregledu ukrepov iz leta 2025 opisuje prav tak sistem omejitev. Evropska pripravljenost se mora zato začeti pri komponentah, katerih izpad bi najhitreje ustavil proizvodnjo (EPRS, 2025).
Večja kitajska izvozna izpostavljenost in evropska kritična uvozna odvisnost
Graf 1 prikazuje, kako se je od leta 2000 spreminjal pomen partnerskega trga za izvoz obeh gospodarstev. Delež EU v kitajskem izvozu v zadnjih letih stagnira okoli 15 %: leta 2020 je znašal 15,1 %, leta 2025 pa 14,8 %. Nasprotno se delež Kitajske v izvozu EU po vrhu leta 2020 zmanjšuje: z 10,5 % je do leta 2025 padel na 7,5 %, torej za tri odstotne točke. Kitajska ostaja bolj izpostavljena izgubi evropskih kupcev, toda zmanjševanje pomena kitajskega trga za evropski izvoz samo po sebi še ne pomeni večje odpornosti evropske industrije.
Graf 1. Medsebojni deleži v izvozu, 2000–2025
 Vir: lastni izračuni na podlagi podatkov UN Comtrade in Eurostat.
Graf 2 prikazuje drugo stran tega razmerja: kitajski delež v uvozu EU se je od leta 2000 povečal s 6,1 % na 22,6 % leta 2025, medtem ko je delež EU v kitajskem uvozu v istem obdobju zdrsnil z 12,3 % na 10,4 %. EU tako ostaja močno vezana na kitajske dobave, čeprav Kitajska izgublja pomen kot kupec evropskega blaga. To povečuje tveganje, da bi trgovinska vojna evropsko industrijo hkrati prizadela z izgubo naročil in motnjami v dobavi.
Graf 2. Medsebojni deleži v uvozu, 2000–2025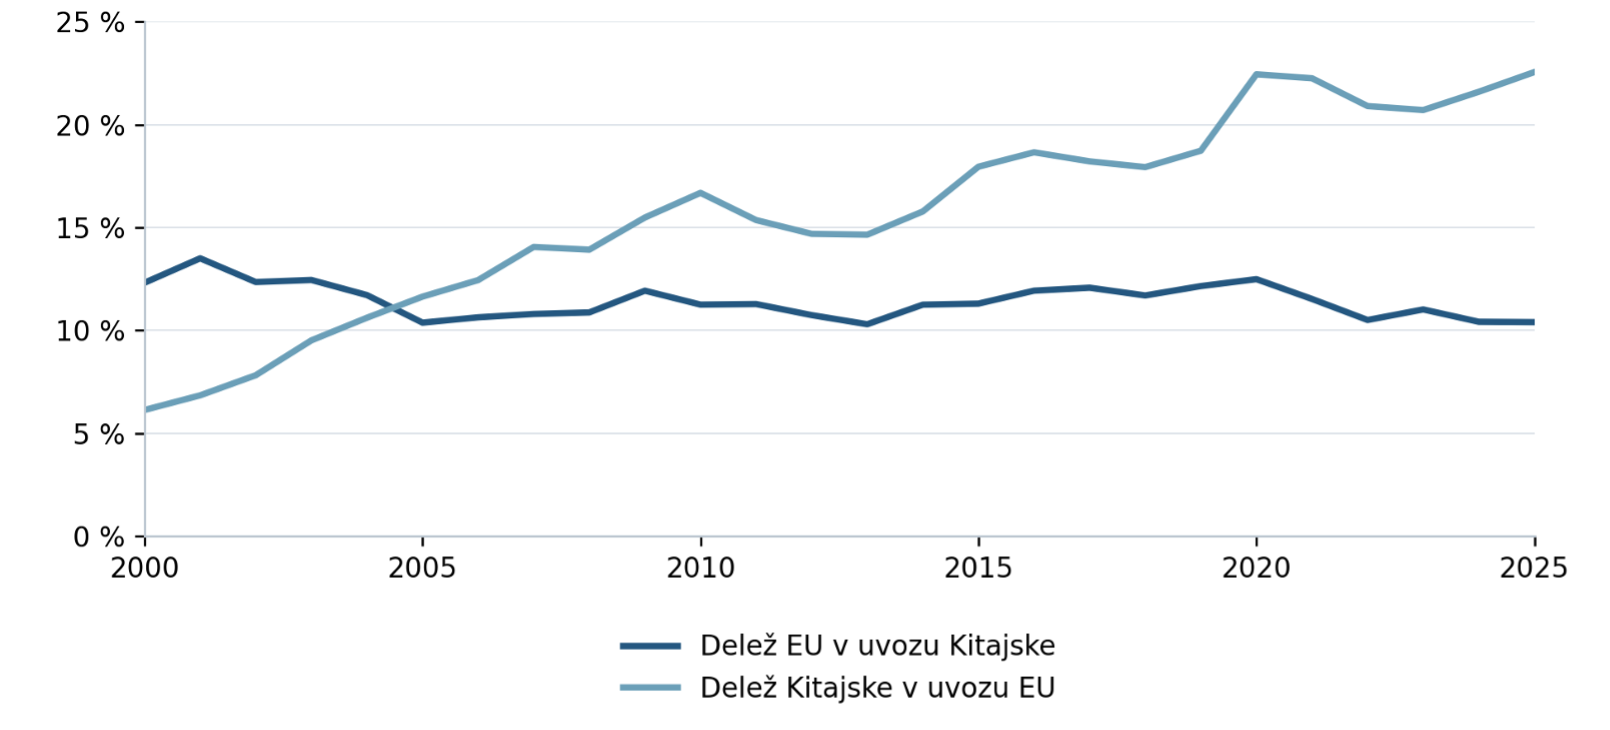 Vir: lastni izračuni na podlagi podatkov UN Comtrade in Eurostat.
Tabela 2 povzema medsebojno izpostavljenost. EU predstavlja 14,85 % kitajskega izvoza, Kitajska pa 7,54 % izvoza EU zunaj njenih meja. Na uvozni strani je evropska odvisnost izrazitejša: Kitajska zagotavlja 22,55 % uvoza EU iz tretjih držav, EU pa 10,40 % kitajskega uvoza.
Tabela 2. Izvozni in uvozni tokovi EU in Kitajske, 2025
 Vir: lastni izračuni na podlagi podatkov UN Comtrade in Eurostata; tekoči evri.
Kitajska izvozna izpostavljenost je za 296,8 mrd EUR večja od evropske. To daje evropskemu trgu pogajalsko težo, ne pa tudi prednosti v sporu. Kitajski odgovor lahko prizadene evropsko proizvodnjo, ki je mnogo širša od same prodaje na Kitajsko. Primerjava izvoznih »izgub« zato razkriva le prvi del razmerja moči.
Za evropska podjetja bi prekinitev kitajskih dobav pomenila dražje nadomestke, zamude in zaustavitve proizvodnje. Carinska zaščita lahko nekaterim proizvajalcem zagotovi čas za prilagajanje, brez alternativnih komponent in konkurenčnih stroškov pa lahko hkrati oslabi njihove evropske kupce. Uspešna zaščita zahteva proizvodno osnovo, ki jo bo mogoče razširiti.
Občutljivost na preusmeritev prodaje
Tabela 3 prikazuje preostali izpad izvozne prodaje po nadomestitvi dela izgubljenega partnerskega trga. Če bi vsaka stran nadomestila četrtino prodaje, bi Kitajski ostal izpad 372,2 mrd EUR, EU pa 149,6 mrd EUR. Če bi po uspešnejši prilagoditvi izpadla le še četrtina sedanje medsebojne prodaje, bi izguba znašala 124,1 mrd EUR za Kitajsko in 49,9 mrd EUR za EU.
Tabela 3. Izpad izvozne prodaje ob različnih stopnjah nadomestitve
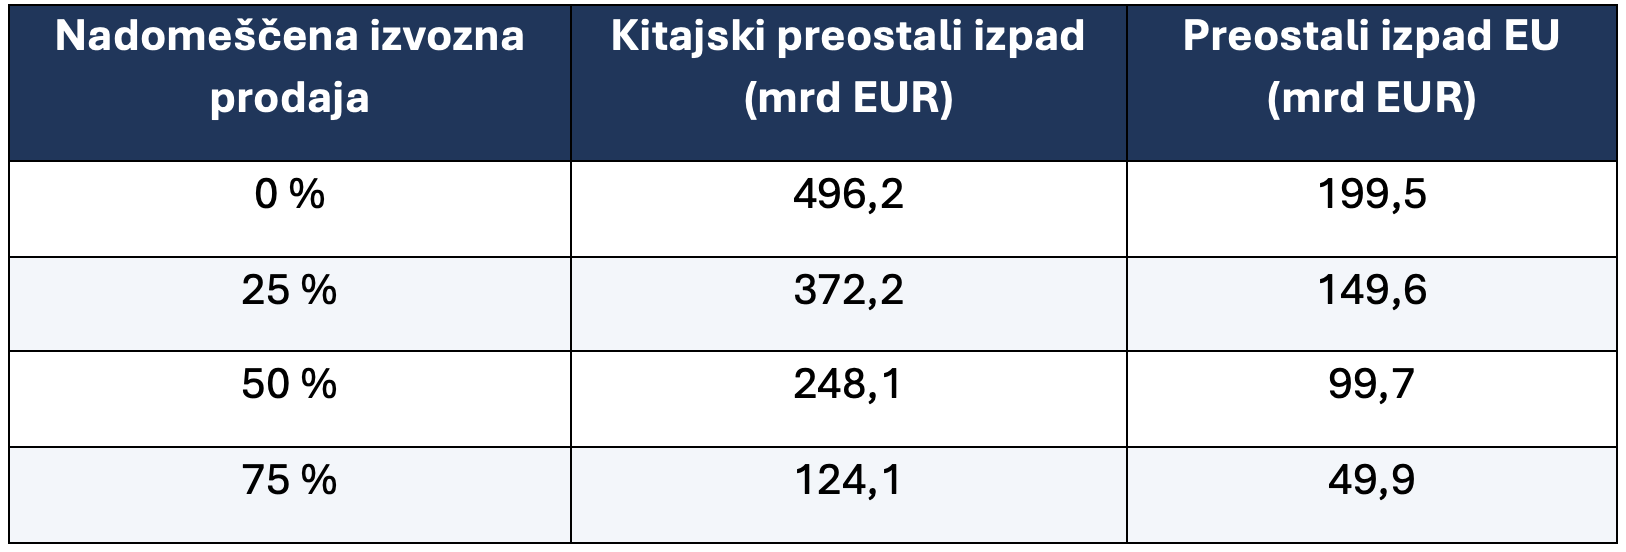 Vir: lastni izračuni na podlagi podatkov UN Comtrade in Eurostat.
Nadomestna prodaja bi ublažila izgubo prihodkov, vendar bi lahko zahtevala nižje cene in nove prodajne mreže. Pri Kitajski je ključna sposobnost preusmeriti velik obseg proizvodnje; pri EU pa ostaja dodatno vprašanje, ali bi ob manjkajočih kitajskih komponentah sploh lahko izpolnila naročila drugih kupcev.
Graf 3 kaže, kako se izguba zmanjšuje z iskanjem drugih kupcev in večjo domačo prodajo. Pri polovični nadomestitvi ostane Kitajski 248,1 mrd EUR izpada, EU pa 99,7 mrd EUR. Evropsko prilagajanje bi bilo težje, če bi hkrati zmanjkalo komponent, potrebnih za proizvodnjo nadomestnih naročil.
Graf 3. Izpad izvozne prodaje ob nadomestitvi na drugih trgih
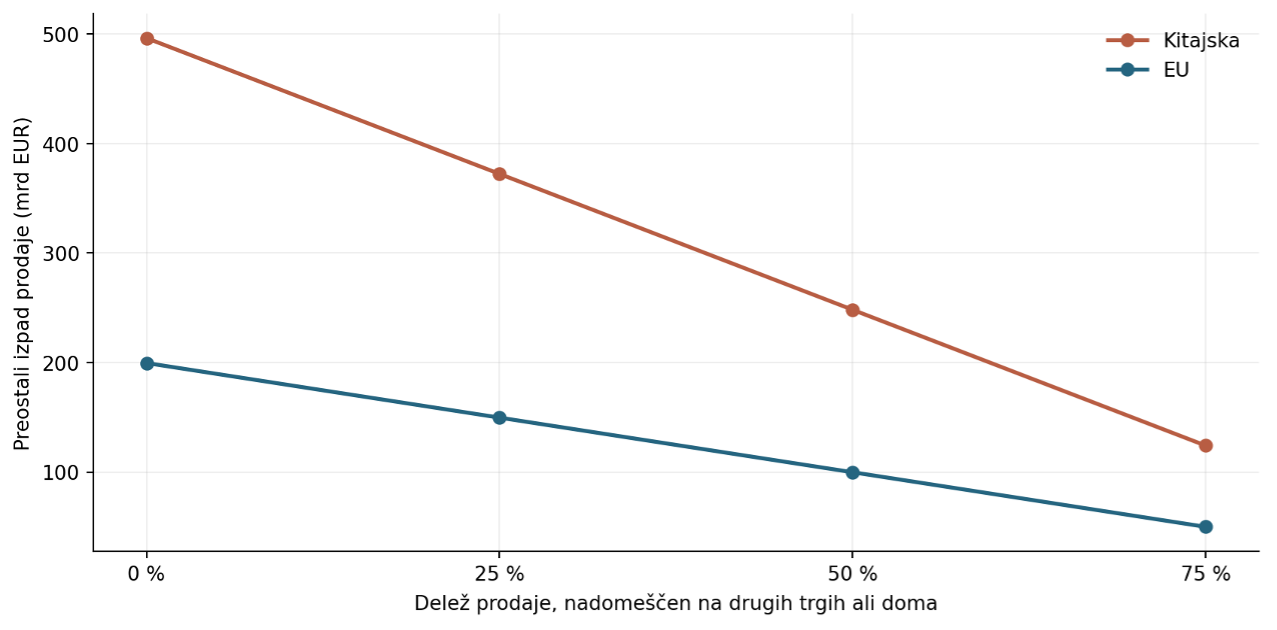 Vir: lastni izračuni na podlagi podatkov UN Comtrade in Eurostat.
Kratkoročni proizvodni šok in dolgoročno prilagajanje
Tabela 4 primerja ocene institucij za različne oblike prekinitve trgovine in dobav. Skupno sporočilo je, da so nenadni zastoji bistveno težji od razmer po večletni prilagoditvi. Za evropske odločevalce je zato ključno začetno obdobje, ko novih dobaviteljev in proizvodnih zmogljivosti še ni.
Tabela 4. Modelske ocene kratkoročnih in dolgoročnih posledic
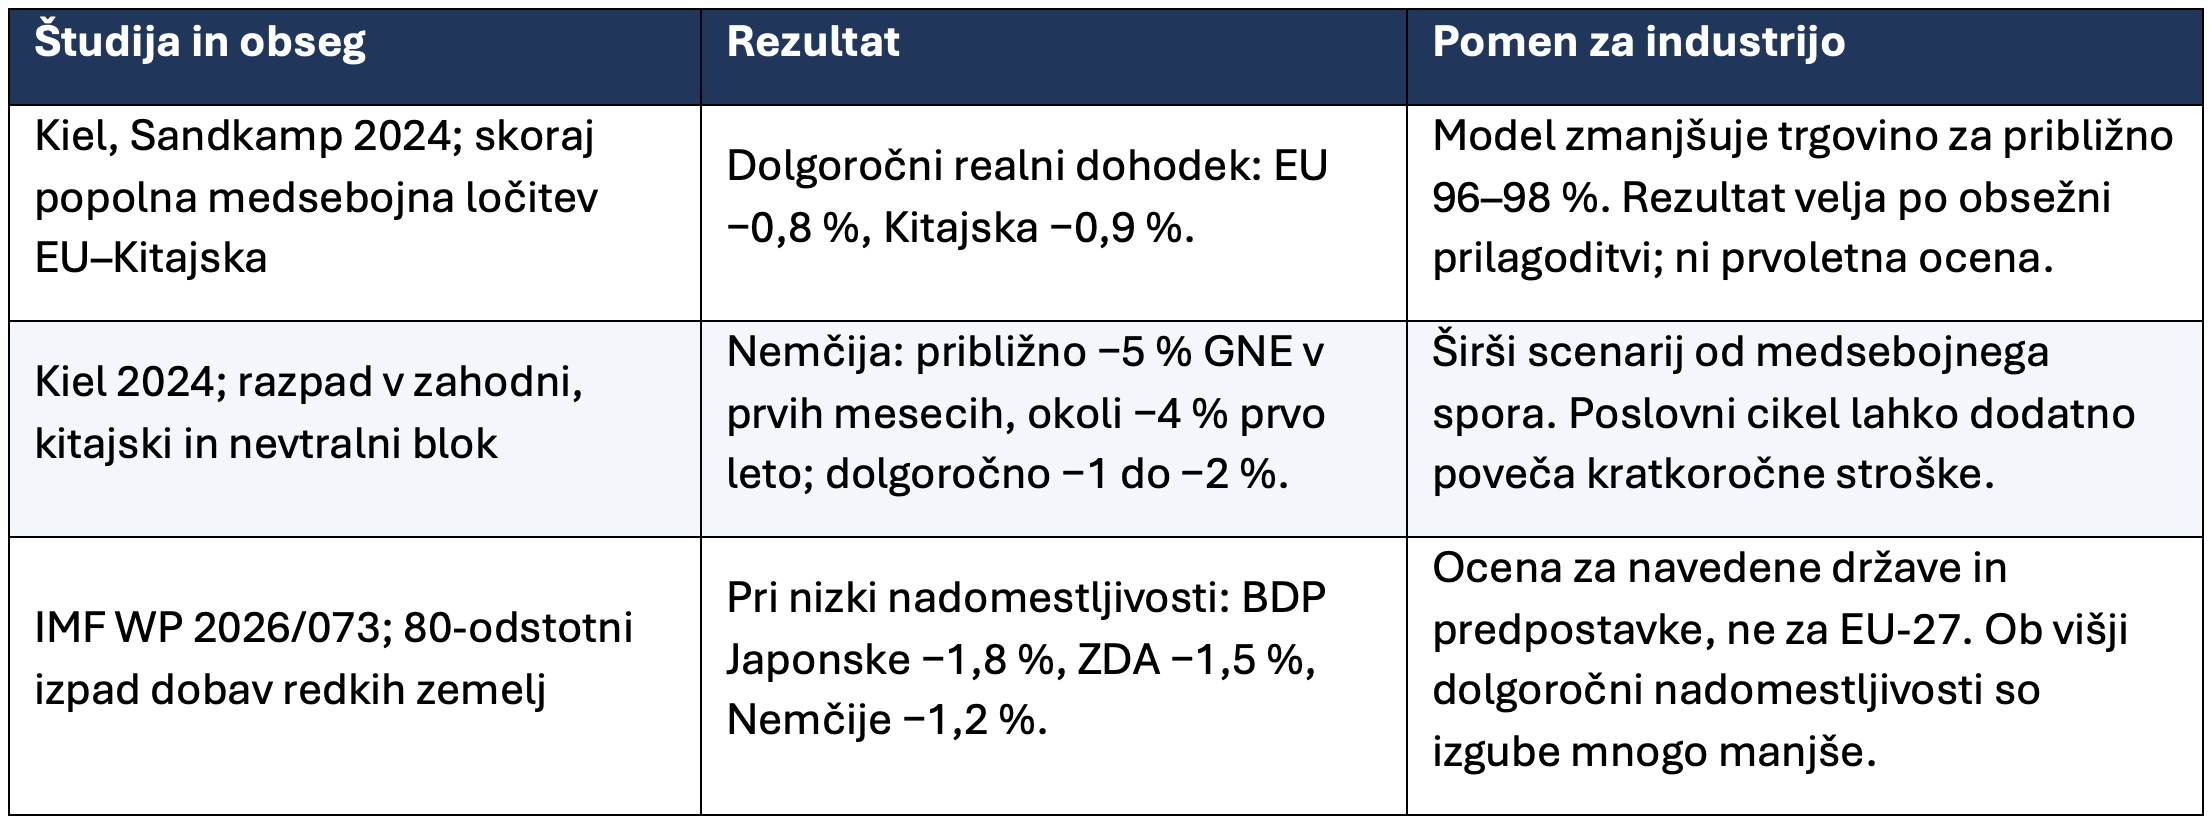 Vir: povzetek študij Kiel / Sandkamp, 2024; IMF / Bogmans idr., 2026.
Razpon modelskih rezultatov razkriva ključno strateško vprašanje: koliko časa industrija potrebuje za zamenjavo kritičnih vhodov. Kratkoročne izgube so večje, kadar proizvodnja potrebuje točno določene komponente; dolgoročno se zmanjšajo z novimi dobavitelji, tehnologijami in trgi. Za EU je zato pomembno skrajšati čas zamenjave še pred nastankom prekinitve (Kiel / Sandkamp, 2024); (Kiel, 2024); (IMF / Bogmans idr., 2026).
Proizvodna koncentracija izvoznih tveganj
Kitajska: baterije, elektronika in električna mobilnost
Največji posamezni tok so litij-ionske baterije: 25,9 mrd EUR, od tega evropski trg absorbira 38,1 % svetovnega kitajskega izvoza tega proizvoda. Sledijo prenosni računalniki z 21,1 mrd EUR in pametni telefoni s 15,5 mrd EUR. Pri baterijskih električnih avtomobilih znaša izvoz v EU 8,7 mrd EUR in predstavlja 26,9 % kitajskega izvoza tega proizvoda; pri fotonapetostnih modulih 7,8 mrd EUR in 37,0 %. To so segmenti, v katerih bi izguba EU trga močno obremenila zmogljivosti in marže kitajskih podjetij, čeprav bi ohranili domače in druge tuje kupce.
Največja izvozna vrednost ni vedno tudi največja odvisnost od evropskega kupca. EU denimo prevzame približno 93 % kitajskega izvoza obravnavane skupine hormonskih zdravil, pri ladjah pa le okoli 10 %. Proizvajalci zdravil bi zato težje nadomestili izgubljeni evropski trg, čeprav je vrednost njihove prodaje manjša. Pri presoji prizadetih podjetij je treba upoštevati tako obseg prodaje kot koncentracijo kupcev.
Graf 4 prikazuje 30 največjih kitajskih izvoznih proizvodov v EU. Baterije, prenosniki in telefoni skupaj dosegajo približno 62,5 mrd EUR, zato bi evropsko zapiranje trga posebej prizadelo te proizvajalce. Visoka koncentracija hkrati kaže, kako močno se evropsko povpraševanje opira na kitajsko elektroniko in elektrifikacijo.
Graf 4. Trideset največjih kitajskih izvoznih proizvodov v EU
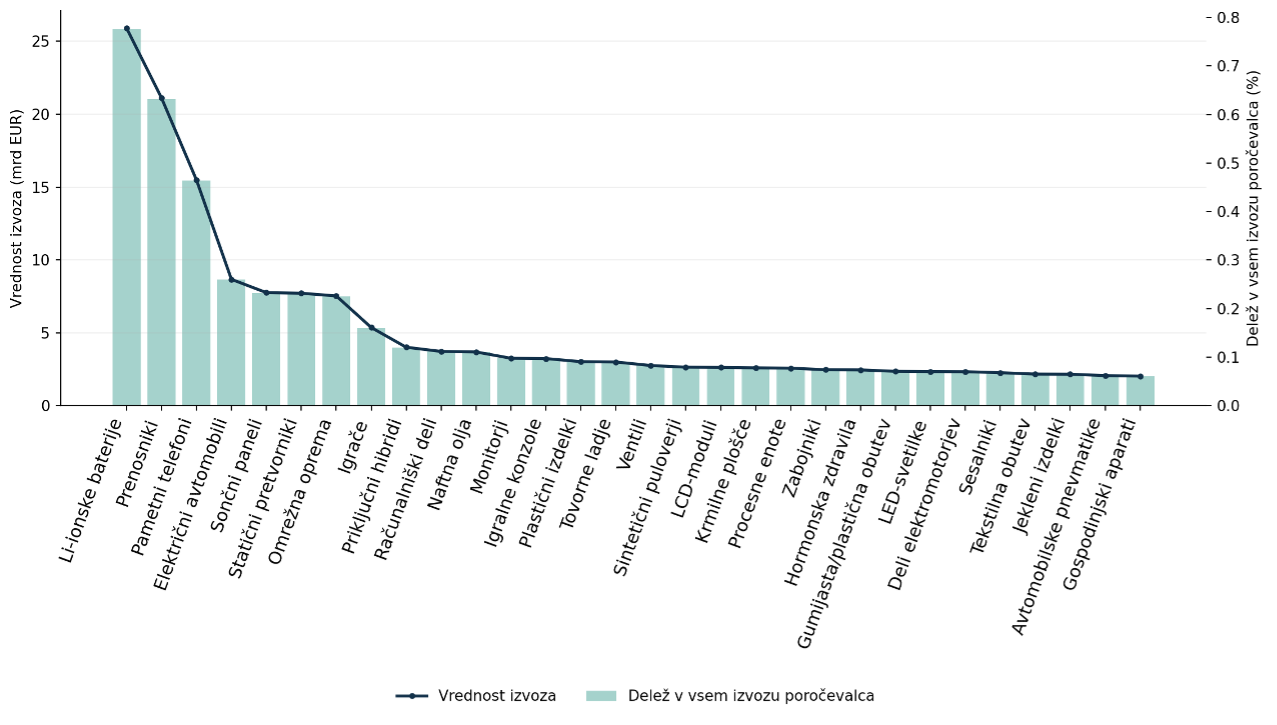 Vir: lastni izračuni na podlagi UN Comtrade. Linija: vrednost v mrd EUR, leva os; stolpci: delež v vsem kitajskem izvozu, desna os.
EU: proizvodna oprema, letala, zdravila in avtomobilski sklopi
Največji evropski izvozni proizvod so stroji za proizvodnjo polprevodnikov: 9,0 mrd EUR oziroma 37,5 % evropske prodaje teh strojev zunaj EU. Sledijo velika letala s 7,0 mrd EUR, zdravila s 6,6 mrd EUR in bencinski osebni avtomobili prostornine 1,5–3,0 litra s 6,0 mrd EUR. Gre za pomembne evropske tehnološke prednosti, pri katerih bi izguba kitajskih naročil prizadela tudi dobavitelje in razvojne proračune.
Odvisnost od kitajskih kupcev je izrazita tudi pri bakrovi rudi, prašičji drobovini, bakrenih odpadkih, celulozi iglavcev in otroški prehrani. Kitajska pri teh skupinah prevzame približno polovico ali več evropskega izvoza zunaj EU. Posledice bi bile posebej občutne za specializirana podjetja in regije, katerih prodaja je vezana na ta trg.
Dizelski avtomobili brez električnega pogona niso med največjimi evropskimi izvoznimi proizvodi na Kitajsko: leta 2025 je njihova prodaja znašala le približno 23,4 mio EUR. Precej pomembnejši so bencinski avtomobili in nekateri hibridi. V skupini statičnih pretvornikov so poleg inverterjev vključene tudi druge naprave za pretvarjanje električne energije.
Graf 5 kaže evropske izvozne prednosti: opremo za polprevodnike, letala, zdravila in avtomobile. Trideset največjih proizvodov predstavlja 37,8 % evropskega izvoza na Kitajsko. Izguba teh naročil bi prizadela razvojno intenzivne panoge, ki jih EU potrebuje za izboljšanje prihodnje konkurenčnosti.
Graf 5. Trideset največjih izvoznih proizvodov EU na Kitajsko
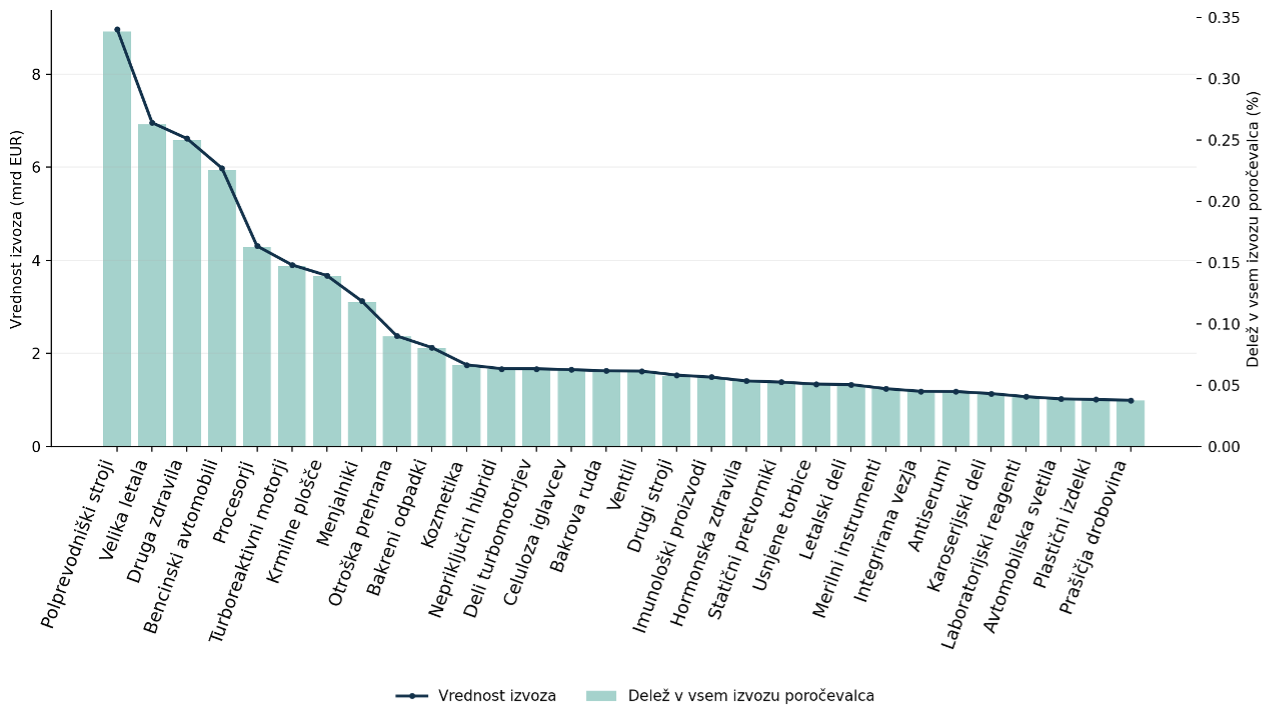 Vir: lastni izračuni na podlagi Eurostat. Linija: vrednosti v mrd EUR, leva os; stolpci: delež v vsem izvozu EU zunaj Unije, desna os.
Industrijska sposobnost prilagajanja izgubi trga in dobav
Kitajska: obsežna domača osnova in selektivne tehnološke odvisnosti
Kitajska ima za preživetje izgube evropskega trga močno industrijsko osnovo. Leta 2025 je bilo 85,15 % njenega izvoza že usmerjeno na druge trge, poleg tega ima veliko domače povpraševanje in gosto mrežo dobaviteljev. Baldwinova analiza pri CEPR poudarja širino kitajske proizvodnje in njeno povezanost. Ta osnova omogoča prilagajanje, ki ga evropskim panogam brez lastnih ključnih dobaviteljev ni mogoče preprosto posnemati (CEPR / Baldwin, 2024).
Preusmeritev skoraj pol bilijona evrov prodaje bi kljub temu povzročila velik pritisk na kitajska podjetja. Drugi kupci ne bi samodejno prevzeli vseh količin po enakih cenah. Del podjetij bi zmanjšal proizvodnjo, država in banke pa bi morale podpreti prilagoditev. Kitajska prednost je, da lahko prilagajanje opre na že delujoč proizvodni sistem; evropska slabost je, da mora nekatere njegove ključne dele šele zgraditi.
Kitajska ostaja ranljiva pri izbranih evropskih tehnologijah. ASML poroča o pomembnem kitajskem povpraševanju po opremi za proizvodnjo čipov, Safran pa skupaj z ameriškim GE sodeluje pri motorju za kitajsko potniško letalo C919. Evropska pogajalska moč je zato resnična, vendar skoncentrirana v omejenih verigah. Njena uporaba bi prizadela tudi prihodke evropskih proizvajalcev teh tehnologij, pri čemer je le še vprašanje časa, kdaj bodo domači kitajski ponudniki nadomestili opremo za proizvodnjo čipov, ki jo proizvaja ASML. Podobno velja za proizvodnjo letalskih reaktivnih motorjev.
EU: manjša izvozna izguba, zahtevnejši dobavni šok
Evropski položaj je težji predvsem na dobavni strani. Izguba kitajskih kupcev bi bila zaradi njihovega 7,5-odstotnega deleža v evropskem izvozu zunaj EU razmeroma bolj obvladljiva. Sočasna izguba kritičnih dobav pa bi prizadela tudi prodajo evropskim in drugim svetovnim kupcem. Tega tveganja ne more odpraviti niti uspešno iskanje novih izvoznih trgov.
Prekinitev uvoza bi posegla v proizvodnjo za evropski trg in za vse druge izvozne trge, ne le za Kitajsko. Podjetje, ki na Kitajsko ne izvozi ničesar, lahko še vedno ostane brez magneta, aktivne učinkovine ali tiskanega vezja. Dobavitelja ni dovolj poiskati na seznamu: dokazati mora pravo kakovost, količino, sledljivost in zanesljivost. Pri varnostno pomembnih aplikacijah sledi še kvalifikacija ali certificiranje nove rešitve.
Zaustavitve bi se najprej pojavile pri podjetjih z majhnimi zalogami in težko zamenljivimi komponentami. Učinek bi se nato prenašal na dobavitelje, zaposlene in industrijske regije. Razširitev alternativne proizvodnje, prilagoditev izdelkov in tehnična potrditev novih dobaviteljev zahtevajo čas. Pri najbolj koncentriranih dobavah bi evropska industrija lahko čutila posledice več let.
Tveganje je širše od izvoza. Evropske skupine imajo na Kitajskem tudi tovarne, naložbe, servisne mreže in dobičke. Politični razkol bi prizadel tudi ta sredstva. Trgovinski podatki zato ne zajamejo celotne poslovne izpostavljenosti evropskih podjetij.
Kitajski povračilni ukrep: blokada redkih zemelj in ključnih komponent
Koncentracija predelave in proizvodnje magnetov
Kitajska prednost pri redkih zemljah temelji predvsem na predelavi in proizvodnji magnetov. IEA za leto 2024 ocenjuje njen delež na približno 60 % pridobivanja, 91 % rafinacije in 94 % proizvodnje sintranih trajnih magnetov. Alternativni rudnik sam zato ne reši evropskega problema: material je treba predelati v komponento, ki jo lahko avtomobilska, strojna ali obrambna industrija dejansko uporabi (IEA, 2026).
EU je leta 2025 iz Kitajske uvozila za 712,2 mio EUR obravnavane skupine magnetov redkih zemelj, kar je predstavljalo 92,6 % njenega uvoza te skupine iz držav zunaj EU. Vrednost dobav je v primerjavi s prihodki evropske industrije majhna, njihov proizvodni pomen pa izjemen. Manjkajoči magnet lahko ustavi proizvodnjo motorja in s tem celotnega avtomobila ali stroja.
ECB ugotavlja, da je več kot 80 % analiziranih velikih evropskih podjetij od kitajskega proizvajalca redkih zemelj oddaljenih največ tri dobaviteljske povezave. Motnja se torej hitro prenese tudi na podjetja, ki neposredno ne kupujejo na Kitajskem. CLEPA je junija 2025 že poročala o zaustavitvah evropskih proizvodnih linij, tudi pri avtomobilih z motorjem z notranjim zgorevanjem (ECB, 2025); (CLEPA, 2025).
Graf 6 razkriva največje evropske dobavne odvisnosti. Kitajska zagotavlja približno 99 % uvoženih sončnih modulov, 93 % izbrane skupine magnetov redkih zemelj in 90 % litij-ionskih baterij iz držav zunaj EU. Pri tako koncentriranih dobavah nenadna preusmeritev k drugemu dobavitelju ne more pokriti vseh potreb.
Graf 6. Neposredna uvozna odvisnost EU pri izbranih HS6 proizvodih
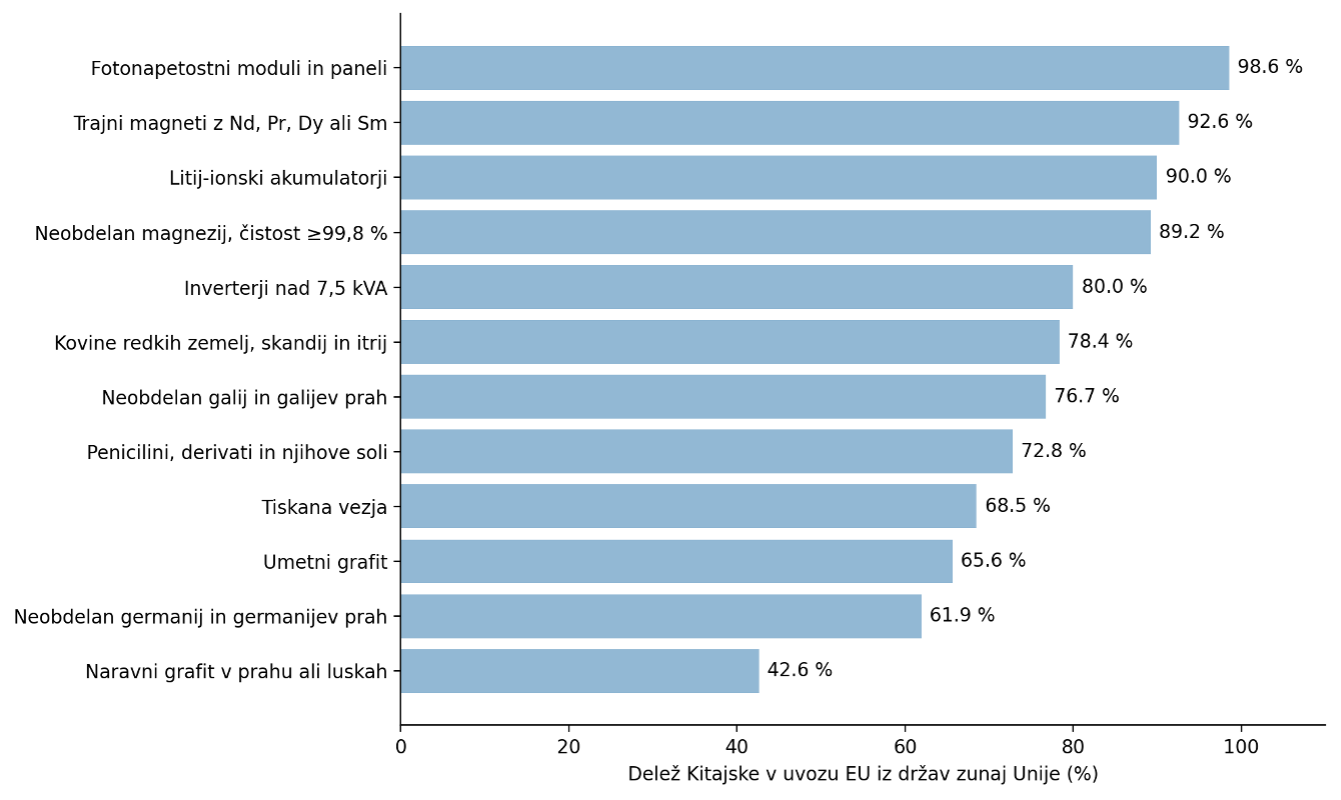 Vir: lastni izračuni na podlagi Eurostat. Deleži se nanašajo na uvoz EU iz držav zunaj Unije.
Evropska odvisnost od kitajskih kritičnih inputov
Tabela 5 povezuje vrednost kritičnih dobav z njihovim kitajskim deležem. Največja strateška nevarnost ni nujno pri vrednostno največjem uvozu: razmeroma majhen tok specialnih magnetov ali kovin lahko pogojuje veliko večjo evropsko proizvodnjo. Prednost pri ukrepanju morajo zato dobiti težko nadomestljive komponente.
Tabela 5. Kritični uvoz EU iz Kitajske po HS6 proizvodih, 2025
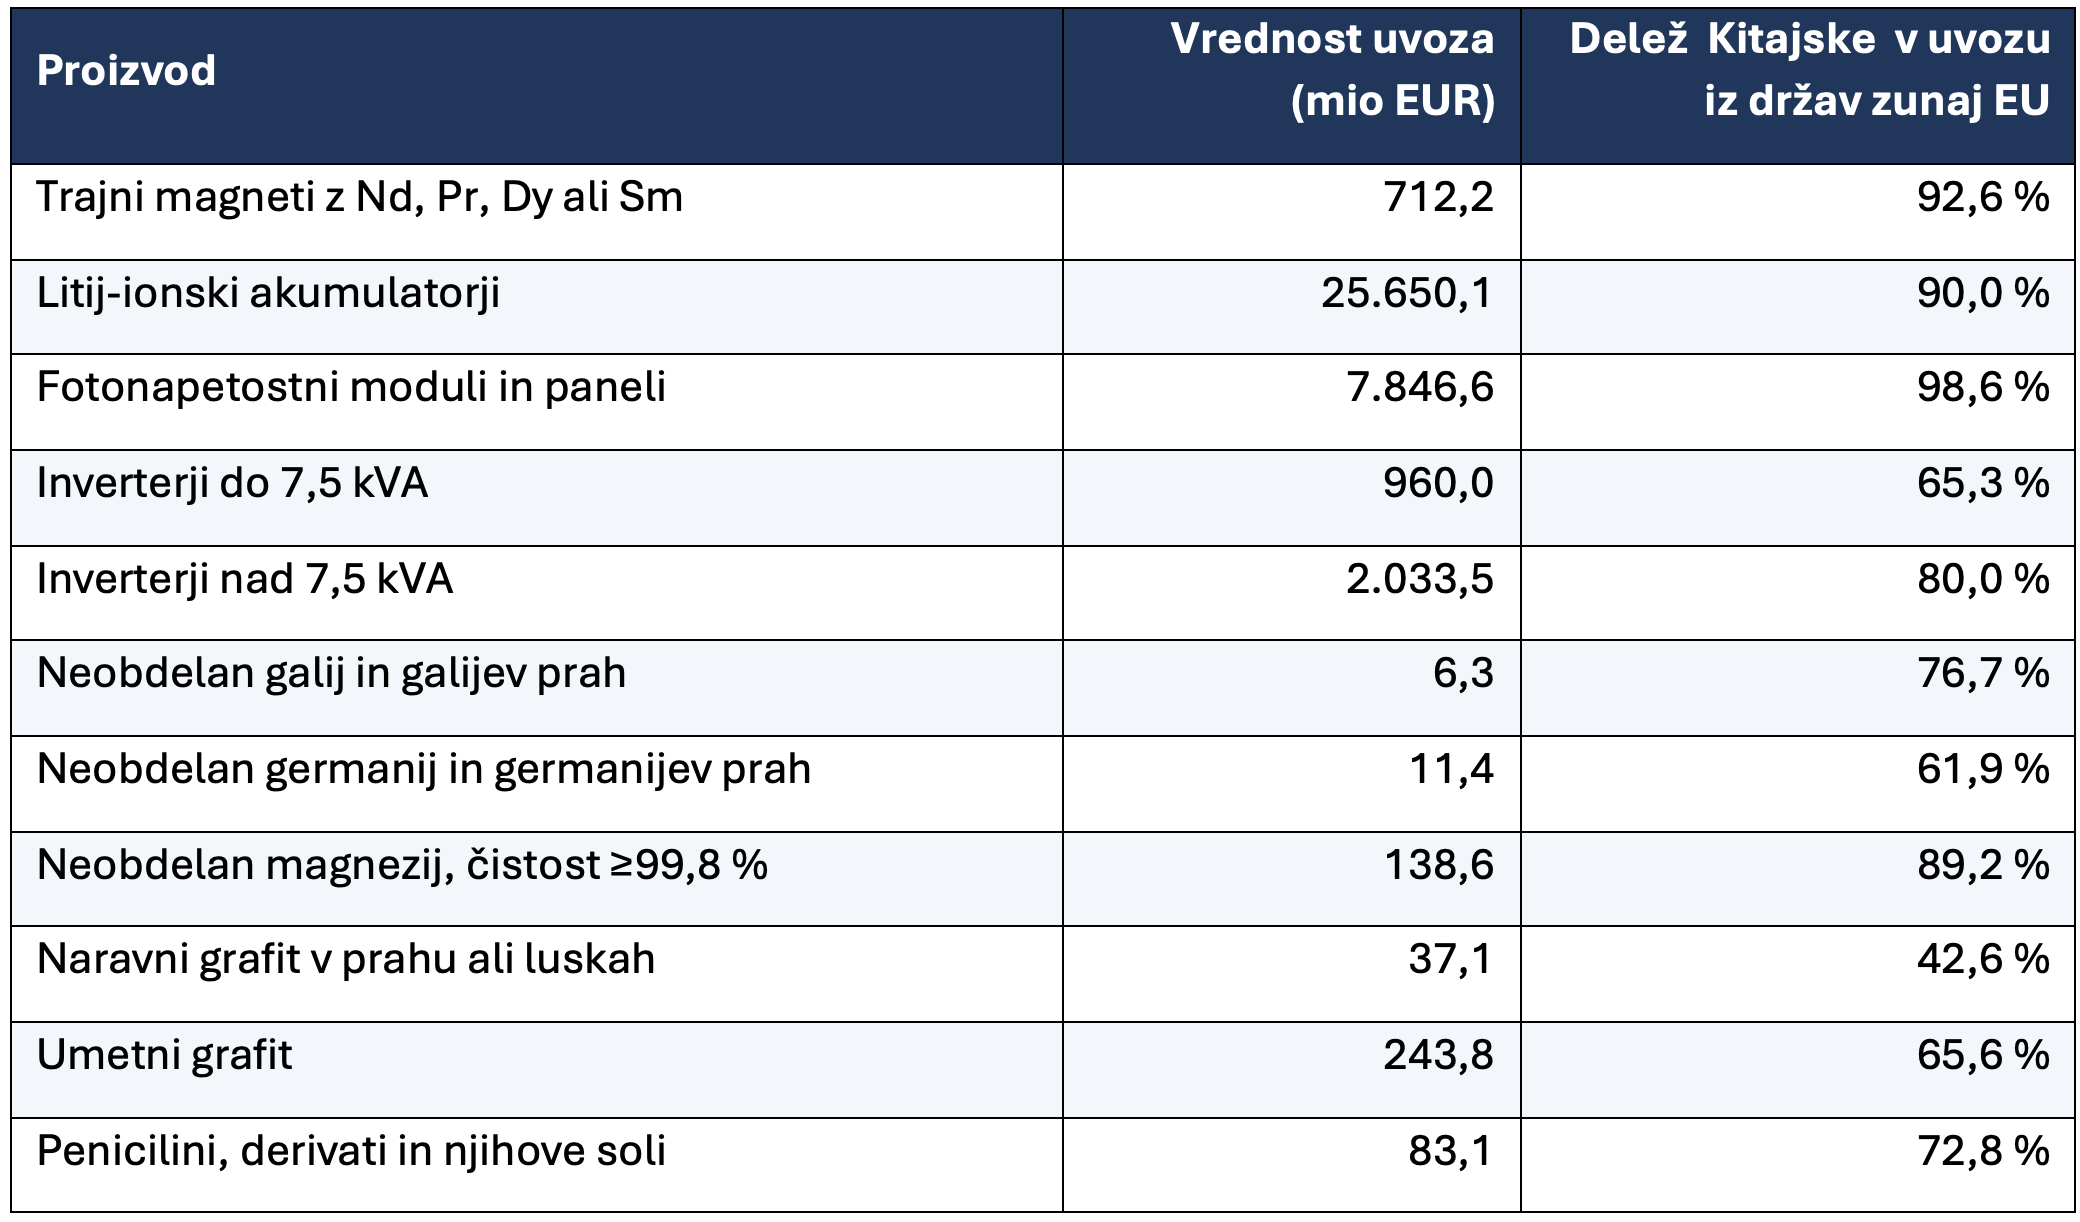 Vir: lastni izračuni na podlagi Eurostat.
Dobavno tveganje sega tudi prek neposrednega uvoza. Evropski kupec lahko material kupi v tretji državi, ta pa je odvisna od kitajske predelave. Za poslovno odločanje je zato treba poznati dejanskega proizvajalca kritične komponente in razpoložljivost drugega vira.
Izpostavljenost strateških industrijskih panog
Tabela 6 prikazuje panoge, v katere bi se prenesel dobavni šok. Najprej bi bili izpostavljeni avtomobili, industrijski stroji, baterije ter deli obrambne in letalske proizvodnje. Zamude bi prizadele tudi nove energetske projekte in dobavo posameznih zdravil.
Tabela 6. Izpostavljenost panog in kritične komponente

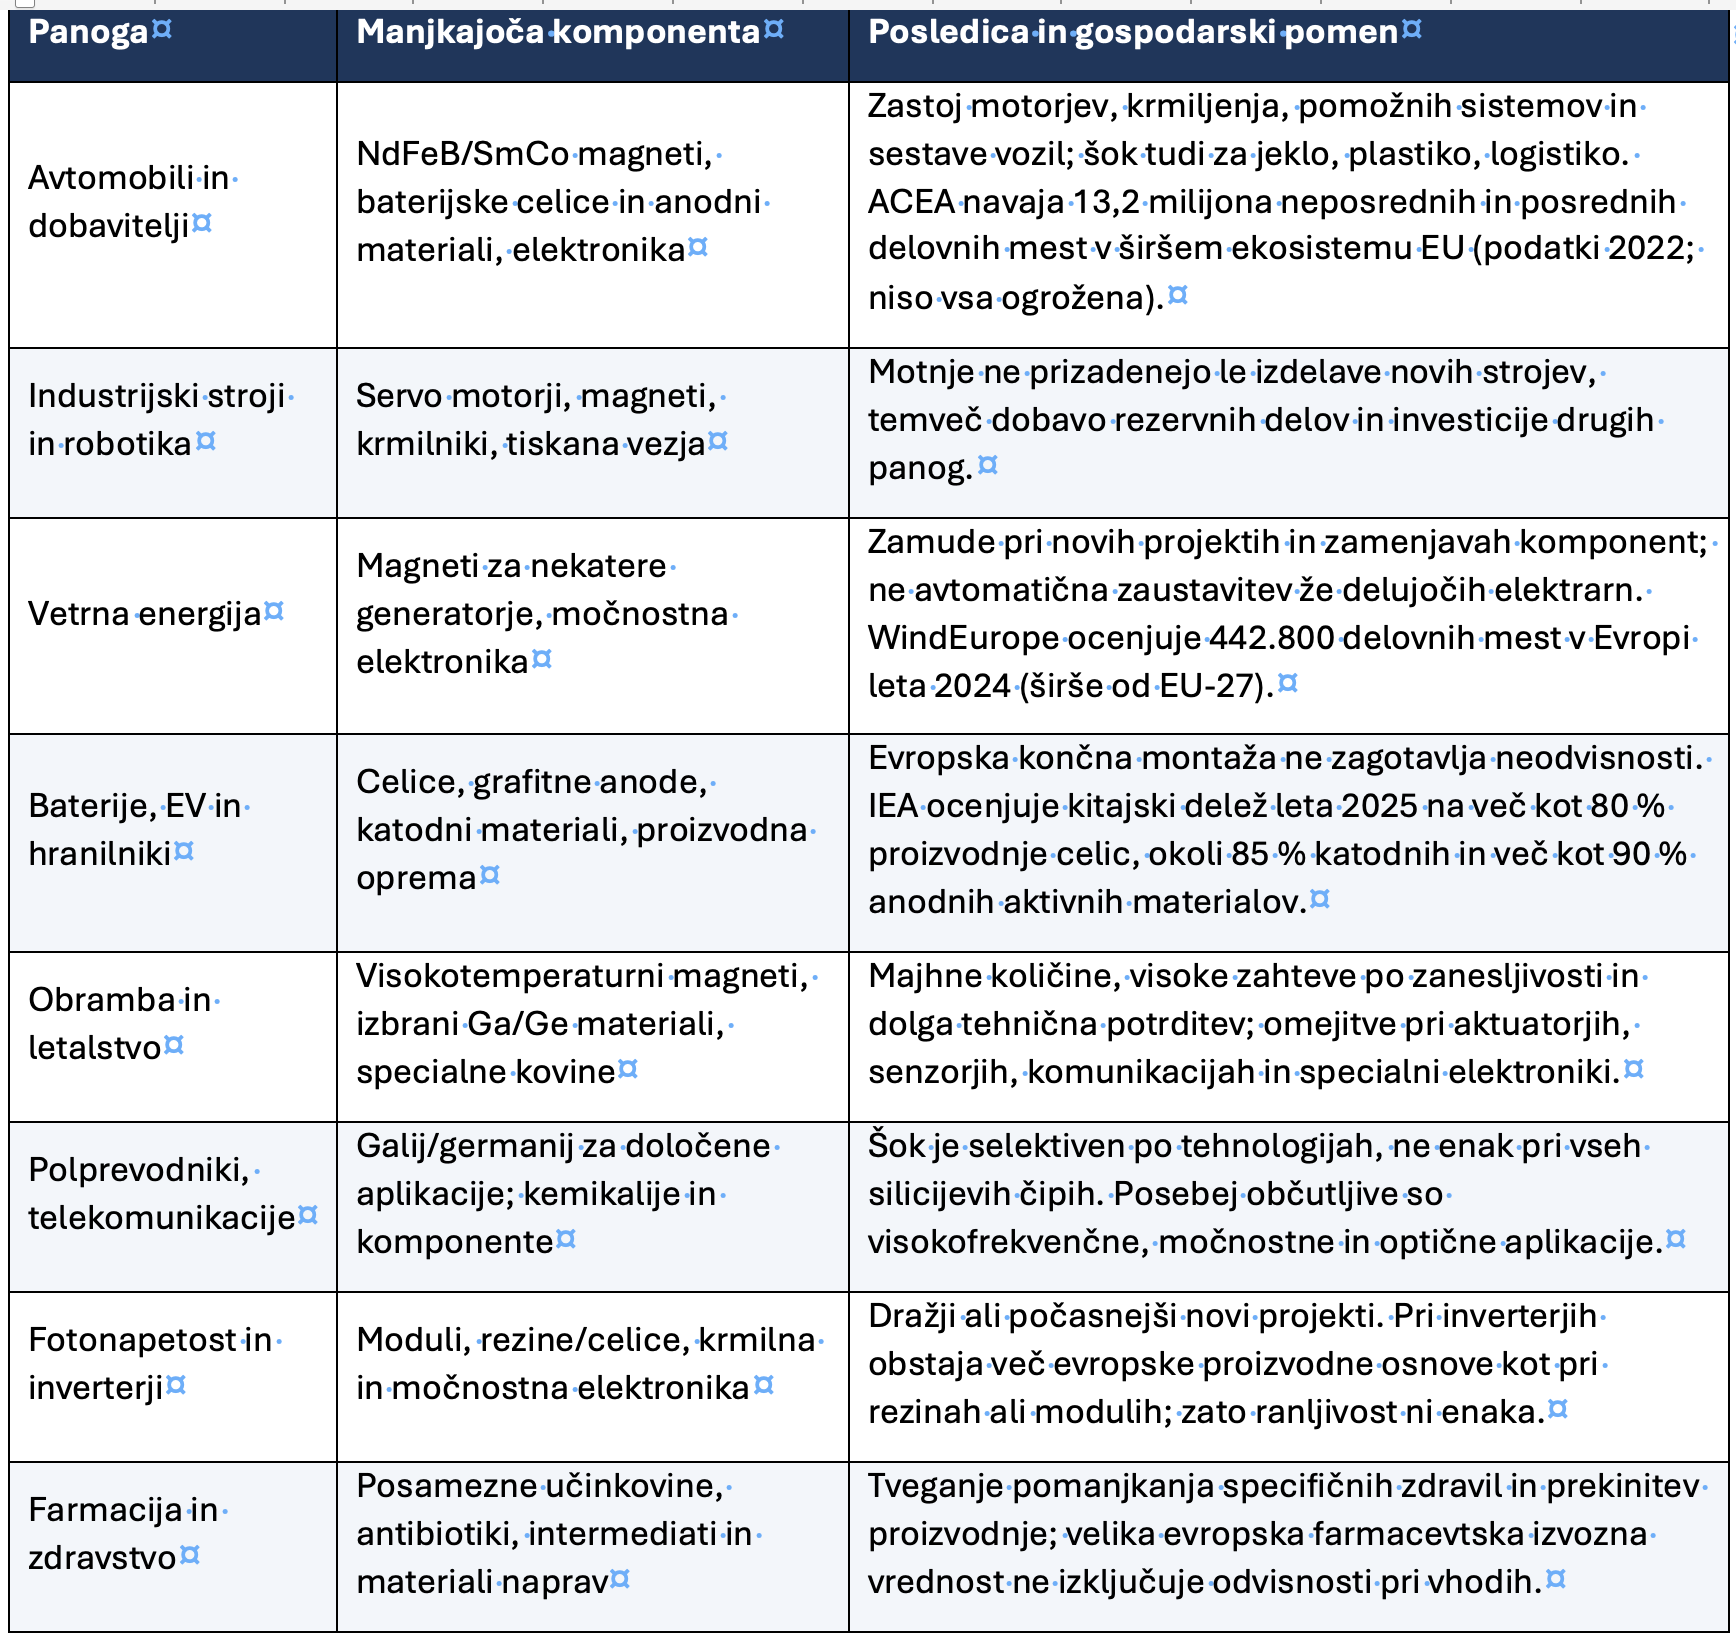 Vir: lastna sinteza analiz ECB, IEA in opozoril CLEPA (ECB, 2025); (IEA, 2026); (CLEPA, 2025).
Prizadete panoge so med nosilci evropskega izvoza, zaposlovanja in tehnološkega razvoja. ACEA za širši avtomobilski ekosistem EU navaja 13,2 milijona neposrednih in posrednih delovnih mest po podatkih za leto 2022, WindEurope pa 442.800 delovnih mest v evropski vetrni industriji leta 2024. Dobavni šok v teh verigah bi imel posledice daleč zunaj neposredno prizadetega obrata (ACEA, 2024); (WindEurope, 2025).
IEA ocenjuje, da bi polna izvedba obravnavanih omejitev redkih zemelj ogrozila približno 6,5 bilijona USD letne prodaje v odvisnih industrijah zunaj Kitajske. Obseg izpostavljenih dejavnosti pojasnjuje strateški pomen nadzora nad ločevanjem redkih zemelj in proizvodnjo magnetov (IEA, 2026).
Matrika ranljivosti
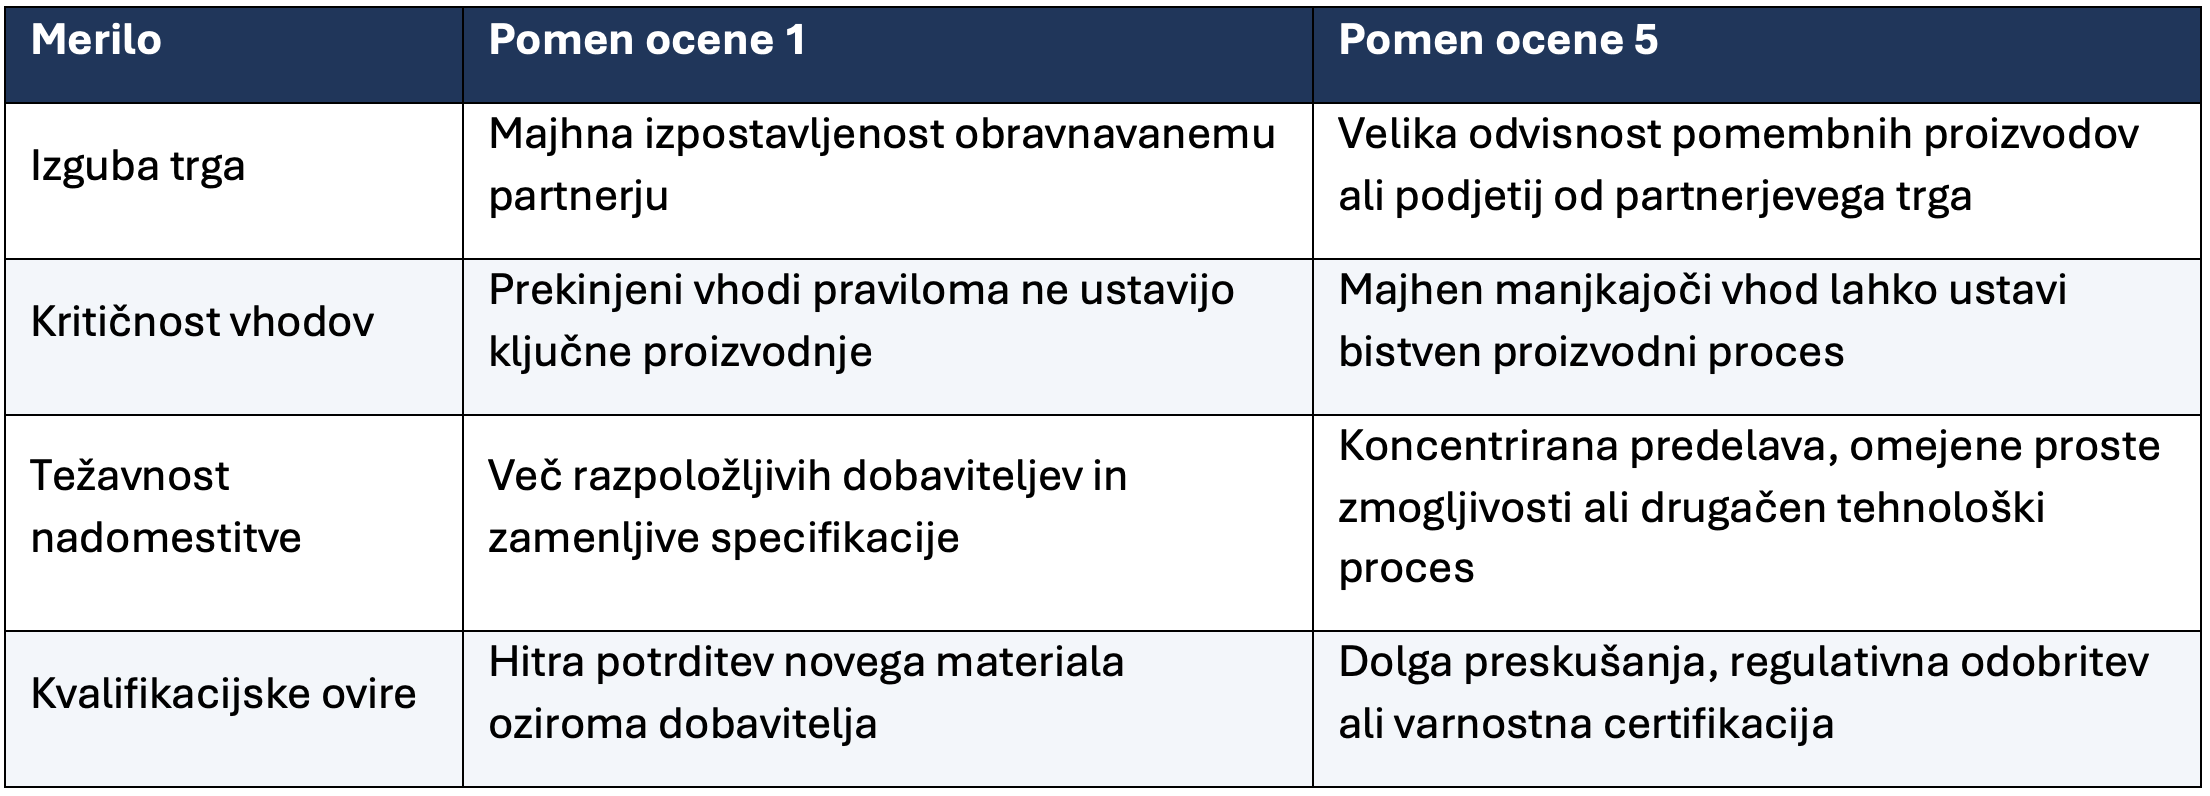
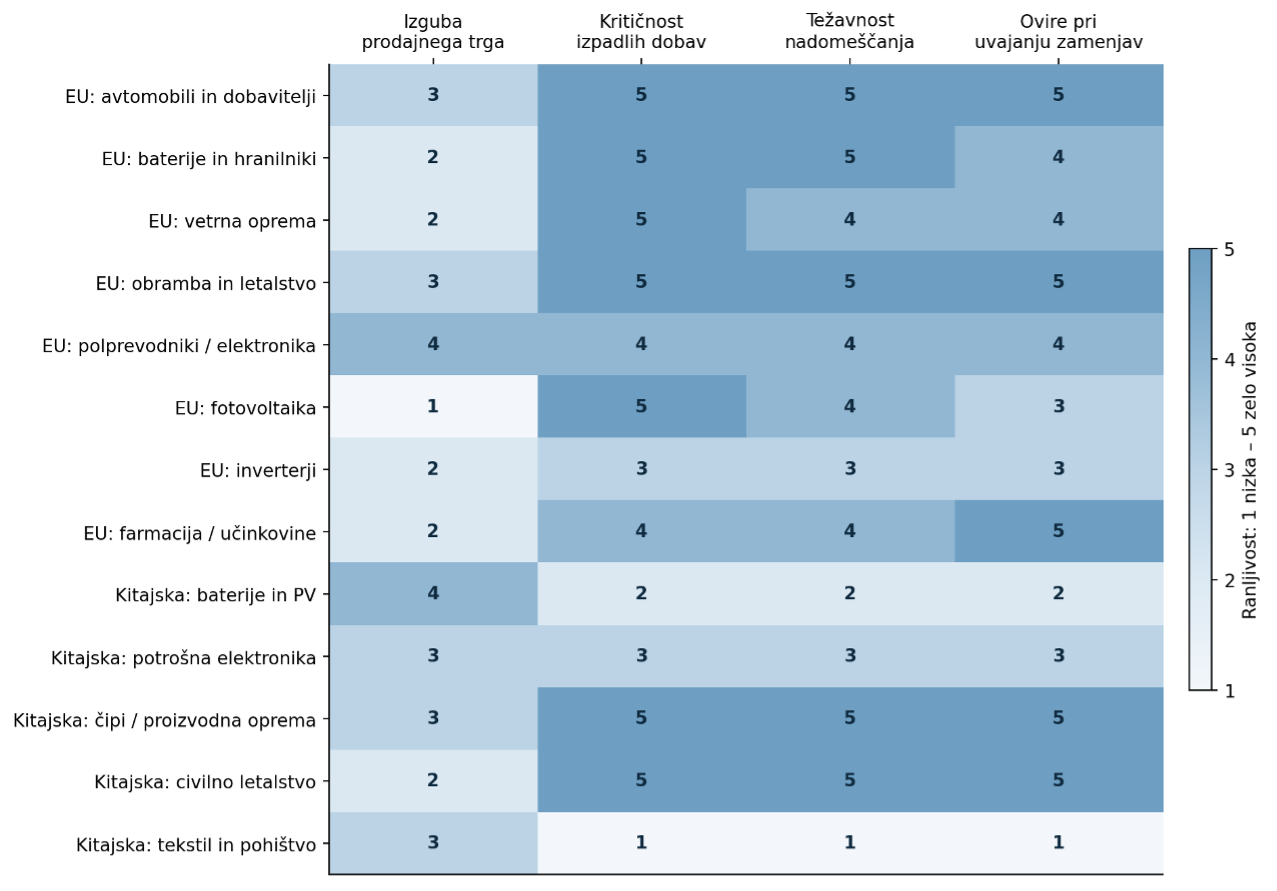
Tabela 7 pojasnjuje merila, graf 7 pa združuje štiri razsežnosti ranljivosti: izgubo kupcev, pomen manjkajočih dobav, možnosti njihove zamenjave in čas tehnične potrditve nadomestkov. Presoja se nanaša na prvo leto nenadne prekinitve. Največja evropska slabost je kombinacija nujnosti komponente in počasne zamenjave dobavitelja.
Tabela 7. Merila matrike strateške ranljivosti
 Vir: Lastna metodologija kvalitativne presoje.
Graf 7 kaže najmanj ugodno kombinacijo pri evropskih avtomobilskih, obrambnih in letalskih verigah: ključne komponente so težko zamenljive, novi dobavitelji pa zahtevajo dolgotrajno tehnično potrditev. Kitajska je bolj izpostavljena izgubi kupcev baterij in sončnih proizvodov ter omejitvam izbranih naprednih tehnologij.
Graf 7. Matrika strateških industrijskih ranljivosti
 Vir: Lastna presoja na podlagi trgovinskih podatkov in navedenih analiz. Opomba: Ocene 1–5; prvih 12 mesecev nenadne prekinitve.
Najbolj neugodno kombinacijo za EU imajo avtomobilske dobavne verige, obramba in letalstvo ter deli baterijske in vetrne industrije. Pri farmaciji je tveganje skoncentrirano pri določenih učinkovinah. Pri sončnih modulih je uvozna odvisnost zelo visoka, vendar izpad novih dobav praviloma ustavi nove investicije, ne delovanja že vgrajenih elektrarn. Inverterji imajo boljšo evropsko proizvodno osnovo, čeprav ostajajo odvisnosti pri delih in elektroniki (ECB, 2025); (CLEPA, 2025); (Evropska komisija, 2025); (IEA, 2026).
Kitajska ima izrazito tržno tveganje pri baterijah in fotonapetostnih izdelkih, tehnološko tveganje pa pri nekaterih strojih za polprevodnike in letalskih sistemih. Ocene za kitajsko letalstvo in polprevodnike veljajo za izbrane napredne verige, ne za vse izdelke panoge. Pri letalstvu je evropska dobava del širše zahodne verige; scenarij samo EU–Kitajska zato ni enak popolni blokadi zahodnih tehnologij (ASML, 2025); (Safran, b. l.).
Nadomestne dobave, tehnologije in čas industrijske prilagoditve
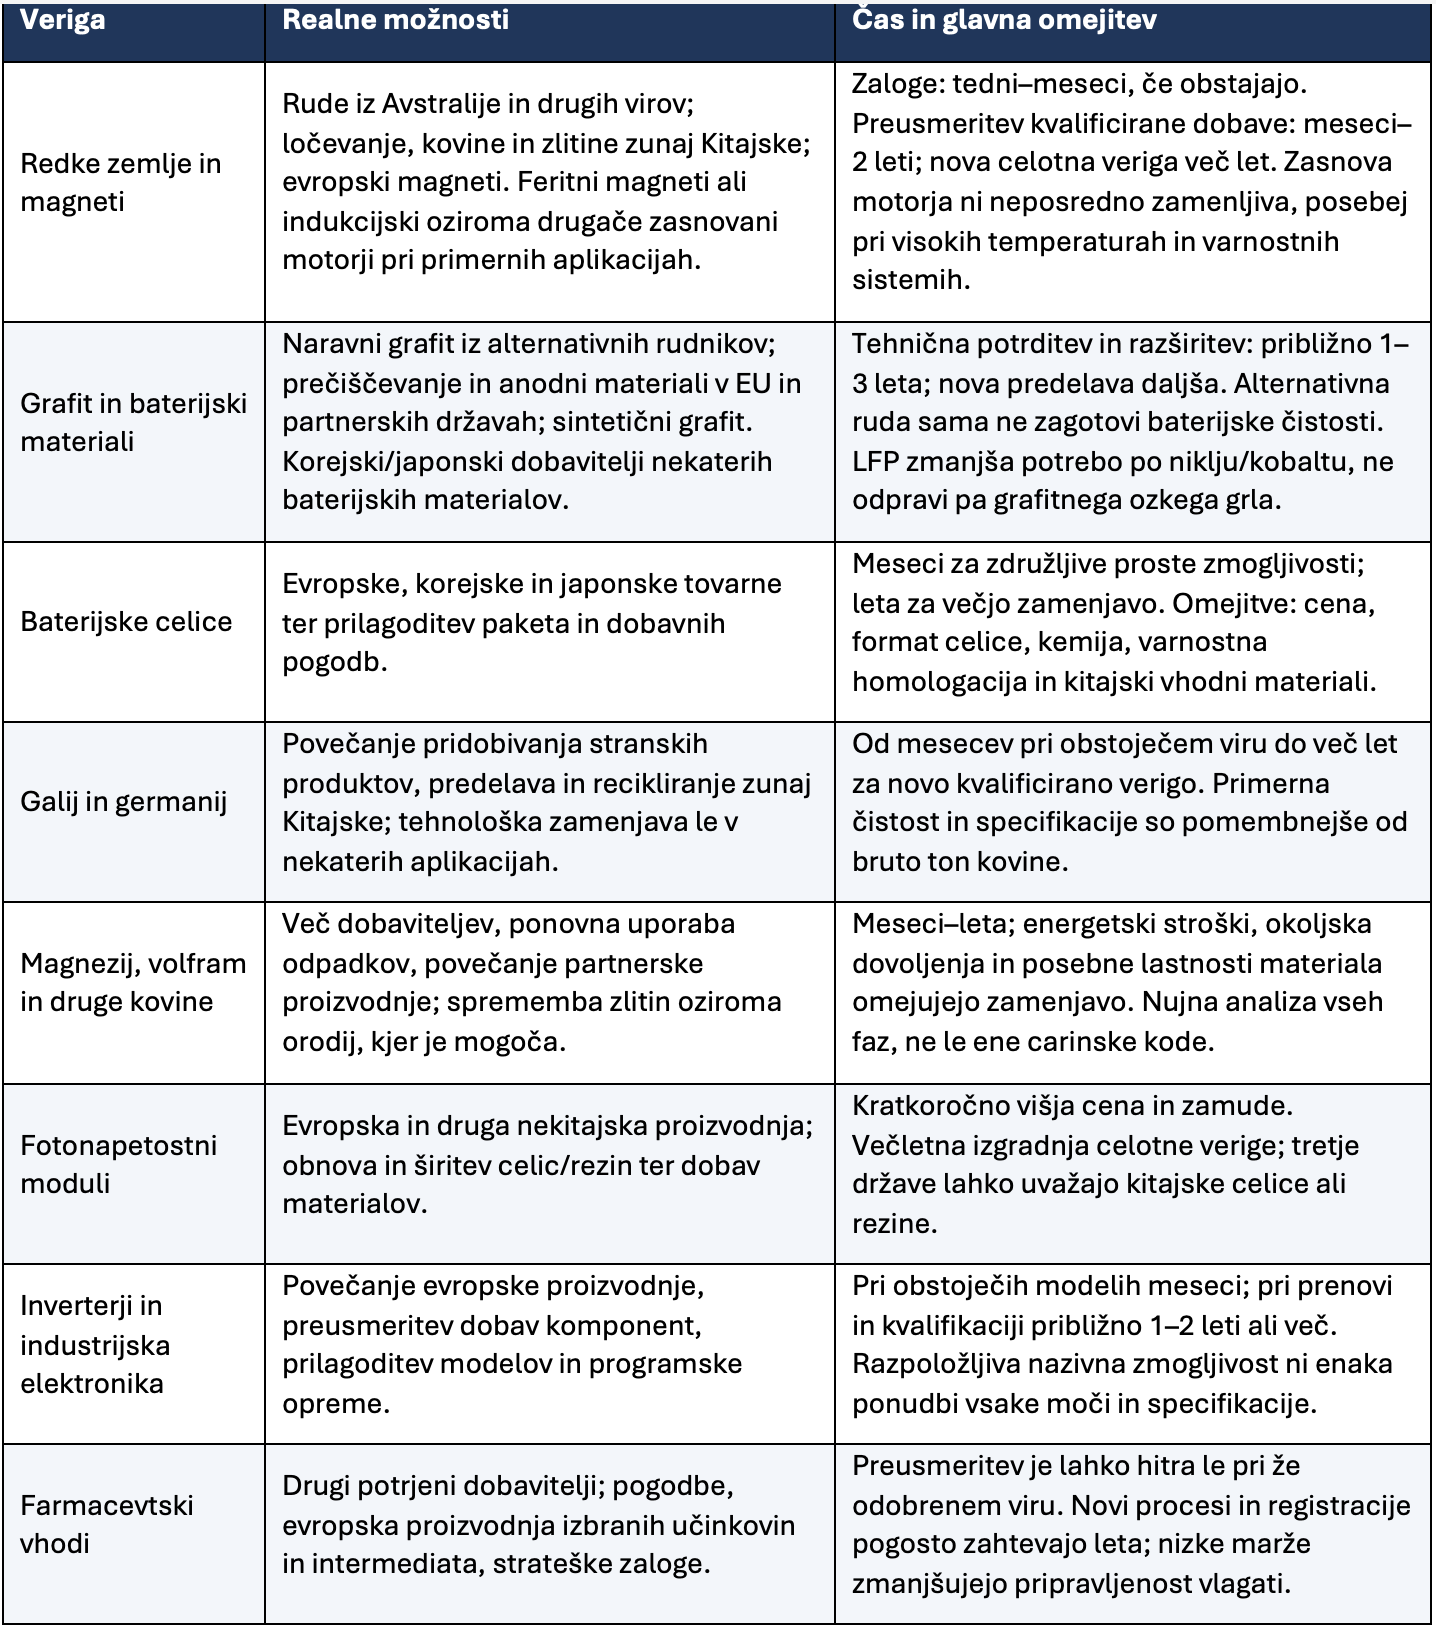
Tabela 8 kaže, da bi se čas nadomestitve kitajskih dobav pri najbolj občutljivih materialih in komponentah meril v letih. Zaloge lahko premostijo začetno motnjo, obstoječi alternativni dobavitelji pa prevzamejo del količin. Za širšo zamenjavo so potrebne nove tovarne, tehnologije in dolgoročna naročila. Evropska industrija zato ne more računati, da bi se na popolno prekinitev odzvala šele po njenem nastanku.
Tabela 8. Nadomestne dobave in čas vzpostavitve alternativ
 Vir: lastna presoja na podlagi analiz IEA, 2021 in Evropska komisija, 2025.
Analize IEA in Evropske komisije potrjujejo, da je treba nove dobave razvijati hkrati s proizvodnimi postopki in potrebami kupcev. Prednost mora dobiti nadomestitev komponent, ki ustavljajo največ industrijske proizvodnje (IEA, 2021); (IEA, 2024); (IEA, 2026); (Evropska komisija, 2025).
V Evropi že nastajajo konkretne zmogljivosti. Neo je septembra 2025 odprl obrat magnetov v Narvi; objavljeni fazni načrt omenja 2.000 ton letno v prvi fazi in nadaljnjo širitev. Odprtje in vzorci za kvalifikacijo niso dokaz dosežene polne letne proizvodnje. Solvay je poročal o širitvi predelave redkih zemelj v La Rochellu. Oboje zmanjšuje vrzel, vendar je treba zagotoviti tudi vhodne rude, ločevanje težkih redkih zemelj, zlitine, opremo in kupčevo kvalifikacijo (Neo, 2025); (Solvay, 2025).
Pri inverterjih je položaj ugodnejši. IEA za Evropo v letu 2025 navaja približno 95 GW proizvodnih zmogljivosti ob okoli 90 GW dobav na evropski trg. Obstaja torej osnova za širitev proizvodnje, vendar je treba zagotoviti ustrezne modele in elektronske komponente. Ta primer kaže, da mora evropski odziv razlikovati med verigami, kjer je mogoče hitro povečati obstoječo ponudbo, in tistimi, ki jih je treba skoraj v celoti zgraditi (IEA, 2026).
Recikliranje je nujno za dolgoročno odpornost, a ne more takoj nadomestiti vseh primarnih dobav: veliko baterij, motorjev in vetrnih naprav je še v uporabi, zbiranje in izločanje materialov sta omejena, potrebna je tudi predelava. Strateške zaloge lahko premostijo motnjo, ne morejo pa trajno nadomestiti dobavnega toka. Prednost imajo certificirani materiali in komponente, ki dejansko ustavljajo proizvodnjo (IEA, 2024); (IEA, 2026).
Evropske strateške odvisnosti: institucionalne diagnoze in izvedbena vrzel
Zgodnja prepoznava odvisnosti in nezadostna industrijska koordinacija
Evropska komisija je osrednje odvisnosti opredelila več let pred kitajskimi izvoznimi omejitvami iz leta 2025. Analiza Strategic dependencies and capacities iz leta 2021 je med več kot 5.000 proizvodi izločila 137 proizvodov v občutljivih industrijskih ekosistemih, pri katerih je bila EU močno uvozno odvisna. Kitajska je predstavljala približno 52 % vrednosti njihovega uvoza. Pri 34 proizvodih je Komisija ocenila posebej omejene možnosti diverzifikacije ali nadomestitve z evropsko proizvodnjo. Ta pregled je opredelil izhodiščni obseg ranljivosti, ne stanja v letu 2025 (Evropska komisija, 2021).
Poglobljena presoja Komisije iz leta 2022 je opozorila predvsem na redke zemlje, magnezij in fotonapetostne panele: svetovna proizvodnja je skoncentrirana na Kitajskem, kratkoročne možnosti zamenjave pa so omejene. Ugotovitev je bila industrijsko specifična. Evropska podjetja potrebujejo zanesljivo predelavo in proizvodnjo komponent poleg dostopa do rud. Iz analize izhaja zahteva, da se varnost dobav preverja po posameznih stopnjah verige in ne samo po državi neposrednega prodajalca (Evropska komisija, 2022).
Draghijevo poročilo iz leta 2024, pripravljeno na pobudo predsednice Komisije, je povezalo te odvisnosti s širšo izgubo evropske konkurenčnosti. Posebej je izpostavilo odsotnost usklajene strategije od raziskovanja nahajališč do recikliranja ter razdrobljenost financiranja in nacionalnih industrijskih politik. Dobavne odvisnosti omejujejo tudi politično avtonomijo: dobavitelj lahko selektivno pritisne na posamezno panogo ali državo in s tem oslabi skupno evropsko stališče. Poročilo je strokovna podlaga, zato njegove ocene ločujemo od formalno sprejetih odločitev Komisije (Draghi, 2024).
Za strateško presojo so pomembne tri razlike. Prva je razlika med evropskim povpraševanjem, ki ga politika spodbuja hitro, in evropsko ponudbo, ki nastaja počasneje. Druga je razlika med lokacijo končne tovarne in poreklom njenih ključnih vhodov. Tretja je razlika med odobritvijo projekta in njegovo sposobnostjo dobaviti certificiran proizvod po vzdržni ceni. Na teh treh področjih se odloča, ali industrijska politika dejansko zmanjšuje možnost zunanjega pritiska.
Analize ECB dodatno pokažejo prenos odvisnosti prek dobaviteljskih mrež. Podjetje lahko nima neposrednega poslovnega odnosa s Kitajsko, vendar je njegova proizvodnja odvisna od kitajskega materiala pri dobavitelju druge ali tretje ravni. Zato mora industrijska politika spremljati kritično komponento do predelovalca, tudi kadar jo podjetje kupuje pri evropskem distributerju (ECB, 2025).
Evropa za odvisnosti ve že več let. Njena ključna slabost je, da jih ni pravočasno pretvorila v skupni izvedbeni program članic z določenimi investitorji, kupci, financiranjem in roki. Institucionalna pozornost je ustvarila veliko dokumentov; industrijska izvedba pa še ni zagotovila alternativ najpomembnejšim kitajskim dobavam (Draghi, 2024).
Finančna vzdržnost alternativnih dobavnih verig
McKinseyjeva analiza evropskih energetskih dobavnih verig iz leta 2022 opozarja, da so motnje hkrati materialne, tehnološke, logistične in kadrovske. Konkurenčnost domače proizvodnje je odvisna od celotnega ekosistema dobaviteljev, obsega proizvodnje in zasnove razpisov. Če naročnik upošteva samo najnižjo nabavno ceno, evropski proizvajalec težko pokrije stroške vzpostavitve alternativne verige. Za obravnavano strateško vprašanje je bistveno priporočilo, da se razvoj proizvodnje, nabave in infrastrukture načrtuje skupaj (McKinsey, 2022).
Novejši McKinseyjev Global Materials Perspective 2025 ugotavlja, da se geografska koncentracija pri več surovinah ohranja oziroma povečuje kljub novim spodbudam in trgovinskim omejitvam. Kitajska podjetja povečujejo prisotnost tudi zunaj Kitajske. Zato dobava iz druge države še ne zagotavlja neodvisnega vira: preveriti je treba lastništvo, nadzor predelave, tehnologijo in pogodbeno pravico do proizvodnje. Nizke cene materialov obenem zmanjšujejo privlačnost novih investicij, čeprav je njihova strateška vrednost velika (McKinsey, 2025).
CEPS v študiji Reducing supply risks for critical raw materials iz leta 2024 podpira kombinacijo evropske primarne in sekundarne proizvodnje, materialne učinkovitosti, nadomestnih tehnologij in mednarodnih partnerstev. Domače rudarjenje omejujejo dovoljenja, usposobljen kader, sprejemljivost za lokalno okolje in dostop do kapitala. To pomeni, da EU potrebuje več vzporednih poti: lastno predelavo, partnerske rudnike, recikliranje ter tehnično potrjene nadomestke za najbolj kritične uporabe. Zaloge so most do novih dobav in morajo biti povezane s potrebami konkretnih proizvodnih linij (CEPS, 2024).
Bruegel v pregledu geopolitičnih premikov iz leta 2025 daje večjo težo partnerski trgovini, recikliranju, zalogam in razvoju nadomestnih materialov; opozarja tudi na stroške širokih domačih proizvodnih ciljev. To je pomembna razlika v priporočilih. Evropska proizvodnja vseh surovin ne bi bila gospodarna. Lastna presoja tega poročila je, da mora EU kljub temu vzdrževati domače zmogljivosti na ozkih grlih, pri katerih bi izpad dobave ustavil velik del strateške industrije. Partnerska trgovina in evropska predelava sta zato dopolnjujoči se nalogi (Bruegel, 2025).
IEA v analizi iz septembra 2026 obravnava strošek razpršitve kot premijo za varnost dobav. Pri magnetnih redkih zemljah ocenjuje približno 60 mrd USD potrebnih investicij v naslednjem desetletju za diverzificirane verige, ki bi zadostile predvidenemu povpraševanju zunaj Kitajske leta 2035. Ocena se nanaša na širši mednarodni obseg. Za EU je njen pomen v ekonomiki ukrepanja: razmeroma majhen trg kritičnih inputov podpira zelo veliko industrijsko proizvodnjo, zato lahko omejena ciljana podpora prepreči nesorazmerno velike prekinitve (IEA, 2026).
Evropski program mora financirati delujočo dobavno verigo, ne zgolj gradnje posamezne tovarne. Obrat potrebuje stabilno povpraševanje, dostopno energijo in dovolj časa za zagon. Če mu po odprtju cenovni padec ali izguba naročil onemogoči poslovanje, javna pomoč ni dosegla strateškega namena.
Doseženi rezultati: počasna diverzifikacija in vztrajna koncentracija
Evropsko računsko sodišče je v posebnem poročilu 04/2026 ugotovilo, da diverzifikacija uvoza kritičnih surovin še ni dala oprijemljivih rezultatov. Strateška partnerstva so izboljšala sodelovanje, njihov prispevek k zanesljivi oskrbi pa ostaja omejen. Domačo proizvodnjo in recikliranje še naprej zavirajo finančne in upravne ovire; več strateških projektov bo težko prispevalo k oskrbi do leta 2030. Revizija izpostavlja tudi pomanjkljivo spremljanje vpliva evropskega financiranja na dejansko ponudbo materialov (Evropsko računsko sodišče, 2026).
Podobna razlika med ambicijo in izvedbo se kaže pri polprevodnikih. Revizija evropske strategije za čipe iz leta 2025 ocenjuje, da je doseganje 20-odstotnega deleža svetovne proizvodnje do leta 2030 zelo malo verjetno. Navaja projekcijo Komisije iz julija 2024, ki je predvidela le 11,7-odstotni delež. Opozarja na počasno izvajanje, veliko odvisnost od nekaj velikih projektov in omejen vpliv Komisije na zasebne investicijske odločitve. Ta primer kaže, da ambiciozen evropski cilj sam po sebi ne ustvari konkurenčne proizvodne lokacije (Evropsko računsko sodišče, 2025).
Hkrati obstajajo konkretni premiki: nova proizvodnja magnetov v Narvi in širitev predelave redkih zemelj v La Rochellu kažeta, da je gradnja evropskih vmesnih stopenj mogoča. Vendar nekaj projektov še ne pokriva celotne verige ali potreb vseh kupcev. Za strateško oceno je odločilen njihov komercialni obseg po kvalifikaciji, zagotovljena surovinska osnova in sposobnost nadaljnje širitve. Te projekte je treba obravnavati kot začetna jedra evropskih dobavnih verig (Neo, 2025); (Solvay, 2025).
Podatki te analize za leto 2025 potrjujejo vztrajno koncentracijo: Kitajska je predstavljala 92,6 % uvoza iz držav zunaj EU izbrane skupine magnetov redkih zemelj, 90,0 % litij-ionskih baterij in 98,6 % fotonapetostnih modulov. To so različne proizvodne verige, zato ukrepi ne morejo biti enaki. Pri magnetih je prednostna izgradnja specializiranih predelovalnih in proizvodnih stopenj. Pri baterijah je poleg celic potrebna osnova materialov. Pri fotonapetostnih panelih končno sestavljanje v Evropu brez lastne proizvodnje celic in rezin ohranja skoraj popolno odvisnost od kitajskih dobav.
Evropski odziv je glede na resnost industrijskega zaostajanja nezadosten. Predpisi in izbor projektov so se pomaknili naprej, toda razpoložljive alternativne dobave ostajajo premajhne. Razkorak med odločnimi političnimi nastopi in proizvodno pripravljenostjo zmanjšuje verodostojnost grožnje s trgovinsko vojno. EU bi zaostrovanje začela, še preden je zagotovila industrijsko podlago za obvladovanje povračilnih ukrepov.
Izvedbena vrzel zahteva spremembo merila uspeha. Število strategij, partnerstev ali odobrenih projektov je treba nadomestiti s spremljanjem ton ustrezno potrjenega materiala, dobavljenih komponent, pogodbeno zagotovljenih količin in časa, potrebnega za prehod na drugi vir. Odločilno vprašanje je, koliko evropske proizvodnje lahko ob izpadu največjega dobavitelja deluje naprej.
Evropske dobavne verige kot jedro industrijske odpornosti
Sprejeti ukrepi Komisije in njihove izvedbene omejitve
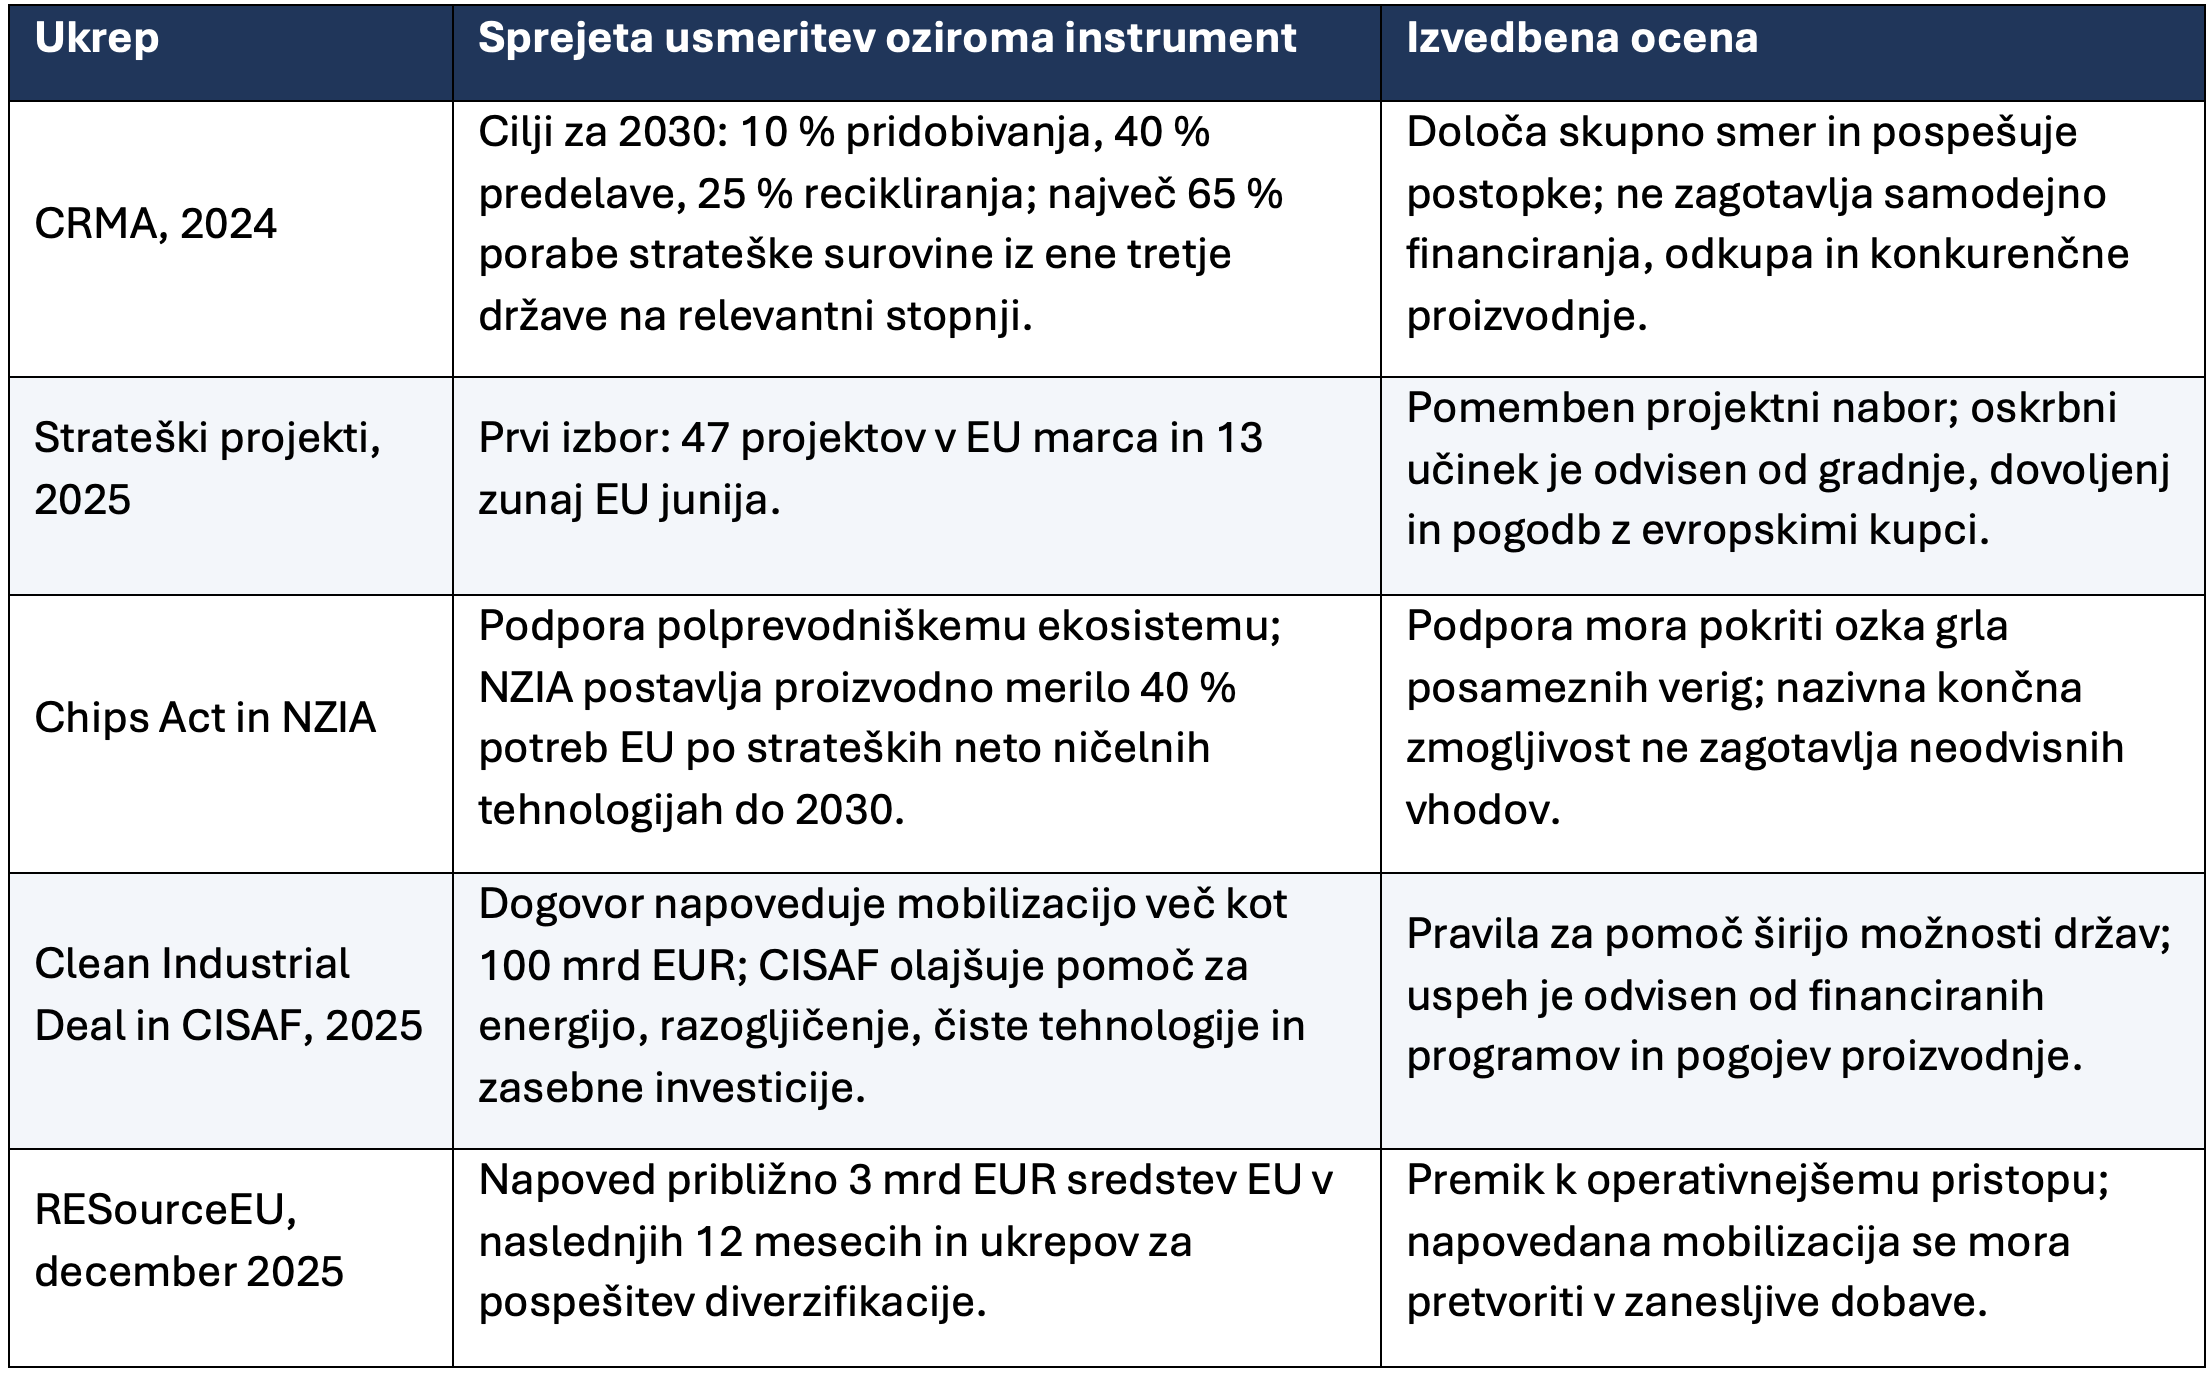
Tabela 9 povzema ključne evropske ukrepe. Njihovo število ustvarja vtis obsežnega odziva, toda skupna slabost ostaja razdrobljenost izvedbe. Komisija je sprejela pomembne okvire in napovedala sredstva, ni pa še zagotovila povezanega programa, ki bi članice, investitorje in kupce usmeril v pravočasno izgradnjo celotnih industrijskih verig.
Tabela 9. Evropski ukrepi za industrijsko odpornost in stanje izvedbe
 Vir: pregled ukrepov Evropske komisije in lastna ocena izvedbe (Evropska komisija, 2024); (Evropska komisija, 2025); (Evropska komisija, 2025).
Evropska komisija je z aktom o kritičnih surovinah, izborom strateških projektov, dogovorom o čisti industriji in prožnejšimi pravili državnih pomoči razširila možnosti za ukrepanje. Ključno vprašanje zdaj ni nov dokument, temveč povezava teh instrumentov v financirane projekte z zagotovljenimi kupci in dobavami (Evropska komisija, 2024); (Evropska komisija, 2025); (Evropska komisija, 2025); (Evropska komisija, 2025).
Težava torej ni popolna odsotnost evropskega denarja ali pravil. Težava je, da razvojna sredstva niso dovolj osredotočena, usklajena in vezana na vzpostavitev manjkajočih industrijskih ekosistemov. Tudi sprostitev državnih pomoči sama po sebi ne zagotovi, da bodo vse članice sposobne financirati strateške naložbe. Brez močnejše skupne izvedbe bo evropska politika še naprej proizvajala več obljub kot zanesljivih dobav.
Generalni problem pa je, da dokler se financiranje strateško pomembnih velikih projektov izvaja prek sistema javnih naročil, je jasno, da se tudi najboljše želje razvodenijo ob formalnih procedurah in omejitvah pri javnem naročanju. V primeru panevropskih strateških projektov so potrebna neposredna naročila in pogodbe s kvalificiranimi podjetji (kot v ZDA ali Kitajski), sofinancirana iz centralnega evropskega proračuna.
Primerjava s Kitajsko in ZDA: obseg podpore in prevzem tveganja
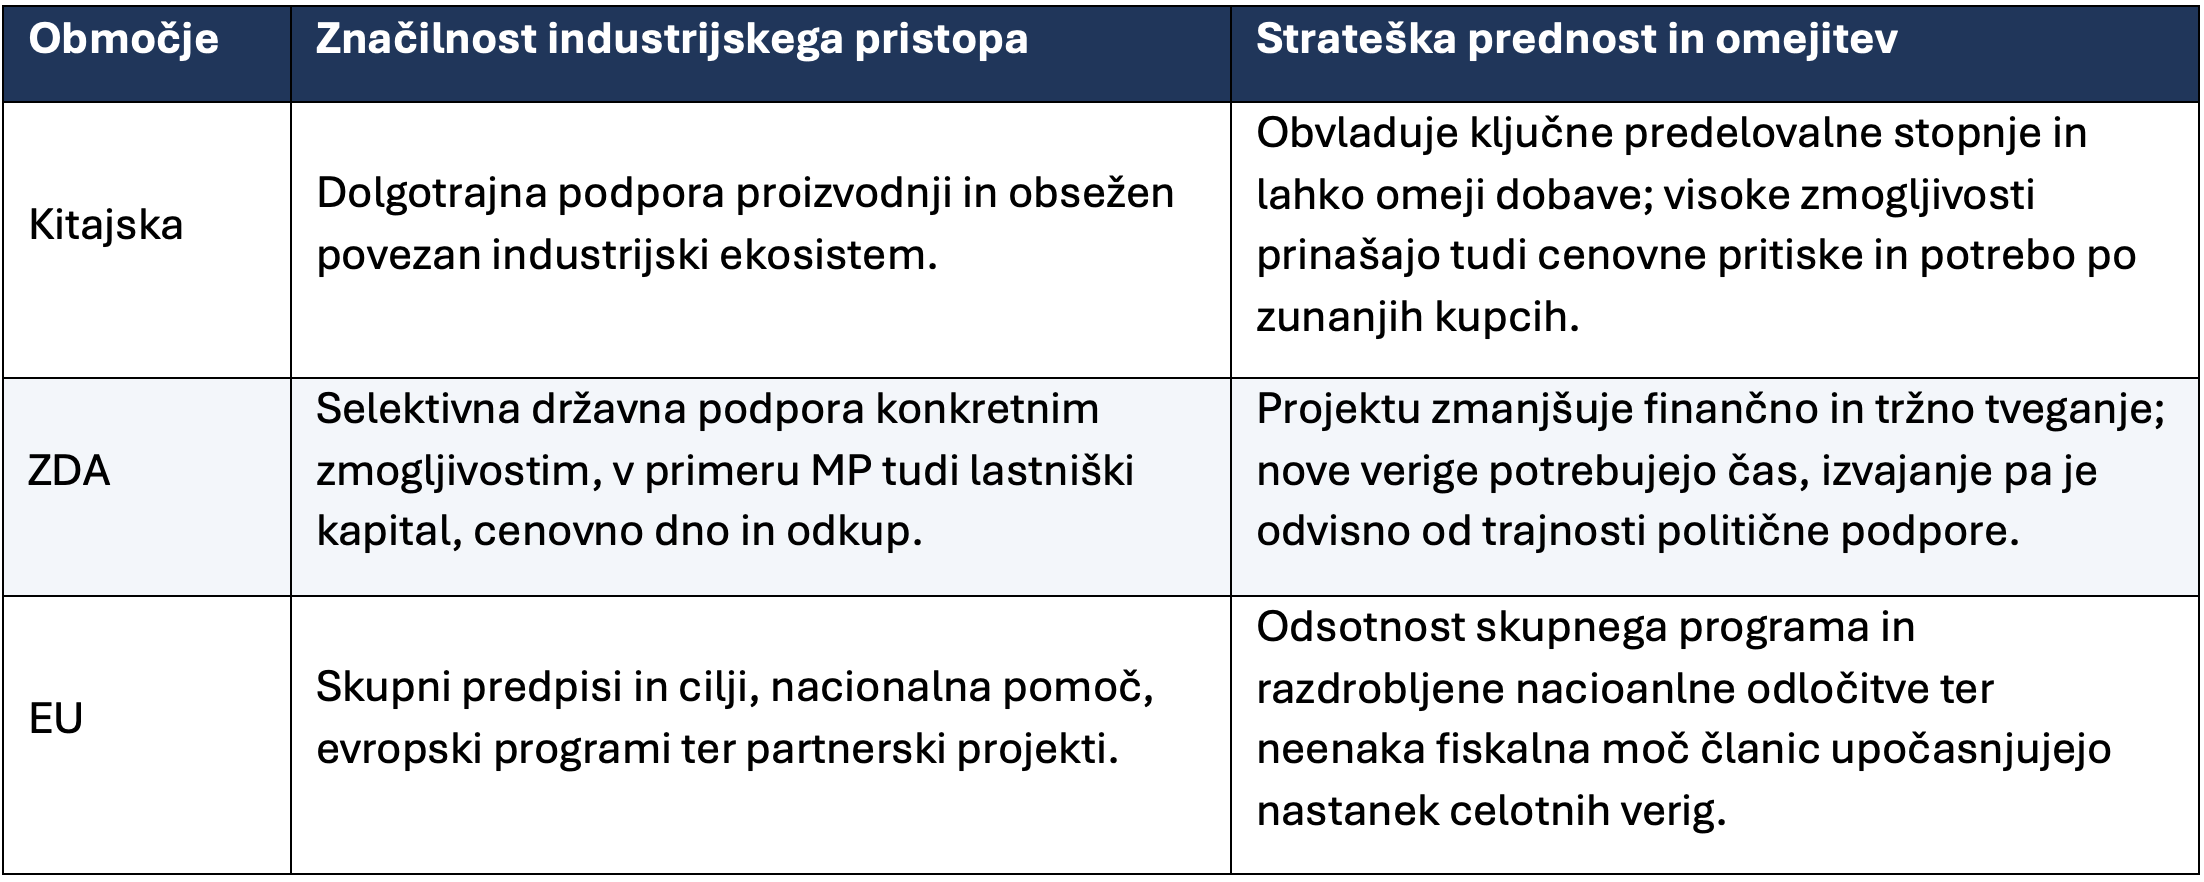
Kitajski pristop je dolgoročen in proizvodno usmerjen: povezuje podporo podjetjem, predelovalne zmogljivosti in končne industrijske kupce. OECD-jeva baza MAGIC za velika proizvodna podjetja ugotavlja, da so kitajska podjetja med letoma 2005 in 2024 v povprečju prejemala od tri- do osemkrat več državne podpore kot primerljiva podjetja v regijah OECD. Gre za zajeta podjetja in instrumente podpore. Ugotovitev pa jasno kaže dolgotrajno razliko v intenzivnosti državnega angažmaja (OECD, 2026).
Ameriški primer MP Materials pokaže neposrednejši prevzem tržnega tveganja. Dogovor z obrambnim ministrstvom iz julija 2025 vključuje 400 mio USD naložbe v prednostne delnice, desetletno cenovno dno 110 USD/kg za NdPr in desetletno zagotovilo odkupa magnetov iz novega obrata. Napovedani zagon nove zmogljivosti je predviden za leto 2028. Paket povezuje financiranje, ceno in kupca; to je močnejša podlaga za investicijsko odločitev kot sama oznaka strateškega projekta (MP Materials, 2025).
Tabela 10 primerja, kako tri gospodarske sile spreminjajo strateške cilje v proizvodne zmogljivosti. Odločilna razlika je prevzem investicijskega in tržnega tveganja. Evropski okvir ostaja bolj razdrobljen, zato počasneje poveže financiranje z dejansko proizvodnjo in dolgoročnim kupcem. Tabela razkriva bistveno razliko v izvedbi. Kitajska je prednost gradila z dolgotrajnim povezovanjem proizvodnje in državne podpore, ameriški primer pa investitorju zagotavlja kapital, cenovno varnost in odkup. EU mora od politične opredelitve prioritet preiti k primerljivo konkretnim obveznostim. Sam status strateškega projekta ne zadošča, da bo obrat zgrajen, konkurenčen in dolgoročno oskrboval evropske kupce (OECD, 2026); (MP Materials, 2025); (Draghi, 2024).
Tabela 10. Primerjava industrijskih pristopov Kitajske, ZDA in EU
 Vir: lastna primerjava na podlagi OECD, MP Materials in Draghijevega poročila (Draghi, 2024).
Prednostna izgradnja evropskih proizvodnih verig
Prva prednostna naloga je evropska veriga magnetov: ločevanje redkih zemelj, metalizacija, zlitine, magneti in recikliranje, podprti s partnerskimi viri rude. Druga je baterijska veriga, zlasti prečiščevanje grafita ter anodni in katodni materiali. Tretja so izbrane specialne kovine, močnostna elektronika in farmacevtske učinkovine. Prednost naj dobijo stopnje, pri katerih je kombinacija koncentracije dobav, časa zamenjave in vpliva na evropsko proizvodnjo največja.
Za vsako prednostno verigo naj Komisija z vladami in industrijo oblikuje izvedbeni konzorcij: določen vodilni investitor, lokacije, potrjena tehnologija, potrebna infrastruktura ter kupci, ki podpišejo dolgoročne pogodbe. Podpora naj pokriva utemeljeno finančno vrzel ter se izplačuje po doseženih mejnikih gradnje, kvalifikacije in dobave. Kjer cenovna nestanovitnost onemogoča financiranje, so smiselni pregledni pogodbeni cenovni mehanizmi s časovno omejitvijo in delitvijo presežnih prihodkov.
Evropsko povpraševanje mora postati zanesljiva osnova teh investicij. Javna naročila, energetske dražbe in programi za strateške industrije naj vrednotijo sledljivost, razpršenost kritičnih inputov, servisiranje in zanesljivost dobave. Zahteve morajo preverjati dejansko poreklo ključne komponente. Evropska končna montaža, ki ostaja v celoti odvisna od istega kitajskega vmesnega proizvoda, ne dosega cilja odpornosti.
Obenem je treba izboljšati stroške proizvodnje: dolgoročna dostopna oskrba z elektriko in plinom po konkurenčnih cenah, učinkoviti postopki dovoljevanja, infrastruktura in usposabljanje kadrov. Investicijska pomoč brez vzdržnih tekočih stroškov lahko ustvari subvencionirano zmogljivost brez trajne proizvodnje. Skupni evropski instrument je posebej pomemben za manjše članice, saj odpornost skupnega trga ne sme biti odvisna samo od fiskalne moči držav, v katerih je obrat.
Časovni načrt in merila uspešnosti
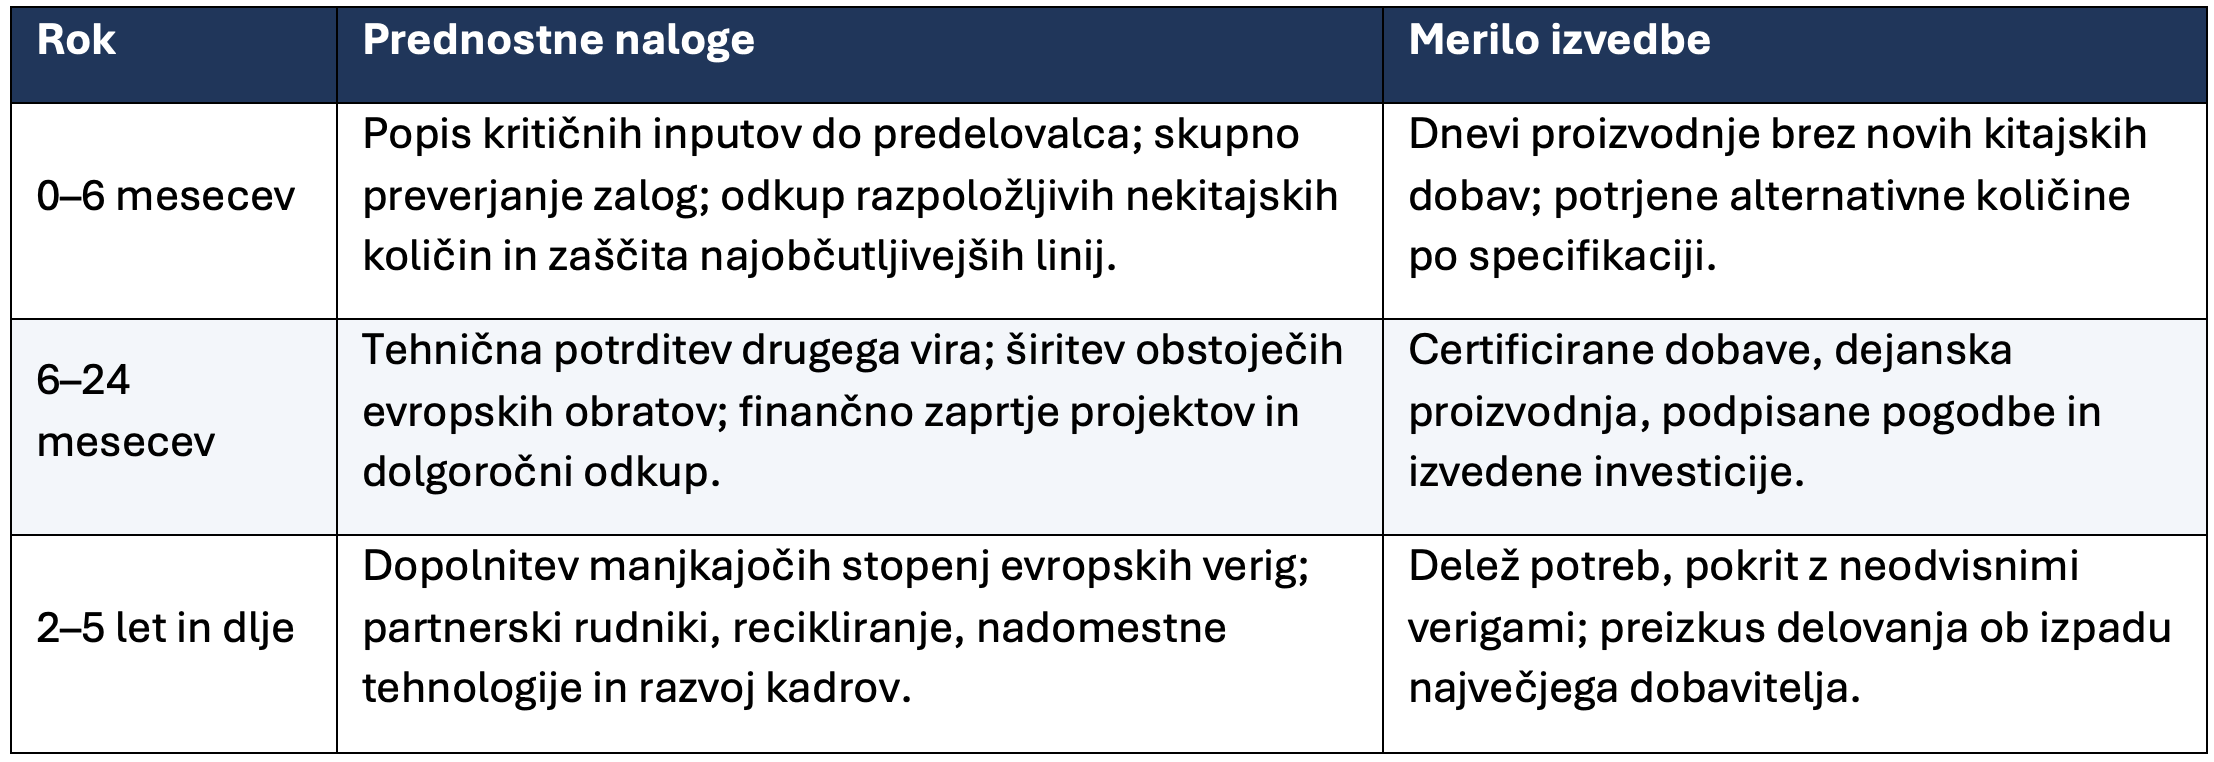
Tabela 11 postavlja vrstni red ukrepov: najprej zavarovanje tekoče proizvodnje, nato širitev obstoječih alternativ in dolgoročno izgradnja manjkajočih evropskih verig. Takšno zaporedje je nujno, ker zalog ni mogoče uporabljati kot trajno rešitev, novih tovarn pa ni mogoče zagnati čez noč.
Tabela 11. Časovni načrt izgradnje evropskih dobavnih verig
 Vir: Lastna priporočila.
Letni pregled naj za vsako verigo objavi pet kazalnikov: delež dobav iz največje države, delež tehnično potrjene evropske proizvodnje, pogodbeno zagotovljene partnerske količine, čas zamenjave vira in strošek zagotovljene rezervne dobave. Evropska proizvodnja naj ima prednost tam, kjer zagotavlja največjo kontinuiteto strateških dejavnosti glede na vložena javna sredstva.
Evropa mora zgraditi lastne dobavne verige, preden njihovo odsotnost preizkusi v trgovinski vojni. To zahteva skupni denar, politično usklajevanje, dostopno energijo in dolgoročna naročila. Trgovinska zaščita lahko podpre tak program, ne more pa ga nadomestiti. Brez njega tvega EU, da bo z omejevanjem kitajskega uvoza podražila in ohromila prav industrijo, ki jo želi zaščititi.
Sklep: Trgovinska vojna bi evropsko razvojno vrzel še poglobila
Kitajska ima večjo neposredno izvozno izpostavljenost: 496,2 mrd EUR proti 199,5 mrd EUR EU, merjeno po poročevalcih izvoza v letu 2025. Največje posamezne kitajske postavke so baterije, prenosniki, telefoni, baterijski avtomobili, sončni moduli in pretvorniki; pri EU oprema za proizvodnjo polprevodnikov, letala, zdravila in določeni avtomobili. Tržna odvisnost posameznega proizvoda je lahko bistveno večja od agregatne.
Ključna asimetrija je v sposobnosti nadaljevati proizvodnjo. Kitajska ima širšo domačo dobaviteljsko mrežo in več možnosti za preusmerjanje dela prodaje. EU pa je pri več kritičnih komponentah odvisna od dobavitelja, proti kateremu bi uvedla ostrejše ukrepe. Kitajska bi plačala visoko ceno izgubljenega trga; Evropa bi tvegala hkratno izgubo naročil, proizvodnje in prihodnjih investicij.
Posledice za Evropo bi bile posebej boleče, če bi kitajske omejitve trajale dlje od razpoložljivih zalog. Sledili bi zastoji, višji stroški, zamude naročil in pritisk na zaposlovanje. Del kupcev bi prešel k proizvajalcem zunaj EU, kar bi začasni dobavni šok pretvorilo v trajnejšo izgubo tržnega položaja. Trgovinska vojna bi tako lahko pospešila evropsko konkurenčno zaostajanje.
Evropska komisija in države članice morajo zato pred zaostrovanjem pojasniti, katere kritične dobave lahko nadomestijo, s katerimi zmogljivostmi in v kakšnem času. Dokler tega ne podprejo s skupnim izvedbenim in finančnim programom, je tveganje trgovinske eskalacije zelo asimetrično. Odločni govori in pisma politikov ne ustvarjajo industrijske odpornosti. Sedanje razmere zahtevajo popolni razvojni preobrat, trgovinska konfrontacija brez njega je veliko tveganje za evropsko industrijo in blaginjo.
Viri
- ACEA (2024), Automotive sector: direct and indirect employment in the EU
- ASML, Annual Report 2025 – Financials
- Baldwin, CEPR (2024), China is the world’s sole manufacturing superpower
- Bogmans idr., IMF (2026), Macroeconomic Effects of Rare Earths Supply Chain Disruptions
- Bruegel (2025), Geopolitical shifts
- CEPS (2024), Reducing supply risks for critical raw materials
- CLEPA (4. 6. 2025), Urgent action needed as China’s export restrictions disrupt supply chains
- Draghi (2024), The future of European competitiveness, Part A
- ECB (2025), How vulnerable is the euro area to restrictions on Chinese rare earth exports?
- ECB (2025), Unveiling the hidden costs of critical dependencies
- EPRS (24. 11. 2025), China’s rare-earth export restrictions
- Euronews (2026), Germany and France agree new trade tool to counter China
- Eurostat – letni tečaji EUR/USD
- Eurostat Comext – DS-045409
- Evropska komisija (2021), Strategic dependencies and capacities
- Evropska komisija (2022), Updated in-depth review of Europe’s strategic dependencies
- Evropska komisija (2025), Clean Industrial Deal
- Evropska komisija (2025), Clean Industrial Deal State Aid Framework
- Evropska komisija (2025), RESourceEU Action Plan, COM(2025)945
- Evropska komisija (2025), Strategic projects in third countries
- Evropska komisija (28. 2. 2025), Critical Medicines Alliance – Strategic Report
- Evropska komisija, Critical Raw Materials Act
- Evropsko računsko sodišče (2025), The EU’s strategy for microchips, SR 12/2025
- Evropsko računsko sodišče (2026), Critical raw materials for the energy transition, SR 04/2026
- IEA (2021), Mineral requirements for clean energy transitions
- IEA (2024), Recycling of Critical Minerals
- IEA (2026), A mineral security premium as insurance against supply disruptions
- IEA (2026), Designing an effective strategic stockpiling system for critical minerals
- IEA (2026), Energy Technology Perspectives – Supply chain risks
- IEA (2026), Global Critical Minerals Outlook – Executive summary
- IEA (2026), Global EV Outlook – Manufacturing and trade
- IEA (2026), Inverter supply chains and cybersecurity
- IEA (2026), Rare Earth Elements – Executive summary
- Kiel (2024), What if? The Effects of a Hard Decoupling from China on the German Economy
- McKinsey (2022), Building resilient supply chains for the European energy transition
- McKinsey (2025), Global Materials Perspective 2025
- MP Materials (10. 7. 2025), Partnership with the Department of Defense
- Neo (22. 9. 2025), Permanent magnet facility in Narva
- OECD (2026), Industrial subsidies reach highest levels since the global financial crisis
- Safran, LEAP-1C – engine for the C919
- Sandkamp, Kiel Policy Brief 176 (2024), EU–China Trade Relations
- Solvay (2025), European rare earths production capacity expansion
- Svet EU (2024), Net-Zero Industry Act
- UN Comtrade – podatki in metodologija
- WindEurope (2025), Europe’s Wind Energy Workforce Report
_______
Opomba: Pri zbiranju in obdelavi statističnih podatkov in pri povzemanju drugih analiz je bila uporabljena pomoč umetne inteligence (GPT-6 Astra Extra High).


You must be logged in to post a comment.