Se je tehnološki balon že povsem izpraznil?

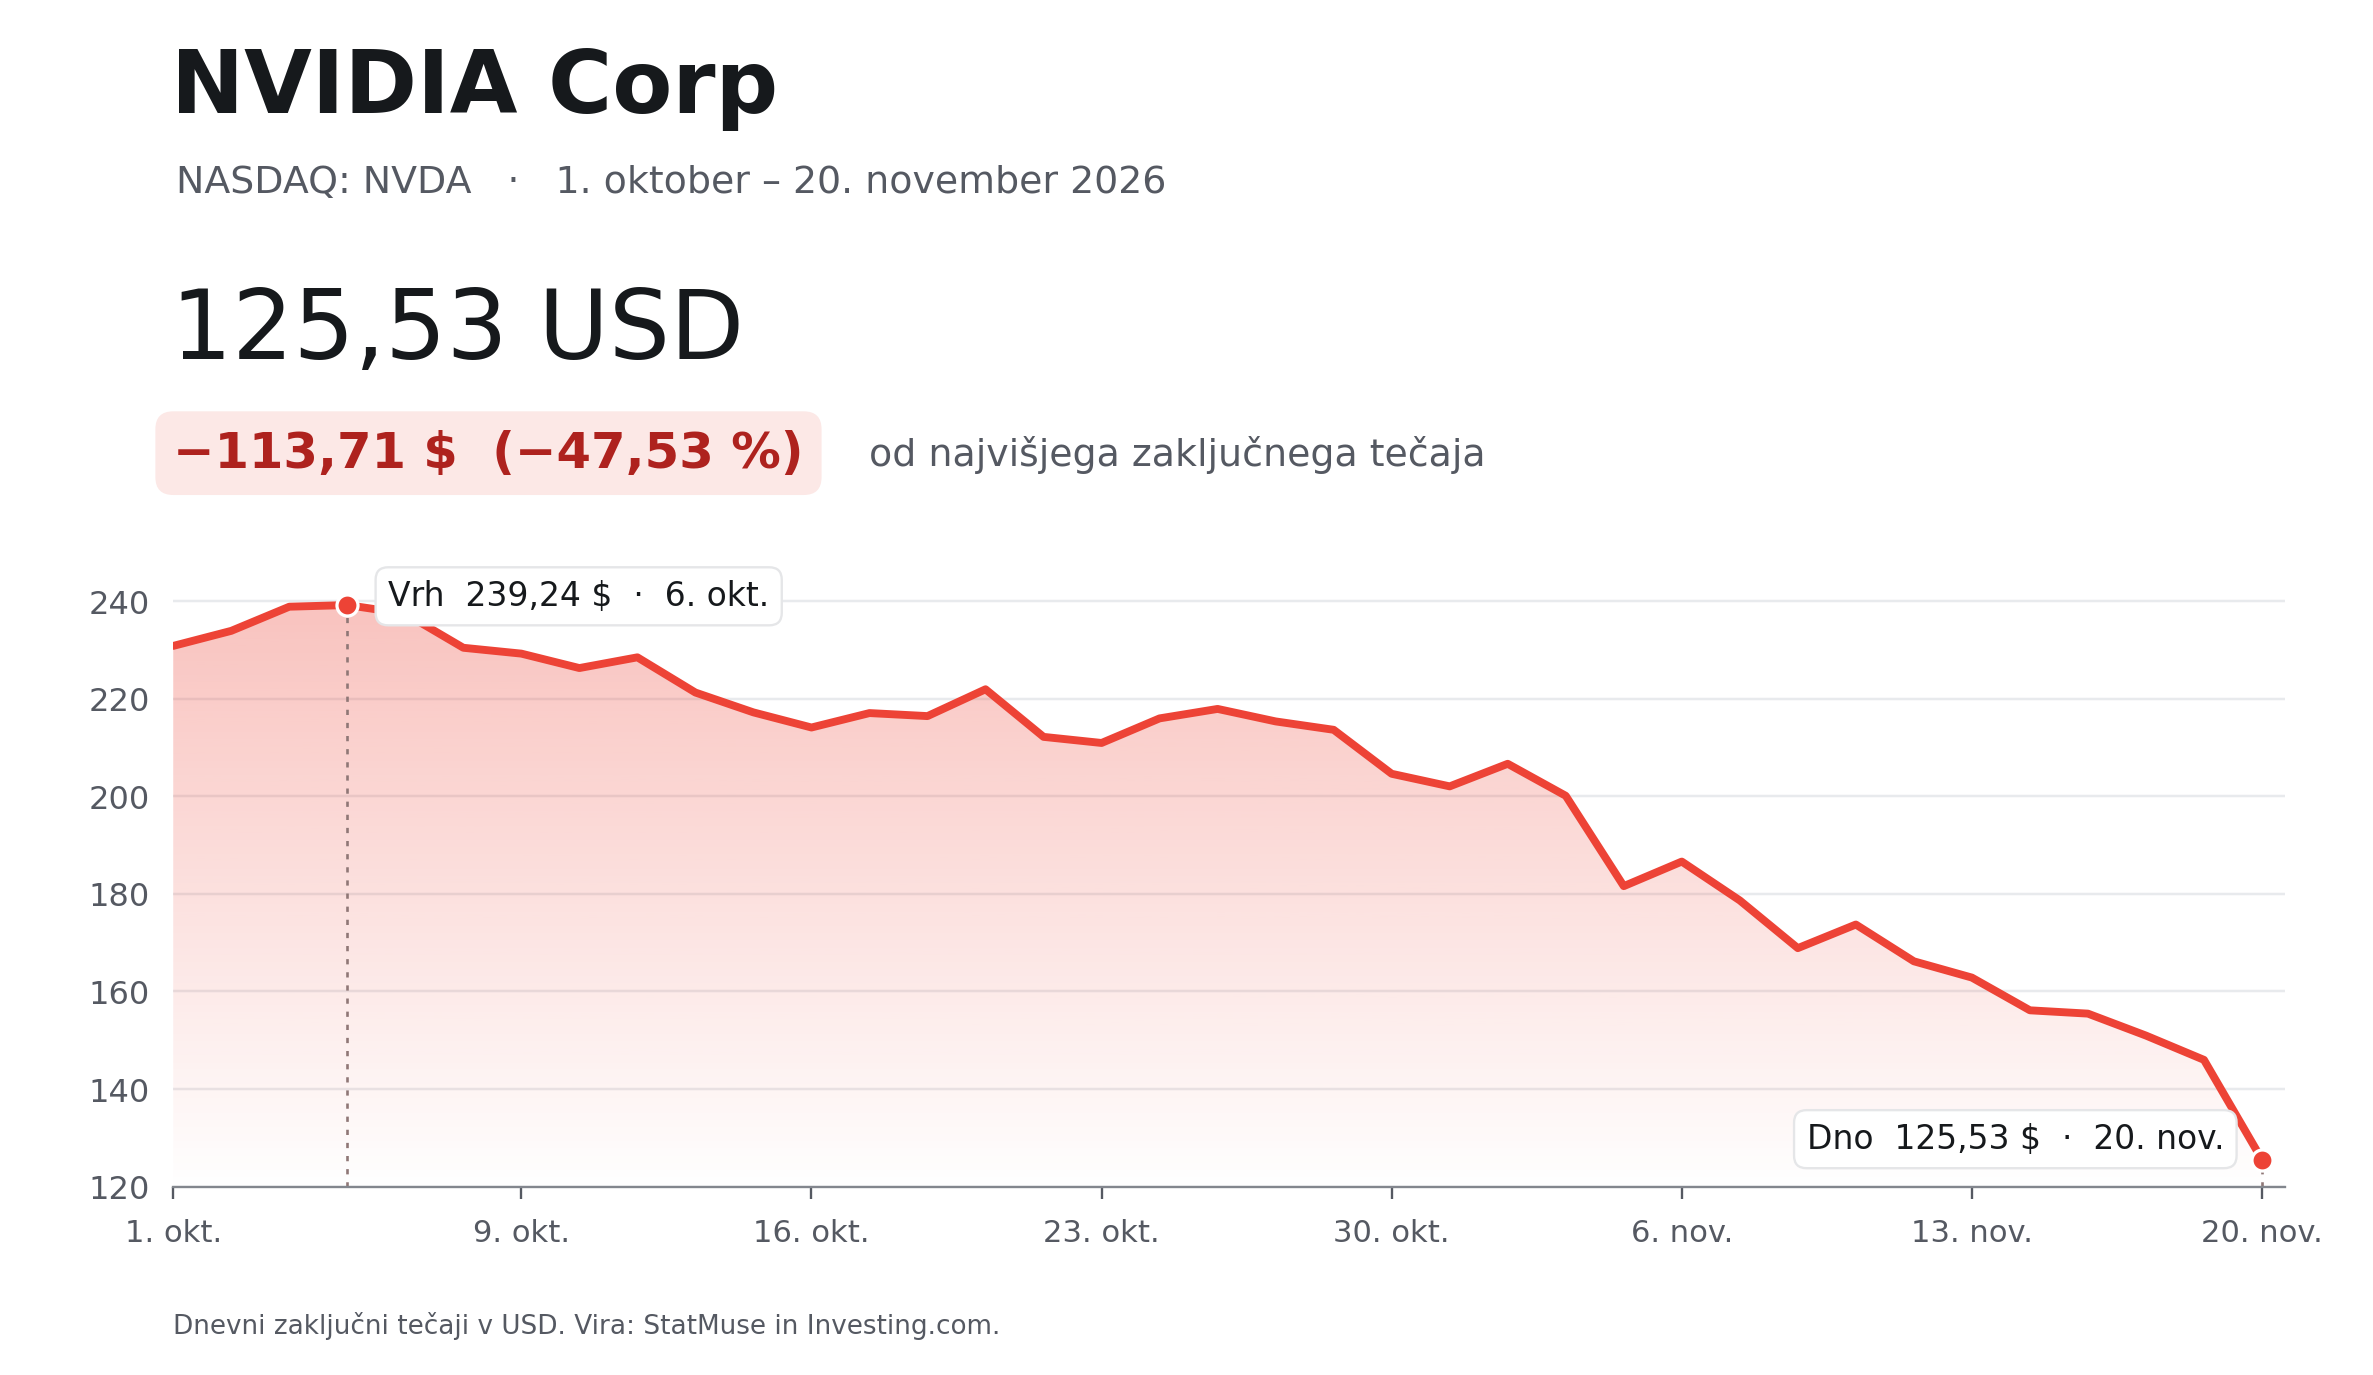
Med 6. oktobrom in 20. novembrom 2026 je delnica Nvidie zdrsnila z 239,24 na 125,53 dolarja in izgubila 47,5 % vrednosti. Nasdaq je v istem obdobju izgubil približno 18 %, samo v zadnjem tednu pa 10 %. V petek so delnice družb Nvidia, Micron in AMD vsaka zase izgubile več kot 13 %, indeks pričakovane nihajnosti VIX pa je poskočil za tretjino. Po tako siloviti razprodaji je odboj mogoč že v nekaj trgovalnih dneh. Težje je presoditi, ali je zmanjkalo tudi prodajalcev, ki bi prvo okrevanje tečajev izkoristili za umik iz tehnoloških delnic.

Nadaljujte z branjem→

Kakšna je sploh smiselnost evropskih sredstev?

Bine Kordež

Večji infrastrukturni projekti so pri nas pogosto financirani tudi s sredstvi Evropske Unije. Ko predstavniki investitorjev navajajo finančne vire, so ta sredstva predstavljena kot nepovratna sredstva, torej kot sredstva, ki smo jih dobili praktično zastonj. Za izgradnjo drugega tira smo na primer iz EU do junija letos dobili že 390 mio eur sredstev iz skladov EU (okoli tretjina investicijskega stroška) in to se navaja kot prispevek Evropske Unije poleg državnega vložka in posojil. Posojila v višini četrtine projekta naj bi družba 2TDK praviloma odplačala s prispevki uporabnikov tira.

S stališča investitorja so sredstva EU dejansko nepovratna, pridobljena kot nekakšna oblika subvencije. A pri takšnih navedbah je potrebno odkrito povedati, da so evropska sredstva v vse večjem obsegu v bistvu sredstva slovenskih davkoplačevalcev. Država v proračun tekoče zbira denar od vplačnikov, nato pa iz zbranih sredstev med drugim vsak mesec vplača tudi okoli 60 mio eur v proračun EU, torej preko 700 mio eur letno. Ta sredstva pa nato bruseljski in domači uradniki glede na sprejete politike namenjajo za financiranje posameznih projektov. Slovenija je bila v preteklosti zaradi nižje razvitosti upravičena do večje kvote izplačil sredstev EU kot so znašala vplačila in je bila torej neto prejemnica, a ta čas se počasi izteka. V novi finančni perspektivi (7-letnem proračunu Evropske unije 2028 – 2034) bomo sicer verjetno še vedno neto prejemnica sredstev, a pozitivni saldo bo verjetno kar precej nižji kot v zadnjem proračunu.

Prihajamo torej v pozicijo, ko bodo vplačila in izplačila v EU že precej izravnana in ko bodo prejeta sredstva EU v pretežni meri dejansko pomenila proračunski izdatek države Slovenije. Torej ne bo šlo nek denar, ki so ga investitorji uspešno “izvlekli” iz EU, temveč denar, ki ga je posredno prispeval državni proračun. V takšnem smislu je potrebno tudi razumeti tovrstne finančne vire investitorjev in ne kot nekaj podarjenega iz tujine. Za podkrepitev teh navedb, poglejmo nekaj konkretnih podatkov o sredstvih Evropske Unije in sicer vse od leta 2004 ko smo vanjo vstopili.

Nadaljujte z branjem→

2,5 milijona evrov družbe DARS na napačen račun in sprenevedanje pristojnih organov

Stanko Štrajn

Iz medijev smo izvedeli, da je bil DARS žrtev spletnega ribarjenja. Spretni hekerji so dosegli, da je v petih nakazilih na napačen račun prenesel več kot 2,5 milijona evrov. Nato so nas mediji zasuli s sporočili o tem, kako policija in notranji organi nadzora preiskujejo ta primer oškodovanja javnih sredstev. Še ni znano, kolikšna bo dejanska škoda in kdo je kakor koli odgovoren za malomarno ali celo namerno škodljivo ravnanje z javnim denarjem, ker gre za zelo zahtevno problematiko, ki terja veliko natančnega preverjanja.

Nadaljujte z branjem→

Kako zelo se IMF moti pri svojih napovedih rasti

Oktobra 2008, nekaj tednov po propadu banke Lehman Brothers, je Mednarodni denarni sklad (IMF) objavil jesensko napoved gospodarske rasti. Za leto 2009 je med 117 gospodarstvi, ki jih je zajela njegova poznejša analiza, padec BDP napovedal šestim. Dejansko je BDP upadel v 56 državah. Pri teh številkah je pomemben datum. Oktobra 2008 ekonomistom sklada ni bilo več treba predvideti propada ene največjih ameriških investicijskih bank. Oceniti so morali, kaj bo njen propad pomenil za preostalo gospodarstvo.

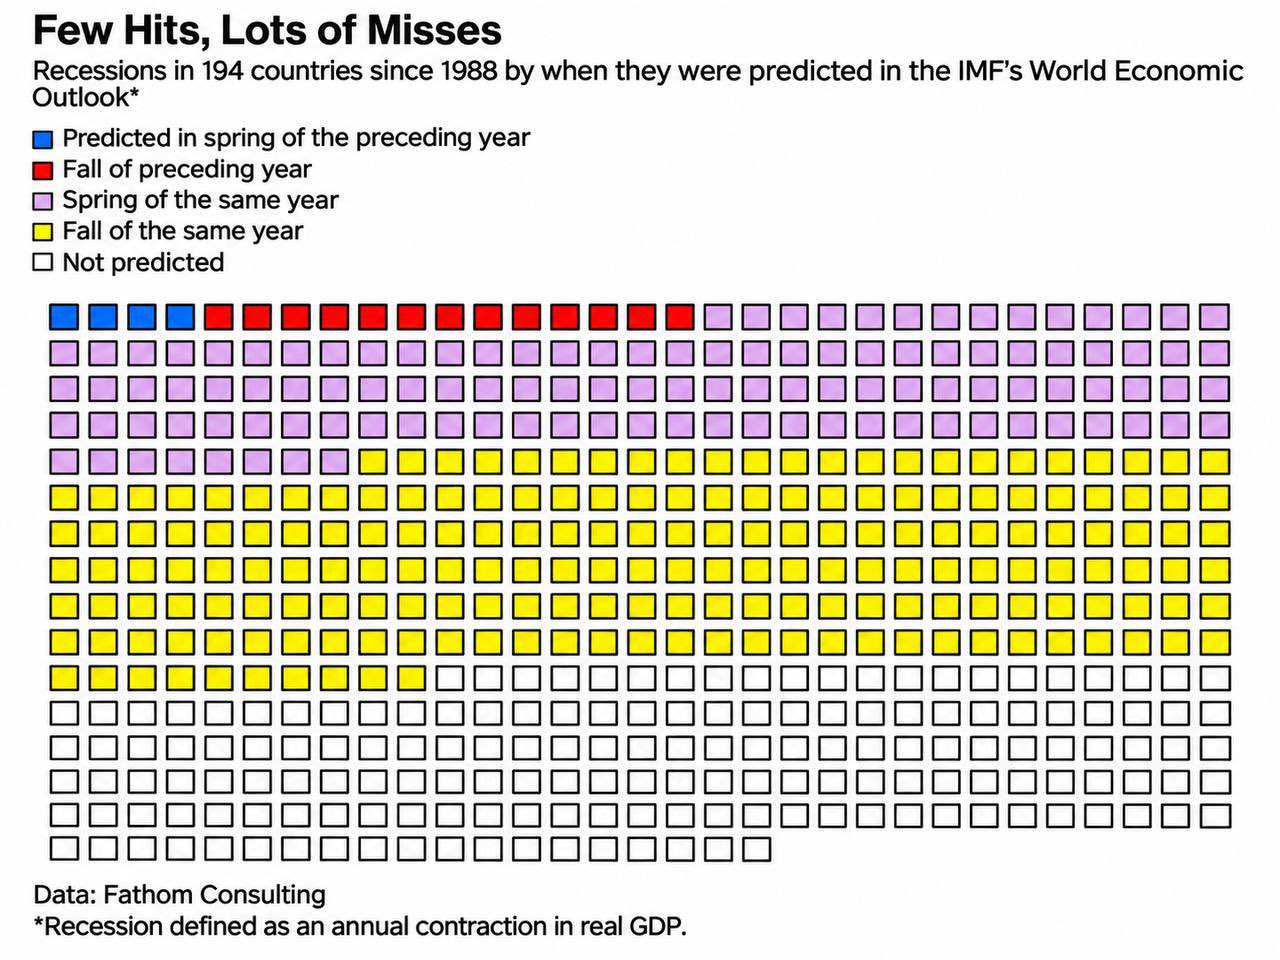
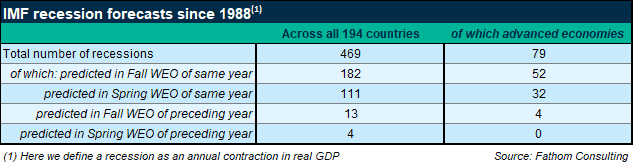
Kako značilna je bila ta napaka? Na grafu, ki ga je objavil Khazbi Budunov, vsak kvadratek predstavlja eno od 469 recesij, ki jih je Andrew Brigden naštel v 194 državah med letoma 1988 in 2018. Recesijo je opredelil kot letni padec realnega BDP. V oči padeta prvi dve barvi. Modri so štirje kvadratki, rdečih je trinajst. Budunov od tod dobi 17 recesij, napovedanih leto vnaprej. Toda Brigdenova izvirna tabela šteje zadetke ob vsakem izidu napovedi. Aprila prejšnjega leta je IMF pravilno napovedal štiri recesije, oktobra pa 13 od 469 oziroma 2,8 %. Seštevek dveh izdaj nam ne pove, koliko različnih recesij je sklad videl vnaprej.

Grafika: Bloomberg. Podatki: Fathom Consulting. Budunovova objava

Nadaljujte z branjem→

Evropska energetska in podnebna politika proti zakonom fizike in zdravi pameti

Evropa sanja o podnebni nevtralnosti in izganja industrijska podjetja, Kitajska pa jih z veseljem sprejema

Po začetku vojne v Ukrajini in izgubi poceni ruskega plina je BASF začel krčiti del proizvodnje v Nemčiji, medtem ko je nadaljeval širitev proizvodnih zmogljivosti na Kitajskem. Razsežnost energetskega šoka ponazarja podatek, da so njegovi evropski obrati samo leta 2022 za zemeljski plin plačali 2 milijardi evrov več kot leto prej. V tem kontekstu Dale Wen opisuje pogovor z nemškim diplomatom oktobra 2024: oba je skrbela deindustrializacija Nemčije, vendar je diplomat našel razlog za optimizem v novem BASF-ovem kompleksu na Kitajskem, ki naj bi deloval izključno na zeleno energijo. Wen v tej zgodbi prepoznava protislovje evropske razprave o zelenem prehodu: medtem ko proizvodnja doma postaja nekonkurenčna, se širitev petrokemične industrije na Kitajskem predstavlja kot okoljski uspeh.

Kompleks v Zhanjiangu je predvsem ogromna industrijska naložba. BASF je vanj vložil približno 8,7 milijarde evrov, s čimer je nastalo njegovo tretje največje integrirano proizvodno območje, za Ludwigshafnom in Antwerpnom. Že naprava za parni kreking metana ima zmogljivost milijon ton etilena letno, iz katerega nastajajo surovine za številne nadaljnje proizvodne procese. Wen poudarja pomen novih delovnih mest, prihodkov in proizvodnih zmogljivosti za Kitajsko, precej manj prepričljiva pa se ji zdi zelena podoba projekta. Da zemeljski plin ostaja del njegove industrijske osnove, potrjuje tudi BASF-ova 15-letna pogodba z dobaviteljem ENN: podjetje plin izrecno opredeljuje kot pomemben energent in surovino za delovanje kompleksa.

Nadaljujte z branjem→

Madžarska in Madjarjeva lekcija nemškemu vodstvu

The euphoria in Berlin was palpable. After sixteen years of Orbán, finally a young, German-speaking beacon of hope who was supposed to end the conflict and bring Hungary back into Europe’s embrace. Friedrich Merz rolled out the red carpet, and the Konrad Adenauer Foundation made the new Hungarian prime minister the first head of government ever to be allowed to deliver the prestigious Europe speech. On November 9, the anniversary of the fall of the Berlin Wall, Péter Magyar was supposed to build bridges. Instead, he settled scores.

He spoke almost flawless German and recalled that Hungary had knocked out the first stone from the wall in 1989. Then came the reckoning. He divided Europe’s political class into three categories: ivory-tower dwellers who, driven by ideology and out of touch with ordinary people, divide society. False critics of the system who exploit frustration and fear and constantly manufacture new enemies. And forces that pose as patriots but divide Europe in the interests of outside powers. This is not a diplomatic platitude. This is a description of the Berlin and Brussels establishment, which sees itself as the solution and citizens as the problem.

Nadaljujte z branjem→

Nemški izvozni poslovni model je kaput: Jo lahko reši keynesianizem Schnablove?

Nemčija plačuje račun za politiko nizkih plač in premalo javnih investicij

Isabel Schnabel, članica izvršilnega odbora ECB, v govoru »Made in Europe«, ki ga je imela 13. novembra v Vilni, zavrača predstavo o splošnem evropskem gospodarskem zatonu. Evropska gospodarstva se razvijajo različno: države evropskega juga so okrepile rast in naložbe, največje težave pa so se preselile v tradicionalno industrijsko jedro, predvsem Nemčijo. Evropa ohranja pomembne institucionalne in socialne prednosti, vendar mora za njihovo dolgoročno vzdržnost povečati produktivnost ter izboljšati pogoje za domače naložbe.

Ključna novost govora Schnablove je, da  je po njeni presoji bistvo nemškh težav napačno diagnosticirano. Med letoma 2019 in 2024 se je nemški realni BDP na prebivalca zmanjšal za 0,5%, toda tudi med letoma 1999 in 2019 je gospodarstvo raslo le za povprečno 1,4% letno. Visoki stroški energije, protekcionizem in kitajska konkurenca nedvomno otežujejo poslovanje, vendar izgubljanje izvozne konkurenčnosti ni zadostna razlaga stagnacije. Temeljna slabost je dolgotrajno šibko domače povpraševanje, zaradi katerega je Nemčija izrazito odvisna od gospodarskih razmer drugod. V fragmentiranem svetovnem gospodarstvu takšna odvisnost postaja vse manj vzdržna.

Schnabel izvor tega neravnotežja povezuje tudi z zavestnimi ekonomskopolitičnimi odločitvami. Realna zasebna potrošnja v Nemčiji je od leta 1999 rasla za manj kot 1% letno, počasneje kot v večini drugih razvitih gospodarstev. Reforme na začetku tega stoletja so namerno zavirale rast realnih plač, s čimer se je zmanjševal delež dohodka, namenjen zaposlenim, povečevali pa so se dobički in prihranki podjetij. Politika, usmerjena v stroškovno konkurenčnost, je tako hkrati omejevala kupno moč prebivalstva in razvoj domačega trga, ki bi lahko zagotavljal stabilnejšo podlago gospodarski rasti.

Nadaljujte z branjem→
Je denar na bankah res mrtev in ali bi bil kaj bolj živ, če bi bil naložen na kapitalskem trgu?

Bine Kordež

Nedavno je Delo organiziralo redno letno konferenco o pomenu kapitalskih trgov. Na njej so udeleženci, ki prihajajo pretežno iz finančne industrije Slovenije in Hrvaške, razpravljali o možnostih in pomenu razvijanja kapitalskega trga. Dodatno težo sta konferenci dala tudi finančna ministra obeh držav in v naslovu povzetka govora slovenskega ministra smo lahko prebrali njegovo izjavo, da je kapitalski trg ključen za konkurenčnost gospodarstva Slovenije in Evrope.

Nedvomno drži, da smo v Evropi pri finančnih naložbah bistveno bolj konservativni kot na primer v ZDA. Na stari celini se podjetniki precej redkeje odločajo za nove, ambiciozne podjetniške projekte, za katere bi zbirali denar na finančnih trgih, še bolj pa to velja za Slovenijo. To vsekakor tudi omejuje gospodarsko rast in prispeva k zaostajanju Evrope. A razlog za takšne razmere bi morali prej iskati v (ne)ambicioznosti Evropejcev, v šibkejšem interesu za iskanje novih priložnosti kot pa v pomanjkanju finančnih virov za podporo tem načrtom prek bolj razvitega kapitalskega trga.

Nadaljujte z branjem→