Liberalizacija kapitalskih tokov (lahko) vodi do povečane neenakosti

IMF ne preneha s presenečenji – v smislu, da nima več ideoloških težav, da bi spodbujal raziskave in objave ugotovitev svojih raziskovalcev, ki kažejo tudi negativne plati globalizacije. Tokrat sta Furceri & Loungani (ki se ju še najbrž spomnite iz raziskav o vplivu varčevanja na neenakost in vplivu sindikatov na manjšo neenakost) objavila raziskavo, ki kaže, da ima liberalizacija finančnih (kapitalskih) lahko negativne učinke na povečanje neenakosti. Vendar je vpliv na povečanje neenakosti manjši v državah, ki imajo nizko razvit finančni sistem in državah, katerim se je uspelo izogniti finančnim krizam. Kot kažejo druge raziskave, namreč obdobjem povečane liberalizacije finančnih tokov običajno (ali pogosteje) sledijo finančne krize.

Zato je na mestu svarilo IMF, liberalizacija finančnih tokov zaradi njihove velike volatilnosti in velikosti glede na domače gospodarstvo, s seboj nosi tudi velike rizike za gospodarsko in finančno stabilnost, zato bi način liberalizacije morale države ustrezno dizajnirati, da zmanjšajo potencialne rizike.

Nadaljujte z branjem

Centralne banke potrebujejo bolj kompleksne modele

Aleš Praprotnik

Justin Lyon, ustanovitelj in direktor podjetja Simudyne, je napisal zanimiv članek, v katerem razglablja, zakaj ekonomska veda (kot tudi finančni ministri in regulatorji, ki jo uporabljajo) nujno potrebuje prenovo na ravni uporabnih modelov. Ugotavlja, da ti še vedno temeljijo na zastarelih idejah in konceptih, ki slonijo na okvirih učinkovitosti trgov, ekonomskega ravnovesja in analize izoliranih subjektov in ki se v uradnih institucijah le s težavo umikajo pristopom in orodjem, ki upoštevajo medsebojno povezanost, kompleksnost in nelinearnost finančnega in ekonomskega sistema. Poudarja, da bo ekonomska veda morala integrirati spoznanja iz področij biologije, biokemije, meteorologije in drugih znanosti, ki proučujejo prilagodljive nelinearne kompleksne sisteme in obenem opaža, da se hedge skladi vse bolj poslužujejo tovrstnih modelov, saj se zavedajo, da le-ti bolj realistično prikazujejo kompleksno stvarnost finančnega sistema, kar jim v konkurenčnem okolju, v katerem se nahajajo, lahko zelo koristi. Nadaljujte z branjem

Čarovnija strukturnih reform

Praktično noben obisk predstavnikov mednarodnih organizacij ne mine brez in nobeno njihovo priporočilo ne izpusti pozivanja k nujnim strukturnim reformam, ki naj bi spodbudile rast. In kot enega izmed vzgojnih primerov dajejo Grčijo: če bi Grčija pogumno izvedla predpisane strukturne reforme, bi danes visoko rasla.

Bi mar res? Kako hitro bi rasla Grčija, če bi izvedla predpisane reforme od privatizacije do liberalizacije poklicev? Za koliko hitreje bi danes rasla Slovenija, če bi izvedla radikalne strukturne reforme?

Vam povem odgovor vnaprej? Za mišjo dlako. * Nadaljujte z branjem

Finančne krize vodijo v vzpon skrajne desnice

Nova študija Funke,  Schularick & Trebesch (2015) “The political aftermath of financial crises: Going to extremes” kaže, da finančne krize, za razliko od običajnih recesij, bolj pogosto vodijo do vzpona skrajne desnice. Razlog je seveda v tem, da je učinke finančnih kriz mogoče primerjati z najhujšimi naravnimi katastrofami (glejte tukaj), ki za seboj potegnejo drmatičen upad BDP in masivno brezposelnost ter posledično privedejo do socialnih nemirov. Zato je, kot pravijo avtorji, velika odgovornost na finančnih regulatorjih in centralnih bankah, da preprečijo nastanek finančnih kriz.

Toda avtorji pozabljajo na ključno dejstvo, in sicer, da je ključna vloga vlade v času, ko se kriza že zgodi, da s kombinacijo hitrih in učinkovitih ukrepov gospodarstvo čim prej vrne na pot stabilne rasti. Podaljševanje krize vodi v poglobitev socialnih napetosti in posledično do političnih prevratov. V desno seveda. Čeprav je, ko se združita populizem in socializem v nacionalsocializem, težko objektivno presojati politični predznak takšnih godelj.

Nadaljujte z branjem

Lahko Kitajski uspe čudež?

Svarila glede kitajskega zloma se vrstijo. Tule je zadnje svarilo, kjer Noah Smith poroča, da je s kitajskimi številkami nekaj hudo narobe. Med drugim banke poročajo o 4-krat večjih prihodkih, kot pa kažejo številke o obsegu plačanih obresti s strani gospodarstva. Poraba energije (ki je dober indikator rasti industrijske proizvodnje) narašča po le 1% letno, kar je v precejšnjem neskladju z novico o umiritvi rasti BDP na 6.9%.

jpd's avatarDAMIJAN blog

Pred našimi očmi se ponovno odvija dramatična zgodba in vprašanje za nekaj milijard ali celo bilijonov dolarjev. Ne govorim o avanturi razvitih držav z neortodoksno politiko kvantitativnega sproščanja, pač pa o tem ali lahko Kitajski po desetletjih dolgega gospodarskega buma uspe “mehak pristanek”. Torej ali ji lahko uspe, da se iz trajektorije dvoštevilčne letne gospodarske rasti počasi premakne na trajektorijo zmerne gospodarske rasti, brez da bi vmes zapadla v globoko recesijo? Ali drugače rečeno, lahko Kitajska izprazni svoj velik balon, brez da bi ta počil? Nobeni državi doslej to še ni uspelo. Lahko Kitajski? *

View original post 1,015 more words

Komu je globalizacija najbolj koristila

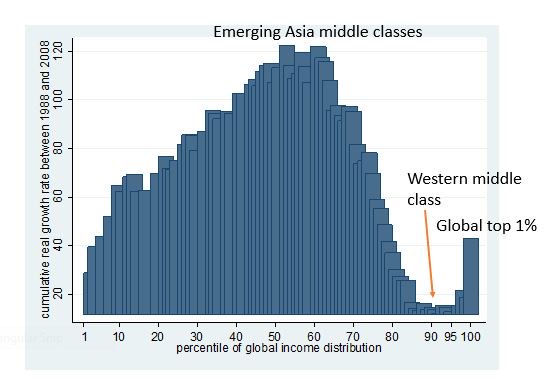
Čudovita slika B. Milanovića, ki pokaže porazdelitev koristi od globalizacije. V obdobju 1998-2011 so se povečali predvsem dohodki azijskega srednjega razreda (za več kot 100%) in globalnega 1% najbolj bogatih (za več kot 40%). Srednjemu razredu na Zahodu so se dohodki izboljšali le za mišjo dlako. Celo najbolj revnim 5% svetovnega prebvivalstva so se dohodki povečali (nekajkrat) bolj.

Vir: Branko Milanović

QE za ljudi: zagnati rast brez povečanja dolga

Če se strinjate, da obstoječa politika ECB glede kvantitativnega sproščanja (QE) ni učinkovita in ne more biti učinkovita ter da jo je treba zamenjati z bolj učinkovito politiko, razmislite o podpori “QE za ljudi“. V osnovi gre za drobno, vendar ključno spremembo v politiki ECB glede QE: namesto da ECB odkupuje državne in korporativne obveznice, bi morala odkupiti obveznice, ki bi jih izdala Evropska investicijska banka (EIB) in ki bi zbrana sredstva namenila za financiranje zelenih in infrastrukturnih naložb. Druga možnost je, da ECB odkupi namenske obveznice držav, pri čemer pa vlade ta sredstva namenijo bodisi za znižanje davkov gospodinjstvom ali za direktne transferje v denarju. Oboje bi neposredno spodbudilo gospodarsko okrevanje prek povečanega trošenja, pri čemer bi prvi način tudi prinesel velik napredek v razvoju zelene transportne infrastrukture ter energetske učinkovitosti.

In kar je najbolje v celi zgodbi: QE za ljudi bi ne samo spodbudila gospodarsko rast in nova delovna mesta ter spodbudila inflacijo, pač pa bi to rast, delovna mesta, novo infrastrukturo in večjo energetsko učinkovitost dosegli brez povečanja javnega in zasebnega dolga. Denar, ki ga ustvarja ECB v procesu QE, je namreč zastonj.

Spodaj lahko dobite več informacij o iniciativi in jo podprete.

Nadaljujte z branjem

Vikend branje


Low interest rates are here to stay

Sedanje ultra nizke obrestne mere niso nič nenavadnega v zgodovinski perspektivi. Pred 500 leti so bile še nižje, permanentno nizke. Dokler ni španski uvoz zlata in srebra iz Južne Amerike povzročil inflacije. Toda na podobno izjemno nizki ravni so bile tudi po začetku Velike depresije v 1930-ih. Natančneje, padle so, ko se gospodarstva razvitih držav nikakor niso uspela izviti iz krize in so padla v deflacijo. Takrat so dolgoročne obrestne mere (na 10-letne ameriške obveznice) vztrajale na ravni okrog 3% več kot 20 let. Zato naj vas ne spreseneti, če bodo tudi zdajšnje ostale še zelo dolgo na nizki ravni.

Interest rates

Nadaljujte z branjem