Predsednica Evropske komisije Ursula von der Leyen je v govoru o stanju v Uniji pred dvema dnevoma opozorila, da je EU leta 2025 v blagovni menjavi s Kitajsko ustvarila kar milijardo evrov primanjkljaja na dan – ne milijon – ter napovedala uporabo vseh razpoložljivih instrumentov za »uravnoteženje« gospodarskih odnosov. Naraščajoči primanjkljaj je označila za nevzdržen in ga povezala z »drugim kitajskim šokom« oziroma evropsko deindustrializacijo. Toda analiza Why Has the China–EU Trade Imbalance Widened?, ki sta jo pripravila Wang Jiankun in Guo Kai iz inštituta China Finance 40 Forum (CF40), pokaže, da je običajna bruseljska razlaga problema preveč poenostavljena.
Blagovni primanjkljaj EU s Kitajsko se je povečal s 165 milijard evrov leta 2019 na 312,2 milijarde leta 2024 in 359,3 milijarde evrov leta 2025. Kitajski izvoz v EU je lani dosegel 558,8 milijarde evrov oziroma 54 % več kot leta 2019, medtem ko je evropski izvoz na Kitajsko po vrhu leta 2022 tri leta zapored upadal in leta 2025 znašal 199,5 milijarde evrov. Delež Kitajske v celotnem uvozu EU iz tretjih držav se je zato med letoma 2019 in 2025 povečal z 18,7 na 22,2 %, delež Kitajske v izvozu EU pa se je zmanjšal z 10,5 na 7,5 %. Kljub temu EU še vedno ustvarja presežek v skupni trgovinski in tekoči bilanci, zato ne gre za splošno evropsko zunanje neravnotežje, temveč za specifično spremembo bilateralne trgovinske strukture.
Avtorja preverjata štiri prevladujoče razlage: da kitajska industrijska politika ustvarja presežne zmogljivosti, da se kitajski proizvodi zaradi ameriških carin preusmerjajo v Evropo, da šibek juan kitajskim podjetjem zagotavlja umetno cenovno prednost in da šibko domače povpraševanje na Kitajskem zmanjšuje evropski izvoz. Podrobni sektorski podatki ne potrjujejo nobene od teh razlag kot glavnega vzroka. Rast kitajskega izvoza v EU ni bila splošna, temveč izrazito koncentrirana v nekaj panogah, gibanje cen in količin pa ne kaže na sistematično prodajo po vedno nižjih cenah.
Približno 70 % povečanja kitajskega deleža v evropskem uvozu med letoma 2019 in 2025 je mogoče pripisati zgolj dvema skupinama: tako imenovani »novi trojici« – električnim vozilom, litij-ionskim baterijam in fotovoltaičnim proizvodom – ter kemikalijam. Nova trojica je k povečanju skupnega kitajskega tržnega deleža prispevala 1,45 odstotne točke, kemikalije pa 1,05 odstotne točke. Brez teh proizvodov bi se kitajski delež povečal le zmerno in približno v skladu s trendom pred letom 2019. Pri strojih in električni opremi, ki predstavljajo največjo skupino kitajskega izvoza v EU, se je kitajski tržni delež celo nekoliko zmanjšal, prav tako ni bilo splošnega skoka pri tekstilu, obutvi in drugih tradicionalno »poceni« kitajskih izdelkih.
Ključni vzrok povečanega uvoza je bila sprememba evropske energetske in industrijske strukture. Po letu 2021 so visoke cene plina in elektrike močno povečale proizvodne stroške evropske kemične, kovinske, steklarske, papirne in drugih energetsko intenzivnih industrij. Cena elektrike za evropske poslovne odjemalce je bila leta 2025 približno 50 % višja kot leta 2021, zaradi česar so evropska podjetja zmanjševala proizvodnjo in jo nadomeščala z uvozom. Povečan uvoz kitajskih kemikalij je zato mogoče razumeti tudi kot posreden uvoz cenejše energije, ki je evropska industrija sama ni bila več sposobna zagotoviti po konkurenčnih cenah.
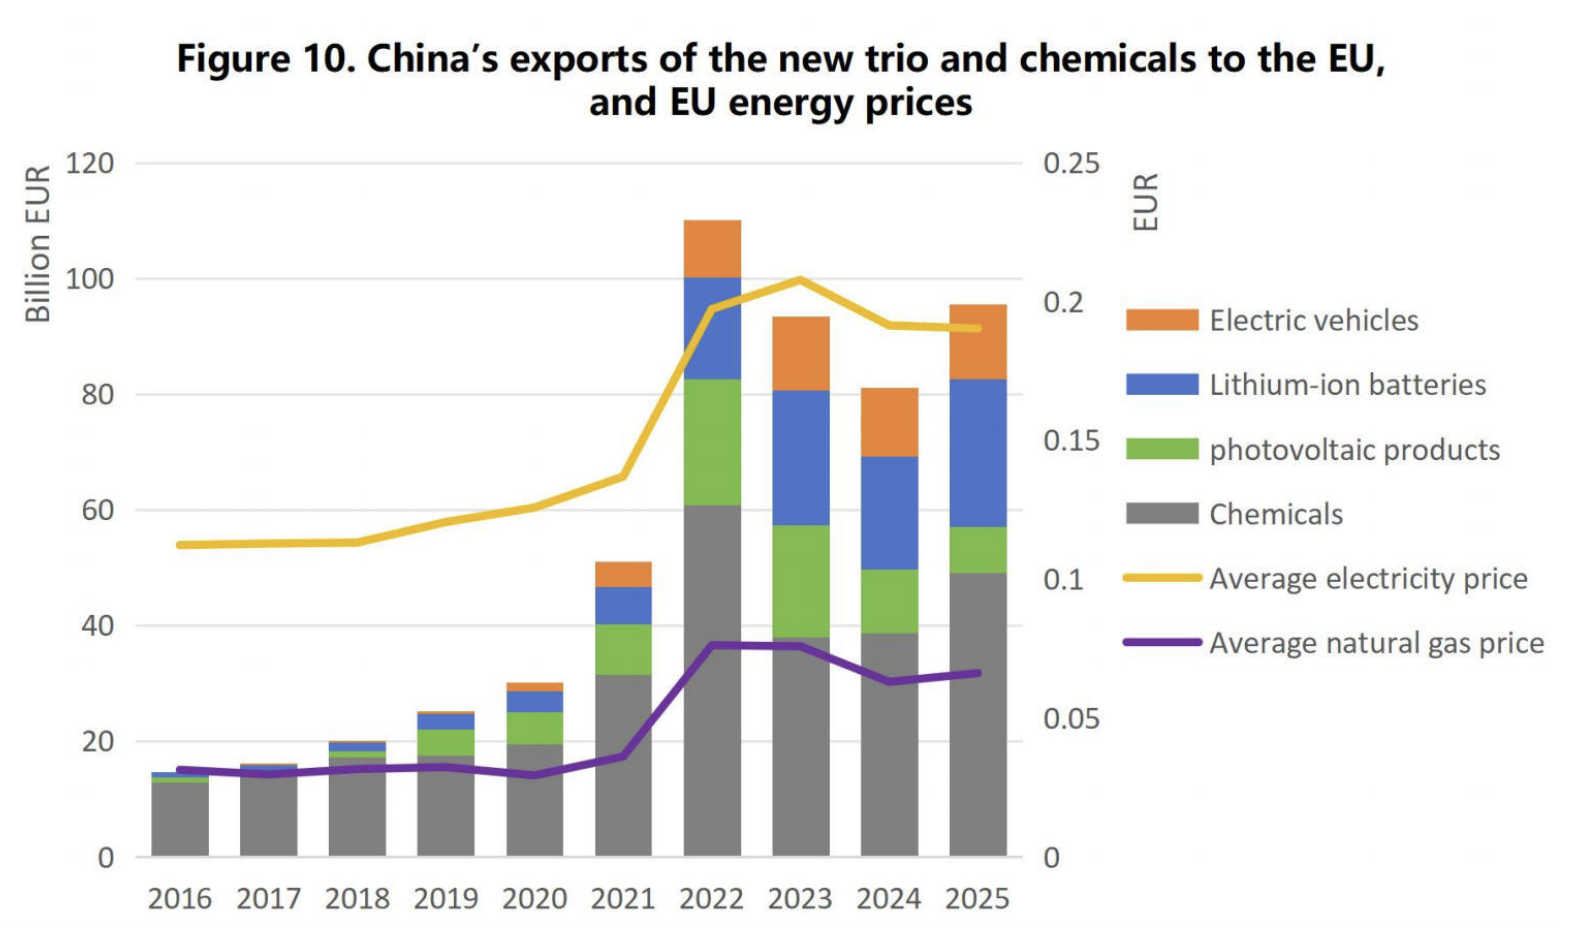
Drugi kanal je bila evropska zelena tranzicija. Po zmanjšanju dobav ruskega plina je EU hkrati pospešila prehod na sončno in vetrno energijo, električna vozila ter hranilnike energije, ne da bi pred tem vzpostavila zadostne lastne proizvodne zmogljivosti. Delež sončne in vetrne energije v evropski proizvodnji elektrike se je do leta 2025 povečal na 31 %, s tem pa tudi povpraševanje po panelih, baterijah in drugih komponentah. Ker je Kitajska v teh panogah razvila celovite dobavne verige, ekonomije obsega in veliko proizvodno zmogljivost, je bila najbolje pripravljena zadovoljiti povpraševanje, ki ga je ustvarila sama evropska politika. Subvencije so lahko pospešile razvoj kitajskih panog, vendar same ne pojasnijo njihove trajne stroškovne, tehnološke in organizacijske prednosti.
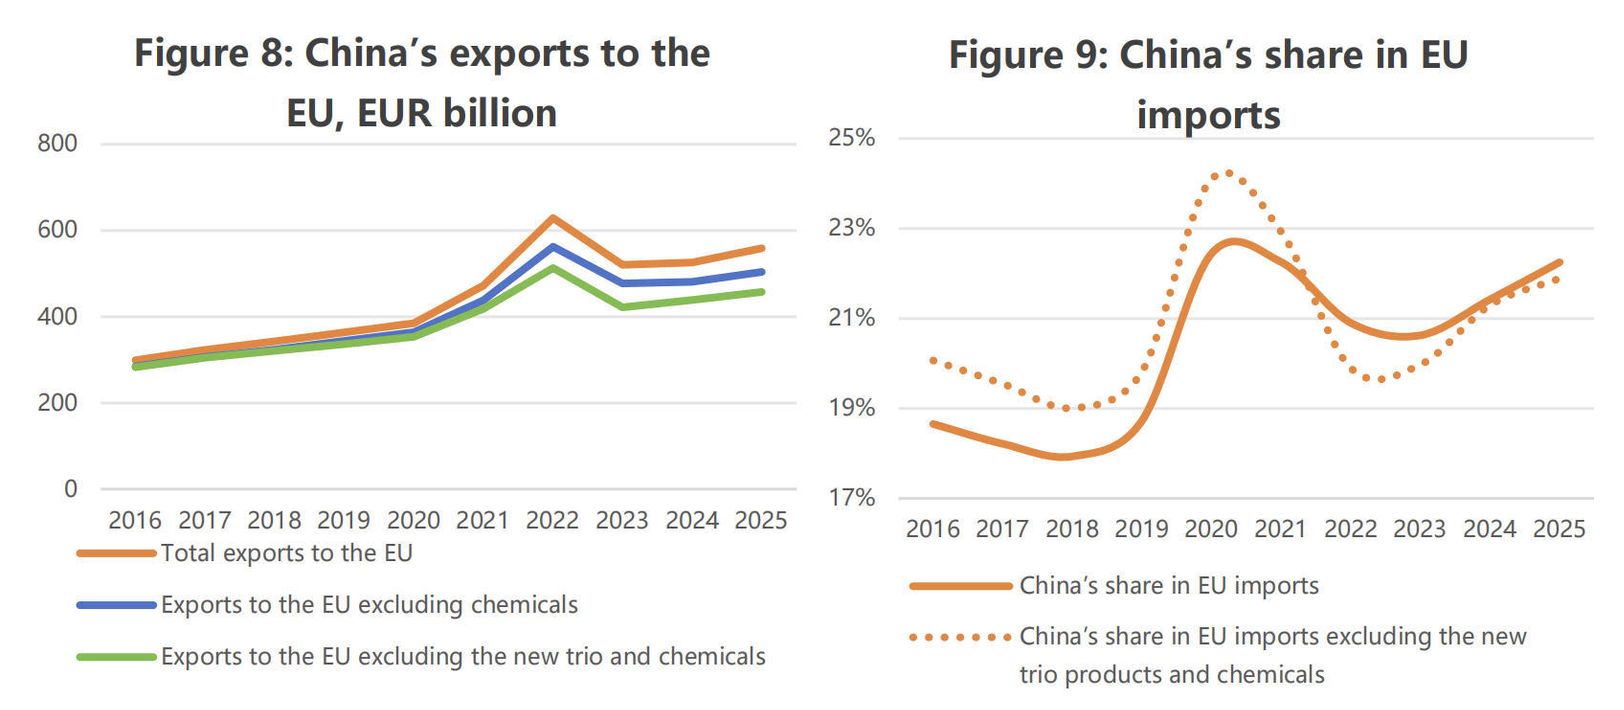
Tudi zmanjšanje evropskega izvoza na Kitajsko ni bilo predvsem posledica krčenja kitajskega povpraševanja. Med letoma 2021 in 2024 se je tehtano domače povpraševanje v kitajskih sektorjih, v katere največ izvaža EU, povečalo za 4,1 %, toda uvozna penetracija se je zmanjšala za 5,1 %. Kitajska je torej vse večji del naraščajočega povpraševanja zadovoljila z domačo proizvodnjo. To je najbolj očitno pri avtomobilih, elektroniki in optični opremi, medtem ko je evropski izvoz strojev in nekaterih zahtevnejših kemičnih proizvodov še naprej naraščal. Težava zato ni splošno zapiranje kitajskega trga, ampak kitajsko industrijsko in tehnološko napredovanje, ki postopoma nadomešča proizvode, ki jih je država prej uvažala iz Evrope.
Nemčija najbolje ponazarja oba procesa. Med letoma 2021 in 2025 se je njena trgovinska bilanca s Kitajsko poslabšala za 27,7 milijarde evrov, pri čemer so avtomobili in električna oprema pojasnili 84 % spremembe. Pri avtomobilih je približno 90 % poslabšanja izviralo iz upada nemškega izvoza, ker so kitajski kupci prešli na domače znamke, le okoli 10 % pa iz večjega uvoza kitajskih vozil. Nasprotno je povečanje nemškega uvoza električne opreme skoraj v celoti posledica baterij, katerih uvoz se je povečal z 2,6 na 10 milijard evrov. Obenem nemška podjetja niso nujno izgubila kitajskega trga, saj vse več proizvajajo neposredno na Kitajskem; njihovi prihodki se zato pojavljajo v dobičkih tujih podružnic, ne več v nemškem blagovnem izvozu. Temeljna ugotovitev analize CF40 je tako, da je primanjkljaj skupni rezultat kitajskega industrijskega napredovanja ter evropske energetske in proizvodne šibkosti – česar zgolj carine in omejevanje trgovine ne morejo odpraviti.
Iz tega sledi, da Evropska komisija ponovno obravnava posledico kot vzrok. Kitajska ne more biti kriva za evropske lastne, neizvane napake. Ne more biti kriva, da je EU zmanjšala dostop do cenovno ugodne energije, podražila lastno proizvodnjo, z regulativno preobremenitvijo oslabila energetsko intenzivne panoge in začela zeleno tranzicijo brez domačih dobavnih verig za sončne celice, baterije, električna vozila in ključne materiale. Prav tako Kitajski ni mogoče očitati, da je naredila tisto, česar Evropa ni: desetletja sistematično vlagala v tehnologijo, proizvodne zmogljivosti, infrastrukturo, razvoj dobaviteljev in povečevanje produktivnosti. Trgovinski primanjkljaj je zato predvsem račun za evropsko odsotnost dolgoročne energetske, tehnološke in industrijske strategije.
Omejevanje kitajskega uvoza brez hkratne obnove evropskih proizvodnih zmogljivosti bi zgolj podražilo zeleno tranzicijo, zmanjšalo realne dohodke evropskih gospodinjstev ter dodatno oslabilo konkurenčnost podjetij, ki uporabljajo kitajske komponente. EU potrebuje manj moraliziranja o »nepošteni« kitajski konkurenci in bistveno več aktivne industrijske politike: konkurenčne in stabilne cene energije, koordinirane naložbe v ključne tehnologije, evropske dobavne verige, javno podprto razvojno financiranje ter smiselno sodelovanje s kitajskimi podjetji, vključno z njihovimi neposrednimi naložbami in prenosom proizvodnje v Evropo. Strateška avtonomija se ne vzpostavlja z zapiranjem trga, ampak z gradnjo lastnih tehnoloških in industrijskih sposobnosti.
 DAMIJAN blog

You must be logged in to post a comment.