Svet v pasti neproduktivnih investicij

Spodaj je izvleček iz zanimivega teksta Angela Gurrie, generalnega sekretarja OECD, kjer govori o pasti financiranja in investiranja v sodobnem svetu. Po eni strani živi svet v iluziji likvidnosti zaradi neortodoksnih politik centralnih bank (kvantitativno sproščanje), toda ta sredstva gredo v neproduktivne namene. Predvsem ležijo v hedge skladih ali pa jih podjetja namenjajo za odkupe lastnih delnic (buybacks). Zanimivo je, da finančni trgi (borze) bolj nagrajujejo podjetja z večjim obsegom buybacksov kot pa podjetja z večjimi kapitalskimi naložbami.

Na drugi strani so se tudi naložbe multinacionalk v t.i. globalne verige vrednosti (global value chains) ujele v past nizke donosnosti. V veliki meri je šlo za preveč obsežne naložbe v države v razvoju, kjer je donos na vložen kapital danes manjši od cene financiranja. Hkrati pa je zanimiv trend, da medtem ko podružnice multinacionalk v razvitih državah dohitevajo svoje “matere” po obsegu prodaje na zaposlenega, to ne velja za dodano vrednost na zaposlenega. Ali drugače rečeno, bodisi gre za selitev proizvodnje z zelo nizko dodano vrednostjo ali pa “matere” z različnimi mehanizmi transfernih cen izsesajo dodano vrednost iz hčerinskih družb v tujini. Ali še drugače rečeno, multinacionalke pri investicijah v tujino zasledujejo operativno učinkovitost in davčne razloge, ne zanimajo pa jih naložbe v raziskave in razvoj ter inovacije v državah v razvoju. Logično.

In tretjič, potem pa je tu še problem davčne optimizacije zaradi škodljive davčne konkurence med razvitimi državami, kar vodi do navideznih naložb v države z nizkimi davčnimi stopnjami. Več o tem v naslednjem postu.
Nadaljujte z branjem

Koncentracija bogastva

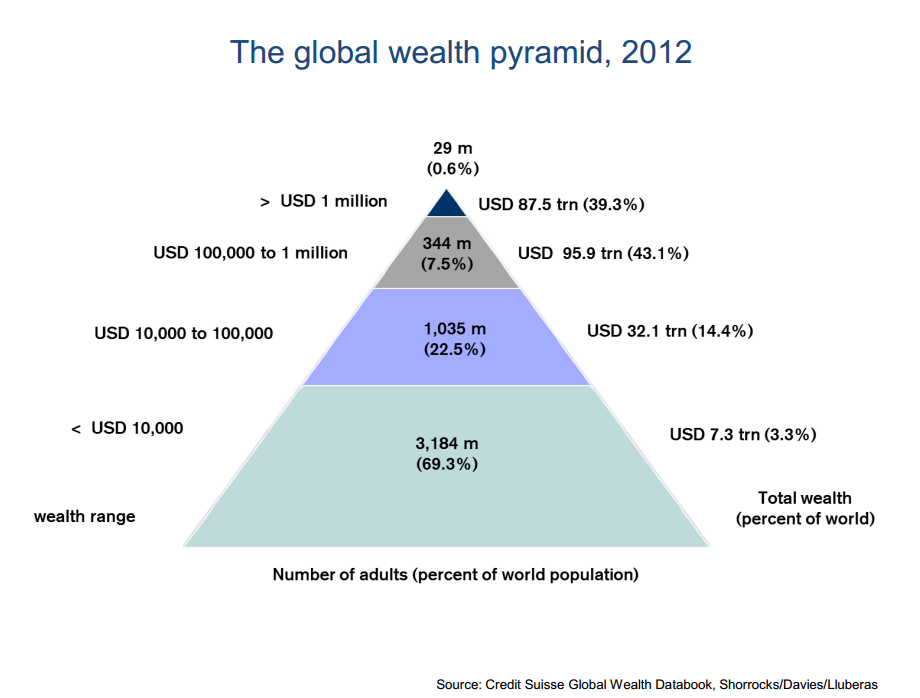
Zanimiva slika: spodnjih 70% svetovne populacije ima v lasti 3.3% svetovnega premoženja, zgornjih 8% prebivalstva pa 82.4% premoženja. Čisto zgornjih 0.6% prebivalstva pa ima v lasti skoraj 40% premoženja.

Ne, da je kaj hudo narobe s tem (kajti če imate v lasti stanovanje ali hišo, vredno več kot 100,000 dolarjev, spadate med zelo premožne v svetovnem merilu – v drugi najvišji razred), kaže le zanimivo distribucijo premoženja v svetovnem merilu, kjer je večina (dve tretjini) premoženja skoncentrirana v razvitih državah Evrope in Severne Amerike. Premoženje povprečnega Švicarja znaša dobrega pol milijona dolarjev, premoženje povprečnega Indijca pa slabih 5 tisoč dolarjev. Če vas zanima več, lahko najdete tukaj.

Vir: Davies, Lluberas & Shorrocks (2014)

Majhno je lepo?

V podporo Črtovemu komentarju o tem, zakaj so nam majhna podjetja bolj simpatična kot velika. Majhno je sicer res simpatično, toda, kot kaže tale slika, veliki ustvarijo veliko večino skupne prodaje, izvoza in delovnih mest. V večjih državah velja pravilo 20 : 80 (20% največjih podjetij ustvari 80% prodaje). Pri nas pa je to pravilo bolj 10 : 90 (prihodki od prodaje), v izvozu pa celo 3 : 97 (3% največjih podjetij ustvari 97% vsega izvoza). Le pri zaposlenosti je koncentracija nekoliko manjša.

Koncentracija

Osamljenost Obame pri spodbujanju globalne rasti in vojne perspektive

Prejšnji četrtek je kot motivacijo na srečanje voditeljev skupine G-20 ameriški predsednik Barack Obama v Financial Timesu objavil komentar z naslovom “America’s bold voice cannot be the only one“, v katerem seveda pravi, da v razmerah gopodarske stagnacije v EU in upadanja razvojnega zagona v državah v razvoju (predvsem v BRICS) ZDA ne morejo biti edini vlečni konj. Zato Obama od voditeljev največjih držav pričakuje, da bodo bolj aktivno začele spodbujati rast – (1) s fiskalnim spodbujanjem kratkoročnega povpraševanja in (2) naložb v infrastrukturne projekte z dolgoročnejšimi učinki, ki pa za seboj takoj potegnejo naložbe zasebnih podjetij, (3) s spodbujanjem povpraševanja srednjega razreda prek večjih dohodkov, (4) prek spodbujanja bolj vključujoče rasti z vključevanjem širše populacije v aktivno prebivalstvo in (5) z globalnimi trgovinskimi sporazumi (TTIP, TPP).

Kdorkoli je Obami napisal to kolumno, je bil keynesianec. Nekdo, ki se zaveda, da je trenutno glavni problem svetovnega gospodarstva premalo povpraševanja. Strukturnih reform se je dotaknil le v četrti točki.

Nato pa se je v petek zgodil teroristični napad v Parizu, kar bo še bolj povečalo negotovost, zmanjšalo agregatno povpraševanje in ogrozilo že tako skromne gospodarske obete. …razen če bodo povračilni ukrepi sprožili vojaške spopade večjih razsežnosti, kar bo prek povečanih vojaških izdatkov spodbudilo gospodarsko rast. Tudi Veliko depresijo v 1930-ih je razrešil šele ogromen “stimulus” v obliki 2. svetovne vojne. Tega pa si niti najmanj ne želim, zato se zavzemam za miroljuben Obamin predlog.

Nadaljujte z branjem

Evropska džihadistična generacija na pohodu

Tako izgleda naiven (javni) pogled Javierja Solane, nekdanjega poveljnika Nata na problem islamskega fundamentalizma. Pozablja, da sta Al Kaida in ISIS ameriška kreacija. In pozablja, da če gre za res pravi islamski fundamentalizem, bo tega hudiča, ki so ga Američani spustili iz steklenice, težko spraviti nazaj.

Spet bo treba brati Alamuta, izjemno delo Vladimirja Bartola. Zgolj z namenom razumevanja, s čim lahko imamo opravka.

A religion is not only a belief system; it is also an institution, a language, and even a kind of market actor, competing for supporters. Radical terrorist groups attempt to consolidate their distorted version of “true” Islam as the only institution, imposing their language to win the entire Muslim market.

Today, groups like the Islamic State and Nigeria’s Boko Haram have joined Al Qaeda in a struggle to attract Muslims from all over the world, thereby securing their leadership in global jihad. These groups take advantage of unruly environments and weak or collapsing institutions to gain a territorial foothold.

Nadaljujte z branjem

Vikend branje

Irski uspeh (in padec): Ne nizki davki, ampak davčna oaza

Tale tekst v Naked capitalism je zanimivo branje o dramatičnem vzponu irskega gospodarstva. In razlog ni (kot govori popularna zgodba) v nizkih irskih davkih, ki so privlačili tuje investicije. Irska je imela nizko stopnjo davka na dobiček že od leta 1956 (najprej samo za dobičke od izvoza, od 1986 splošno 10% stopnjo za proizvodna podjetja, od 1987 10% stopnjo na finančna podjetja, z 2002 pa se je dvignila na 12.5%). Toda to ni dramatično dvignilo irske gospodarske rasti (glejte sliko spodaj).

Dramatična gospodarska rast je prišla oziroma “keltski tiger” se je prebudil šele po ustanovitvi Enotnega EU trga in sprostitvi kapitalskih tokov, ko je Irska ustanovila davčno oazo. En del zaslug je v davčnem zakonu iz leta 2012, ki je sicer povišal nominalno davčno stopnjo od dobička na 12.5%, toda hkrati uvedel davčne luknje in omogočil izkoriščanje transfernih cen (tipičen primer je “Double Irish“, glejte spodaj). V tem sistemu je Irska postala dom tisočev “kaselc podjetij” oziroma pralnica denarja tipa Lichtenstein in Luksemburg. Drugi del zaslug pa gre ustanovitvi Irskega finančnega centra (IFSC) – offshore finančni center “kot London, vendar z irskim davčnim sistemom” in “Wild west regulacijo“. To je privabilo mednarodne kapitalske tokove in pognalo kapitalske in nepremičninske balone. In seveda povzročilo kolaps.

Nadaljujte z branjem

Gospodarska rast in dolg: Ni magične meje

Za skeptike še enkrat objavljam sliko iz raziskave IMF (Pescatori, Sandri & Simon, 2014), kjer fantje pokažejo, da ni magične meje med vplivom dolga na gospodarsko rast. Treba je pogledati dolgoročne učinke zadolžitve: če se država zadolži letos za produktivne projekte, bo to prek multiplikativnih učinkov ustvarjalo dodatno gospodarsko rast v naslednjih 2, 3, 5, 10, 15-ih letih.

pescatori_cht2Vir:  Pescatori, Sandri & Simon (2014), Debt and Growth: Is There a Magic Threshold?