Spodnji tvit Mateja Tonina, predsednika NSi, je dvojno perverzen. Prva perverzija je seveda v manipulaciji, da nasprotovanje nakupu oklepnikov, namenjenih za sodelovanje v operacijah NATO, spodkopava temelje naše varnosti in državnosti in vodi k ukinitvi slovenske vojske. Nasprotovanje nakupu oklepnikov, katerih funkcija ni obramba domovine, seveda ne more spodkopavati temeljev naše varnosti in državnosti. Prav tako kot ne nasprotovanje nakupu vojaškega transportnega letala, ki se ne more uporabljati niti za vojaške niti za civilne namene na ozemlju Slovenije. Če bi nek minister za obrambo res želel dvigniti obrambno usposobljenost in moralo slovenske vojske, bi vojakom najprej zagotovil konkurenčne plače, primerne čevlje in oblačila, primerne pogoje za delo ter opremo, ki je potrebna za varovanje teritorialne suverenosti Slovenije in ki se tudi lahko vsakodnevno uporablja za civilne namene (denimo štiri helikopterje namesto transportnega letala z dosegom nekaj tisoč kilometrov). In namesto 700 bi nas to stalo manj kot 200 milijonov evrov. To je bila vizija vojske, ki smo jo imeli pred letom 1990 in ki smo jo želeli imeti po osamosvojitvi. Od te vizije je ostala samo brezsramna perverzija nekaterih, ki služijo interesom tujih gospodarjev in prodajalcev orožja.
Author Archives: jpd
Tehnološki nacionalizem na fronti s Kitajsko se še zaostruje
If you want to gauge the state of relations between Beijing and Washington at year’s end, look at Chinese technology stocks.
Hong Kong’s Hang Seng Tech Index had a wild ride today, heading for the lowest close since its launch in 2020 before rallying. It’s still down 30% this year. That followed a third consecutive day of declines for shares of Chinese companies listed in the U.S., many of which are tech stocks.
The reason for the volatility is simple: renewed friction between the U.S. and China along the key fault-line of technology.
Key Reading
-
- Biden Team Mulls New Clampdown on China’s Largest Chipmaker
- China Health-Care, Tech Stocks Fall on U.S. Sanctions Escalation
- Japan Approves $6.8 Billion Boost for Domestic Chip Industry
- TSMC in Early-Stage Contact With Germany About Potential Plant
- The World Is Dangerously Dependent on Taiwan for Semiconductors
Ali nas mora skrbeti inflacija?
Moje včerajšnje predavanje o inflaciji in dilemah ekonomske politike na 5. Kongresu Slovenskega inštituta za revizijo. Izpostavljena je ključna dilema, ali naj glede na trende porasta inflacije centralne banke reagirajo hitro z zaostritvijo monetarne politike (z dvigom obrestnih mer, zaostritvijo kreditnih pogojev, zmanjšanjem likvidnosti) ali ostanejo potrpežljive. Če reagirajo prehitro in se izkaže, da so bili inflacijski pritiski le prehodne narave, bodo centralne banke po nepotrebnem ogrozile okrevanje po pandemiji. Odzivi glavnih treh centralnih bank so skladni z njihovo presojo problema inflacije na njihovem monetarnem področju, kjer so specifične tako razmere kot struktura inflacije:
- Bank of England, prenehanje odkupov obveznic in dvig vodilne obrestne mere iz 0.1% na 0.25%,
- Federal Reserve: napoved postopnega zmanjševanja odkupov obveznic do izteka v marcu 2022 in napoved možnih treh dvigov obrestne mere v 2022,
- ECB: napoved postopnega zmanjševanja odkupov obveznic do izteka v marcu 2022 (ko bi se program PEPP, vreden 1,850 milijard evrov, že itak iztekel), vendar napoved dviga odkupov v programu APP; brez napovedi možnosti dviga obrestnih mer pred letom 2023.
Smashing Pumpkins – Cherub Rock
Se še spomnite, kakšen hit je bila ta pesem (enih sto let nazaj)? Vstopnica v svet Billyja Corgana via Siamese dreams, enega najboljših albumov zadnjih desetletij. Prvo leto moje zaposlitve in sem si končno lahko privoščil kupiti en Hi-fi, in ta plošček se je v njem (ob prvencu Radiohead, Nirvaninem Nevermind itd.) ogromno vrtel.
Moja muzika!
The central bankers’ dilemma
Tale komentar je zelo na liniji z mojim današnjim predavanjem na Kongresu revizorjev, kjer sem govoril o inflaciji ter dilemah ekonomskih politik (v posebnem postu bom objavil prezentacijo).
Dilema monetarne politike je pač v trade-offu med prehitrim (ali premočnim) zaostrovanjem monetarne politike in povzročitvijo recesije. Če centralna banka ‘preveč’ zaostri’ denarno politiko in ‘prehitro’ dvigne obrestne mere, bi lahko povzročila, da bi se stroški zadolževanja za naložbe ali porabo dvignili do točke, ko se nove naložbe upočasnijo in povpraševanje potrošnikov usahne in pride do recesije. Če pa CB ne zmanjša in ne ustavi svojih denarnih injekcij in ne zviša obrestne mere, pa tvega, da visoka inflacija morda sploh ne bo več prehodna.
No, Roberts gre nato naprej z argumentiranjem, da je ta zgornja dilema lažna, ker CB s svojimi politikami itak nimajo vpliva na inflacijo, ker se slednja ustvarja drugje. Razen seveda, kot sem predstavil danes, če CB ekstremno zaostrijo monetarno politiko, kot je Paul Volcker v letih 1979-1982, in zapeljal ameriško gospodarstvo v dvojno recesijo, pri čemer se je brezposelnost šele leta 1987 spustila nazaj na raven iz leta 1979 .

“The inflation that we got was not at all the inflation that we were looking for,” US Federal Reserve Chair Jay Powell said in his press conference after the Fed’s monetary policy committee decided to accelerate the ‘tapering’ of its bond purchases to zero by March 2022 and suggested that it will start to hike its policy interest rate (the ‘Fed funds’ rate) from zero soon after that.
What did Powell mean by ‘not the inflation we were looking for’? He did not mean just the level of the inflation rate. Headline US consumer goods and services inflation is now much higher than the Fed forecast back in September at its last meeting. And so is what is called ‘core inflation’, which excludes fast-rising energy and food prices. Headline inflation reached 6.5% in November, the highest rate for nearly 40 years.
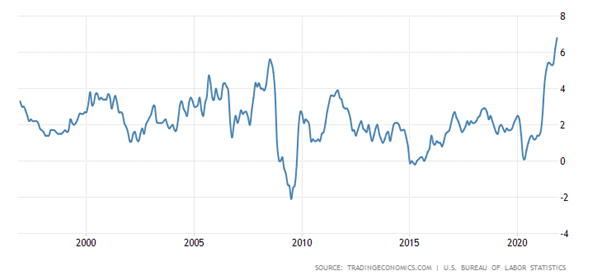
But Jay Powell was also referring to the causes…
View original post 1,582 more words
Naravni prirast prebivalstva v 2020 najnižji po letu 1945
V Sloveniji imamo precejšnje težave z nataliteto, ki so se po letu 2017 spet zaostrile. Spodaj je del zapisa o rodnosti v Sloveniji, objavljenem na portalu Statističnega urada RS. V letu 2020 je bil naravni prirast najnižji po letu 1945. Seveda je na slednje vplivala predvsem visoka smrtnost zaradi Covid v zadnjem četrtletju 2020, vendarje naravni prirast prebivalstva že od leta 2017 naprej negativen. Stopnja rodnosti se je sicer med letom 2003 (ko je bila zgodovinsko najnižja) močno dvignila (iz 1.20 na 1.62), vendar pa po letu 2017 spet upada. Prav tako rapidno upada število rojenih otrok – od 2010 do 2020 se je zmanjšalo iz 10.9 na 8.9 otrok na tisoč prebivalcev.
Problem upadanja rodnosti pa ni samo v izumiranju slovenstva, pač pa tudi povsem ekonomski. Če število prebivalstva upada, začne stagnirati tudi gospodarska rast. Povečana produktivnost (BDP na prebivalca) namreč ne more kompenzirati upada števila prebivalcev, zaradi česar začne trendno upadati stopnja rasti BDP (zmnožek med rastjo BDP na prebivalca in številom prebivalcev). To je eden izmed glavnih razlogov gospodarske stagnacije Japonske. Za ZDA pa ocene kažejo, da je 70% padca v trendni rasti BDP mogoče pojasniti z nižjo demografijo (Vollrath, 2020).
Nekaj časa je ta problem upadajoče rodnosti mogoče nadomeščati s povečanimi imigracijami (tudi pri nas je bilo lani 13% otrok rojenim materam s tujim državljanstvom). Toda po določenem času, ko ta odstotek močno naraste, to lahko postane problematično iz vidika ohranjanja kulture in homogenosti prebivalstva ter porasta političnega populizma, kar se kaže v nekaterih zahodnih državah (pri nas pa “preventivno” na desnici). Problem rodnosti bo treba resno nasloviti in uvesti premišljene ukrepe za povečanje rodnosti (ob seveda ukrepih za spodbujanje imigracije ciljanih skupin prebivalstva, denimo s programi modrih kart).
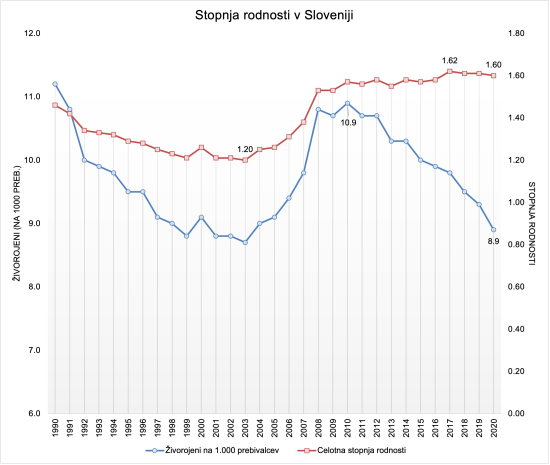
Vir. Statistični urad RS
O mrtvem denarju na bankah
Bine Kordež
V zadnjih letih lahko zelo pogosto zasledimo pobude, kako bi morali aktivirati ogromne depozite prebivalstva, ki “mrtvi” ležijo na bankah in jaih nameniti za razvojne projekte Slovenije. S tem naj bi pospešili vlaganja države na primer v infrastrukturo in energetiko, na drugi strani pa bi prebivalci za svoja vložena sredstva dobivali več kot danes, ko jim neobrestovan denar na bankah najeda še inflacija. Pobude so seveda dobrodošle, razumejo se kot državotvorno dejanje in verjetno bi dosegle veliko podpore in zanimanja, a na žalost imajo tudi precej omejitev zaradi katerih bo praktična realizacijo kar težko izvedljiva. Poglejmo nekaj teh omejitev oz. dejavnikov, ki vplivajo na pripravo takih projektov.
Sergio Leone Greatest Western Music of All Time
Stereotip, ja, seveda, ampak ne spomnim se boljše kombinacije v špageti vesternih 😀
Sergio Leone & Ennio Morricone, pa še Clint Eastwood zraven
Fiskalno pravilo za zeleno dobo
Celoten svet se sooča z grozečimi nevarnostmi podnebnih sprememb. Dodatno k temu pa se Evropska unija sooča še z velikim razvojnim zaostajanjem za ZDA, tehnološko pa tudi za Kitajsko. Oboje, boj za omejitev podnebnih sprememb in tekma za tehnološko konkurenčnost, zahtevata povečane investicije EU držav. Nasproti pa jim stoji izjemno togo fiskalno pravilo.
Prvi razlog za zaostajanje je evrska kriza, ki je članice evro območja niso uspele razrešiti. Drugi razlog pa je uvedba Fiskalnega pakta iz začetka leta 2012, katerega namen je bil ozdraviti finance evrskih držav po finančni krizi, vendar jih je zaradi svoje nerazumne restriktivnosti še globlje pahnil v stagnacijo. In če ne bi bilo Maria Draghija na čelu ECB, najprej julija 2012 z izjavo »whatever it takes« in nato marca 2015 z lansiranjem programa odkupovanja državnih obveznic, ki je sprostil fiskalni pritisk na šibkejše evrske države, bi se gospodarska stagnacija zavlekla do začetka epidemije.
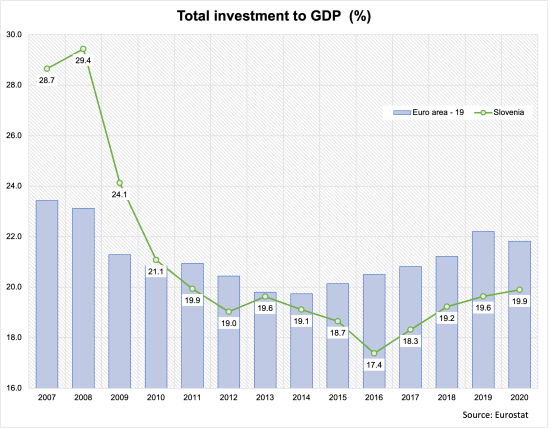
V prejšnjem desetletju so zaradi tega vse evrske države močno zmanjšale investicije kot delež v BDP. Tudi države, ki so imele zdrave javne finance in dovolj manevrskega prostora. Voditeljem EU in Evropske komisije je na oči padla računovodska siva mrena fiskalne konsolidacije, v kateri pa so pozabili na ključne zadeve – gospodarsko rast, delovna mesta, rast blaginje, tehnološki razvoj in podnebne spremembe.
The Strokes – Barely Legal (Live)


You must be logged in to post a comment.