Strateška izgubljenost Evrope

Marko Golob

Dober članek Z napalmom nad stagflacijo?, vendar pa ne naslavlja dolgoročnega problema. In sicer, ali si lahko največja trgovska sila na svetu (EU) privošči, da je v posameznih segmentih (kot je mikroelektronika, hrana, energija,…) popolnoma odvisna od uvoza? Gre za, če hočete, nacionalni (nadnacionalni interes). Ki je na veliko veselje (in hkrati obžalovanje) nas zagovornikov, nekako spet v modi.

Namreč država ali nadržavna tvorba, kot je EU, ne more računati samo na dobre čase. Sestavni del upravljanja državnih tvorb je tudi sistematično pripravljanje na krize. Zdi se, da smo v času galopirajoče globalizacije in prevlade Zahoda na to pozabilli.

Nadaljujte z branjem→

Joy Division – The Eternal

Super je slišati, ko mladina, najprej starejši sin in zdaj nečak, odkriva izjemno muziko iz časov, ko smo mi bili mlajši od njih. In Joy Division, sploh pa tole pesem, je fajn odkrivati, pri The Smiths sem pa že zelo ambivalenten. Nikoli mi niso sedli.

Z napalmom nad stagflacijo?

V izogib “napalm metodi” zniževanja inflacije morajo vlade absorbirati cenovne šoke pri energentih za podjetja in gospodinjstva prek znižanja davščin ali uvedbe subvencij, cenovnih kontrol in aktiviranja rezerv.

Če so se drugo polovico lanskega leta centralni bankirji še spraševali, ali je porast inflacije vsled postkovidnega odpiranja gospodarstev prehodne ali trajne narave, pa je tej dilemi nesmiselna in grozljiva vojna v Ukrajini bržčas naredila konec. Po ruskem napadu na Ukrajino so cene energentov, hrane ter ključnih surovin in inputov za industrijo ponorele. Dobili smo vse potrebne sestavine za stagflacijo, kot v drugi polovici 1970-ih let.

Vendar je pri teh napovedih in iskanju »zdravil« treba biti pazljiv. Čeprav je IGM Forum na poslovni šoli Chicago Booth, ki vključuje vodilne evropske in ameriške ekonomiste že napovedal veliko verjetnost za recesijo v Rusiji, stagnacijo v razvitih državah in visoko inflacijo, povezave tukaj niso tako avtomatične, kot se zdijo. Prvič, povišana inflacija, denimo med 5 in 10% letno, nikakor ne pomeni stagnacije. Povišana inflacija in spodobno visoka gospodarska rast med seboj odlično koeksistirata, saj je inflacija običajno stranski produkt visoke gospodarske rasti. Do stagnacije v času visoke inflacije (in s tem do stagflacije) lahko privede le kak velik povpraševalni šok, fizično pomanjkanje ključnih inputov, kot so energenti, ali pa prehiter in premočan odziv monetarne politike, ki premočno podraži denar.

Nadaljujte z branjem→

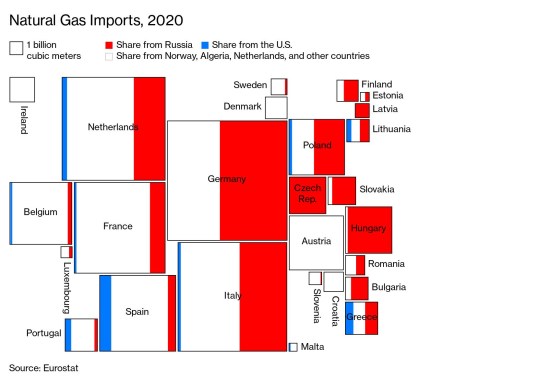
Strateška ranljivost EU držav zaradi odvisnosti od ruskega plina

Spodnja slika lepo prikazuje, kako so evropske države odvisne od ruskega plina. Nemčija je najbolj strateško ranljiva – ne zgolj zato, ker 55% uvoženega plina dobi iz Rusije, pač pa tudi zaradi količine. Tako velikih količin preprosto ni mogoče dobiti od drugod, ne kratkoročno in ne srednjeročno. Potrebno bi bilo zgraditi plinovode in LNG terminale, kar pa terja leta, ter zagotoviti dolgoročne pogodbe o dobavi takšnih količin. Toda tudi Poljska, Italija in Nizozemska niso v boljšem položaju, medtem ko so Češka, Slovaška in Madžarska praktično skoraj v celoti vezane na ruski plin.

EU gas dependence

Vir: Bloomberg

Nadaljujte z branjem→

Ekonomski učinki ukinitve dopolnilnega zdravstvenega zavarovanja

Politične stranke v predvolilnih soočenjih pavšalno predstavljajo svoje obljube oziroma ukrepe. Tudi in predvsem na področju zdravstva, kjer sta glavni obljubi skrajšanje čakalnih vrst ter ukinitev dopolnilnega zdravstvenega zavarovanja (DZZ). Pri tem je indikativno, da njihove obljube niso utemeljene na resni analitični osnovi oziroma da se stranke sploh ne zavedajo, kakšne učinke posamezni ukrepi prinesejo. Eter sicer prenese pavšalno obljubo, da bomo “čakalne vrste skrajšali s povečanjem sredstev za zdravstvo in v ta namen namenili sredstva iz ukinjenega DZZ”, toda vsebinsko je ta obljuba nesmiselna.

No, včeraj je bila na Ekonomski fakulteti zanimiva predstavitev študije z naslovom “Ekonomski in socialni učinki ukinitve dopolnilnega zdravstvenega zavarovanja“, ki jo je nato spremljala diskusija (okrogla miza) z nekaterimi najbolj uglednimi ekonomist/kami s področja ekonomike zdravstva (Petra Došenovič Bonča, Maks Tajnikar, Aleš Ahčan, Črt Kostevc) na temo izzivov financiranja javnega zdravstva v Sloveniji. Študija je analizirala 8 različnih variant ne ukinitve (kajti brez DZZ v zdravstveni blagajni zmanjka za 570 mio evrov), pač pa spremembe financiranja DZZ, in sicer od povečanja ene ali obeh prispevnih stopenj za zdravstveno zavarovanje (ZZ), izvzema prispevka za ZZ iz olajšave za dohodnino, dviga dohodninskih stopenj do dviga obeh stopenj DDV (z vsemi bi kompenzirali izpad sredstev, če bi sedanje prostovoljno DZZ spremenili v obvezno ali ga nadomestili z drugimi davščinami). Analiza je pokazala, da ima način spremembe financiranja DZZ velike redistributivne učinke. Prinaša sicer veliko razbremenitev upokojencev (do okrog 220 mio evrov), vendar pa breme plačevanja izpadlega prispevka za zdravstvo (v odvisnosti od variante) prevzamejo delodajalci (povečanje stroškov za 265 do 392 mio evrov), država (povečanje izdatkov / zmanjšanje prihodkov med 150 in 236 mio evrov) in zaposleni (izgube dohodkov v višini 74 do 224 mio evrov). Torej, če razbremenimo upokojence plačila DZZ, morajo ta izpad pokriti drugi subjekti, hkrati se povečajo izdatki države (za zaposlene v javnem sektorju). Ko se torej govori o “ukinitvi DZZ”, je treba imeti tudi odgovor, komu in na kakšen način se bo pobralo teh izpadlih 570 mio evrov. (Spodaj je executive povzetek študije, če koga zanima.)

Nadaljujte z branjem→
Bo sedanja ukrajinska vojna pospešila de-dolarizacijo globalnih financ?

O tem je v zadnjih tednih veliko špekulacij, predvsem kot posledice sankcij proti ruski centralni banki in njenim poslovnim bankam ter posledični navezavi ruske centralne banke na kitajsko. No, mednarodni finančniki se ne strinjajo s to trditvijo. Pravijo, da sta svet financ in globalni kreditni sistem preveč prežeta s transakcijami in imetji v dolarjih. Nasprotno pa se Barry Eichengreen iz univerze Berkeley, sicer najboljši zgodovinar s področja mednarodnih financ, s tem ne strinja. Njegove analize kažejo, da lahko več valut koeksistira kot svetovne rezervne valute, da je zadnjih 70 let prevlada dolarja bila anomalija v evoluciji in da se pomen dolarja postopno zmanjšuje. Od leta 2000 se je delež dolarja v globalnih rezervah zmanjšal iz 70 na 59%.

Toda bo ukrajinska kriza pospešila de-dolarizacijo in privedla do vzpona kitajskega juana kot pomembne rezervne valute? Eichengreen dvomi, da se bo to zgodilo. Pravi, da je nezaupanje v avtoritarno oblast na Kitajskem v globalnem finančnem svetu preveliko, hkrati pa obstaja strah pred sankcijami, kar zmanjšuje možnost hitrejše tranzicije k juanu. Spodaj je dober povzetek razprave, ki ga je naredil (moj drugi najljubši) ekonomski zgodovinar Adam Tooze.

Nadaljujte z branjem→

Predstavitev študije in okrogla miza »IZZIVI FINANCIRANJA ZDRAVSTVA V SLOVENIJI«

Center poslovne odličnosti Ekonomske fakultete Univerze v Ljubljani vabi na predstavitev študije in okroglo mizo na temo

IZZIVI FINANCIRANJA ZDRAVSTVA V SLOVENIJI

v sredo, 30. marca 2022 ob 17. uri

v Plavi dvorani na Ekonomski fakulteti

V prvem delu bodo na kratko predstavljene ključne ugotovitve študije »Ekonomski in socialni učinki ukinitve dopolnilnega zdravstvenega zavarovanja«. Študijo bo predstavil avtor prof. dr. Črt Kostevc.

V nadaljevanju bo okrogla miza na temo bodočih izzivov financiranja zdravstva v Sloveniji, na kateri bodo sodelovali ugledni strokovnjaki s tega področja. Diskusija na okrogli mizi se bo osredotočila predvsem na naslednja vprašanja:

  • koliko “stane” zdravstvo v Sloveniji primerjalno glede na druge EU države: plačujemo premalo ali preveč?
  • kakšna je struktura financiranja zdravstva v Sloveniji glede na druge EU države: koliko plačujemo prek prispevkov in koliko iz lastnega žepa?
  • kakšni so izzivi za javne finance (in financiranje zdravstva) v Sloveniji v luči demografskih sprememb ter potreb financiranja dolgotrajne oskrbe: na kakšen način pokriti dodatne izdatke?
  • imamo rezerve v javnem zdravstvu (glede učinkovitosti)?
  • kako bi ukinitev DZZ vplivala na javne finance in konkurenčnost gospodarstva?
  • Kakšne so ekonomske meje glede solidarnosti pri financiranju javnega zdravstva?

Na okrogli mizi bodo sodelovali:

  • prof. dr. Črt Kostevc, redni profesor na Ekonomski fakulteti in avtor študije
  • prof. dr. Petra Došenovič Bonča, redna profesorica na Ekonomski fakulteti
  • prof. dr. Maks Tajnikar, redni profesor na Ekonomski fakulteti
  • prof. dr. Aleš Ahčan, redni profesor na Ekonomski fakulteti

Debato bo moderiral prof. dr. Jože P. Damijan.

Za dogodek sicer veljajo aktualna priporočila NIJZ, vključno z nošenjem mask in razkuževanjem rok.

Vljudno vabljeni!

Zakaj ni realno, da se Nemčija in Evropska unija povsem odrečeta ruskemu plinu in nafti

Drago Pavšelj

Ali je realno, da se Nemčija in seveda Evropska unija povsem odrečeta ruskemu plinu in nafti? Ni. Poglejmo ta problem še s strani prizadevanj EU za zeleni prehod na obnovljive vire energije (OVE) za proizvodnjo električne energije, katerega glavni motor je Nemčija.

Nemčija se je odločila, da bo zaprla vse termo elektrarne (TE) in tudi nuklearne elektrarne (NE). Prek evropskih birokratov pa izvaja pritisk tudi na vse ostale članice Unije, da storijo enako. Pri čemer pa ne vedo kako bodo nadomestili izpad proizvodnje iz teh virov. Poglejmo to problematiko, podkrepljeno s številkami.

Nadaljujte z branjem→

The war on inflation

Dilema pred nami:

“Which way will it go? Will Powell, Draghi and Bailey be mini-Volckers or will they step back from the conflict and opt for fewer rate hikes and be forced to live with higher inflation? Either way, it suggests that inflation globally will not subside until a new slump emerges, signalling that the central bank war on inflation has been lost.”

Dejstvo je, da centralna banka lahko zaustavi inflacijski del v pojavu stagflacije. Nima sicer zdravila za vzroke stagflacije. Ne more povečati ponudbe energentov in ključnih inputov za proizvodnjo (od surovin do čipov), katerih pomanjkanje je privedlo do dramatičnega porasta cen in posledičnega zmanjšanja trenda gospodarske aktivnosti. Lahko pa tako močno dvigne obrestno mero, da ta postane realno zelo pozitivna. S čimer pobije investicije in zasebno porabo, s tem pa gospodarsko aktivnost ter posledično prizemlji inflacijo.

Torej centralna banka lahko zatre inflacijski del v pojavu stagflacije. Toda na enak način, kot če bi zatrli koloradske hrošče tako, da bi na krompirjeva polja vrgli napalm in jih požgali. No, s to Volckerjevo napalm metodo se bodo FED, BoE in kasneje še ECB spravili na zatiranje inflacije.

michael roberts's avatarMichael Roberts Blog

The Russian invasion of Ukraine grinds agonisingly on with more dying and displaced and with further destruction of Ukrainian cities, farms and homes. Back in the major economies, there is another war brewing: the war on inflation.

Inflation of consumer prices are now at 30-40 year highs with more to come. The COVID pandemic slump and now the Ukraine conflict has driven energy and food prices up to record highs. The war in Ukraine has gone global. Spiking commodity prices are on track to see theirsharpest rises since 1970, sending a shock wave of suffering across the world as the prices of essential goods every human needs to survive are surging upwards. Wheat prices are up 60% since February. Food prices arenow higherthan during the global food crisis of 2008, whichpushed 155 million peopleinto extreme poverty.

And the price inflation in these key…

View original post 2,666 more words