Mediji poročajo o velikem pogajalskem uspehu evropskega komisarja Maroša Šefčoviča v pogovorih s kitajskim ministrom za trgovino Wangom Wentaom. Dogovor naj bi prepolovil kitajski izvoz hibridov v EU, evropskim podjetjem olajšal dostop do kitajskega trga in tako zmanjšal evropski trgovinski primanjkljaj. Podoba velikega dogovora se zdi privlačna. Kitajska naj bi omejila izvoz hibridov, znižala carine za del evropskega blaga in olajšala dobave redkih zemelj ter magnetov, Evropa pa naj bi si s tem zmanjšala trgovinski primanjkljaj.
Toda preden odpremo šampanjec, bi bilo koristno odpreti računalnik s trgovinskimi podatki. Kaj natančno se zmanjšuje: sedanji uvoz, njegov prihodnji obseg ali zgolj njegovo povečanje glede na današnjo raven? Koliko dodatnih evropskih izdelkov bodo Kitajci dejansko kupili? In koliko kitajskih baterij bomo uvozili za avtomobile, ki jih nameravamo izdelati sami namesto uvoza kitajskih? Od teh odgovorov je odvisna razlika med pogajalskim dosežkom in dobro pripravljeno tiskovno konferenco.
Tabela 1. Blagovna trgovina EU s Kitajsko (mrd EUR; medletna rast v %)
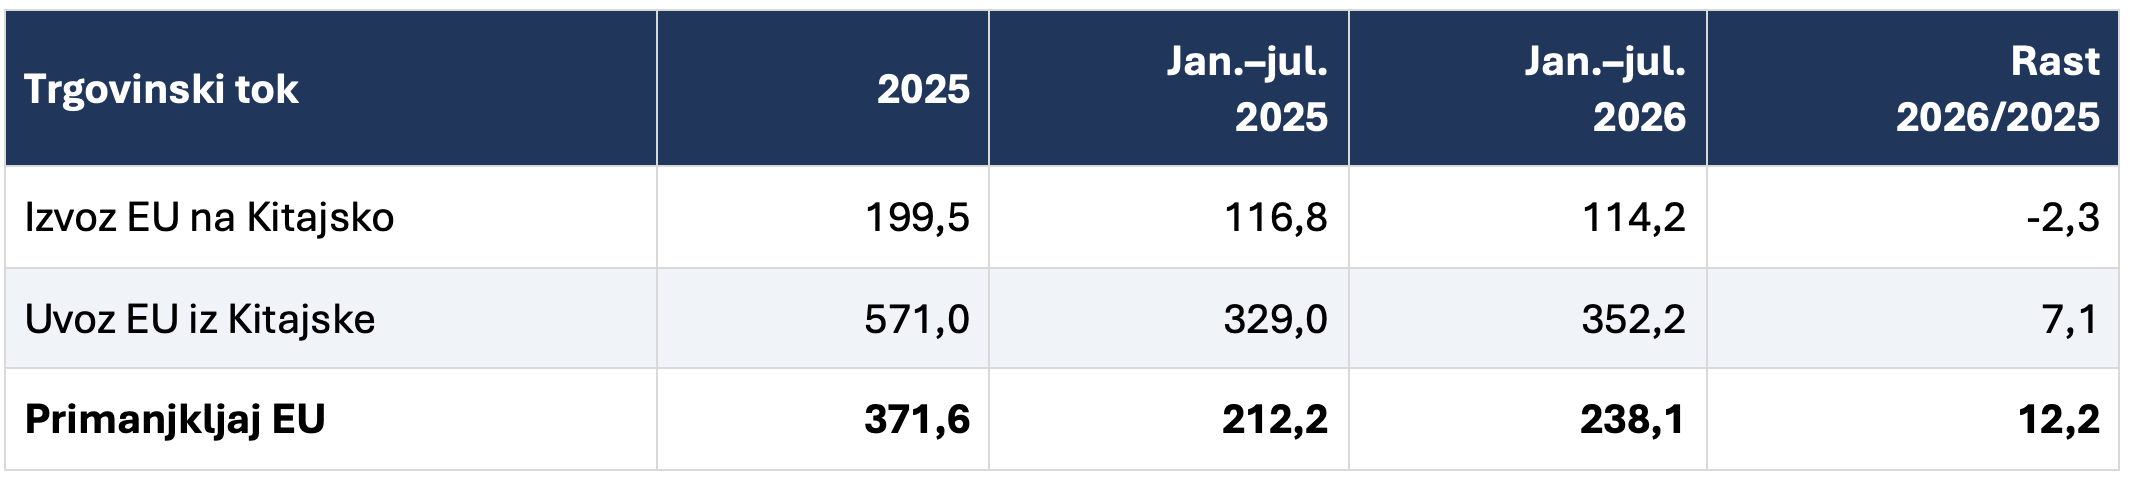
Vir: Eurostat, lastni seštevki novejše mesečne serije. Rast primerja januar–julij 2026 z januarjem–julijem 2025. Vrednosti za leto 2025 vključujejo revizije in se zato razlikujejo od starejših letnih objav. Podatki zajemajo blago, ne storitev.
Velikost problema ni skrivnost. EU je leta 2025 s Kitajsko ustvarila skoraj 372 mrd EUR blagovnega primanjkljaja. V prvih sedmih mesecih 2026 je izvoz na Kitajsko upadel za 2,3 %, uvoz iz nje pa zrasel za 7,1 %. Primanjkljaj se je povečal za 12,2 %. Če bi se mesečno povprečje obdržalo do decembra, bi letni primanjkljaj dosegel 408 mrd EUR. To je merilo, ob katerem je treba presojati pogajalski uspeh.
Kaj je EU dosegla glede omejitve kitajskega izvoza
Šefčovič v uradni izjavi govori o skupnem razumevanju glede omejevanja izvoza hibridov in priključnih hibridov ter o možnosti, da bi ga zmanjšali za več kot polovico. Pojasnila napoved primerjajo s pričakovanim izvozom v naslednjih štirih letih brez novih ukrepov. Objavljenih letnih kvot, zavezujoče vrednostne poti in jasne formule za delitev prirasta pa še ni. Tudi komisar dosežek opisuje kot prvi korak.
V nadaljevanju analiziram razlago, po kateri bi Kitajska ohranila izvoz na ravni leta 2026 in bi ga v 2027 povečala zgolj za polovico glede na siceršnje povečanje brez dogovora. Hkrati predpostavljam, da bi drugo polovico prevzeli evropski proizvajalci, sicer ta dogovor s Kitajsko nima smisla.
Kaj je EU dosegla glede povečanja evropskega izvoza
Na izvozni strani so obljube precej manjše od naslova o velikem sporazumu. Kitajska naj bi znižala carine za avtomobilske dele, oljčno olje in obutev. Komisija omenja skoraj 4 mrd EUR dosedanjega evropskega izvoza in najmanj 225 mio EUR možnega prihranka pri carinah. Štiri milijarde torej niso novi posli, ki bi jih komisar prinesel iz Pekinga. Toliko je vredna trgovina z izdelki, za katere naj bi veljala ugodnejša obravnava.
Ta sveženj ustreza približno 2 % evropskega blagovnega izvoza na Kitajsko v letu 2025. Carinski prihranek pa približno 0,11 %. Za prizadeta podjetja je to dobrodošlo. Koliko dodatnega izvoza bo nastalo, je drugo vprašanje. Odvisno bo od cen, povpraševanja in tega, kdo bo prihranek obdržal. Zneska 225 mio EUR zato ne moremo kar prišteti k zmanjšanju primanjkljaja. Ni niti zagotovljen nov izvoz niti neposredno izboljšanje trgovinskega salda.
Pri redkih zemljah je razmerje med vrednostjo in gospodarskim pomenom obrnjeno. Uvoz surovin in magnetov je razmeroma majhen, toda manjkajoči magnet lahko ustavi proizvodnjo bistveno dražjega avtomobila ali stroja. Lažje izdajanje dovoljenj zato lahko koristi bolj kot carinski popust za oljčno olje. Vendar pa Kitajska nadzora nad izvozom ne odpravlja, Evropa zgolj dobiva obljubo lažjega dostopa, ne pa prostega dostopa do ključnih komponent in materialov.
Tabela 2. Uvoz izbranih izdelkov iz Kitajske v EU (mio EUR; rast v %)
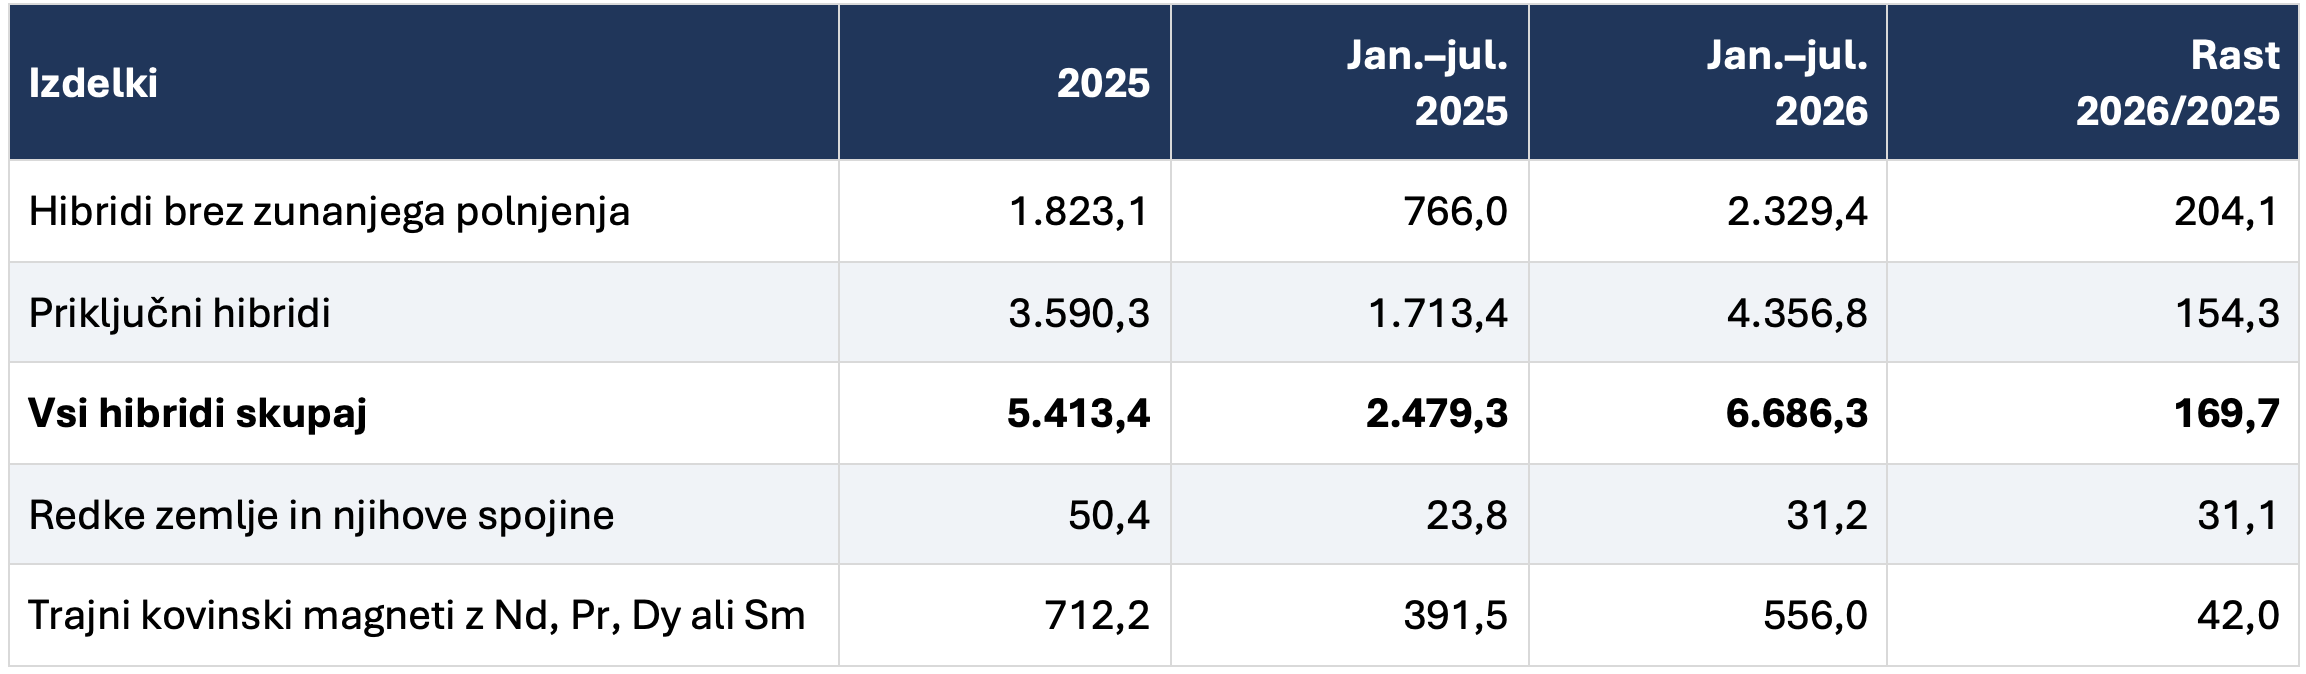
Viri: Eurostat/Comext; hibridi HS 870340, 870350, 870360 in 870370, magneti CN 85051110; redke zemlje po Eurostatovem seznamu 14 tarifnih oznak. Rast primerja isti sedemmesečni obdobji; pri redkih zemljah je izračunana iz prikazanih zaokroženih vrednosti. Gre za izvor uvoza iz Kitajske, ne za lastništvo znamk. Skupini surovin in magnetov se ne ujemata povsem z obsegom kitajskih izvoznih kontrol.
Tabela obenem pokaže, zakaj so v ospredju hibridi. V sedmih mesecih leta 2026 smo jih iz Kitajske uvozili za 6,7 mrd EUR, več kot v vsem letu 2025. Pri običajnih hibridih je medletna rast dosegla 204,1 %, pri priključnih 154,3 %. Tako hitro povečevanje uvoza lahko dramatično premeša avtomobilski trg. Vprašanje pa je, koliko časa se sploh lahko nadaljuje s takšno hitrostjo.
Kakšen bi bil vpliv omejitve pri hibridih
Račun začnimo pri letu 2026. Sedemmesečni uvoz, preračunan na dvanajst mesecev, znaša 11,46 mrd EUR. Nadaljevanje sedanjih izjemnih stopenj rasti bi do leta 2030 dalo očitno pretirano projekcijo. Zato sem v osrednjem scenariju uporabil zgolj 20-odstotno letno rast, za primerjavo pa še 10- in 30-odstotno. To so predpostavke za presojo velikosti učinka. Tudi 20 % pomeni zelo hitro rast, saj bi se uvoz brez omejitve v štirih letih več kot podvojil.
Ključna je delitev povečanja. Brez omejitve bi uvoz leta 2027 dosegel 13,75 mrd EUR, torej 2,29 mrd več kot leta 2026. V skladu z dogovorom bi naj Kitajska ohranila zgolj polovico tega prirasta, 1,15 mrd, njen izvoz pa bi tako znašal 12,61namesto 13,75 mrd EUR. Drugo polovico bi – po moji predpostavki – prevzela evropska proizvodnja. Enako logiko sem upošteval za vsa štiri leta glede na osnovo 2026. Torej upoštevam zgolj polovico potencialnega povečanja kitajskega izvoza hibridov glede na situacijo brez dogovora.
Tabela 3. Uvoz hibridov in primanjkljaj EU ob prepolovitvi prirasta glede na 2026, pri 20-odstotni letni rasti (mrd EUR; razlika v %)
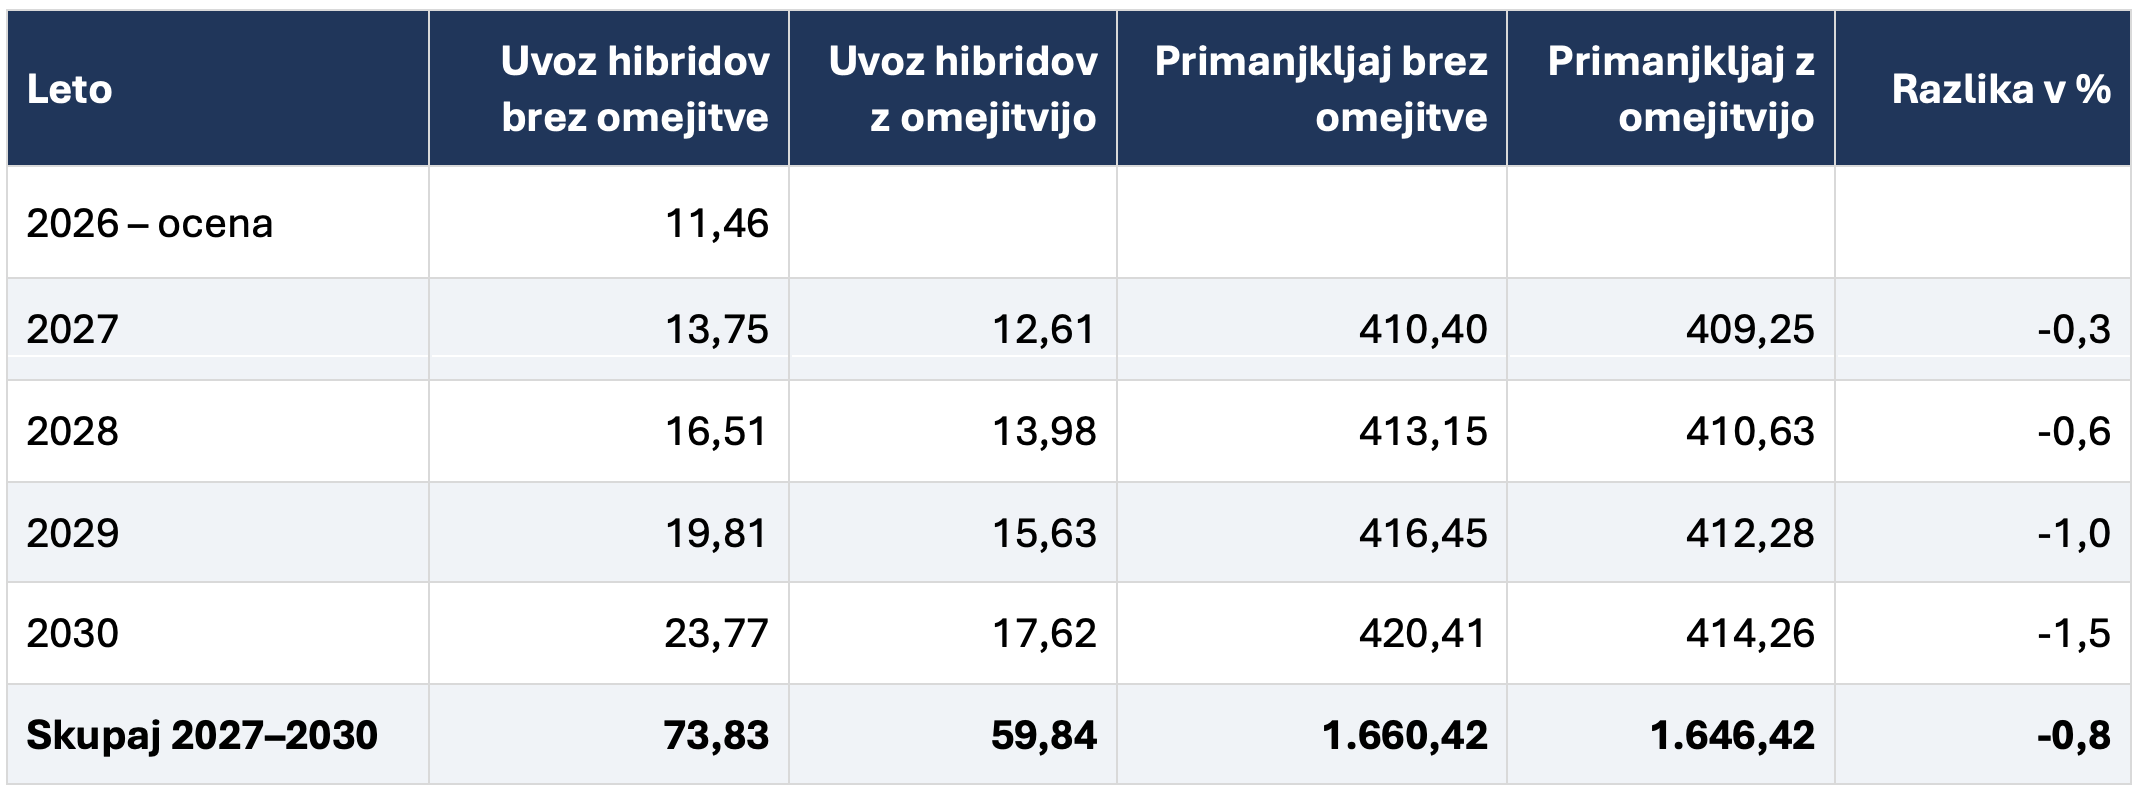
Izračun: uvoz brez omejitve = 11,462 × 1,20 na potenco števila let po 2026; uvoz z omejitvijo = uvoz 2026 + 0,5 × (uvoz brez omejitve − uvoz 2026). Drugi trgovinski tokovi ostanejo na preračunani ravni 2026; začetni primanjkljaj je 408,11 mrd EUR. Razlika v % = (primanjkljaj z omejitvijo / primanjkljaj brez omejitve − 1) × 100. Baterije v tej tabeli še niso vključene. Seštevki iz nezaokroženih vrednosti.
Neposredni uvoz vozil bi bil manjši za 1,15 mrd EUR leta 2027, 2,52 mrd leta 2028, 4,17 mrd leta 2029 in 6,15 mrd leta 2030. V štirih letih bi razlika znašala skoraj 14 mrd EUR oziroma povprečno 3,50 mrd na leto. Leta 2030 bi Kitajska kljub omejitvi v EU izvozila za 17,62 mrd EUR hibridov, več kot polovico več kot leta 2026. Obljuba manj uvoza torej ne pomeni zmanjšanja kitajskega izvoza hibridov v EU, pač pa le zmanjšanje rasti izvoza. Zaradi tega ukrepa bi se primanjkljaj zmanjšal za 1,5 % (glej tabelo).
Tabela 4. Vpliv predpostavljene rasti na uvoz in zmanjšanje primanjkljaja pri enaki delitvi prirasta (mrd EUR; razlika v %)
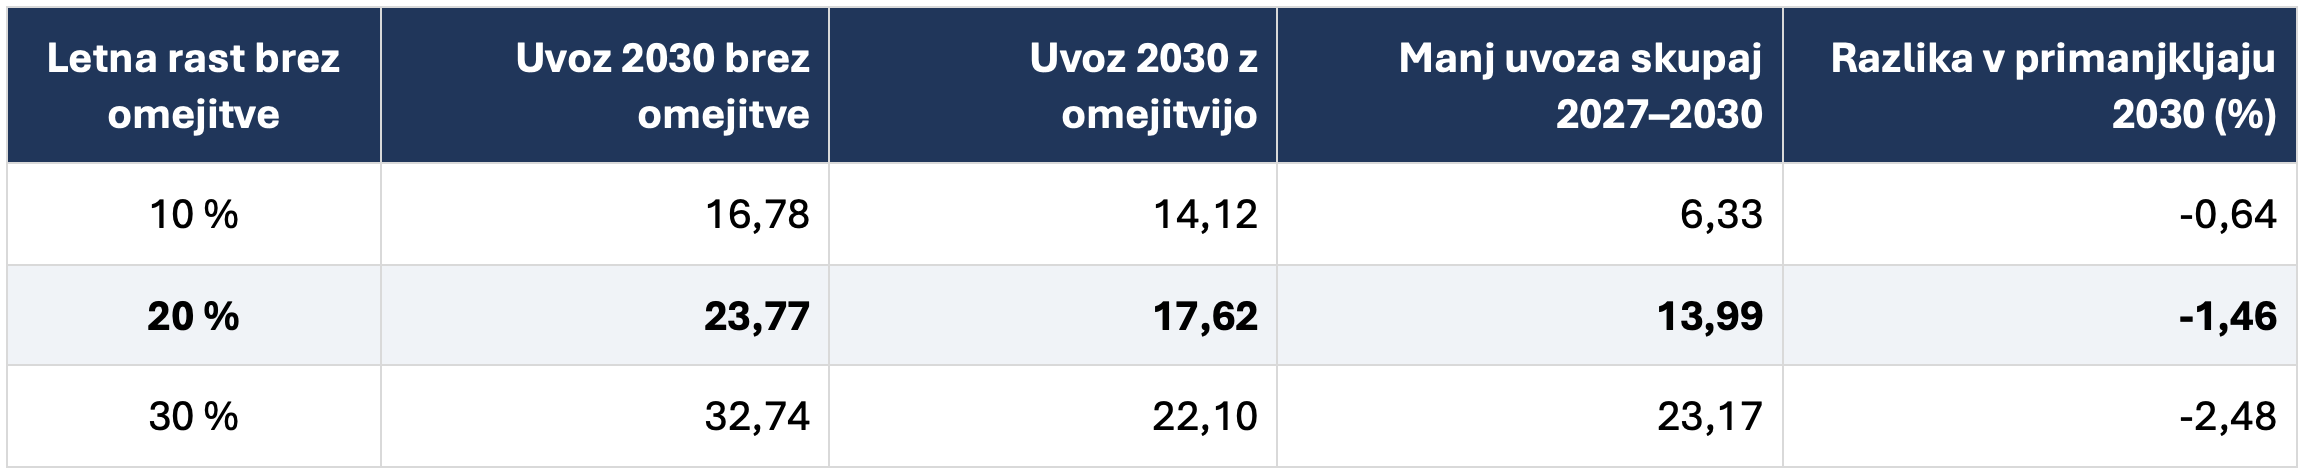
Ilustrativne stopnje veljajo za vse hibride skupaj; niso napoved. Poloviči se prirast glede na 2026, ne letna stopnja rasti. Cene in sestava znotraj obeh skupin ostanejo nespremenjene, preračun leta 2026 pa ne upošteva sezonskosti. Tudi pri nižji rasti drugi trgovinski tokovi mirujejo.
Koliko koristi ostane, ko uvozimo še kitajske baterije?
Predpostavimo zdaj, da evropski proizvajalci res prevzamejo celotno polovico prirasta, ki se ji odpovedo kitajski izvozniki. Za te avtomobile kupijo baterije kitajskih proizvajalcev, denimo CATL ali BYD, ki predstavljata 70 % globalne ponudbe avtomobilskih baterij. Kitajska tako del izgubljenega izvoza avtomobilov dobi nazaj v obliki izvoza baterij. Evropska znamka na pokrovu motorja še ne pomeni, da je vsa vrednost avtomobila nastala v Evropi.
V izračunu baterije predstavljajo 35 % proizvodne vrednosti vozil. Pri običajnih in priključnih hibridih so baterije zelo različne. Za primerljiv račun vrednost evropske proizvodnje izenačimo z vrednostjo nadomeščenega uvoza in predpostavimo, da baterije uvozimo iz Kitajske. Nakup pri kitajskem podjetju, ki jih izdeluje v EU, sam po sebi ne bi bil takšen uvoz.
Tabela 5. Učinek spodbujene evropske proizvodnje hibridov s kitajskimi baterijami, pri 20-odstotni letni rasti (mrd EUR)
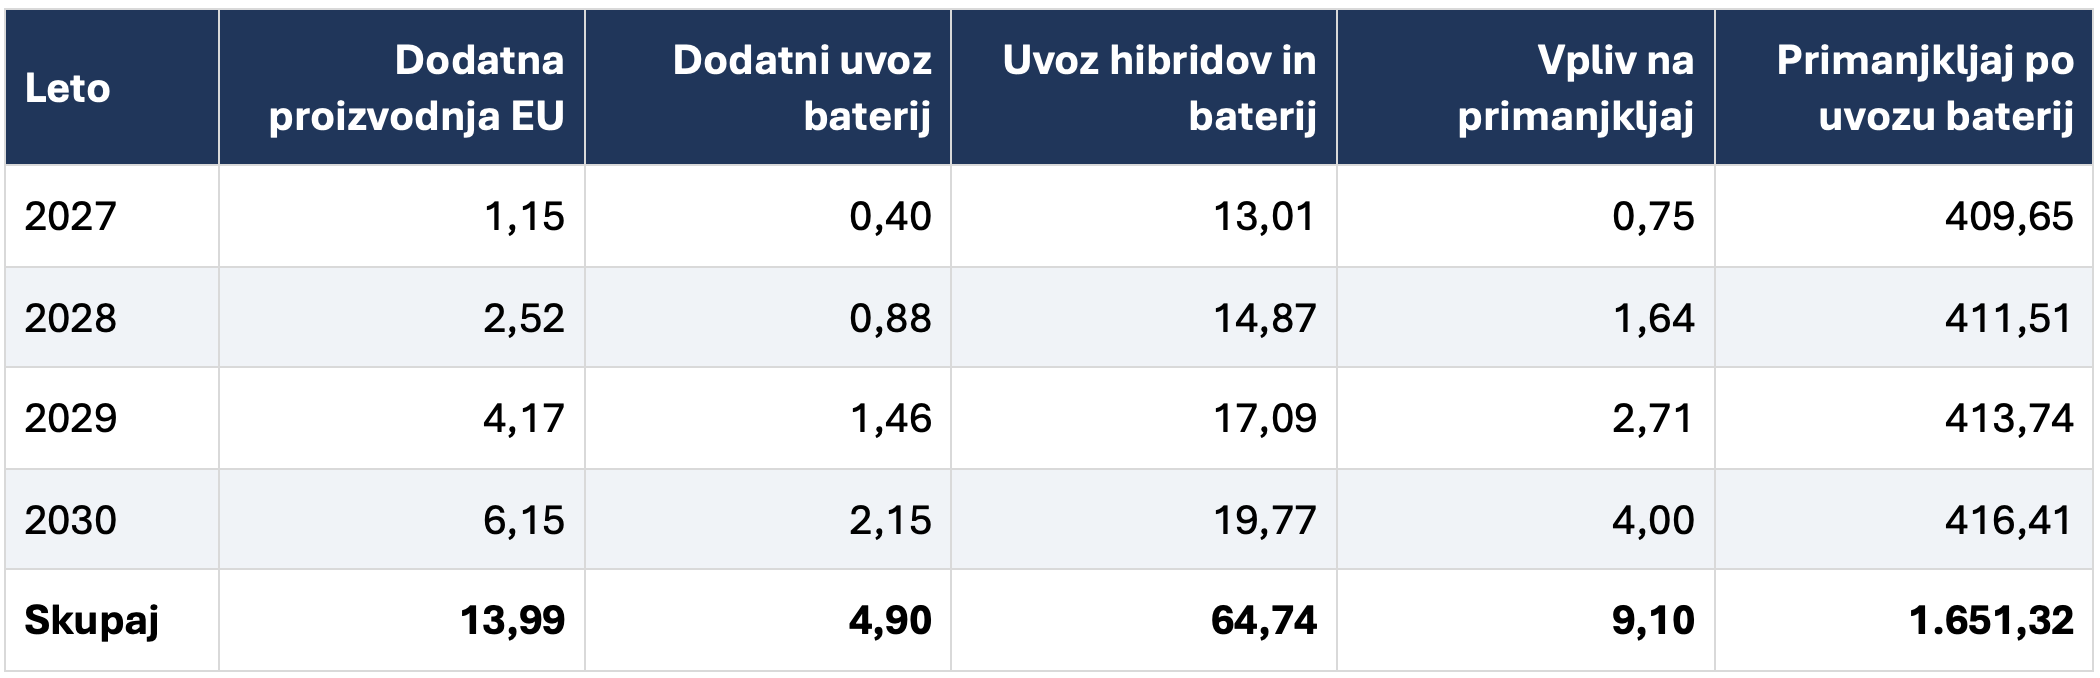
Evropska proizvodnja = 0,5 × (uvoz brez omejitve − uvoz 2026). Baterije = 35 % te proizvodnje. Neto zmanjšanje primanjkljaja = 65 % iste vrednosti. Uvoz hibridov in baterij vključuje vozila po omejitvi ter le dodatne baterije za nadomestno proizvodnjo, ne vsega evropskega uvoza baterij. Seštevki temeljijo na nezaokroženih vrednostih.
Leta 2027 bi evropska podjetja po tem scenariju izdelala za 1,15 mrd EUR dodatnih vozil, zanje pa uvozila za 0,40 mrd EUR baterij. Primanjkljaj bi se zmanjšal za 0,75 mrd EUR. Leta 2030 bi dodatna evropska proizvodnja dosegla 6,15 mrd EUR, uvoz baterij 2,15 mrd, zmanjšanje primanjkljaja pa 4,00 mrd EUR. Namesto 420,4 mrd EUR bi primanjkljaj znašal 416,4 mrd. Še vedno bi bil večji od izhodiščne ravni leta 2026.
V štirih letih bi bilo primanjkljaja za 9,1 mrd EUR manj, povprečno za 2,3 mrd na leto. Leta 2030 bi se primanjkljaj zmanjšal za 0,95 %. Pri nižji, 10-odstotni rasti bi zmanjšanje istega leta znašalo 0,42 %, pri višji, 30-odstotni pa 1,6 %. Za proizvajalce in njihove zaposlene so to pomembni posli. Za evropsko-kitajski trgovinski saldo je učinek precej skromnejši od vtisa, ki ga ustvarja napoved o »pol manj hibridih«. Približno polovica prirasta prodaje se preseli v evropske tovarne, del računa pa še vedno poravnamo na Kitajskem.
Tudi preostale koristi niso avtomatične. Evropska podjetja morajo prodajo najprej osvojiti in zanjo zgraditi zmogljivosti. Če kupci izberejo druge uvožene avtomobile, bo učinek na skupni evropski saldo manjši. Če poleg baterij iz Kitajske pridejo še motorji, elektronika ali drugi sklopi, bo manjše tudi izboljšanje salda s Kitajsko. In če omejene kvote spodbudijo prodajo dražjih modelov, se bo vrednost uvoza zmanjšala manj kot število vozil. Dodatna proizvodnja v tabeli zato tudi ni enaka dodatnemu BDP; ta meri dodano vrednost.
Japonska lekcija: tovarne lahko ostanejo, domače znamke pa izgubljajo
Podoben eksperiment dogovora so Američani izvedli pred skoraj pol stoletja. Japonska je leta 1981 pristala na prostovoljno izvozno omejitev oziroma VER in dobave osebnih avtomobilov v ZDA omejila na 1,68 milijona letno. Detroit je dobil predah. Japonski proizvajalci pa razlog, da omejene izvozne kvote napolnijo z dražjimi avtomobili in da več proizvodnje preselijo tja, kjer so bili njihovi kupci.
Feenstra (1984) je pokazal, da je omejitev spremenila strukturo japonskega izvoza: več bolje opremljenih modelov je pomenilo več prihodkov na prodan avto. USITC (1985) je ocenila, da je ukrep leta 1984 ameriškim proizvajalcem prinesel približno 618.000 dodatnih prodanih vozil in 44.000 delovnih mest. Toda kupci so v letih 1981–1984 zaradi višjih cen odšteli dodatnih 15,7 mrd takratnih dolarjev. To so dodatni izdatki kupcev, ne enako velika neto izguba blaginje. Del denarja je prek višjih marž ostal tudi japonskim izvoznikom.
Pomembnejši odziv so bile nove tovarne. Honda je leta 1982 začela izdelovati avtomobile v Ohiu, Nissan leta 1983 poltovornjake v Tennesseeju, Toyota in GM pa sta leta 1984 zagnala skupni NUMMI. Toyota je leta 1988 dodala tovarno v Kentuckyju. Ta ukrep je okrepil logiko lokalne proizvodnje. Japonski avtomobil, izdelan v Ameriki, se je izognil omejitvi v japonski izvozni kvoti.
Tabela 6. Deleži proizvajalcev v prodaji osebnih avtomobilov in lahkih tovornjakov v ZDA (%)
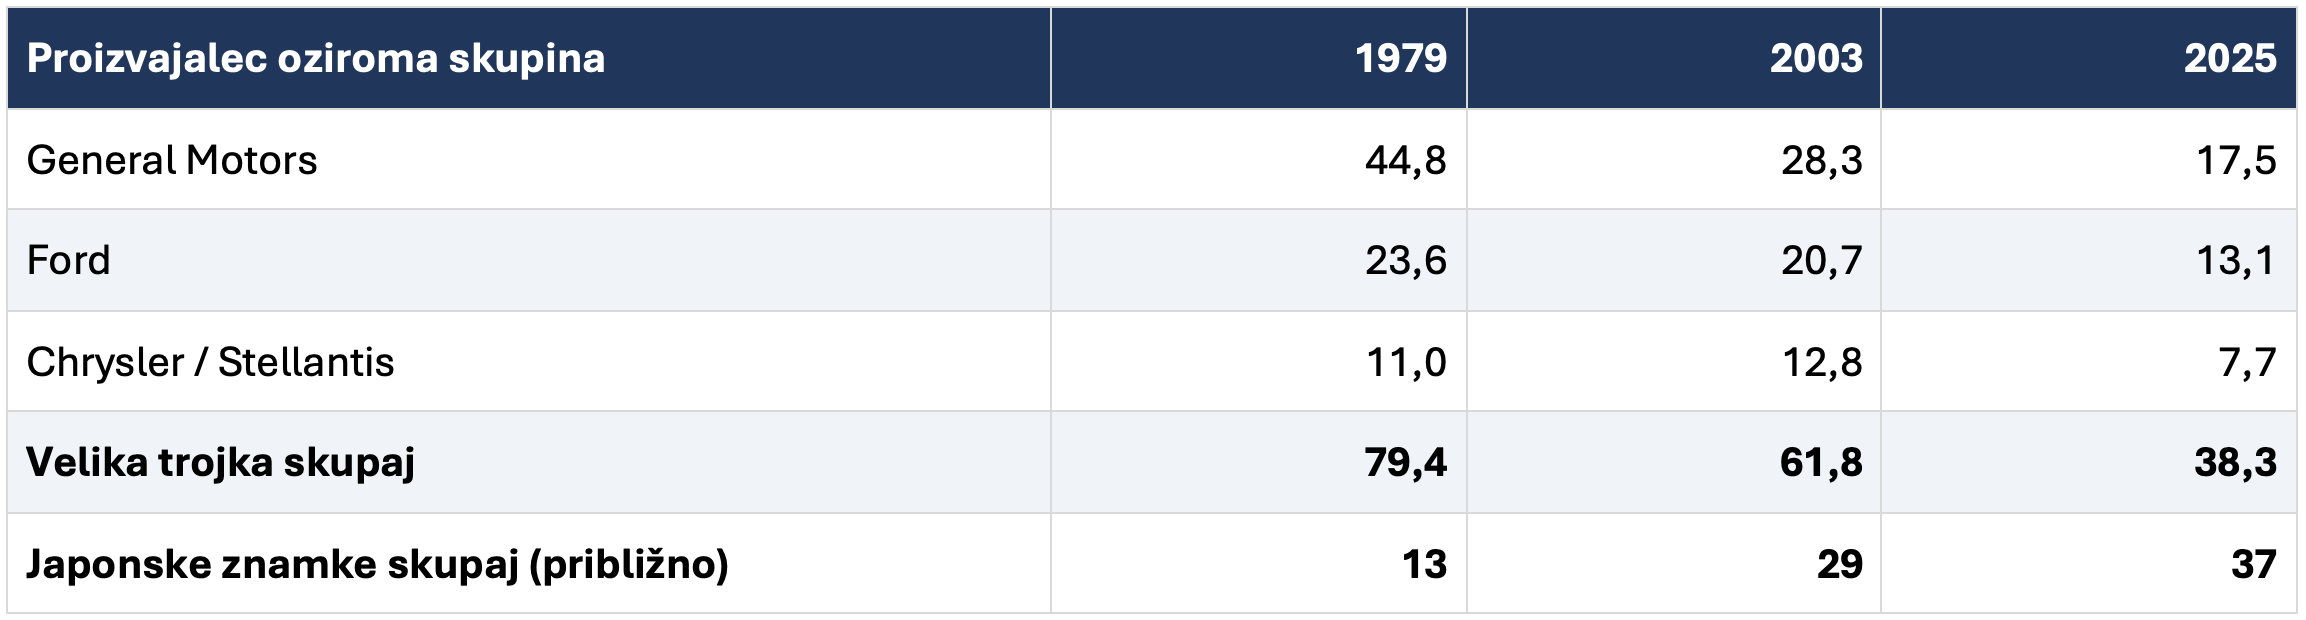
Viri: Cooney in Yacobucci (2005), tabela 3; NADA za 2025, dopolnjena s podatkom Mitsubishi. Deleži japonskih znamk so zaokroženi približki: zgodovinski seštevek v CRS pokriva tam navedene proizvajalce, za 2025 pa Toyota, Honda, Nissan, Subaru, Mazda in Mitsubishi. Gre za prodajo po skupinah, ne za kraj izdelave; meje skupin so se spreminjale. Stellantis je tu naslednik Chryslerja. Velika trojka ne vključuje vseh ameriških znamk.
Velika trojka je leta 1979 obvladovala skoraj štiri petine ameriškega trga, leta 2025 pa le še dobrih 38 %. Delež japonskih znamk se je v istem času s 13 % leta 1979 povečal na 29 % leta 2003 in na 37 %. Engel in Strauss (2007) opisujeta, kako je lokalna proizvodnja tujih znamk sprva predvsem nadomeščala uvoz, pozneje pa sta trg Detroitu odvzemala oba – uvoz tujih avtomobilov in prodaja v Ameriki narejenih tujih znamk avtomobilov. Zaščita je zgolj spremenila naslov tovarne, ni pa odpravila konkurence boljših ali cenejših avtomobilov iz Japonaske.
Po podatkih JAMA je leta 2003 že 64 % prodaje japonskih proizvajalcev v ZDA prihajalo iz severnoameriških tovarn; to vključuje tudi Kanado in Mehiko. Za samo ozemlje ZDA JAMA v objavi leta 2026 navaja približno polovico prodanih vozil svojih članic. Preostanek je uvožen, vendar ne nujno z Japonske. Ameriška proizvodnja je tako dobila nove lastnike, tradicionalni ameriški proizvajalci pa niso dobili nazaj izgubljenih kupcev. Celotnega večdesetletnega preobrata seveda ni mogoče pripisati enemu trgovinskemu ukrepu.
Kaj se lahko zgodi na evropskem trgu
Ekonomske spodbude spominjajo na nekdanji VER, čeprav je pravna oblika še odprta: pravila WTO takšne vladne izvozne omejitve praviloma prepovedujejo. Če bo težje izvažati dokončan avtomobil, bo privlačneje v Evropo preseliti sestavljanje, ustanoviti skupno podjetje ali evropskemu proizvajalcu prodati baterijo in tehnologijo.
Premik se je začel že pred pogajanji. Ebro in Chery širita proizvodnjo v Barceloni, Stellantis in Leapmotor pa partnerstvo z načrti za proizvodnjo v Španiji. Dogovor lahko te odločitve pospeši.
V letih 2027–2028 je tako mogoče pričakovati več skupnih podjetij in sestavljanja iz uvoženih sklopov, pri kitajskih izvoznikih pa več dražjih modelov. Evropski proizvajalci bi dobili predah, kupci pa bi plačevali več. V letih 2029–2030 bi se konkurenca vse bolj selila v evropske tovarne. Kitajske znamke bi lahko povečevale svoj tržni delež tudi ob počasnejšem uvozu. Izid bo odvisen od dejanskih omejitev, naložb in sposobnosti evropskih tekmecev, da izkoristijo pridobljeni čas.
Za Evropo je bistveno, koliko razvoja, dobaviteljev in zahtevne proizvodnje ostane tukaj. Tovarna za sestavljanje avtomobilov iz uvoženih delov sicer ustvarja delovna mesta, vendar ne odpravi problema konkurenčnosti in tehnološke odvisnosti od kitajskih inputov (baterij). Ameriška izkušnja z VER na japonske avtomobile zato postavlja vprašanje, ali rešujemo evropsko avtomobilsko proizvodnjo ali zgolj tržne deleže evropskih avtomobilskih družb?
Ali bo dogovor res močno zmanjšal evropski primanjkljaj?
Ob 20-odstotni letni rasti, evropskem prevzemu polovice prirasta in uvozu kitajskih baterij bi bil leta 2030 primanjkljaj manjši za manj kot 1 %. Celo pri 30-odstotni rasti bi ostali pod 2 %. To je učinek scenarija pri hibridih. Koristi zanesljivejših dobav redkih zemelj in dodatnega izvoza je treba oceniti posebej. Brez objavljenih izvedbenih pogojev in verodostojne napovedi trgovine skupnega učinka dogovora še ne poznamo.
Tudi če bi dogovor primanjkljaj zmanjšal za 2 %, bi bilo to ob več kot 400 mrd EUR letnega minusa skromno gradivo za proslavljanje. Je simbolične narave. Pri negotovosti teh projekcij sta 2 % prej blizu statistični napaki kot pa dokaz preobrata. Za podjetja je nekaj milijard pomembnih. Za politično razglasitev velike evropske zmage pa je to premalo. Razumemo lahko, da želijo politiki dosežek čim bolje prodati javnosti. Toda tudi najlepše našminkana izjava ne odpravi problema evropske konkurenčnosti.
Kitajske subvencije in trgovinske ovire so morda del zgodbe, toda evropskega zaostajanja ne bo odpravil Wang Wentao. Draghi (2024) je domače slabosti že razčlenil. Mednje sodijo tudi posledice napačnih političnih odločitev: zgrešene podnebne in energetske politike in posledično industrija z vztrajno višjimi stroški energije in CO2 kuponi, preozka politika konkurence in hiper regulacija poslovnega okolja, ki podjetjem preprečujeta rast. Da o sankcijah proti Rusiji in obsodbi na nekajkrat dražje cene plina pri »zaveznikih« ter podaljševanju tega stanja v nedogled ne govorimo.
Trajno manjši primanjkljaj s Kitajsko zahteva predvsem sposobnejša evropska podjetja, dostopno energijo, več naložb in hitrejši tehnološki razvoj. Tega simbolični dogovor s Pekingom seveda ne rešuje.


You must be logged in to post a comment.