Prava ekonomska svoboda je mogoča šele ob enakem dostopu do zdravstvenih (…) storitev

Metem ko libertarci pridigajo o ekonomski svobodi, ki naj bi bila največja, ko je intervencija države najmanjša, pri čemer imajo v mislih predvsem višino davkov, pa je resnica nasprotna: ekonomska svoboda sploh ni možna, če si je posameznik ne more privoščiti, torej če si ne more privoščiti kvalitetnega šolanja in kvalitnih zdravstvenih storitev. V svetu, kjer je premoženje neenakomerno porazdeljeno in kjer je državna intervencija minimalna, so ekonomsko svobodni le tisti, ki so dovolj premožni.

In tukaj spet pride Bernie Sanders, ki je šel na ekskurzijo v Kanado, da bi primerjal njihov sistem univeralnega zdravstvenega zavarovanja (podoben evropskemu) z arhaičnim in dvakrat dražjim ameriškim. V spodnjem super videu (nujno poglejte!) je v podporo svojim reformističnim prizadevanjem ven potegnil čudovito izjavo Franklina D. Roosevelta iz leta 1944: “Moramo se zavesti dejstva, da prava ekonomska svoboda ne more obstajati brez ekonomske varnosti in neodvisnosti […] Med temi ekonomskimi pravicami so pravica do ustreznega zdravstvenega varstva in uživanja dobrega zdravja”.

Nadaljujte z branjem→

David Glasner o neprimernosti Johna Taylorja za predsednika Fed

Za neposvečene: John Taylor iz Stanforda je avtor t.i. Taylorjevega pravila (iz leta 1993), ki določa, kakšna naj bi bila vodilna obrestna mera centralne banke glede ne odstopanje od cilje stopnje in flacije in glede na fazo v gospodarskem ciklu. In Taylor kot inflacijski jastreb od takrat vedno teži, da bi moral Fed slediti njegovemu pravilu in da če bi to delal v obdobju 2001-2006, bi bila monetarna politika bolj pravilna. Ne pove pa, če bi se s hitrejšim zategovanjem monetarne politike (višanjem obrestne mere) ZDA izognile finančni krizi (večina nekonzervativnih ekonomistov sicer meni, da bi s sledenjem monetarnemu pravilu ZDA še prej zašle v krizo).

No, ta John Taylor je sedaj eden izmed dveh glavnih Trumpovih kandidatov za vodenje Feda. David Glasner v spodnjem postu pa dokazuje nesmiselnost sledenja nekemu mehanskemu pravilu, pač pa da je treba spremljati gibanja in uporabljati presojo na podlagi podatkov in intuicije.

David Glasner's avatarUneasy Money

It seems that an announcement about who will be appointed as Fed Chairman after Janet Yellen’s terms expires early next year is imminent. Although there are sources in the Administration, e.g., the President, indicating that Janet Yellen may be reappointed, the betting odds strongly favor Jerome Powell, a Republican currently serving as a member of the Board of Governors, over the better-known contender, John Taylor, who has earned a considerable reputation as an academic economist, largely as author of the so-called Taylor Rule, and has also served as a member of the Council of Economic Advisers and the Treasury in previous Republican administrations.

Taylor’s support seems to be drawn from the more militant ideological factions within the Republican Party owing to his past criticism of Fed’s quantitative-easing policy after the financial crisis and little depression, having famously predicted that quantitative easing would revive dormant inflationary pressures, presaging a return…

View original post 3,814 more words

“Davek na mrtve” kot učinkovita zaščita za demokracijo?

Moram priznati, da rad pogledam video spote, ki jih redno pripravlja štab Bernieja Sandersa. Tale spodaj nazrno kaže, kako davke na dediščino, popularno imenovan “davek na mrtve”, preprečuje pretirano koncentracijo družinskega bogastva skozi rodove. S tem pa seveda zmanjšuje moč družinskih oligarhij in njihov vpliv na politiko.

Weekend reading


Zakaj nam rast produktivnosti peša?

Bine Kordež

V zadnjih priporočilih OECD je bil dan poseben poudarek rasti produktivnosti kot ključnemu kazalcu gospodarskega razvoja ter posledično blagostanja države in državljanov. Kljub zastoju v zadnjih letih dolgoročno Slovenija dosega okoli 1,5 % letno rast produktivnosti, kar je nekje na povprečju EU, upoštevaje doseženo stopnjo razvitosti. Ne glede na posamezne odklone se države glede nivoja razvitosti postopno vseeno zbližujejo. Razvitejši tako rastejo počasneje (v povprečju so dosegli le pol odstotka letne rasti produktivnosti zadnjih 15 let), vzhodne, manj razvite članice EU okoli 2,5 %, mi pa nekje vmes. Ob takšnem gibanju pa je vsekakor zanimivo nekoliko podrobneje pogledati, na katerem področju v Sloveniji zagotavljamo omenjen poldrug odstotek letne rasti produktivnosti in kje so omejitve, da rast ni hitrejša.

Nadaljujte z branjem→

Blaž Zgaga v Der Spieglu razkril Volkswagnovo zasebno davčno oazo v Luksemburgu

Globalizacija in globoka integracija sta zanimivi zadevi. Na eni strani nudita skoraj popolno harmonizacijo iz vidika (skoraj ali povsem) proste trgovine in prostega pretoka kapitala, po drugi strani pa se ohranjajo globoke razlike v ekonomskih politikah, predvsem v davčnih ureditvah, ki spodbujajo davčno konkurenco med državami. To je raj za multinacionalna podjetja. Podjetja z operacijami v več državah so se temu perfektno prilagodila in pustijo svoje prihodke obdavčiti v državah z najbolj ugodno davčno regulativo. Nekateri to imenujejo davčna optimizacija, drugi pa s tem, kar te aktivnosti dejansko so – davčna evazija. Po podatkih Bloomberga izpred dveh let je 22 največjih multinacionalk v tujini skrivalo za skoraj 1,000 milijard dolarjev neobdavčenih dobičkov, naslednjih 280 multinacionalk pa še enkrat toliko.

Kot razkriva najbolj znan slovenski preiskovalni novinar Blaž Zgaga s kolegoma v Der Spieglu, se je tem velikim davčnim utajevalcem leta 2014 pridružil tudi nemški Volkswagen. Volkswagen je sedmo največje svetovno podjetje s proizvodnjo v več kot 30 državah. Razen v Luksemburgu. In prav v Luksemburgu je leta 2014 odprl podjetje, ki ima za 15 milijard evrov sredstev in samo 5 zaposlenih. Ukvarjajo se s finančnim inženiringom oziroma služijo kot zasebna davčna oaza matičnemu koncernu iz Wolfsburga.

Nadaljujte z branjem→

Neprodaja NLB: Simultanka med vlado in evropsko komisijo s srečnim koncem?

Naša vlada (no, finančna ministrica) nadaljuje pogajanja z evropsko komisijo o odlogu zahtevane prodaje75% deleža v NLB. Kot veste, je tedanja vlada pred štirimi leti dala zavezo evropski komisiji (EK), da bo v primeru državne sanacije (državne pomoči) NLB in ostalih bank le-te prodala v roku treh let. Tovrstna zaveza se je v obdobju šibkega okrevanja in depresivnih tečajev delnic bank pokazala kot strel v koleno. Kot smo lahko videli na primeru prodaje NKBM, vlada s takšno izsiljeno hitro prodajo v neugodni gospodarski situaciji iztrži zgolj bagatelo in samo oškoduje davkoplačevalce, ki dobijo nazaj le majhen del (manj kot tretjino) zneska, ki so ga vložili v sanacijo banke.

Zato ta vlada, povsem upravičeno, ni želela prodati tudi NLB po nizki ceni. Vendar pa se, zelo zvito, pri tej odločitvi ni sklicevala na prenizko doseženo kupnino (saj s tem argumentom ne bi pridobila niti milimetra sočutja do slovenskih davkoplačevalcev s strani čistunskih evropskih birokratov), pač pa se je in se še sklicuje na potencialni negativni vpliv potrebne kompenzacije nekdanjih hrvaških varčevalcev v NLB. Vlada v Bruslju zatrjuje, “da je treba za uspešno izvedbo prodajnega postopka NLB odpraviti ali vsaj minimizirati tveganje iz naslova prenesenih deviznih vlog na Hrvaškem, saj znižanje kupnine zaradi tega tveganja za Slovenijo ni sprejemljivo” (vir: Delo).

Nadaljujte z branjem→

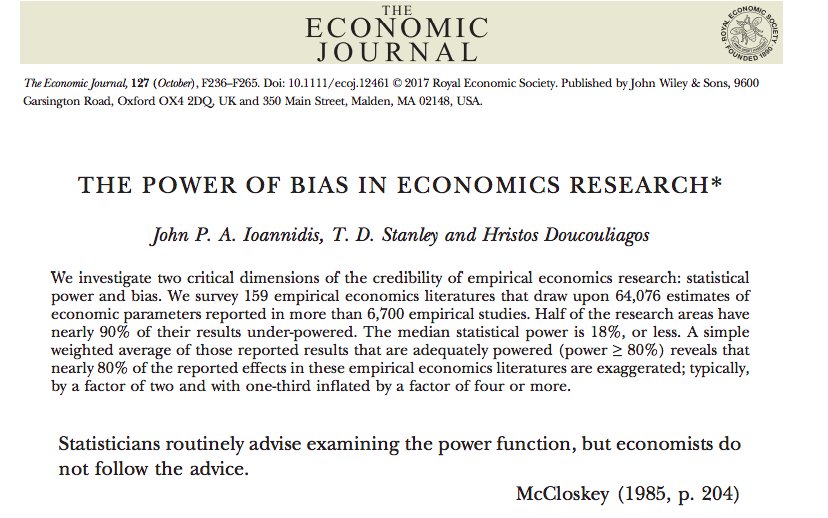
Tudi rezultati ekonomskih študij so večinoma napačni

Naš stari znanec, John Ioannidis s Stanforda, ki je pred dobrim desetletjem šokiral akademsko javnost z raziskavo, ki je dokazovala, da je večina rezultatov znanstvenih študij napačnih (ker ne upoštevajo v zadovoljivi meri moči statistične povezave) in ki je lani dokazoval, da je večina kliničnih testov v medicini napačno ocenjenih, se je v še sveže objavljeni raziskavi lotil ekonomije. In tudi tukaj je ugotovil podobno: izmed 6,700 empiričnih študij jih približno polovica prikazuje pretirane rezultate. Poenostavljeno rečeno, ker je delež pojasnjene variance prenizek (prenizek determinacijski koeficient), je vrednost ocenjenih koeficientov nepravilno (pretirano) ocenjena. V povprečju za faktor 2, v eni tretjini študij pa za faktor 4 ali več.

Nadaljujte z branjem→

Je 50% diskont pri pripravljalnih delih za 2. tir že indikator pocenitve celotnega projekta?

Če bi sklepali po prvem razpisu za gradnjo 2. tira, in sicer pri razpisu za gradnjo dostopnih cest, bi lahko bila končna investicijska vrednost gradnje 2. tira bistveno cenejša. DRI je za pripravljalna dela, izgradnjo dostopnih cest, v investicijskem programu (IP) namenil 23.31 mio evrov (brez DDV). Ponudbe, ki so prispele na razpis, pa se (brez DDV) gibljejo med 11.87 mio in 18.45 mio evrov (glejte tabelo spodaj). Najugodnejši ponudnik (konzorcij Kolektor CPG + Euroasfalt BiH) je glede na ocenjeno investicijsko vrednost teh del ponudil kar 50% diskont (11.87 mio glede na predvidenih 23.31 mio evrov). Tudi večina ostalih ponudb je v tem rangu. Najvišja ponudba (Mapri Proasfalt) je za četrtino (26%) nižja od v IP predvidenih stroškov.

Je ta 25% do 50% diskont pri pripravljalnih delih za 2. tir že indikator pocenitve celotnega projekta?

Nadaljujte z branjem→