Drsi slovensko gospodarstvo v recesijo?

Banka Slovenije (BS) je prejšnji teden sicer dvignila napoved gospodarske rasti za letos (na 5.8%). Vendar je takoj pristavila, da je to posledica iniciranega povpraševanja še v lanskem letu. Na drugi strani pa imamo en povpraševalni šok (enormen porast povpraševanja po koncu lanskega tretjega vala Covida) in dva ponudbena šoka (najprej zaradi zamaškov v globalnih dobavnih verigah, nato pa še zaradi vojne v Ukrajini), ki sta privedla do močnega porasta inflacije. Na porast (sicer tako pogrešane) inflacije pa je ECB prejšnji teden pričakovano reagirala z dvigom vodilne obrestne mere. Slednje pa se, kot prikazujem v sosednjem komentarju, običajno vedno konča z recesijo. K temu je treba prišteti še veliko negotovost v mednarodnem okolju, kar dodatno vodi k previdnosti gospodarskih subjektov in k zniževanju gospodarske aktivnosti.

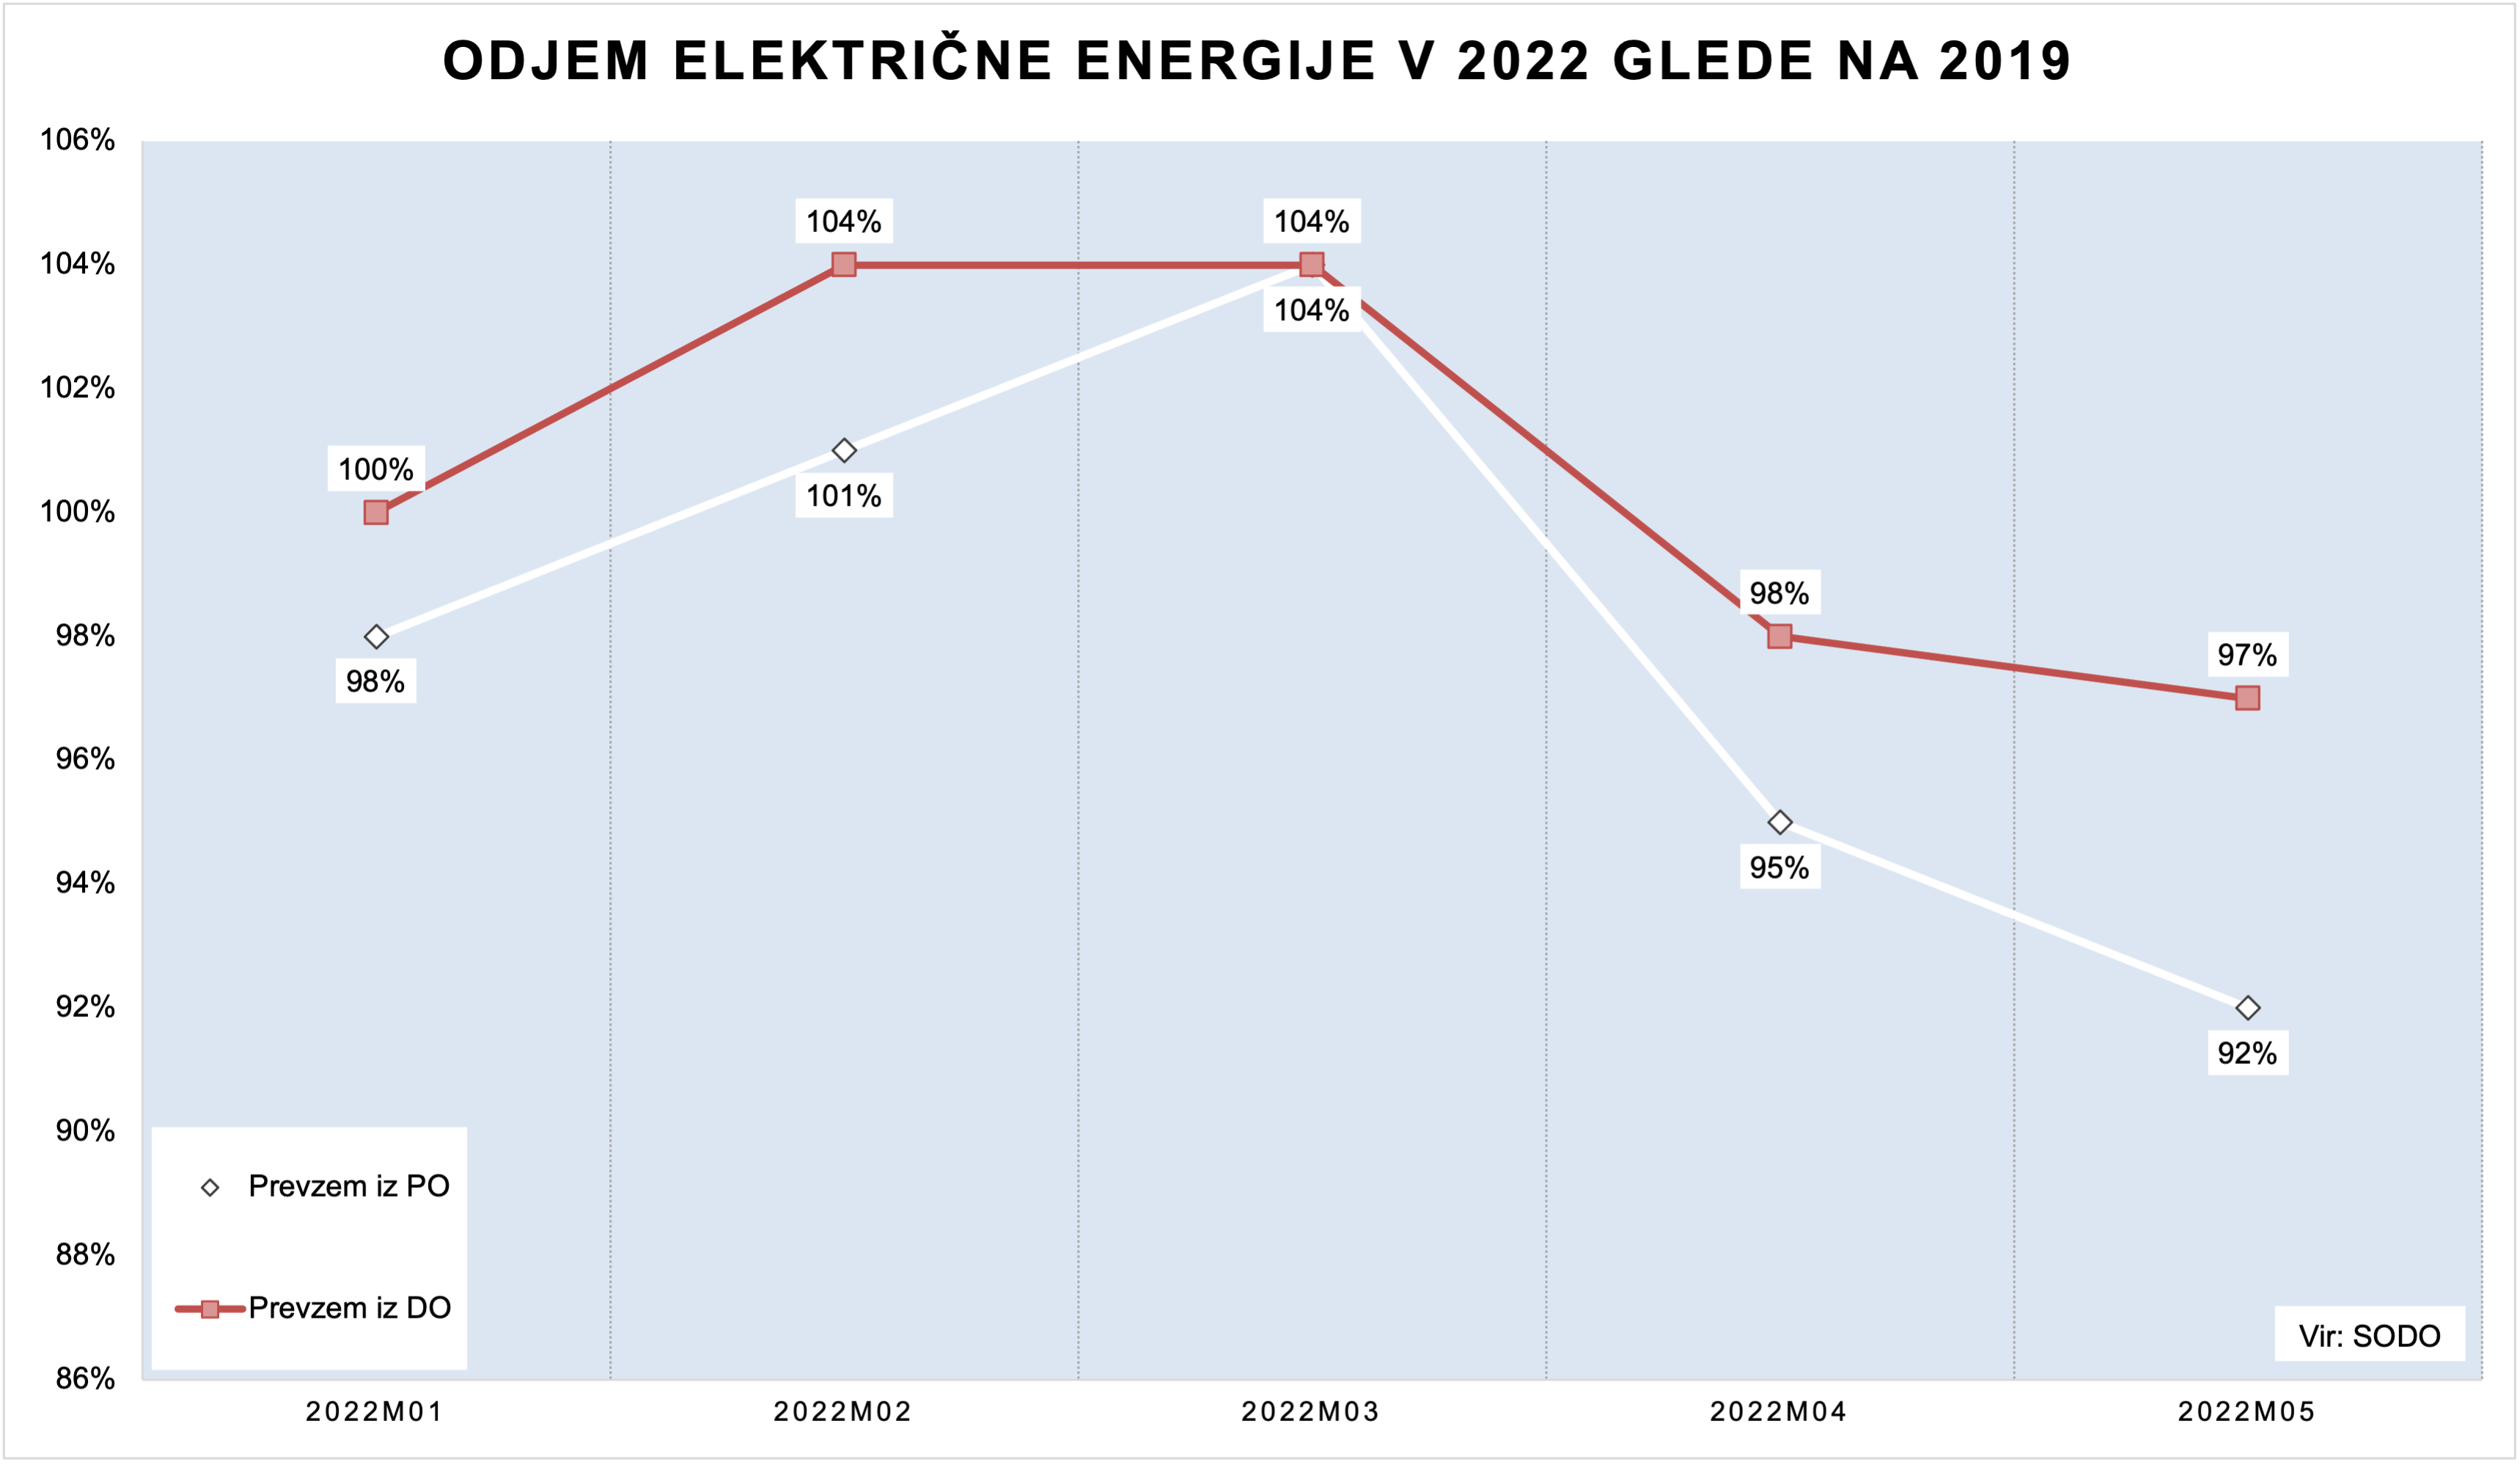
No, in nekateri podatki nakazujejo, da se je gospodarska rast v Sloveniji v zadnjih dveh mesecih začela ohlajati. Prvi indikator, ki običajno najhitreje pokaže realno stanje v gospodarstvu, je poraba električne energije (EE). In ta indikator kaže, da se poraba EE v Sloveniji glede na ista (predkovidna) meseca v letu 2019 zmanjšuje že drugi mesec zapored. Odjem EE v distribucijskem omrežju je bil aprila manjši za 2%, v maju pa za 3% glede na ista meseca v 2019.
Nadaljujte z branjem→

A tightening world

michael roberts's avatarMichael Roberts Blog

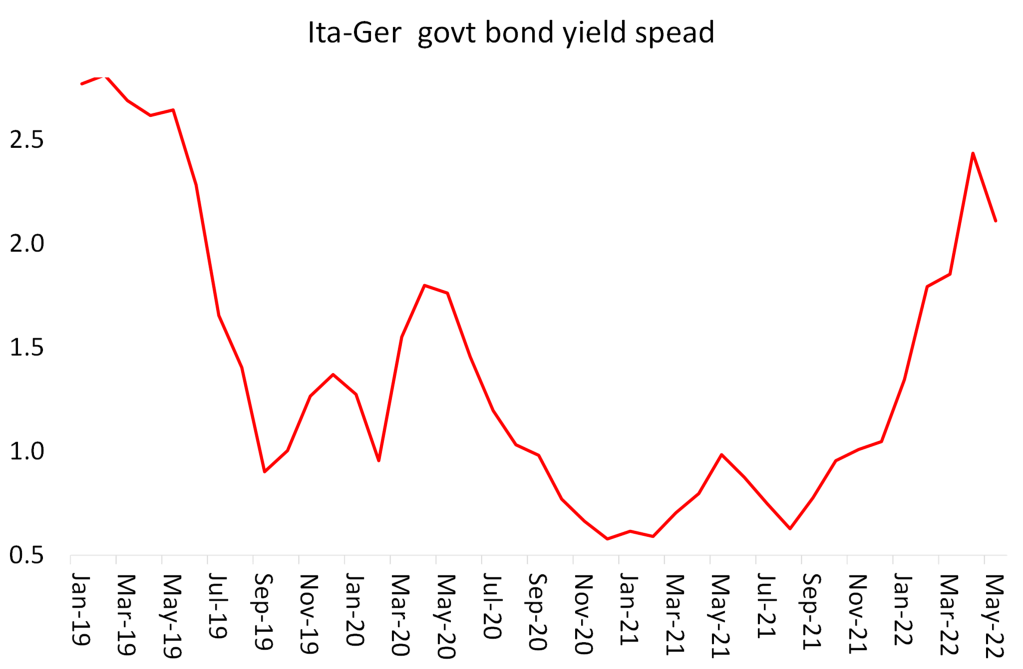
It’s been a big week for the major central banks. First, the European Central Bank (ECB) called an emergency meeting because government bond yields were rising sharply in the more indebted Eurozone economies like Italy and Spain. That threatens to deliver a new sovereign debt crisis as happened after the Great Recession from 2010-2014, leading to the Greek nightmare.

The ECB is now looking for ways to fund the weaker Eurozone governments by buying more of their debt and ‘printing’ money to do it. Ironically, having just announced that it had ended quantitative easing (QE) and looked to raise interest rates in July in order to control accelerating inflation, the ECB now had to revert back to QE for the likes of Italy.

Then the US Federal Reserve announced a hike in its policy rate (the Fed Funds rate) by an extra-large 75bp, with more to come, as it…

View original post 1,615 more words

Zakaj bodo ZDA izgubile to hladno vojno

Joseph Stiglitz se je pri  nizanju razlogov, zakaj bodo ZDA izgubile to hladno vojno proti Kitjski, osredotočil predvsem na moralne razloge. Na eni strani na globoko patologijo ameriške družbe, ki se kaže v strankokraciji dveh elit, globoko usidranem rasizmu, ogromni neenakosti v dohodkih in možnostih ter posledični visoki stopnji kriminalitete in številnih masovnih pobojih, itd., zaradi česar ZDA ne morejo več biti vzor nikomur kot dežela svobode in uresničitve sanj. Na drugi strani pa na veliko hipokrizijo v odnosih s preostalim svetom, ki se kaže v pridiganju, kako naj druge države ravnajo, same ZDA pa prek svojih korporacij ali intervencij v tujini ekploatirajo druge države. V sebičnem nacionalizmu, ki se je pokazal tudi v obliki “cepitvenega apartheida”. V kmetijski politiki, ki je nasprotje pridig o nujnosti proste trgovine. V zanikanju klimatskih sprememb in nesodelovanju v aktivnostih proti njim. ZDA so izgubile kredibilnost, nikomur ne morejo več pridigati ne o demokraciji in ne o spoštovanju pravil in ne morejo več biti voditelj “svobodnega sveta”.

Meni pa se zdijo ključni trije drugi dejavniki. Prvi, ki ga Stiglitz le bežno omeni, je, da za razliko od ZDA, ki v druge države izvažajo ideologijo in moralne pridige, podprte z vojaškimi intervencijami, pa Kitajska ne izvaža moralnih pridig in vojaške agresije, pač pa jim gradi infrastrukturo. Brez pridiganja in ideologije. S tem državam pomaga pri razvoju, pa čeprav iz sebičnih razlogov. Ameriški imperializem je kratkoviden, poganjan s kratkoročnimi korporativnimi interesi, kitajski imperializem pa je dolgoročno naravnan. Tak kot je morda bil ameriški po drugi svetovni vojni z Marshallovim programom za obnovo porušene Evrope, s sponzoriranjem evoropske integracije in multilateralnim procesom zniževanja trgovinskih ovir.

Nadaljujte z branjem→

MiRET & Tuğçe Kurtiş – Paloma

Spet je ta čas

One day while you were asleep
Who knows in what dreams
I took a long and quiet look at your face
And said maybe it is a fairytale
Maybe it is the wave that hits the shore
Maybe the ship on that wave
Maybe the pigeon on that ship
Maybe the voice of that pigeon
Maybe the sun that is reborn with my song
Maybe even beyond the sun
Maybe it is a tiny sparkle, this life
Maybe that is sufficient for us

Zgodba, ki čaka tudi evro območje po začetku dvigovanja obrestne mere

The US Federal Reserve’s historic if belated war on inflation is already yielding some significant results, and while they’re arguably part of the plan, the fallout means consumer and corporate pain in the immediate term. Credit-card rates have soared past 20%, mortgage costs have climbed to the highest since 2008 and companies are having a harder time borrowing.

Economists are still debating if the Fed’s battle against high prices will cause a recession, with President Joe Biden contending it isn’t the fait accompli panicky Wall Street CEOs say it is. At least those rising mortgage rates have a silver lining: The waiting lists for new houses in hot locales are gone. Homebuilders, surprised by suddenly cooling demand, are doing something they haven’t done in years: slashing prices.

Vir: David E. Rovella, Bloomberg

Slika dneva: Restriktivna monetarna politika vedno pripelje v recesijo

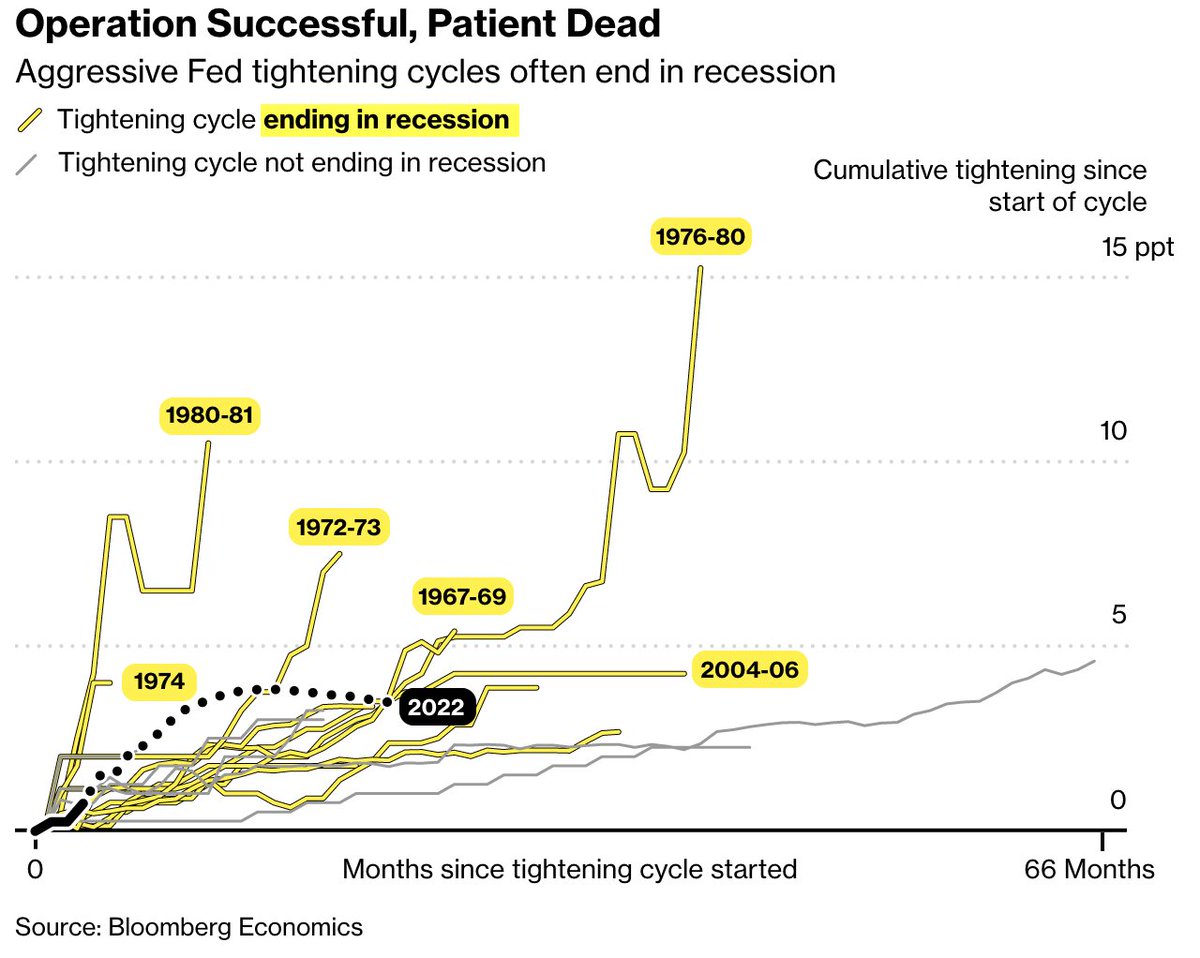
Ameriški Federal Reserve (Fed) je včeraj dvignil obrestno mero za 0.75%, kar je zelo velik dvig (čeprav ne rekorden, rekord drži Paul Volcker z enkratnim dvigom obrestne mere za 5%). Vendar so trgi seveda takoj reagirali in zdaj analitiki napovedujejo 72% verjetnost recesije v ZDA do konca naslednjega leta. Pri tem sta pomembni dve stvari. Prvič, makroekonomistom, ki niso ideološko obremenjeni, je jasno, da ponudbene inflacije (zaradi denimo naftnega ali surovinskega šoka) centralna banka ne more učinkovito znižati z edinim (posredno delujočim) orodjem, ki ga ima (z dvigovanjem vodilne obrestne mere), ker pač centralna banka ne more načrpati več nafte in plina, zagotoviti dovolj ponudbe surovin in čipov ipd. Centralna banka ne more razrešiti vzroka za nastanek (ponudbene) inflacije.

In drugič, seveda lahko centralna banka z agresivnim dvigovanjem obrestne mere postopoma in na srednji rok (v 2 do 4 letih) ponudbeno inflacijo zniža. Vendar zgolj posredno in po mesarsko: tako da z dvigovanjem obrestne mere tako podraži investicije in zniža njihov donos, da podjetja nehajo investirati, in da tako podraži kredite gospodinjstvom, da ta drastično zmanjšajo povpraševanje po kreditih za nakupe trajnih dobrin. Torej centralna banka postopoma zniža inflacijo tako, da prek znižanja agregatnega povpraševanja ubije gospodarsko aktivnost. Centralna banka torej lahko ponudbeno inflacijo zniža zgolj tako, da gospodarstvo pošlje v recesijo, zaradi česar se posledično poveča brezposelnost.

In natanko to, ter še malce širše, kaže spodnja slika, ki je – zame – slika dneva. V zadnjega dobrega pol stoletja je v ZDA v 8 izmed 10 primerov dvigovanje obrestne mere pripeljalo ameriško gospodarstvo v recesijo. Bolj agresivno zategovanje obrestne mere je bolj hitro pripeljalo do recesije. V zgolj 2 izmed 10 primerov dvigovanje obrestne mere s strani Fed ni pripeljalo do recesije. Toda v obeh primerih je šlo za zelo milo in postopno dvigovanje obrestne mere v obdobju več kot 4 let.

Restriktivna mon politika in recesija

Vir: Bloomberg

Nadaljujte z branjem→

Bi z dvigom plač dvignili produktivnost?

Bine Kordež

Članek Jožeta Damijana “Če hočemo podvojiti slovensko produktivnost, moramo podvojiti plače” je sicer mišljen kot provokacija in vsebuje nekaj zanimivih poudarkov, a mogoče je smiselno temu razmišljanju dodati še nekaj pogledov.

Vsekakor je res, da pogosto izpostavljanje višjih davkov in plač kot razlog za našo nižjo produktivnost, ne držijo. Produktivnost gospodarstva merimo z ustvarjeno dodano vrednostjo na zaposlenega in višje ali nižje plače in še manj višji ali nižji davki na ustvarjeno dodano vrednost nimajo neposrednega vpliva. Višina plač vpliva samo na razmerje, koliko od te ustvarjene dodane vrednosti dobijo zaposleni in koliko kapital v širšem smislu.

Nadaljujte z branjem→

Zaton Amerike

Tudi Paul Krugman je opazil, da so ZDA izgubile svojo prednost pred Evropo. Statistično imajo sicer še vedno višji BDP na prebivalca (čeprav iz razlogov, da delajo dlje časa in imajo krajše dopuste), toda po ostalih kazalcih – od tehnološke razvitosti, življenjskega pričakovanja, smrtnosti, varnosti itd. – je Evropa že močno prehitela ZDA. In ko gledamo te grozne prizore masovnih streljanj in razširjenega kriminala, ki izvirata iz dediščine “divjega Zahoda” ter “ekonomske svobode” in posledične velike razslojenosti, je dokaj jasno, zakaj ZDA nazadujejo (tja proti ravni držav Latinske Amerike): ker so razpadle kot družba, so zgolj združba posameznikov, ki se vsak zase borijo za preživetje.

True, America still has a higher gross domestic product per capita than European nations, but a large part of the difference is that we retire later and take less vacation. Whatever you think of those choices, they don’t represent a fundamental advantage in competence.

So as I said, these days America seems no more advanced, and in some ways less so, than other Western nations. I don’t want to romanticize Europe, which has many of the same problems we do — declining regions, growing right-wing radicalization, and so on. But we used to be well ahead, and now we seem slightly behind. So what happened?

Nadaljujte z branjem→

Provokacija: Če hočemo podvojiti slovensko produktivnost, moramo podvojiti plače

Ker se ponovno pojavljajo neutemeljene trditve iz menedžerskih krogov, da so v Sloveniji previsoke plače in davki krivi za nizko produktivnost in konkurenčnost, ponovno objavljam komentar izpred štirih let. Takrat sem v intervjuju za Manager navrgel naslednjo misel: “Nekoliko za šalo, če bi pri nas v industriji podvojili plače, bi se tudi dodana vrednost na zaposlenega po definiciji skoraj podvojila“. S to izjavo sem hotel predvsem sprovocirati diskusijo na temo konkurenčnosti našega gospodarstva. Dobil sem precej (negativnih) komentarjev, malo pa vsebinskih argumentov (razen od dveh oseb).

Pa vendar je zgornja izjava faktično pravilna, le vzročnost je obrnjena. Jasno je sicer, da si v obstoječi situaciji oz. ob dani izvozni strukturi naša podjetja ne morejo privoščiti podvojitve plač. Toda hipotetično, če bi podvojili plače, bi se po definiciji podvojila dodana vrednost, če zanemarimo dobičke (dodana vrednost je v grobem vsota plač, dobičkov in davkov). Če bi seveda lahko ustrezno povišali cene naših izdelkov. Problem je seveda v tem, ker naša proizvodna struktura tega ne dopušča, avstrijska denimo pa. Avstrijci lahko v Magni Steyr plačujejo dvakrat višje plače pri sestavljanju avtomobilov kot pri nas v Revozu.

In to je naš problem, ker prodajamo nizkocenovne izdelke. Avstrijci sestavljajo mini morrise za 30 tisoč evrov, mi pa twingote za 10 tisoč evrov. Slovenska podjetja so se pač – večinsko (ob hvalevrednih izjemah) – odločila za specializacijo v nizkocenovnih izdelkih in sestavnih delih (komponentah) za tuje verige vrednosti, kjer jih naročniki stiskajo za vsak cent.

Seveda bodo mnogi zdaj rekli: ja, ampak naša produktivnost je prenizka in zato ne moremo dosegati višje dodane vrednosti. Seveda. Vendar je tudi (vrednostno merjena) produktivnost posledica višine plač, ker jo pač merimo z dodano vrednostjo na zaposlenega. Avstrijci imajo, karikirano rečeno, dvakrat višjo produktivnost, ker imajo dvakrat višje plače. Tehnologija v sestavljanju avtomobilov (avtomatske linije, roboti) v Novem mestu je podobna kot v Gradcu. Le da pri nas sestavljamo 2 do 3-krat cenejše izdelke in si lahko posledično privoščimo največ zgolj polovico avstrijskih plač.

Nadaljujte z branjem→