Bine Kordež
V naslednjih tednih bo vsekakor ena najbolj aktualnih tem referendumsko odločanje o uveljavitvi interventnega zakona. Pri večini dilem glede vodenja ustreznih politik, tudi ekonomskih, zadnje čase spremljamo izrazito polarizacijo in tudi pri tem zakonu ni nič drugače. V ospredju so predvsem politične odločitve za ali proti, manjšo težo pa imajo vsebinski argumenti ali pa so tudi ti politično usmerjeni. Vsaka stran navaja predvsem argumente v podporo svoji tezi.
Pri interventnem zakonu tako prebiramo izjave vladajoče koalicije, tudi s precejšnjo podporo gospodarskih združenj, da naj bi bil to razvojni zakon. Zakon, ki bo prinesel večjo konkurenčnost gospodarstva, nižje stroške za prebivalstvo in ugodnejšo davčno obravnavo. Torej zakon, ki bo prinesel vsesplošno želeni hitrejši razvoj države, kar bo imelo pozitivne učinke na vse segmente družbe. Opozicija ter predvsem sindikati in levo usmerjeni del civilne družbe pa izpostavljajo, da gre za zakon za bogate, torej zakon, ki ruši solidarnost v državi in koristi predvsem ljudem z višjimi prejemki.
Ta dvojni pogled na učinke interventnega zakona bo verjetno osnovni poudarek vseh razprav, okroglih miz in soočenj. Razpon ocen se bo gibal po celotnem spektru, od popolnega zavračanja do izrazite podpore rešitvam, ki naj bi popeljale Slovenijo in Slovence v boljšo prihodnost. Ker gre za nabor velikega števila rešitev, je v vsakem primeru težko podati natančno, neodvisno oceno. A podrobnejša analiza ukrepov pokaže, da predlogi vsekakor ne omogočajo kakega razvojnega preboja države, prav tako pa ne drži, da je zakon namenjen samo bogatejšim.
Za zakon je predvsem značilno, da nadaljuje dosedanjo politiko delitve dohodka, torej dajanja ugodnosti prebivalstvu z nižjimi davčnimi obremenitvami. V nadaljevanju bomo predstavili oceno, katera skupina prebivalstva bo deležna večjih ugodnosti, a nesporno je, da bodo predvidene rešitve povzročile precejšen izpad javnofinančnih prihodkov države in povečanje prejemkov ljudi. Načeloma ne bi smelo biti dvoma, da bi ljudje ponujene ugodnosti podprli. Vseeno pa izpad prihodkov države in povečanje proračunskega primanjkljaja odpirata pomembno vprašanje, kako pokriti ta minus, če je država že danes na zgornji meji primanjkljaja in zadolževanja. Predvideni proračun za naslednje leto namreč ne upošteva učinkov tega zakona, a je primanjkljaj že brez njih na zgornji meji, v višini 3 % BDP.
Verjetno najbolj kredibilna in neodvisna institucija, Fiskalni svet Republike Slovenije, je v svoji septembrski analizi negativne učinke na javne finance ocenila na 1,2 milijarde evrov (1,5 % BDP). Ob tem je sicer izpostavila, da bodo ukrepi imeli pozitivne učinke na gospodarsko rast, a so ti razmeroma šibki in zelo dolgoročni. Po oceni Fiskalnega sveta bi ta zakon zadolženost Slovenije v desetih letih povečal za 8 % BDP. Tu bi lahko ta tekst pravzaprav že zaključili z dokaj relevantno oceno, da bo imel zakon zelo skromne učinke na gospodarsko rast in ne bo prinesel nobenega preboja v razvoju države. Drži pa, da prebivalstvu prinaša precejšnje finančne ugodnosti, a v breme javnih financ in javnega dolga. To je mogoče najkrajši povzetek učinkov zakona brez ponavljanja velikih besed o tem, kako bo zakon pospešil razvoj Slovenije ali pa, na drugi strani, prinesel predvsem ugodnosti za bogate.
Vseeno pa bi poskušali na podlagi konkretnih podatkov povzeti učinke ključnih predlaganih ukrepov, vključno z oceno, kako bi ti vplivali na posamezne sloje ljudi. Vseh okoli 1,5 milijona davčnih zavezancev (z upokojenci, a brez študentov) smo razdelili v tri skupine. V prvi je okoli pol milijona zavezancev z mesečnimi neto prejemki do 1.000 evrov, v zgornji skupini z dohodki nad 3.000 evrov neto mesečno pa je približno 50 tisoč ljudi. Preostalih 950 tisoč ljudi (srednji sloj) prejema med tisoč in tri tisoč evri neto mesečno.
V tabeli 1 smo predstavili osem ključnih ukrepov novega zakona, katerih učinke na javne finance na letni ravni smo ocenili na približno 900 milijonov evrov fiskalnega izpada. S tem so mišljeni samo neposredni učinki navedenih ukrepov. Ti se bodo posledično odrazili v višji potrošnji ter kasneje tudi v dodatnih prilivih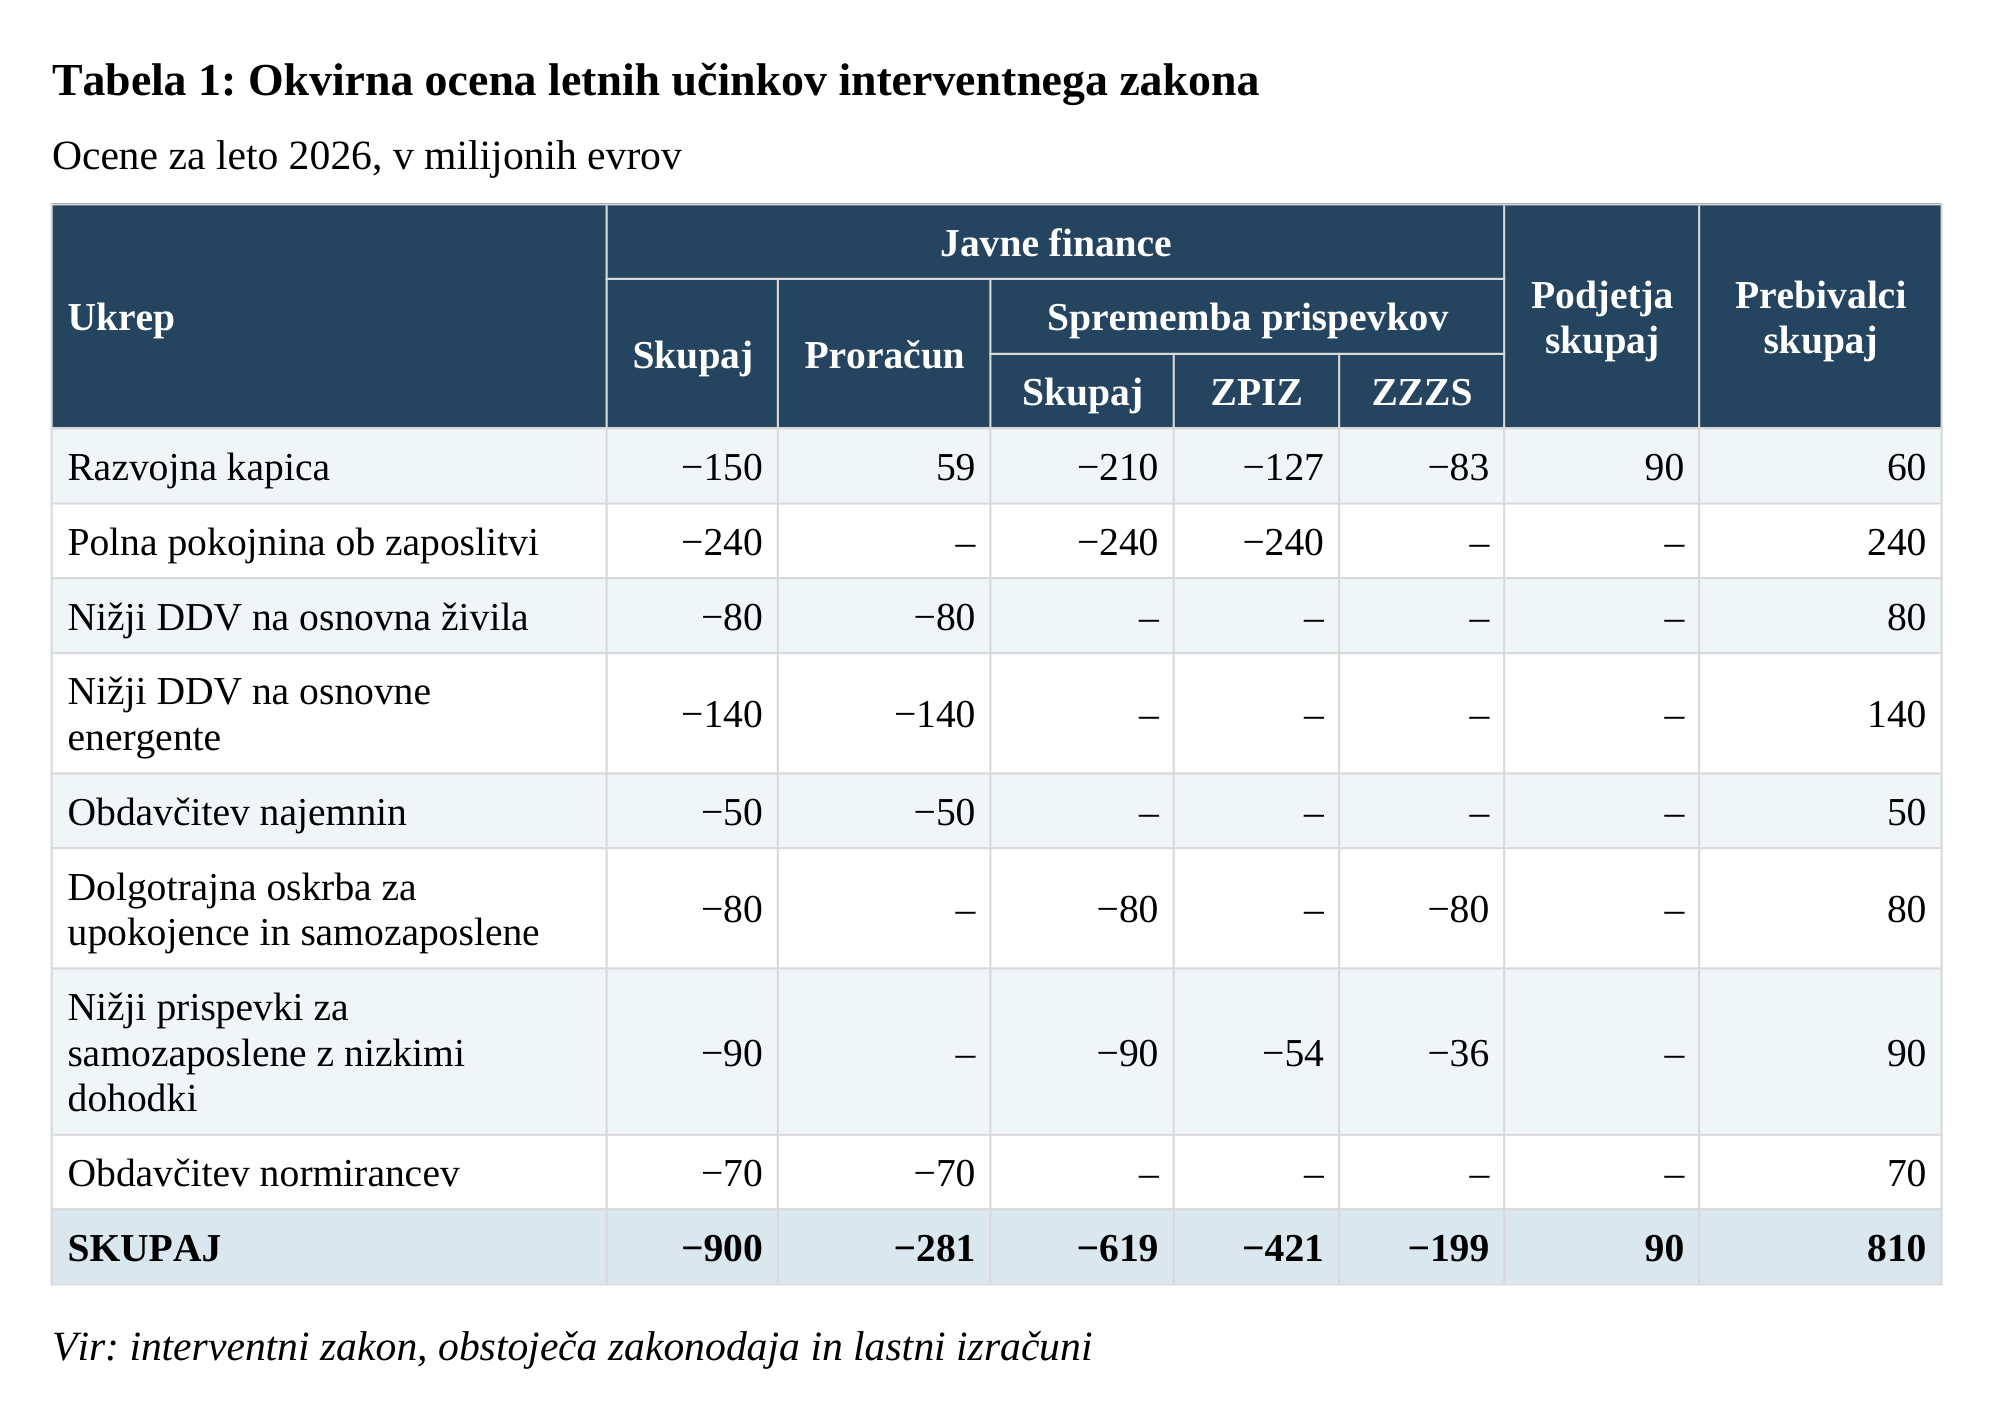 v proračune, kot je ocenjeval tudi Fiskalni svet, a tega ne obravnavamo. Neposredne učinke smo v tabelah razdelili na del, ki predstavlja razbremenitev stroškov gospodarstva, in del, ki prinaša finančne ugodnosti prebivalstvu, te pa razdelili po omenjenih treh dohodkovnih skupinah.
Tabela 1: Okvirna ocena letnih učinkov interventnega zakonaŽe delitev v tabeli 1 pokaže, da zakon ne prinaša občutnejše razbremenitve gospodarstva oziroma zmanjšanja njegovih stroškov, kar bi sicer prispevalo k pospešitvi razvoja države in podkrepilo trditve o razvojni naravnanosti zakona. Gospodarstvu se bodo stroški znižali le za desetino skupnih učinkov, za kakih 90 milijonov evrov, ves preostali znesek pa predstavlja finančne ugodnosti, ki jih zakon prinaša prebivalcem. Torej nič, kar naj bi pospešilo preboj države med produktivnejša gospodarstva, razen tega, da se bodo višji dohodki ljudi odrazili v višji potrošnji.
Tabela 2: Porazdelitev učinkov med dohodkovnimi skupinami
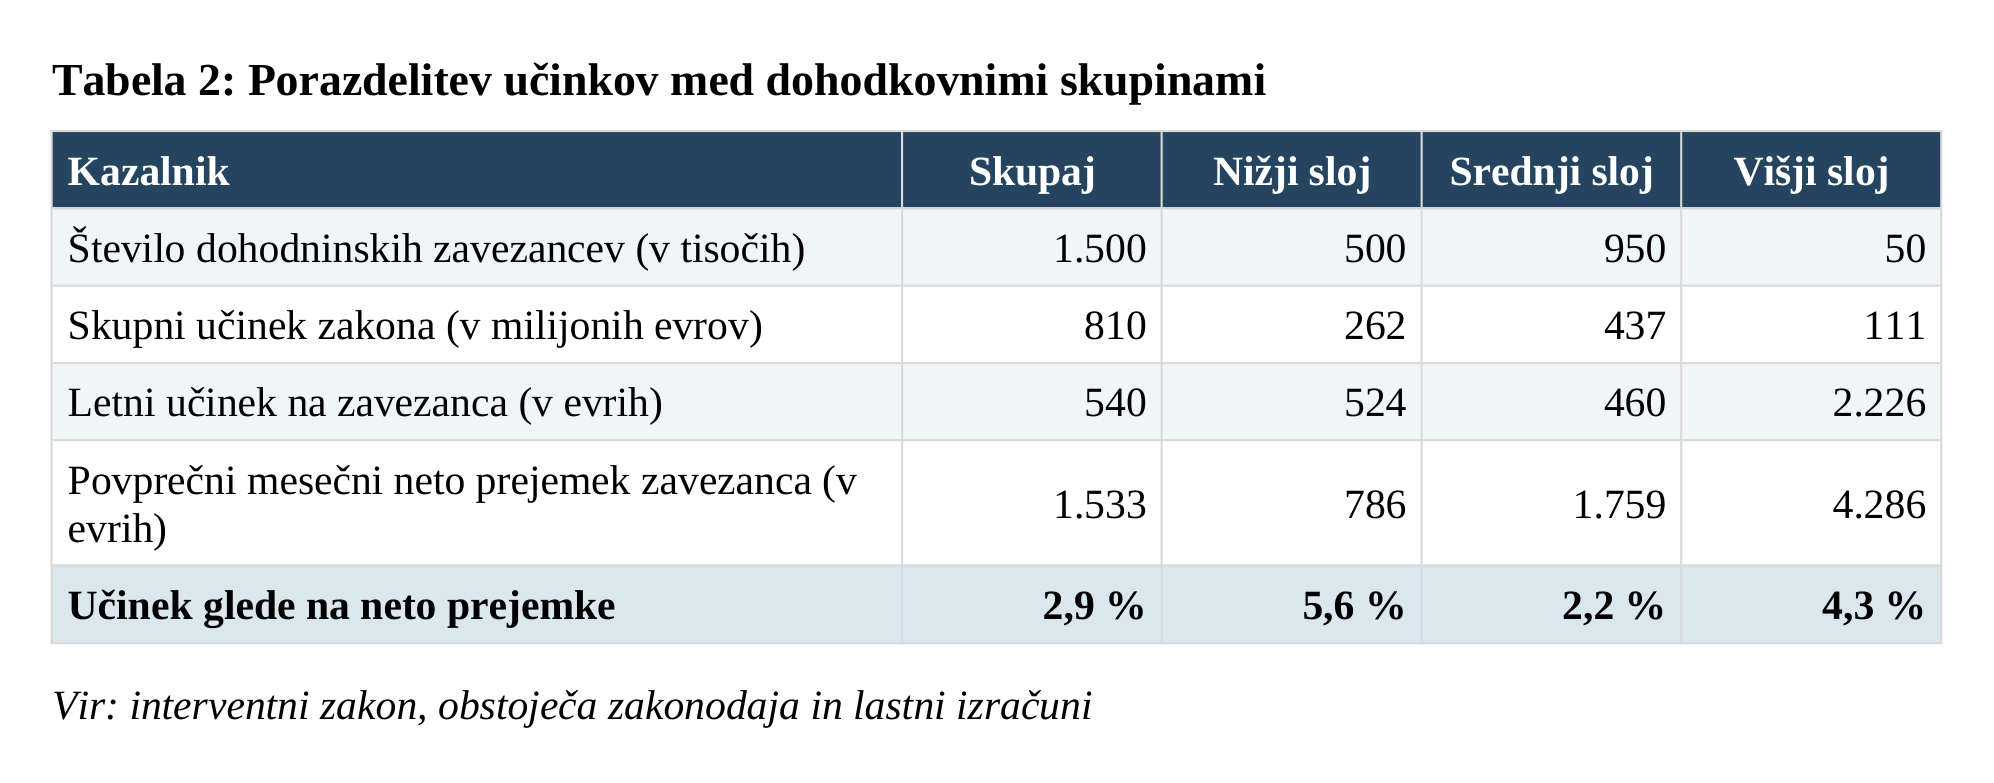 Ob takšnih številkah je nedvomno upravičeno vprašanje, zakaj je potem toliko nasprotovanja zakonu, ki bi ga prej lahko poimenovali delitveni kot razvojni zakon. Prvi razlog je nedvomno politične narave, torej odločanje za ali proti vladi. Poleg tega drži, da bodo dodatne ugodnosti prebivalstvu ter posledično nižji proračunski prihodki pomenili pritisk na zmanjševanje izdatkov države, na krčenje solidarnosti ali pa slej ko prej na uvedbo drugih davčnih obremenitev. Ta vidik se kljub ugodnostim izpostavlja kot ključni argument za zavračanje zakona.
Poglejmo torej te ključne ukrepe in učinke predlaganih rešitev.
Socialna (razvojna) kapica
Omejitev plačevanja prispevkov pri bruto plačah nad določenim zneskom (7.500 evrov mesečno) je pri nasprotnikih zakona verjetno najbolj izpostavljen ukrep, ker naj bi prinašal ugodnosti samo najbogatejšim. Tu je treba navesti, da so najvišji prejemki zaposlenih resnično visoko obdavčeni, saj je pri mesečnem prejemku nad 9.500 evrov bruto za vsakih 100 evrov dodatnega neto prejemka treba državi odvesti 205 evrov davščin (205 %). Zato si visoke plače izplačujejo le zaposleni, ki drugih oblik izplačila nimajo (menedžerji velikih družb), medtem ko si podjetniki izplačujejo dohodke v kaki drugi, davčno ugodnejši obliki.
S tega vidika so v tem delu davčne razbremenitve smiselne, a nerealno je pričakovati, da bi to prineslo kak večji premik pri zaposlovanju kakovostnejših kadrov. Tem tudi ta popravek ne bo veliko koristil, ker iščejo drugačne davčne možnosti. Predvsem pa vemo, da ima le malo inženirjev in razvojnikov plačo nad 7.500 evrov. Če bi imeli res interes razbremeniti podjetja pri plačevanju najboljših kadrov, bi bilo bolj smiselno omejiti plačilo prispevkov samo na bruto plačo in z nižjo mejo, na primer pri plačah nad 5.000 evrov. To bi razbremenilo stroške podjetij in odprlo prostor tudi za morebitno boljše nagrajevanje, namesto da bomo s predlaganim ukrepom zvišali že tako visoke neto plače, učinki na stroške podjetij pa bodo razmeroma majhni.
Ob tem je treba še povedati, da devet držav EU nima uvedenih omejitev plačevanja prispevkov, pet držav pa jih ima v celoti. Potem imamo še 13 držav, v katerih so uvedli delne omejitve, praviloma za pokojninske prispevke, zdravstveni prispevek pa se plačuje od bruto plače brez omejitve zneska. Po predlogu zakona bi se torej uvrstili med omenjenih pet držav. Kot izhaja iz tabele 1, bi ta ukrep pomenil izpad javnofinančnih prihodkov v višini 150 milijonov evrov letno, od česar bi podjetja privarčevala 90 milijonov evrov, dobrih 10 tisoč prejemnikov tako visokih plač pa okoli 60 milijonov evrov.
Polna pokojnina ob nadaljevanju zaposlitve po izpolnitvi pogojev za upokojitev
Po trenutno veljavni zakonodaji ima oseba, ki tudi po izpolnitvi pogojev za starostno upokojitev nadaljuje zaposlitev, pravico do prejemanja 40 % pokojnine prva tri leta, nato pa 20 % pokojnine. Pogoj za starostno upokojitev je sicer 40 let delovne dobe in 60 let starosti ali 65 let starosti in najmanj 15 let delovne dobe. Takšna rešitev je pravzaprav nepravična. Oseba, ki se ob izpolnitvi pogojev upokoji, je upravičena do prejemanja polne pokojnine. Nekdo, ki namesto upokojitve, namesto ležanja na kavču (ali potovanja), nadaljuje delo in še naprej plačuje tudi davščine, pa dobi samo 40 % pokojnine, kasneje, do upokojitve, celo samo 20 %. Trenutno je v državi okoli 22 tisoč zaposlenih, ki prejemajo omenjeni dodatek. Pri tem je pomemben podatek, da prva tri leta po izpolnitvi pogojev za upokojitev kar četrtina upravičencev nadaljuje delo in prejema 40 % pokojnine.
Zakon to »krivico« popravlja in po novem naj bi bil posameznik tudi v primeru nadaljevanja zaposlitve upravičen do prejemanja polne pokojnine, enako kot tisti, ki raje uživa doma. Ukrep seveda ne prispeva k razvoju države, temveč se uvršča v sklop ukrepov, ki prinašajo (upravičene) ugodnosti ljudem. Seveda pa pomeni tudi dodatnih 240 milijonov evrov odlivov za ZPIZ, posledično za proračun, ki pokriva celotni minus v pokojninski blagajni.
Drži pa, da bo ta ukrep mogoče kakega upravičenca dodatno spodbudil k nadaljevanju dela, kar bo imelo pozitiven učinek. A zakon prinaša še eno pomembno omejitev, in sicer, da se bo moral vsak zaposleni ob izpolnitvi starostnega pogoja za upokojitev z delodajalcem ponovno dogovoriti za nadaljevanje delovnega razmerja. Če bo delodajalec ocenil, da delavca ne potrebuje ali da ta ni ustrezen, se bo moral delavec upokojiti ali iskati drugo delovno mesto. To kaže tudi na možnost večjega števila upokojencev.
Predvsem pa bo takšna rešitev »prisilne« upokojitve verjetno povzročila veliko sporov. Zakon sicer navaja, da ima zaposleni ob nepodaljšanju delovnega razmerja pravico do sodnega varstva. Delodajalec bo moral namreč navesti utemeljene razloge, zakaj nekomu ne bo podaljšal delovnega razmerja, a presoja, kateri razlogi so utemeljeni, je prepuščena sodišču. Starost najbrž ne bo zadosten razlog, nesposobnost izvajanja nalog mogoče bo ali pa ne, prenehanje potrebe po konkretnem delovnem mestu gotovo in tako naprej. Predlog, po katerem bo vsak zaposleni ob izpolnitvi pogojev za starostno upokojitev izgubil službo, če mu delodajalec iz »utemeljenih« razlogov ne bo več hotel podaljšati zaposlitve, bo vsekakor prinesel ogromno sporov brez jasne prakse. Ta ukrep torej poleg uvedbe upravičene ugodnosti in povečanih javnih izdatkov odpira tudi veliko dilem, ki mogoče kažejo na pomanjkanje premisleka o vseh posledicah.
Nižji DDV, nižji davek na najemnine, nižji prispevek za dolgotrajno oskrbo
Zakon uvaja nižji DDV na osnovna živila in začasno tudi na energente ter nižji davek na prihodke od najemnin. Navedeni ukrepi seveda nimajo nič z razvojem Slovenije, prinašajo pa ugodne finančne učinke za prebivalstvo z nižjimi cenami določenega blaga ali storitev, odvisno od obsega potrošnje posameznika. Pri DDV na živila je sicer upravičen dvom, koliko se bo znižanje DDV odrazilo v nižjih cenah (znižanje DDV vpliva na 4 % nižjo končno ceno). Tu bi vseeno lahko ocenili, da se bo to dolgoročno odrazilo v nižji ceni, kot bi bila sicer, saj so zaslužki trgovine skozi leta dokaj stalni, z okoli 2-odstotno dobičkovno maržo, morebitne spremembe davčnih stopenj pa se praviloma ne odražajo v spremembah dobičkonosnosti.
Več dilem je pri obdavčitvi najemnin. Znižanje stopnje s 25 na 15 % oziroma celo samo na 5 % za mlade družine je prvenstveno namenjeno nižjim najemninam, torej ugodnostim za najemnike. Verjetno pa bo malo primerov, ko bodo najemodajalci zaradi tega znižali najemnine, torej spremenili najemne pogodbe. Davek se namreč ne obračuna na računu za najemnino, temveč kot davek, ki ga najemodajalec plača od svojega zaslužka. Upali bi si trditi, da gre bolj za povečanje dohodkov najemodajalcev, čeprav se bo učinek sčasoma deloma prenesel tudi na najemnine.
Vsekakor lahko prisluhnemo tudi argumentu zakonodajalca, da se je s plačevanjem prispevka za dolgotrajno oskrbo v višini 1 % od pokojnine poseglo v pričakovanja upokojencev o stabilni in predvidljivi pokojnini. Sprejeti zakon ukinja obveznost plačevanja tega prispevka za upokojence ter tudi za dohodke popoldanskih s. p. in dopolnilnega dela na kmetiji. Lahko da upravičeno in ugodno za plačnike, a seveda nič razvojnega za državo.
Nižji prispevki za samozaposlene z nižjimi dohodki, nižji davki za normirance
Interventni zakon začasno (za 24 mesecev) znižuje višino prispevkov od plač za samozaposlene in kmete, ki zaslužijo manj, kot znaša minimalna plača. Po obstoječi zakonodaji mora vsak zavarovanec mesečno plačevati najmanj 650 evrov prispevkov za pokojninsko in zdravstveno zavarovanje, podjetnikom v slabšem finančnem položaju pa se po predlogu zakona ta obveznost znižuje na 250 evrov mesečno.
Minimalni znesek prispevkov je danes določen v višini 650 evrov zaradi pokrivanja izplačila minimalne pokojnine po upokojitvi in zagotavljanja zdravstvenega varstva. Glede na nizke prijavljene zaslužke teh oseb je tak predlog sicer logičen, a spada bolj med socialno pomoč kot med ukrepe za spodbujanje podjetništva in razvoja. Pri tem bi nedvomno lahko odprli tudi razpravo o tem, koliko je to korektno do redno zaposlenih, ki plačujejo minimalne zneske. In ali res kar 70 % podjetnikov s svojo dejavnostjo mesečno ne zasluži niti tisoč evrov? Ali pa gre pogosto tudi za sivo ekonomijo in pridobivanje dodatnih ugodnosti?
Zakon znižuje tudi davčno obremenitev normiranih s. p. (polnih in popoldanskih), pri čemer je ta skupina že danes bistveno manj davčno obremenjena kot redno zaposleni. Ukrep seveda izboljša predvsem njihov dohodkovni položaj, a bo glede na že obstoječe ugodnosti verjetno pomenil samo še dodaten prehod redno zaposlenih v te oblike delovanja. Močno pa je vprašljivo, koliko bo ta ukrep pripomogel k večji gospodarski aktivnosti navedenih podjetnikov.
Povzetek
Analiza ukrepov interventnega zakona in njegovih učinkov torej pokaže predvsem uvedbo davčnih ugodnosti za različne skupine prebivalstva. Kot je razvidno iz tabele 2, je finančni učinek, preračunan na eno osebo, res najvišji v skupini najbolje plačanih, a je glede na povprečne neto prejemke v posamezni skupini razdelitev razmeroma enakomerna. Učinki za skupino z najnižjimi dohodki so relativno in tudi nominalno celo višji od povprečja srednjega sloja. Takšna porazdelitev je posledica precejšnjih finančnih ugodnosti za samozaposlene z najnižjimi prejemki, ki dvigajo povprečje v tej skupini. Glede na navedeno torej ne bi mogli trditi, da gre za zakon, ki daje ugodnosti predvsem bogatim.
Osnovna značilnost interventnega zakona je torej v tem, da prinaša prebivalstvu različne davčne ugodnosti, bolj ali manj upravičene in načeloma za ljudi finančno zanimive. A gre za učinke, ki bodo dodatno obremenjevali že tako napete javne finance in za katere bo prebivalstvo na koncu dobilo tudi račun, bodisi z manjšim obsegom storitev države bodisi z drugimi obremenitvami. Kot radi rečemo, nobeno kosilo ni zastonj.
Predvsem pa je ključno, da te finančne ugodnosti, ki so skoraj v celoti namenjene neposredno ljudem, tej ali oni skupini, nimajo kakega pomembnejšega vpliva na poslovanje podjetij, na znižanje njihovih stroškov in še manj na razvojni preboj države, kar naj bi bil osnovni namen zakona. Za razvoj in napredek države so ključne ocene podjetnikov o perspektivah trga, njihove podjetniške ambicije in pripravljenost za vlaganja ter ugodnost poslovnega okolja, od okoljske regulative in administrativnih ovir do cen energije in denarja. Torej vse, kar bi dvignilo dodano vrednost na zaposlenega na avstrijsko raven, kar je predpogoj, da so tudi naši prejemki višji. Iskanje poti z nekoliko nižjimi davčnimi obremenitvami ne bo prineslo želenega razvoja. In še manj, če dodatno spodbujamo podjetnike, ki ne ustvarijo niti 30 tisoč evrov dodane vrednosti na zaposlenega (vsaj kot kažejo v poslovnih knjigah). Posvetiti bi se morali temu, kako 60 tisoč evrov povprečne dodane vrednosti na zaposlenega v industriji dvigniti na avstrijskih 120 tisoč evrov. Le ukrepe za doseganje teh ciljev bi lahko imenovali razvojne.
_______
* Izvorno objavljeno v Sobotni prilogi Dela


You must be logged in to post a comment.