Zakon o interventnih ukrepih za razvoj Slovenije bi po oceni Fiskalnega sveta spodbudil gospodarsko aktivnost, vendar se davčne in prispevne razbremenitve ne bi v celoti povrnile v javne blagajne. Neposredno poslabšanje javnofinančnega salda v letu 2027 je ocenjeno na 1.195 milijonov evrov oziroma 1,48 % BDP. Največ prispevajo štiri postavke: kapica za socialne prispevke (265 milijonov), polna pokojnina ob nadaljevanju dela (257 milijonov) ter znižanji DDV za energente (183 milijonov) in hrano (159 milijonov). Skupaj predstavljajo 864 milijonov evrov oziroma 72,3 % celotnega učinka. Gre za dodatno poslabšanje glede na scenarij brez zakona. Ker sveženj vsebuje tudi začasne ukrepe, znesek 1,2 milijarde evrov ni nespremenljiv trajni letni strošek.
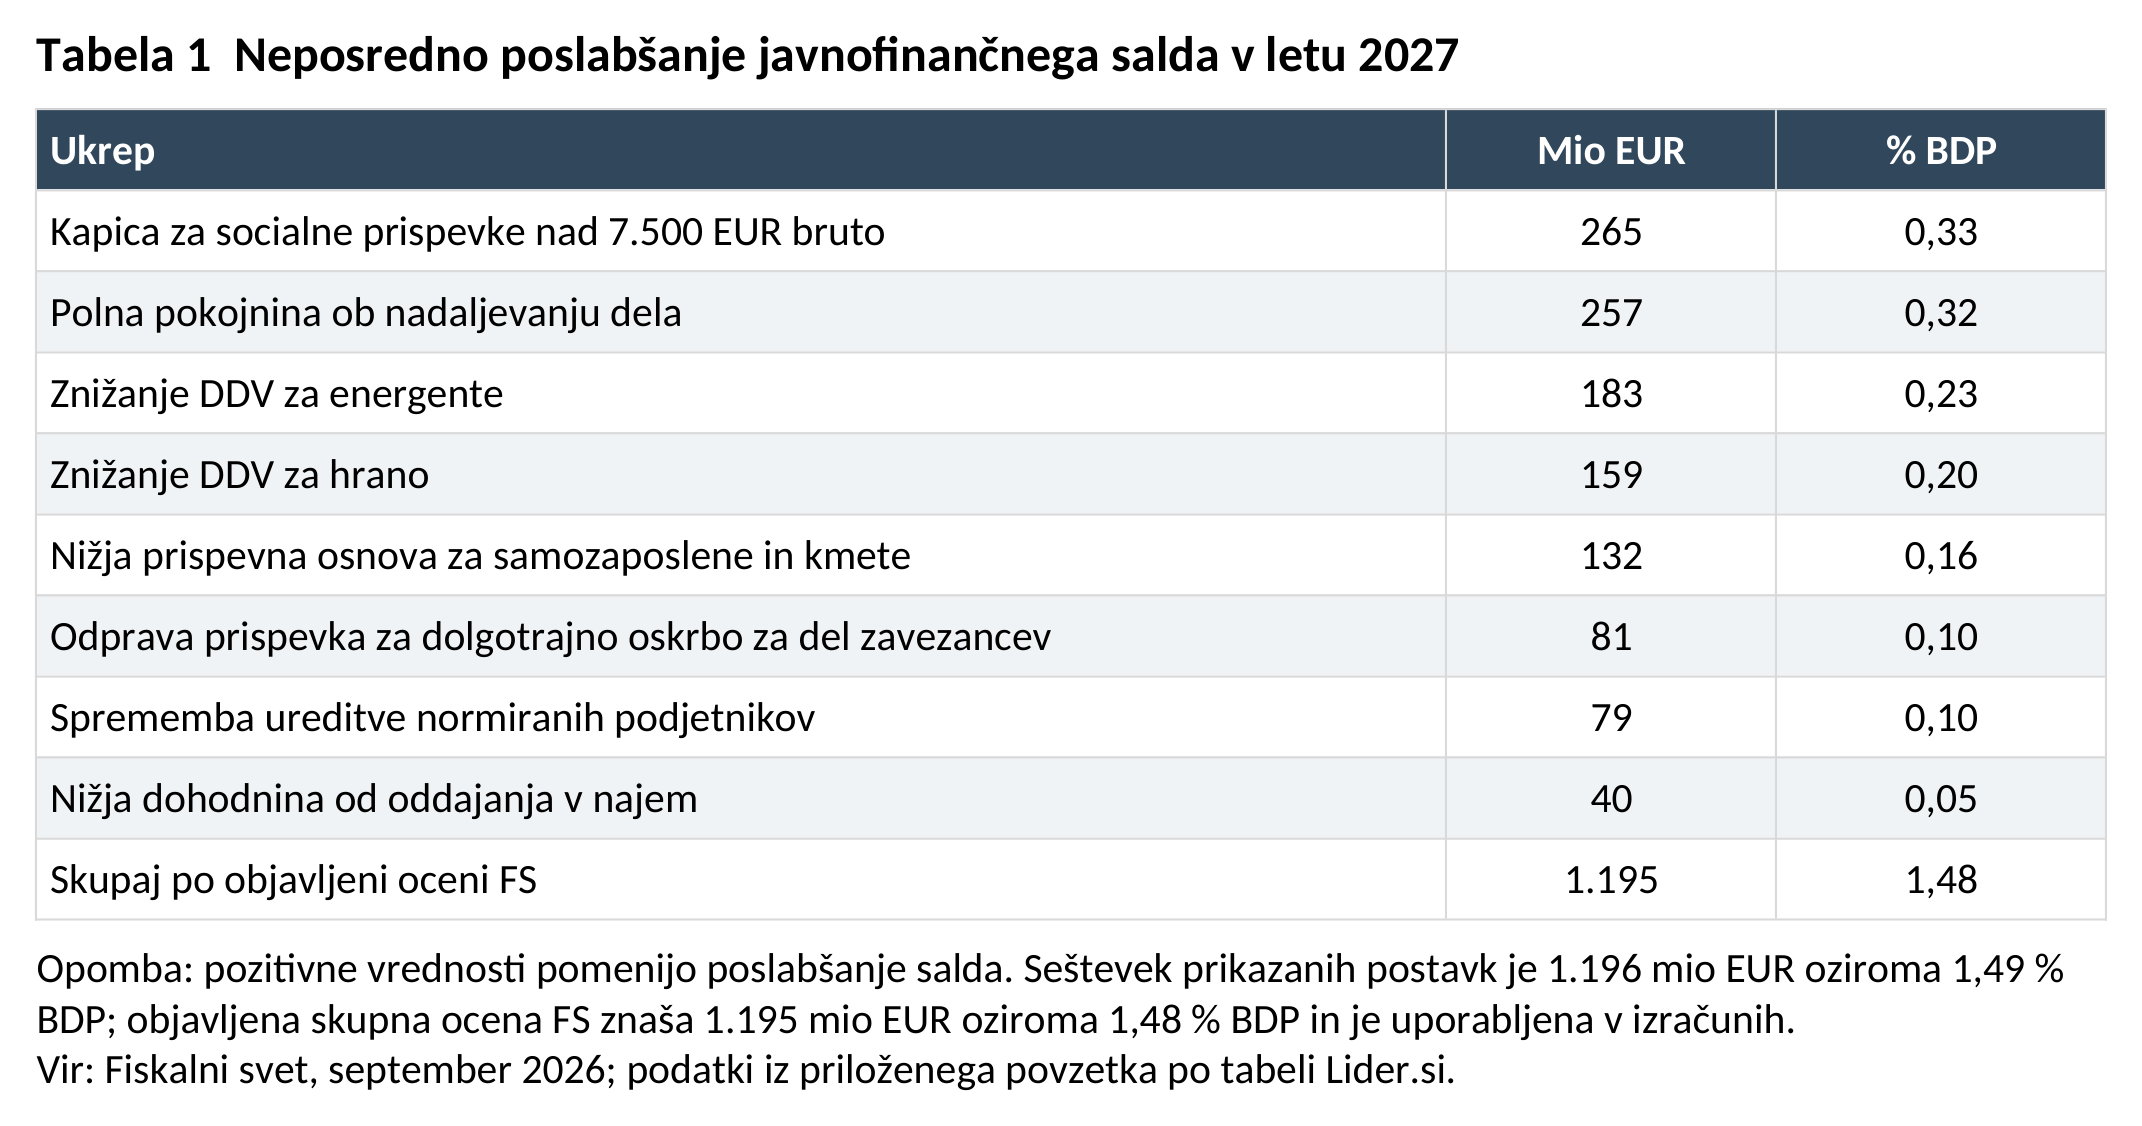
Višja gospodarska aktivnost bi po oceni Fiskalnega sveta kratkoročno nadomestila približno 25 % neposrednega poslabšanja salda. Na osnovi za leto 2027 to pomeni približno 299 milijonov evrov povratnih prihodkov in 896 milijonov evrov preostalega primanjkljaja zaradi zakona. Po desetih letih naj bi bila raven realnega BDP v glavnem naboru simulacij povprečno višja za 0,9 %, z razponom 0,2–1,6 %, razmerje javnega dolga do BDP pa v povprečju višje za dobrih 8 odstotnih točk. Gre za višjo doseženo raven BDP, ne za vsakoletno rast, višjo za 0,9 odstotne točke. Dolgoročna ublažitev fiskalnega učinka naj bi dosegla približno 50 %, vendar del simulacij predpostavlja tudi naknadno zmanjševanje javnih izdatkov, zato celotnega izboljšanja ni mogoče pripisati rasti. Dolgoročni učinki so negotovi, alternativna simulacija, ki ni vključena v navedeno povprečje, kaže celo negativen vpliv na aktivnost.
Namen in smer razvojnega zakona sta po mojem mnenju sicer v splošnem dobri. Slovenija potrebuje manjšo obremenitev dela, privlačnejše pogoje za zahtevna delovna mesta in več spodbud za daljšo delovno aktivnost. Toda razvojni učinek je odvisen od tega, komu razbremenitev pripade in kako spremeni njegovo ravnanje. Bine Kordež v svojem izračunu za leto 2026 ugotavlja, da bi od približno 900 milijonov evrov razbremenitev podjetjem neposredno pripadlo le okoli 90 milijonov, preostanek pa prebivalstvu. Razvojni učinek bo minimalen. Nižja obdavčitev dela in višje plače lahko sicer okrepijo potrošnjo, vendar je povezava s produktivnostjo, investicijami in izvozom šibkejša. Njegova ocena zato podpira preusmeritev zakona k dejanskemu zniževanju stroškov dela.
Drugi problem sedanjega razvojnega zakona pa je v njegovi fiskalni vzdržnosti in posledično njegovih dejanskih učinkih. Previsok primanjkljaj zaradi implementacije razvojnega zakona bi namreč lahko spodbudil varčevanje pri ključnih javnih izdatkih, kot so javne investicije, kar bi neposredno vplivalo na zmanjšanje gospodarske aktivnosti.
Časovno neskladje med stroški in koristmi je glavni problem zakona. Kratkoročno prihodki upadejo in izdatki za pokojnine narastejo, še preden podjetja povečajo zaposlovanje ali proizvodnjo. Srednjeročno se primanjkljaji seštevajo v dodatni dolg in obresti, zmanjšuje pa se tudi prostor za odziv na recesijo. Dolgoročno trajne razbremenitve tekmujejo za iste vire kot staranje prebivalstva, zdravstvo in dolgotrajna oskrba. Če bi morali izpad nadomestiti z zmanjševanjem produktivnih javnih investicij ali slabšanjem javnih storitev, bi lahko izničili del razvojnih koristi. Višji BDP sicer znižuje razmerje med dolgom in BDP tudi prek večjega imenovalca, vendar sam po sebi ne odpravi dodatnega zadolževanja. Pri tem je treba spremljati celoten sektor država – transfer iz državnega proračuna ZPIZ ali ZZZS pokrije njun primanjkljaj, za konsolidirane javne finance pa ne predstavlja novega vira.
Potrebni popravki zakona
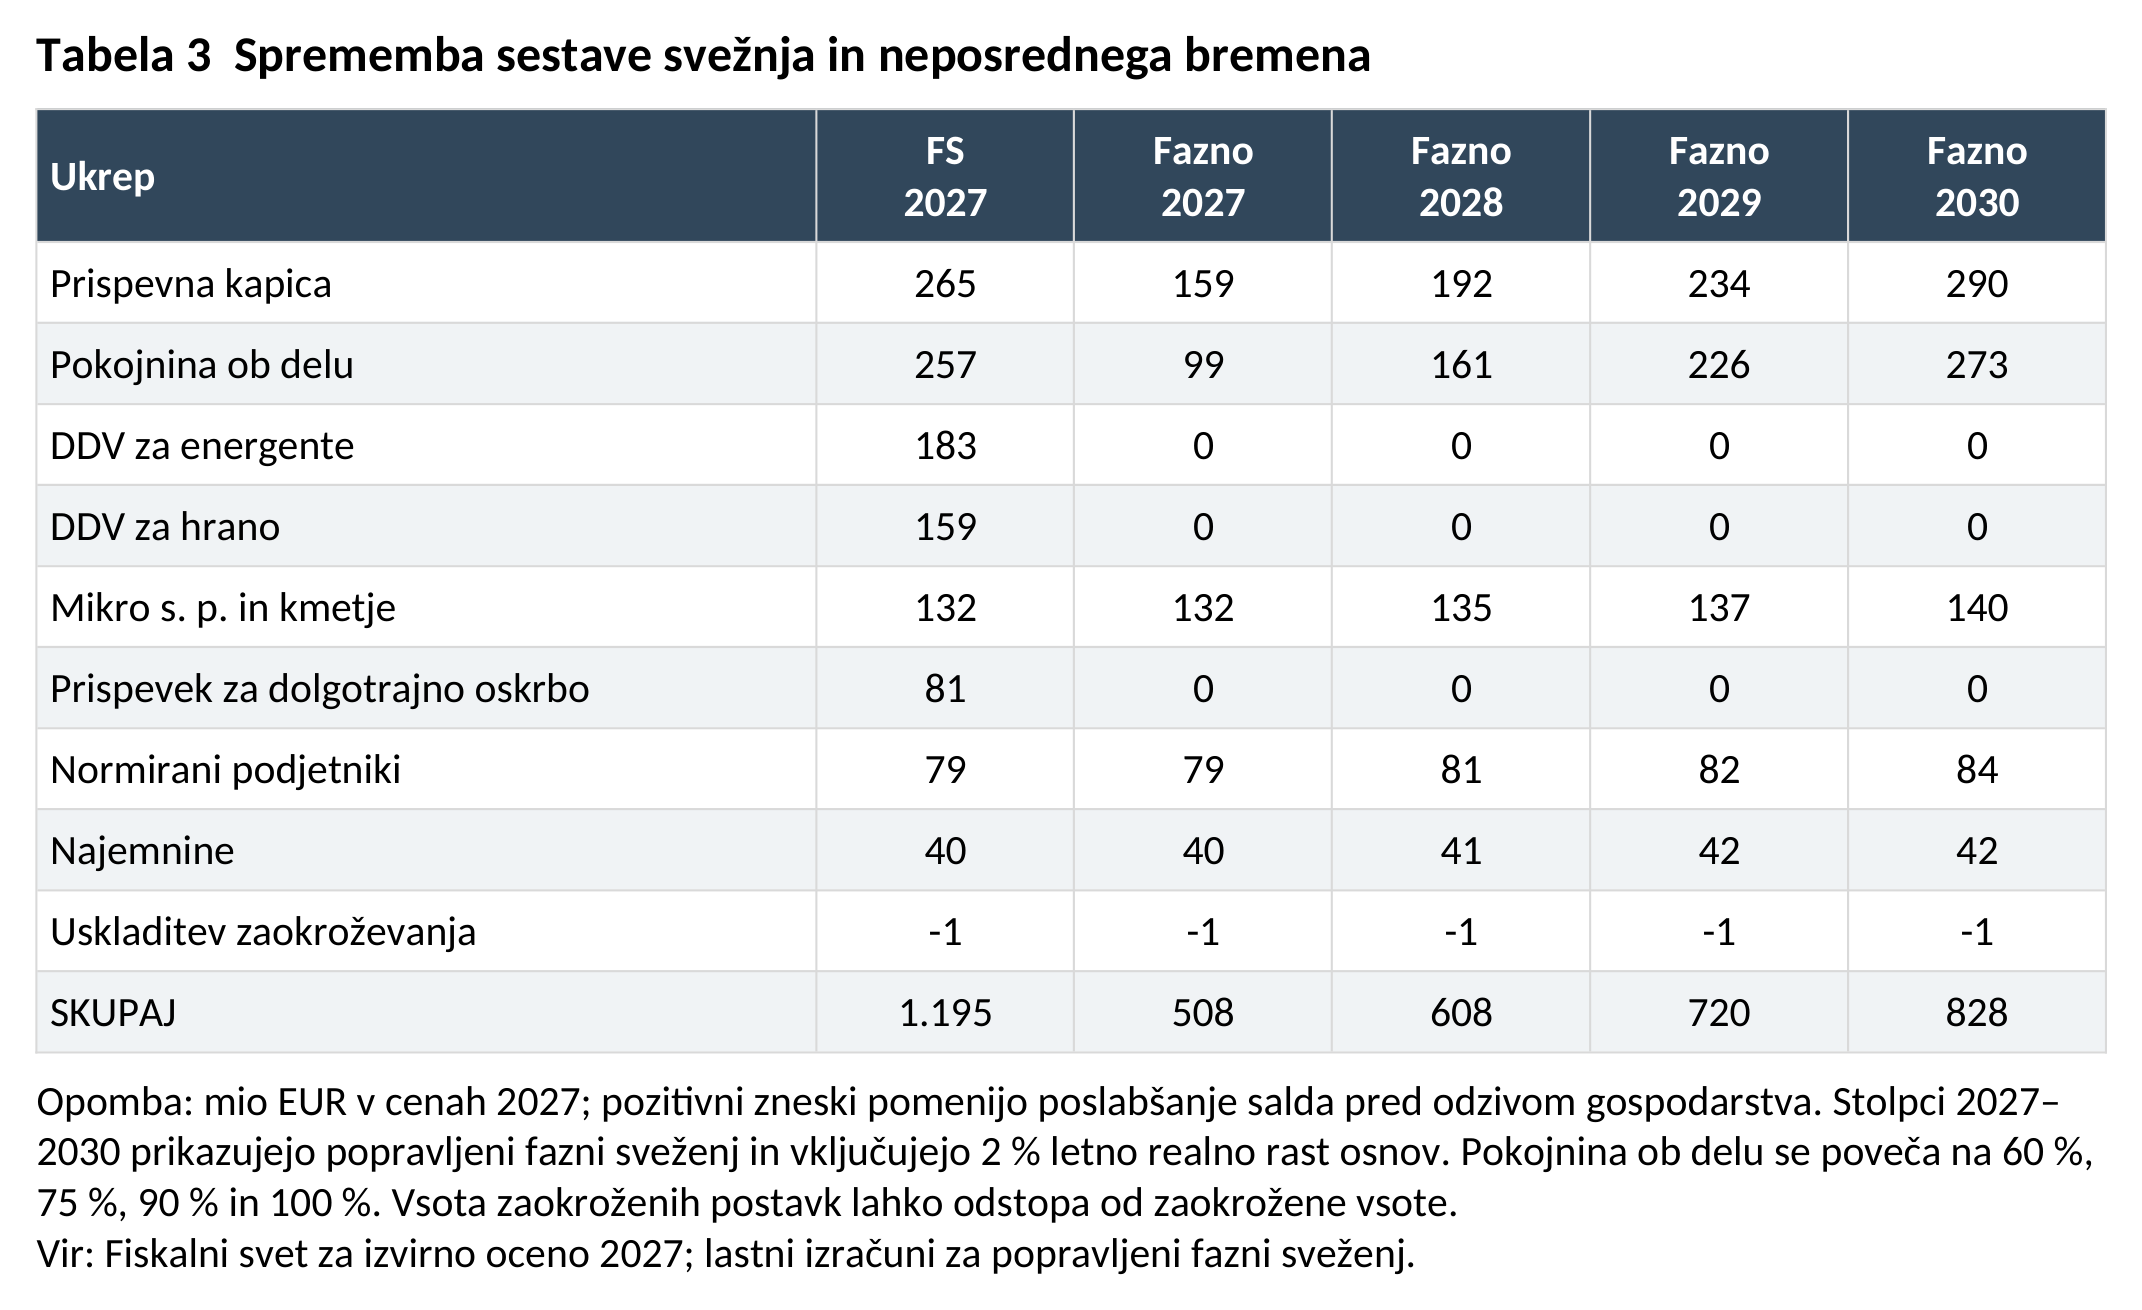
Prvi nujen popravek tega zakona bi bil črtanje obeh znižanj DDV. S tem bi po izhodiščni oceni za leto 2027 odpravili 342 milijonov evrov neposrednega bremena, od tega 159 milijonov pri hrani in 183 milijonov pri energentih. Splošno znižanje DDV je draga in slabo ciljana razvojna politika: koristi tudi gospodinjstvom, ki pomoči ne potrebujejo, podjetjem s pravico do odbitka vstopnega DDV pa praviloma ne znižuje končnega stroška vhodov. Tudi popoln prenos nižje stopnje v maloprodajne cene zato še ne pomeni dobrega razvojnega ukrepa. Kordež dopušča dolgoročnejši prenos v cene, zato mu ni mogoče pripisati stališča, da bi vsa korist ostala trgovcem. Za socialno ali energetsko stisko so primernejši ciljani in časovno omejeni ukrepi z ločenim proračunom. Energetsko znižanje je v zakonu predvideno za največ devet mesecev; vseh 342 milijonov torej ni trajni letni prihranek.
Razvojno kapico bi bilo potrebno omejiti samo na prispevke delodajalcev. Pri nespremenjeni bruto plači to neposredno zmanjša strošek zaposlitve, medtem ko kapica na prispevke zaposlenih predvsem poveča njihove neto prejemke in deloma dohodnino. Zato sedanjega fiskalnega stroška ni pravilno preprosto razdeliti v razmerju prispevnih stopenj: ohranitev prispevkov zaposlenih odpravi tudi del predvidenega povečanja dohodnine. Kordežev predlog delodajalske kapice je v tem pogledu bolje usmerjen. Pri mesečni bruto plači 10.000 evrov in skupni delodajalski stopnji 17,1 % bi omejitev pri 7.500 evrih podjetju prihranila 427,50 evra mesečno, pri 6.000 evrih pa 684 evrov. Gre za začetni učinek ob isti bruto plači; del koristi se lahko sčasoma prek pogajanj prenese v višje plače. Prispevki zaposlenega in njegove zavarovalne pravice bi ostali ohranjeni.
Namesto naenkrat bi bilo smiselno kapico uvajati postopno, v štirih korakih: leta 2027 pri pragu 7.500, leta 2028 pri 7.000, leta 2029 pri 6.500 in leta 2030 pri 6.000 evrih mesečne bruto plače, izraženo na primerljivi plačni osnovi leta 2027. Tak cilj je blizu javnemu predlogu GZS, da bi prag do leta 2030 znižali na 6.000 evrov. Ob upoštevani rasti plačnih osnov znaša neposredni strošek delodajalske kapice približno 159, 192, 234 in 290 milijonov evrov v cenah leta 2027. To so modelski približki, izpeljani iz Kordeževe razčlenitve in zgornjega dela porazdelitve plač SURS. Pomemben rezultat je, da lahko kapica samo za delodajalce pri 6.000 evrih stane približno toliko kot sedanja širša kapica pri 7.500 evrih, ob manj ugodnih predpostavkah tudi več. Faznost v obdobju 2027–2030 odloži približno 251 milijonov evrov razbremenitev v cenah leta 2027, trajni strošek po zaključku uvajanja pa ostane.
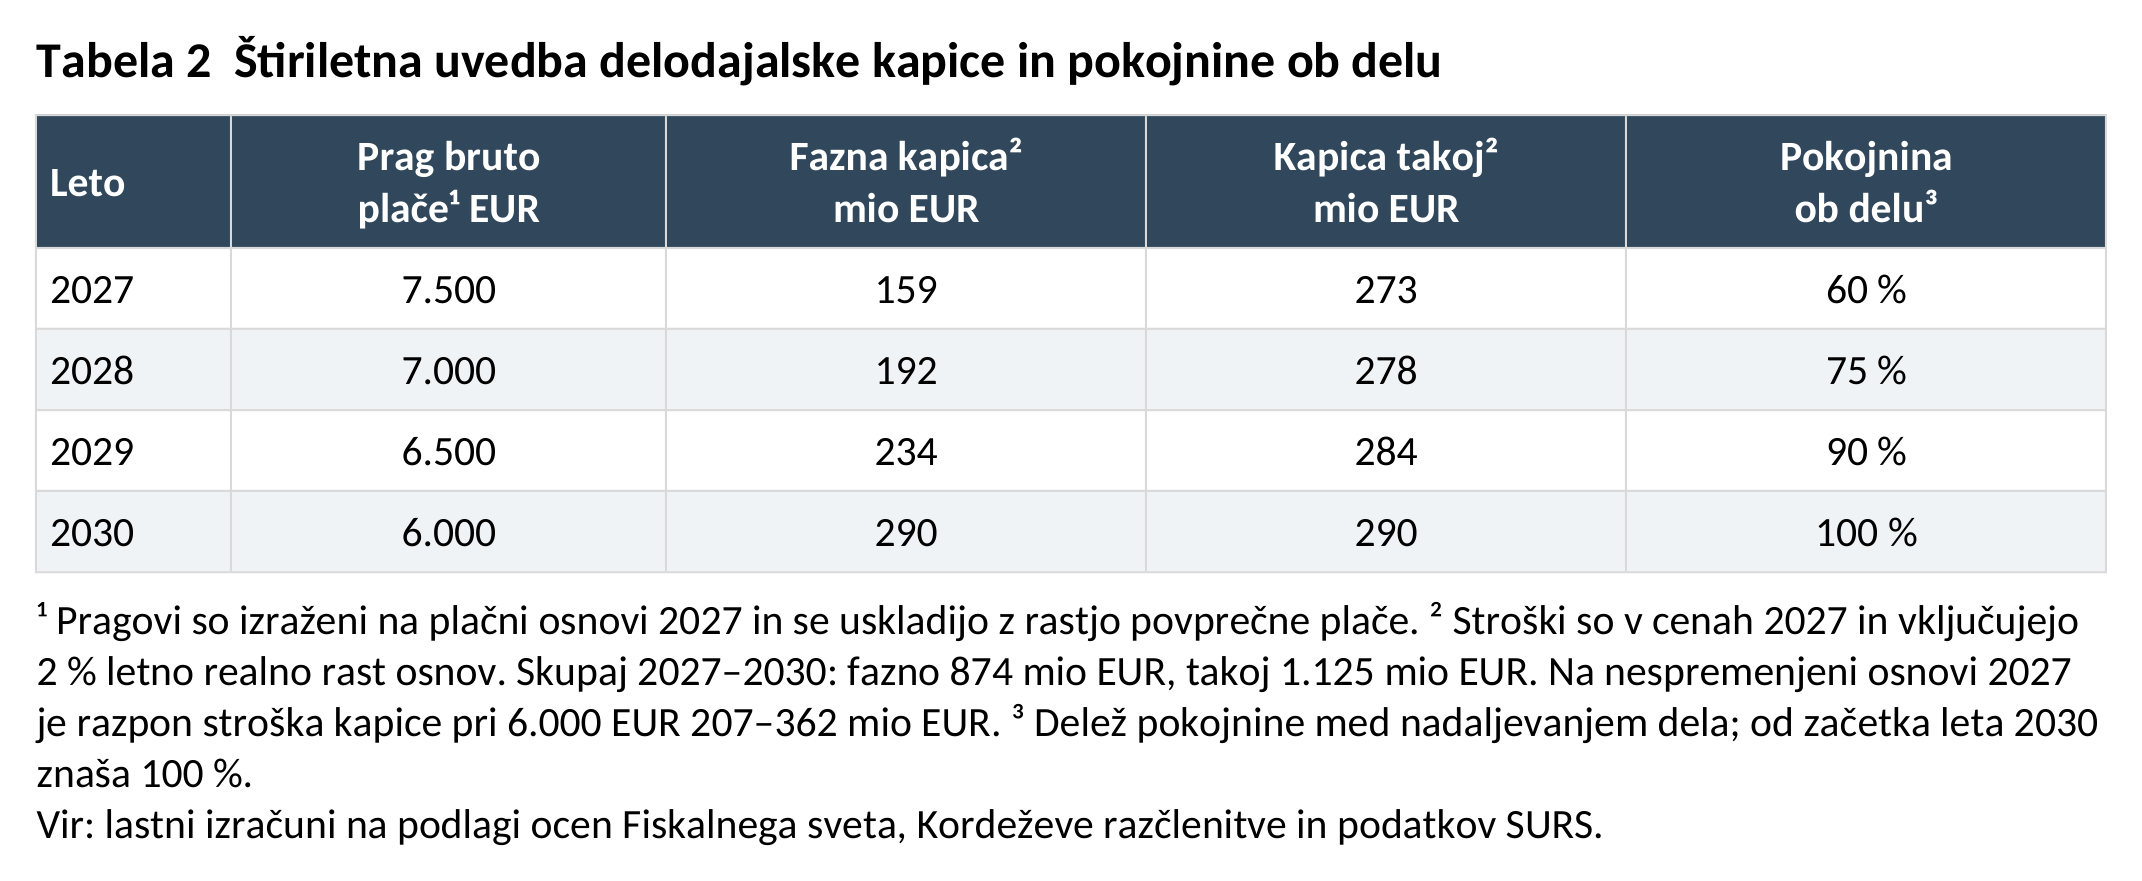
Pri reformi izplačevanja pokojnine ob nadaljevanju dela bi bilo prav tako smiselno uveljaviti postopen prehod: 60 % od začetka leta 2027, 75 % od začetka leta 2028, 90 % od začetka leta 2029 in 100 % od začetka leta 2030. Takšna koledarska lestvica bi veljala za upravičence, ki še naprej delajo, zato bi bila od leta 2030 polna pokojnina združljiva z nadaljevanjem zaposlitve. Ob enaki izhodiščni strukturi upravičencev bi dodatni izdatki za pokojnine v cenah leta 2027 znašali približno 99 milijonov evrov leta 2027, 161 milijonov leta 2028, 226 milijonov leta 2029 in 273 milijonov leta 2030. Postopnost zmanjša začetni strošek, od leta 2030 pa neposredni letni izdatek doseže raven takojšnje uvedbe polne pokojnine ob enaki rasti osnov. Korist za javne finance nastane predvsem pri ljudeh, ki bi se sicer upokojili, zaradi spodbude pa ostanejo zaposleni; prispevki ljudi, ki bi delali tudi brez reforme, niso njen dodaten prihodek.
Pri preostalih razbremenitvah bi bilo smiselno ohraniti predvidljivo ureditev in spremljati njihov vpliv na gospodarsko aktivnost. Posebej pa bi bilo potrebno ohraniti prispevke za dolgotrajno oskrbo, dokler zanje ni določen trajni nadomestni vir. Sicer bi ob pričakovani rasti potreb po oskrbi nastalo dodatno breme za državni proračun ali pritisk na obseg in kakovost storitev.
Problem vrinjencev
Iz zakona bi bilo potrebno črtati 24. člen in z njim povezano prehodno ureditev, ki uvajata prenehanje pogodbe o zaposlitvi ob izpolnitvi upokojitvenih pogojev. Sedanja ureditev praviloma pomeni nadaljevanje obstoječe pogodbe, dokler ta ne preneha na kateri od zakonskih podlag. Novi zakon pa ob predpisanem postopku dopušča soglasje, ponudbo spremenjene pogodbe ali obrazloženo zavrnitev delodajalca; njegov molk pomeni nadaljevanje. S tem lahko oslabi pogajalski položaj starejšega delavca prav takrat, ko naj bi ga spodbujal k daljšemu delu. Na to opozarjajo tudi sindikati. Smiselna rešitev je ohranitev običajnega delovnopravnega varstva ob novi pokojninski spodbudi.
Med vsebinske vrinjence sodita tudi omejevanje regresnih zahtevkov ZZZS in splošni odlog pravil za kratkotrajno oddajanje stanovanj. Pri prvem 37. in 38. člen odgovornost zožujeta na naklep oziroma hudo malomarnost ter pri slednji omejujeta povračilo na dvajsetkratnik najnižje pokojninske osnove. OZS takšno razbremenitev podpira, sindikati opozarjajo na slabše spodbude za varnost pri delu. Predvidljivost tveganja za podjetje je legitimen cilj, vendar bi jo bilo smiselno doseči z ustreznim zavarovanjem odgovornosti in jasnimi merili, ob ohranitvi odgovornosti za kršitve varnostnih obveznosti. Pri stanovanjih zakon med drugim odpravlja časovne omejitve kratkotrajnega oddajanja za leto 2027 in odlaga evidence. Delo opozarja na pravno zmedo, sobodajalci na izvedbene težave. Primernejši odgovor je kratek tehnični prehod za evidence, ob ohranitvi lokalno prilagojenih omejitev tam, kjer primanjkuje stanovanj. Spodbuda dolgoročnemu najemu in hkratno splošno privilegiranje turističnega oddajanja si nasprotujeta. Fiskalni prihranki teh popravkov brez podatkov niso vključeni v izračune.
Spremembe dela pri zasebnih zdravstvenih izvajalcih, pogodbenega dela in pravil za koncesionarje bi bilo smiselno iz omnibus zakona prenesti v ločeno zdravstveno novelo. Dodatne zmogljivosti so lahko koristne, vendar ob merljivem zmanjševanju čakalnih dob, preverjanju obveznosti v matičnem zavodu, celoviti primerjavi stroškov in nadzoru nasprotij interesov. Del teh varovalk sprejeto besedilo že vsebuje, zato ga ni pravilno opisovati kot povsem neomejeno odpiranje zasebnega dela. Predlog je njihove učinke preveriti in jih dosledno uveljaviti.
Fiskalni in gospodarski učinki scenarijev
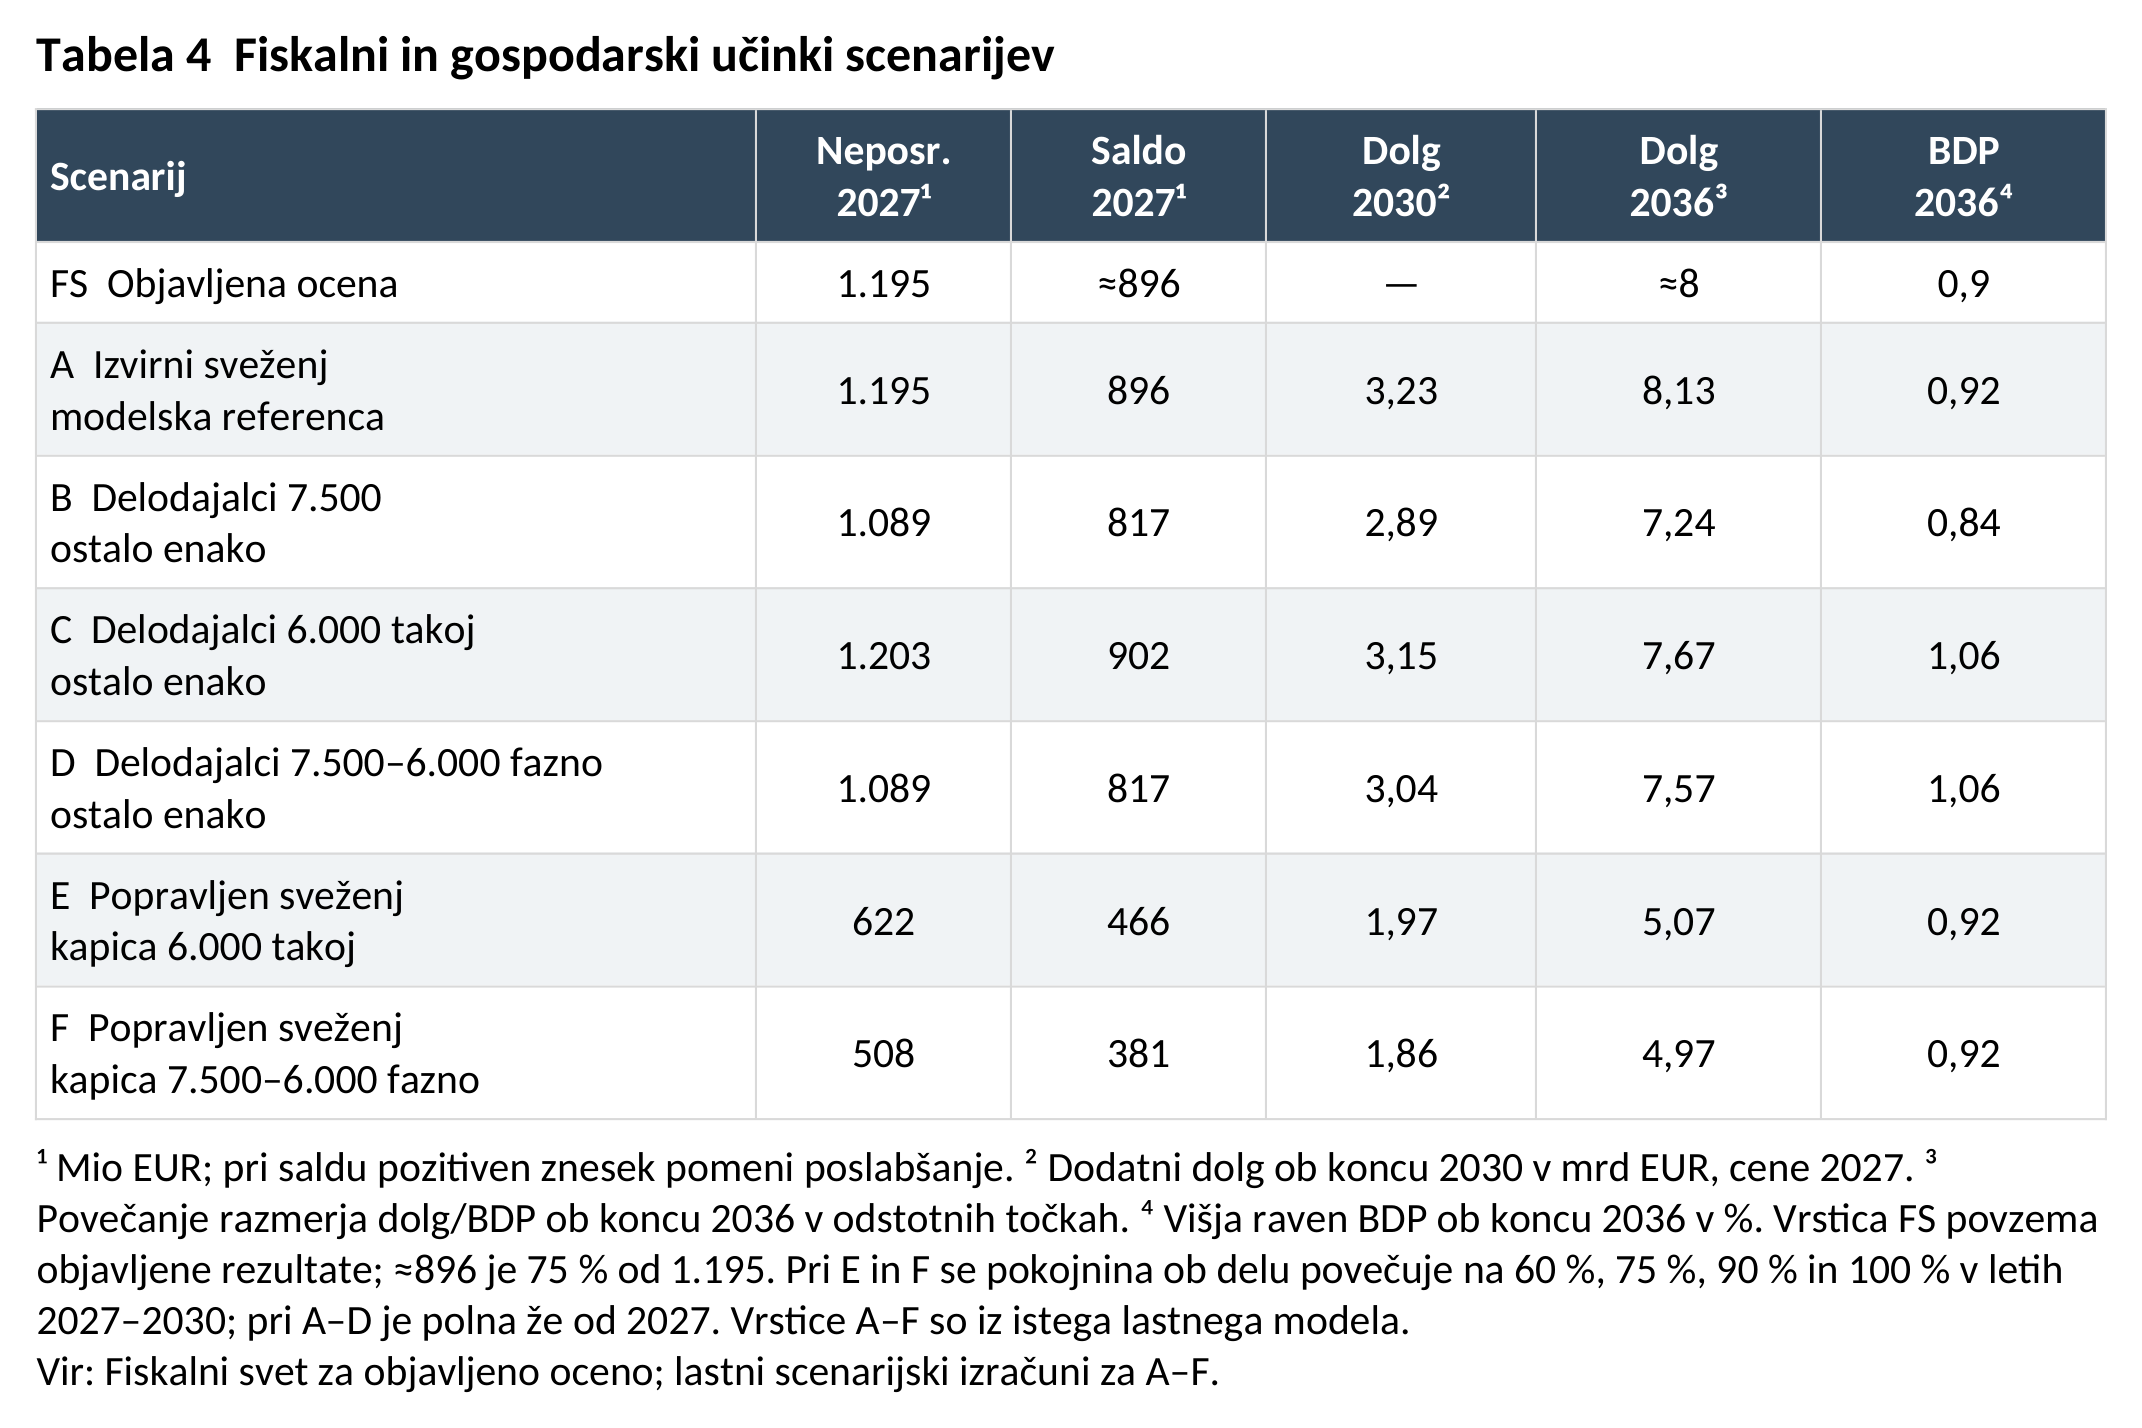
Spodnja primerjava ločuje objavljene rezultate Fiskalnega sveta od lastnega scenarijskega modela. Ta v prvem letu predpostavlja četrtinsko povračilo neposrednega stroška prek rasti in prihodkov, pozneje pa različen odziv po ukrepih.
Primerjava pokaže, da največji fiskalni učinek prinese sprememba strukture svežnja. Zamenjava sedanje kapice z delodajalsko pri 6.000 evrih ob ohranitvi vseh drugih ukrepov začetnega izpada skoraj ne zmanjša. Popravljen sveženj s postopnim povečevanjem izplačila pokojnine do 100 % leta 2030 pa bi v osrednjem scenariju neposredno breme leta 2027 prepolovil – znižal z 1.195 na približno 622 milijonov evrov ob takojšnji uvedbi kapice oziroma na 508 milijonov ob njeni fazni uvedbi. Po ocenjenem povratnem učinku rasti bi poslabšanje salda leta 2027 znašalo približno 466 oziroma 381 milijonov evrov. Torej bi negativni učinek na javne finance znašal le še tretjino siceršnjega učinka izvirnega razvojnega zakona.
Do leta 2030 bi neposredno letno breme obeh popravljenih svežnjev doseglo približno 828 milijonov evrov v cenah leta 2027. Dodatni dolg bi do konca tega leta dosegel okoli 1,97 oziroma 1,86 milijarde evrov, v modelski referenci izvirnega svežnja pa 3,23 milijarde. Do konca leta 2036 bi bil učinek popravljenega faznega svežnja na dolg okoli 5 odstotnih točk BDP ob približno 0,9 % višji ravni BDP. Ob polovičnem gospodarskem odzivu bi dolg narasel za okoli 6,8 odstotne točke, brez njega za 8,6 odstotne točke. Faznost zato predvsem zmanjša začetni pritisk in nakopičeni dolg; trajno fiskalno izboljšanje prinesejo vsebinski popravki.
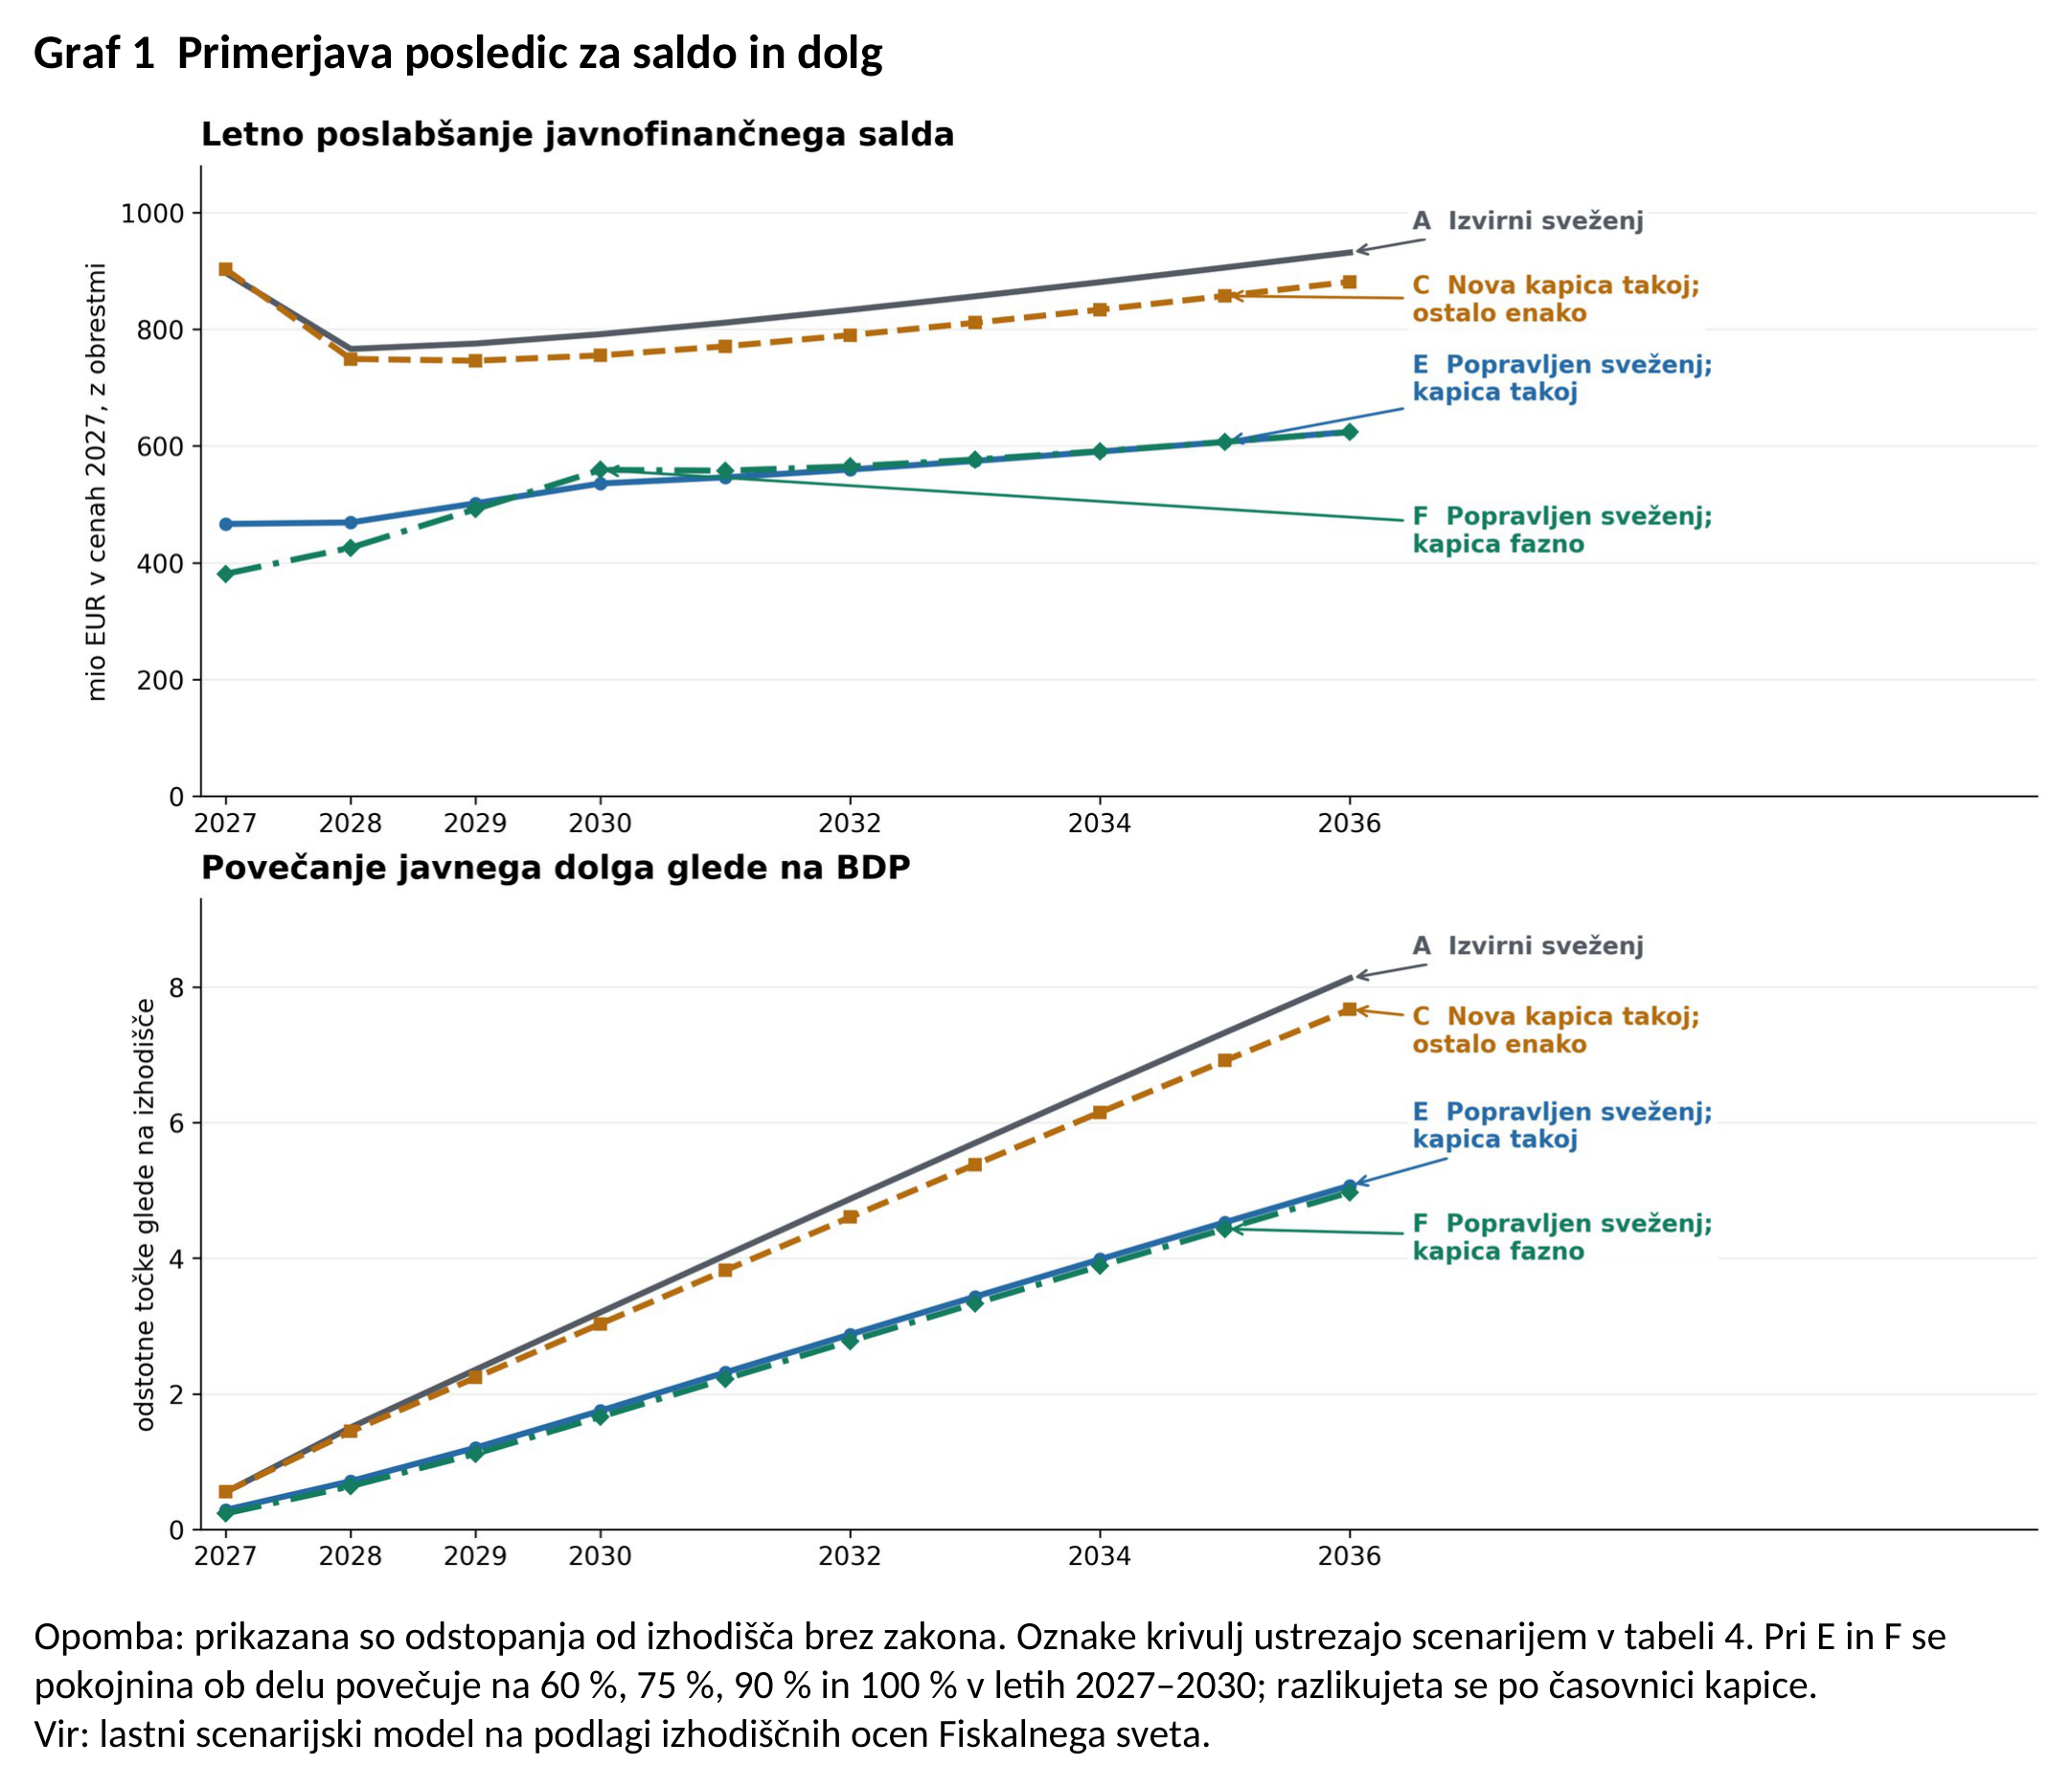
Opomba: prikazana so odstopanja od izhodišča brez zakona. Oznake krivulj ustrezajo scenarijem v tabeli 4. Pri E in F se pokojnina ob delu povečuje na 60 %, 75 %, 90 % in 100 % v letih 2027–2030; razlikujeta se po časovnici kapice.
Vir: lastni scenarijski model na podlagi izhodiščnih ocen Fiskalnega sveta.
Smiselno bi bilo vnaprej določiti celotno štiriletno časovnico, z začetkom v prvem polnem proračunskem letu in jasno določenim financiranjem vsake naslednje faze. Pragove kapice bi bilo potrebno vezati na gibanje povprečne plače, da se njihov doseg po koncu uvajanja ne bi samodejno širil; zneski v tabeli predstavljajo primerljive vrednosti leta 2027. FURS in ZPIZ bi morala pred vsakim naslednjim korakom objaviti dejanski izpad, število upravičencev ter dodatno zaposlovanje in podaljševanje aktivnosti. Naslednja razširitev bi bila mogoča, če ostaja v potrjenem srednjeročnem javnofinančnem okviru; ob odstopanju bi zamaknili prihodnji korak in ohranili že priznane pravice. Izpad socialnih blagajn mora biti pregledno nadomeščen iz proračuna, preostali konsolidirani primanjkljaj pa pokrit z dokazljivimi prihranki pri neučinkovitih izdatkih ali s trajnimi prihodki. Splošne obljube o manj korupcije in višji rasti niso proračunski vir. Takšna izvedba ohrani razvojno usmeritev zakona ter omogoči, da obseg razbremenitev povečujemo skladno z dejanskimi gospodarskimi koristmi.
Sklep
Razvojni zakon bi bilo smiselno uveljaviti, saj lahko razbremenitev dela in spodbujanje daljše delovne aktivnosti izboljšata pogoje za gospodarsko rast. Vendar bi bilo potrebno njegovo izvedbo prilagoditi tako, da bo javnofinančno vzdržnejša. Če bi prevelik in nenaden izpad prihodkov zahteval krčenje javnih investicij, izobraževanja, raziskav ali drugih ključnih javnih izdatkov, ki podpirajo rast, bi lahko s tem oslabili prav razvojne učinke, ki jih zakon želi doseči. Postopno uvajanje najdražjih ukrepov in odprava neposrečenih rešitev omogočata, da se del gospodarskih koristi pokaže že med izvajanjem reforme in nekoliko omili njeno fiskalno breme. Nesmiselno bi bilo, da bi s preveč ihtavo izvedbo ogrozili potencialne pozitivne učinke zakona na rast.


You must be logged in to post a comment.