Paul Krugman se je malce razkačil nad člankom Rosenberga in Curtaina, da ekonomija ni znanost. Nadaljujte z branjem
Category Archives: gospodarstvo
Višja inflacija je del rešitve problema
Na razpravo Roberta Halla na simpoziju Fed prejšnji teden se je odzval tudi The Economist z zahtevo po dvigu inflacije kot rešitvi za spodbuditev gospodarske rasti in znižanje sedanje persistentno visoke nezaposlenosti. Naj spomnim, da Hall predvideva, da bi šele inflacija v višini 4% lahko dovolj znižala realne obrestne mere in spodbudila podjetja k investiranju in zaposlovanju. Nadaljujte z branjem
10 dokazov, da živimo v stripu Alana Forda
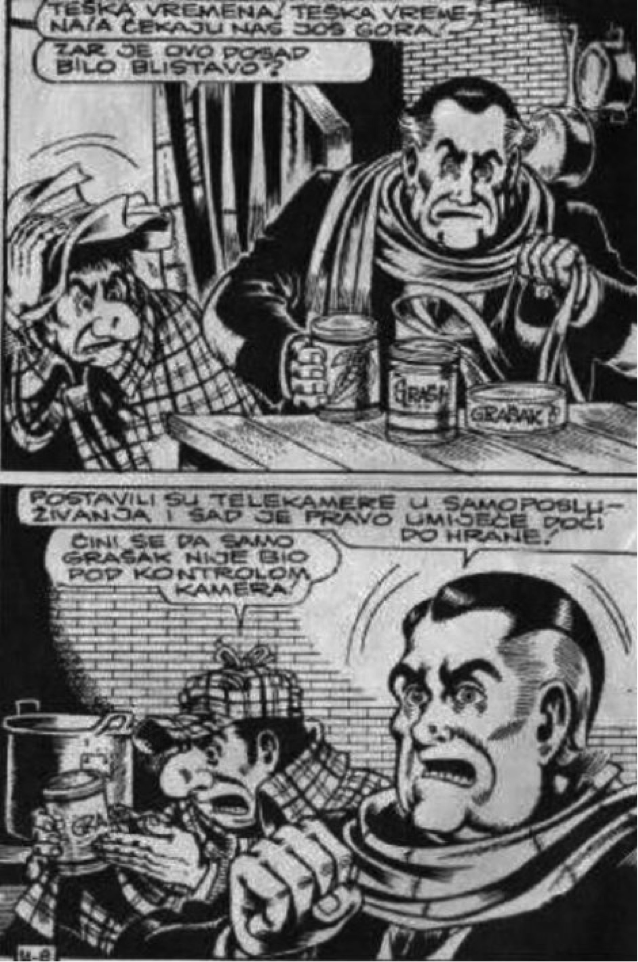
Kriza se širi v vse pore. Toda medtem ko se politiki navidezno iskreno ukvarjajo z omejevanjem nezaustavljivo vulgarnega pohlepa nekaterih kolegov, mi vse bolj živimo življenje iz Alan Forda. Sliko za sliko.
10. slika: Tudi ko udari kriza se še vedno najde blind spot, ki ga kamere v trgovini ne zaznajo. …zato se nam ni treba bati, da bi bili lačni…
 .
Krugman: Podcenjevali smo nivo zasebnega dolga
Aleš Praprotnik
Paul Krugman je dobra dva tedna nazaj objavil blog, ki govori o tem, kako so ekonomisti, ki so sicer uspeli zaznati nepremičninski balon (kot npr. Janet Yellen, kandidatka za novo predsednico Fed), zgrešili oz. podcenjevali pomen velikega zasebnega dolga, ki ga je spremljal. V svojem blogu z naslovom What Janet Yellen – and everyone else – got wrong piše:
»… financial stress peaked in early 2009, then fell sharply. Unfortunately, the economy didn’t come roaring back. Why? Nadaljujte z branjem
Kings Of Leon – Supersoaker
Jesen je rešena. Kings Of Leon bodo 24. septembra izdali nov (šesti) album “Mechanical bull”. Tule je za rajcanje prvi single “Supersoaker” – v živo:
Zakaj je Gašpar Gašpar Mišič po svoje simpatičen?
Že tedne opazujem ta cirkus. Stand-up burlesko, kjer občinstvo s smetmi obmetava kreaturo na odru. Toda na koncu vsega si vseeno ne morem kaj, da mi v tej enotni fronti celotne države proti Gašparju Gašparju Mišiču, ta naš dvojni Gašpar ne bi postal po svoje simpatičen. Si predstavljate: tvoj šef in tvoj delodajalec sta proti, celotna vladna koalicija je proti, lastnik je proti, vsi mediji so se združili v enotno fronto proti tebi, celotna javnost se ti posmehuje, ti pa žrtvuješ svojo vladno službo in se navkljub celemu svetu skozi temne cone temačne koprske čaršije prilobiraš ali bolje skozi stranska vrata s sam-bog-ve-katerimi sredstvi zdrenjaš v vodenje našega največjega okna v svet? To je res fenomen par excellence. To bi lahko uspelo le še Chucku Norrisu. Za kaj takega moraš imeti res DVE jajci, tudi če nisi Gašpar Gašpar. In česa premalo. Nadaljujte z branjem
Kaj če bi Steve Ballmer vodil Apple?
Ta je res dobra. Medtem ko so si tako v medijih kot v poslovnem svetu oddahnili, ko je Steve Ballmer končno povedal, da se umika iz vodenja Microsofta, pa Ben Thompson (nekdanji produktni menedžer za Windows) razmišlja o tem, kaj bi bilo, če bi Ballmer (po nesreči) vodil Apple? Apple bi bil po Thomposonovem mnenju visoko dobičkonosno podjetje in njegovi produkti bi bili standardizirani in vključeni v vsako osnovno šolo. Toda z Ballmerjem Apple sploh ne bi postal Apple. Ne bi bi bil inovativen. Kajti inovativnost in maksimizacija dobička sta si največkrat v nasprotju. Inoviranje pomeni tveganje, hudega tveganja pa menedžerji, ki so nagrajeni z opcijami glede na prikazan dobiček in rast tečajev delnic, ne marajo. Sploh pa, kot pravi Thompson, je bistvo v nemerljivih stvareh in ne v dobičku. Kako izmeriti dizajn ali zadovoljstvo kupca? Trg potrošniških izdelkov sloni na nemerljivih stvareh, česar pa seveda “Ballmerji” ne morejo razumeti. Zato je Microsoft postal irelevanten. Nadaljujte z branjem
Slika dneva: Zgornji 1% pobere četrtino vseh dohodkov
Trije najvišji dohodkovni razredi kot odstotek celotnega dohodka ZDA v obdobju 1913 – 2008
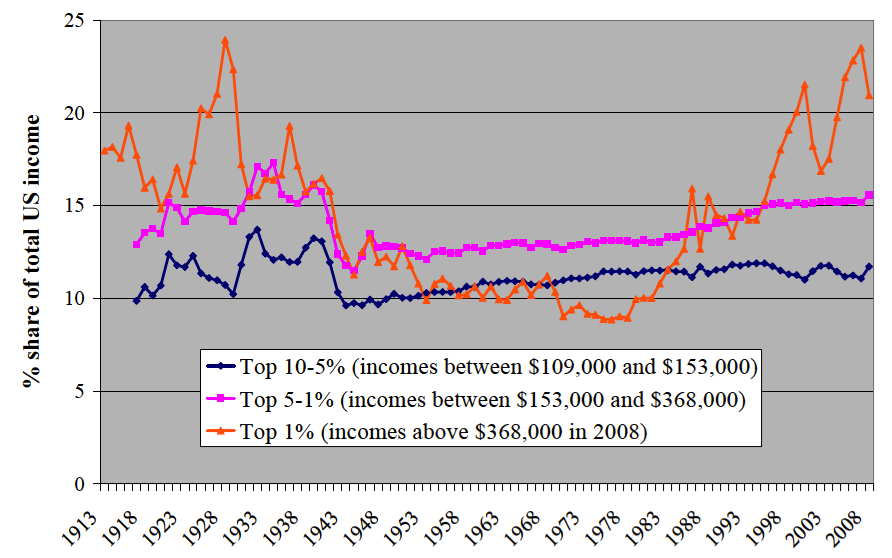 Vir: Atkinson and Piketty: Top Incomes over the Twentieth Century (2007), povzeto po Lazonick (2010).
Zgornji 1% Američanov danes zasluži skoraj četrtino celotnega dohodka ZDA. To je najvišji delež po letu 1930. V času New Deala in Velike moderacije je ta delež postopoma upadel na vsega 8% sredi 1970-ih let. Konec 1970-ih let pa je spet začel naglo naraščati in s 23% v letu 2008 dosegel raven izpred gospodarske depresije 1929-1933. Nadaljujte z branjem
Slika likvidnostne pasti v ZDA

Fiskalna konsolidacija, ki pozabi na likvidnostno past
Ran Bi, Haonan Qu in James Roaf iz IMF so pravkar objavili novo raziskavo (‘Assessing the Impact and Phasing of Multi-year Fiscal Adjustment: A General Framework’) o timingu fiskalne konsolidacije. Kjučno vprašanje raziskave je, ali naj države fiskalno konsolidacijo (varčevanje oz. “austerity”) izvedejo takoj ali jo nekoliko zamaknejo. Pri tem – s simulacijami na podlagi “splošnega okvirja” – pridejo do sklepov, da v visoko zadolženih državah večletna takojšnja fiskalna konsolidacija ni nujno v nasprotju z visokimi fiskalnimi miltiplikatorji. No, pri tem so zgrešili ključno napako: v svojem “splošnem okvirju” niso upoštevali monetarne politike, ki bi (z njihovimi besedami) “lahko imela pomemben vpliv na BDP”. Hja, kaj naj si potem začnemo z njihovimi izsledki? Nadaljujte z branjem


You must be logged in to post a comment.