Trumpov “Gospodarski D-Day” … bo še ena polomija

Trumpov »Economic D-Day« ni ime že dokončno oblikovanega sankcijskega paketa, temveč napoved nove faze »maksimalnega ekonomskega pritiska«, katere podrobnosti naj bi ameriško finančno ministrstvo predstavilo naslednji ponedeljek. Njegovo bistvo naj bi bile predvsem sekundarne sankcije: ZDA ne bi kaznovale samo iranskih bank, energetskih podjetij, ladjarjev, posrednikov in kriptomenjalnic, temveč tudi tuje države, banke in podjetja, ki bi Iranu še naprej omogočala prodajo nafte, izvajanje plačil, zavarovanje in prevoz blaga ali druge gospodarske povezave. Partnerji naj bi bili postavljeni pred izbiro med poslovanjem z Iranom in dostopom do ameriškega finančnega sistema in trga, zato je ukrep usmerjen zlasti proti Kitajski, ki kupi več kot 80 % iranske izvožene nafte, posredno pa tudi proti Indiji, Turčiji in drugim trgovinskim partnericam. Paket naj bi skupaj z ameriško pomorsko blokado Iranu zaprl še preostale izvozne in finančne kanale ter povzročil zlom režima, vendar Trump in finančni minister Scott Bessent za zdaj nista pojasnila natančnega obsega ukrepov, višine morebitnih carin ali meril za kaznovanje tretjih držav. Gre torej predvsem za poskus eksteritorialne gospodarske blokade Irana, ki bi lahko močno zaostril odnose s Kitajsko in drugimi državami ter dodatno zvišal svetovne cene nafte.

Za Kitajsko paket pomeni predvsem grožnjo sekundarnih sankcij: kitajske rafinerije, banke, ladjarji, zavarovalnice in trgovci, ki sodelujejo pri uvozu iranske nafte, bi lahko izgubili dostop do ameriškega finančnega sistema, dolarja in ameriškega trga. To je pomembno, ker Kitajska kupi več kot 80 % iranske izvožene nafte – leta 2025 približno 1,38 milijona sodov dnevno oziroma okoli 13 % celotnega kitajskega pomorskega uvoza nafte. Toda izpostavljenost znotraj Kitajske ni enaka. Večino iranske nafte kupujejo manjše neodvisne rafinerije, tako imenovani »teapots«, ki imajo malo poslov z ZDA in lahko zato ameriške sankcije lažje prenesejo. Povsem drugače bi bilo, če bi Washington sankcioniral velike državne rafinerije ali katero izmed velikih kitajskih bank, saj bi s tem sankcije proti Iranu dejansko spremenil v neposreden finančni konflikt s Kitajsko.
Nadaljujte z branjem→

Zakaj so azijske države prenehale financirati ameriški javni dolg?

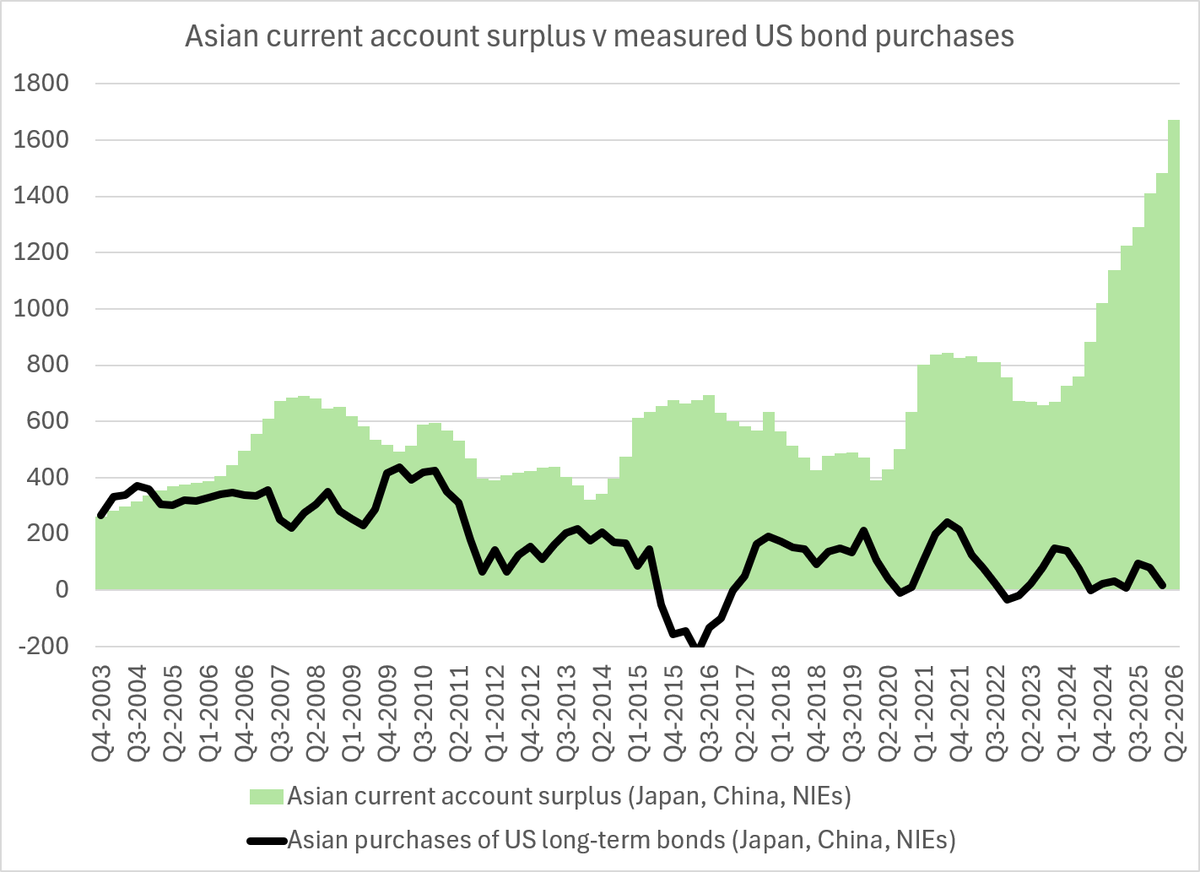
Brad Setser v zadnjem postu opozarja na nenavadno spremembo v delovanju svetovnih kapitalskih tokov. Presežek tekočega računa vzhodnoazijskih gospodarstev je dosegel rekordno raven, pri čemer je skoraj celoten svetovni presežek skoncentriran v peščici držav. V preteklosti so se tako ustvarjeni dolarski presežki praviloma vračali v ZDA prek nakupov ameriških državnih, agencijskih in podjetniških obveznic. Vzhodna Azija je s tem financirala ameriški primanjkljaj tekočega računa, hkrati pa z velikim povpraševanjem po varnih dolarskih naložbah zniževala stroške zadolževanja ameriške države. Tokrat se ta mehanizem očitno ne ponavlja: rekordnemu azijskemu presežku ne sledi primerljivo povečanje nakupov ameriških obveznic.

Nadaljujte z branjem→

Hormuški polom in konec ameriške hegemonije

Ameriški politolog Marc Lynch v članku »The End of the American Middle East: Iran and the Last Gasp of a Failed Order«, objavljenem pred dvema dnevoma v reviji Foreign Affairs, trdi, da se je regionalna ureditev Bližnjega vzhoda, ki so jo ZDA vzpostavile po zalivski vojni leta 1991, dokončno izčrpala. Ameriško-izraelska vojna proti Iranu ni privedla do zloma režima v Teheranu, Washington ni uspel zaščititi zalivskih zaveznic pred iranskimi napadi, prav tako pa ni mogel zagotoviti prostega pretoka skozi Hormuško ožino. S tem je razpadla temeljna pogodba, na kateri je slonela ameriška navzočnost v regiji: v zameno za politično lojalnost in dostop do vojaških oporišč naj bi ZDA zagotavljale varnost svojih zaveznic.

Ameriška strategija je tri desetletja temeljila na povezovanju Izraela, Turčije in skoraj vseh arabskih držav v blok, usmerjen najprej proti Iraku in Iranu, pozneje pa predvsem proti Iranu in njegovim regionalnim zaveznikom. Trumpova odločitev za vojno zato po Lynchu ni pomenila odklona od dotedanje politike, temveč njen logični zaključek. Tako kot pred ameriško invazijo na Irak leta 2003 so tudi tokrat načrtovalci precenili sposobnost vojaške sile, da doseže politične cilje, podcenili prilagodljivost nasprotnika in domnevali, da bodo regionalne zaveznice brez ugovorov sledile Washingtonu. Neuspeh operacije je tako razgalil notranjo protislovnost celotne ameriške strategije, ne zgolj napak Trumpove administracije.

Nadaljujte z branjem→

Je Amerika že v dolžniški spirali?

Včerajšnja intervencija ameriškega finančnega ministrstva na trgu državnih obveznic je eden tistih dogodkov, ki so na prvi pogled tehnične narave, v resnici pa povedo veliko o stanju javnih financ. Potem ko je donosnost 30-letnih ameriških državnih obveznic poskočila na 5,34 %, najvišjo raven po letu 2007, je finančni minister Scott Bessent napovedal podvojitev odkupov dolgoročnih državnih obveznic. Treasury bo od septembra naprej pri posamezni operaciji namesto dosedanjih največ 2 milijard dolarjev odkupoval najmanj 4 milijarde dolarjev obveznic z ročnostjo med 10 in 30 leti. Trg je razumel sporočilo: donosnost 30-letne obveznice je takoj padla proti 5,2 %.

Formalno seveda ne gre za kvantitativno sproščanje. Program odkupov obstaja že od leta 2024 in Treasury ga predstavlja predvsem kot instrument izboljševanja likvidnosti manj trgovanih oziroma »off-the-run« obveznic. Toda timing in nenadna podvojitev obsega odkupov dolgoročnega dolga ne dopuščata veliko dvoma o neposrednem motivu. Donosnosti so ušle navzgor, 30-letna obrestna mera je prebila 5,3 %, trg delnic je začel reagirati in Bessent je posegel na trg. Gre za poskus administracije, da z dodatnim povpraševanjem po dolgoročnih obveznicah omeji rast njihove donosnosti. Problem je, da je to približno tako, kot če bi z vedrom poskušali znižati gladino jezera. Ameriški trg državnih obveznic je težak več kot 30 bilijonov dolarjev. Nekaj milijard dolarjev dodatnih odkupov lahko spremeni razpoloženje trga, ne more pa spremeniti njegove aritmetike.

Nadaljujte z branjem→

Ameriške finančne težave

The US government is now spending $3.8 billion on interest PER DAY.

By 2028, estimates show that the US will spend ~$5 billion per day on interest, more than any other category.

To put this into perspective, the US now spends $3.1 billion per day on Medicare and $2.5 billion per day on defense.

When the cost of your debt becomes your biggest outlay, you know something is broken.

Intervention by the US Treasury is only a short-term “solution.”

Svetovno prvenstvo v ležanju

Vsako leto se s kolegi zabavamo, ko prek medijev spremljamo rezultate svetovnega prvenstva v črnogorski “naravni” športni disciplini – tekmovanju v ležanju. Tekmovanje poteka v Etno selu Montenegro v Brezni pri Plužinah in je nastalo kot šaljiva parodija na stereotip o Črnogorcih kot posebno »lenem« narodu. Iz lokalne šale se je razvilo v turistično in medijsko atrakcijo, o kateri so poročali tudi veliki svetovni mediji. Organizatorji poudarjajo, da je bistvo predvsem humor, druženje in nekoliko absurdno preverjanje, kdo je sposoben najdlje – dobesedno ničesar početi. (vijesti.me)

Pravila so preprosta: tekmovalec mora ves čas ležati; sedenje ali vstajanje pomeni diskvalifikacijo. Lahko spi, je, pije, bere, uporablja telefon ali računalnik in se pogovarja. Prvih deset izvedb je bilo posebej brutalnih, saj niti obisk stranišča ni bil dovoljen. Leta 2021 so zaradi zdravstvenih razlogov pravila spremenili in dovolili 10-minutni odmor za WC vsakih osem ur. Prav ta sprememba je tekmovanje iz fizičnega preizkusa, ki je trajal dan ali dva, spremenila v ekstremno psihološko preizkušnjo. (RTCG)

Najbolj neverjetna je rast rekordov. Dolga leta je bilo izjemno že 30–50 ur neprekinjenega ležanja. Leta 2021 je Dubravka Aleksić dosegla 117 ur, leta 2023 pa je tekmovanje popolnoma ušlo iz dotedanjih okvirjev: Lidija Marković in Filip Knežević sta zdržala 50 dni oziroma skoraj 1.200 ur. Začelo je 21 tekmovalcev, po 20 dneh jih je ležalo še sedem. Na koncu sta Lidija in Filip vstala skupaj in si razdelila zmago; nagrada je znašala 1.000 evrov. (Reuters)

Nadaljujte z branjem→

Ne naftni, pač pa dizelski šok?

Na naftnem trgu se dogaja zanimiva situacija. Cena surove nafte še vedno ni ekstremno visoka. Brent se je po spomladanskem šoku, ko je dosegel 126 dolarjev za sod, vrnil nazaj proti 90 dolarjem. Toda cena dizla se obnaša, kot da je svet sredi velike naftne krize. V ponedeljek, 17. avgusta, je po poročanju Reuters ameriški diesel crack spread prvič v zgodovini presegel 100 dolarjev za sod in znotraj dneva dosegel rekordnih 102,20 dolarja. Še marca je bil prejšnji rekord pri približno 97–98 dolarjih.

Zakaj je to problem? Diesel crack oziroma diesel crack spread je razlika med ceno dizelskega goriva in ceno surove nafte, iz katere je proizvedeno. Poenostavljeno povedano kaže bruto rafinerijsko maržo pri predelavi nafte v dizel. V ZDA se običajno meri kot razlika med terminsko ceno ULSD, preračunano iz dolarjev na galono v dolarje na sod, in ceno WTI. V Evropi se uporablja cena plinskega olja (gasoil) glede na Brent oziroma North Sea Dated. V normalnih razmerah je takšna marža nekaj deset dolarjev na sod. Ko preseže 100 dolarjev, trg sporoča, da problem ni več pomanjkanje nafte, temveč pomanjkanje sposobnosti, da jo svet pretvori v proizvode, ki jih dejansko potrebuje.

Nadaljujte z branjem→

Je uporaba umetne inteligence pri mladih stroj za poneumljanje?

The Economist v članku »Does AI stop children from learning?« analizira prve bolj sistematične empirične dokaze o vplivu umetne inteligence na učenje. Uporaba UI med dijaki in študenti je postala skoraj univerzalna: lani naj bi jo pri študiju uporabljalo 80 % študentov v razvitih državah, novejše raziskave pa kažejo že 94 % v Veliki Britaniji in 93 % v Nemčiji. To med učitelji vzbuja skrb, saj opažajo vse več generičnih, med seboj podobnih esejev, ki jih očitno ustvarjajo orodja, kot je ChatGPT. Do zdaj pa je bilo presenetljivo malo trdnih dokazov o tem, ali UI dejansko izboljšuje ali poslabšuje znanje.

David Stromberg s Stockholmske univerze, Victor Lei in Wu Yanhui z Univerze v Hongkongu so šest mesecev spremljali 27.000 kitajskih učencev in dijakov, starih od 12 do 18 let. Približno 80 % jih je uporabljalo modele, kot sta Doubao in DeepSeek, preostalih 20 % pa je predstavljalo kontrolno skupino. Rezultati so presenetljivi: uporabniki UI so pri domačih nalogah v povprečju dosegali 18 % boljše rezultate, čas za njihovo izdelavo pa so skrajšali s 64 na 45 minut. Toda na izpitih so nato dosegli 20 % slabše rezultate od vrstnikov, ki UI niso uporabljali. Nekdaj je bila uspešnost pri domačih nalogah dober napovednik izpitnega uspeha; z uporabo UI se je ta povezava celo obrnila.

Nadaljujte z branjem→

Germany’s Industrial Collapse: Made in China or Made in Germany?

In May, Sander Tordoir and Brad Setser published a widely discussed paper, China Shock 2.0: The Cost of Germany’s Complacency, arguing that Germany has become “ground zero” of a second China shock. Their case is powerful: rapidly expanding Chinese exports are squeezing German producers of cars, machinery, chemicals and aircraft not only in China, but increasingly in third markets and Europe itself. They estimate that the drag from falling net exports since 2023 amounts to roughly 3 per cent of German GDP, while Chinese car exports have already reached an annualised pace of 10mn vehicles — a level previously expected only by the end of the decade. But there is a danger in turning this diagnosis into a convenient monocausal explanation of Germany’s industrial malaise. Before concluding that Chinese industrial policy is killing German industry, we should ask a more uncomfortable question: how much of Germany’s present predicament was created by Germany itself?

Anyone presenting Germany’s industrial decline as primarily a China problem should first explain how Germany got here. The story did not begin with Chinese overcapacity or subsidised EVs. It began at home.

Nadaljujte z branjem→