Suppose somebody says something like “Well, government borrowing drives up interest rates, and higher interest rates depress private investment, so increasing government spending in a slump is actually contractionary.” People who try to do economics without any kind of mathematical modeling do indeed say things like that — and it’s very hard to explain why it’s self-contradictory nonsense without a bit of math. Nadaljujte z branjem
Category Archives: gospodarstvo
Kriza Sloveniji odnesla že za 22 milijard evrov
Finančne krize, kot je bila velika depresija 1929-1933, ali finančne krize, ki so v zadnjih dveh desetletjih pustošile po Latinski Ameriki, Skandinaviji, Rusiji in v Aziji, s seboj prinašajo velike ekonomske in socialne stroške. Podobno velja za sedanjo finančno krizo, ki je omejena na razvite države. Socialne stroške, razen števila izgubljenih delovnih mest, je težko izmeriti. Lažje je oceniti ekonomske stroške. Glede na zadnje spada Slovenija med 5 najbolj prizadetih držav v razviti Evropi.
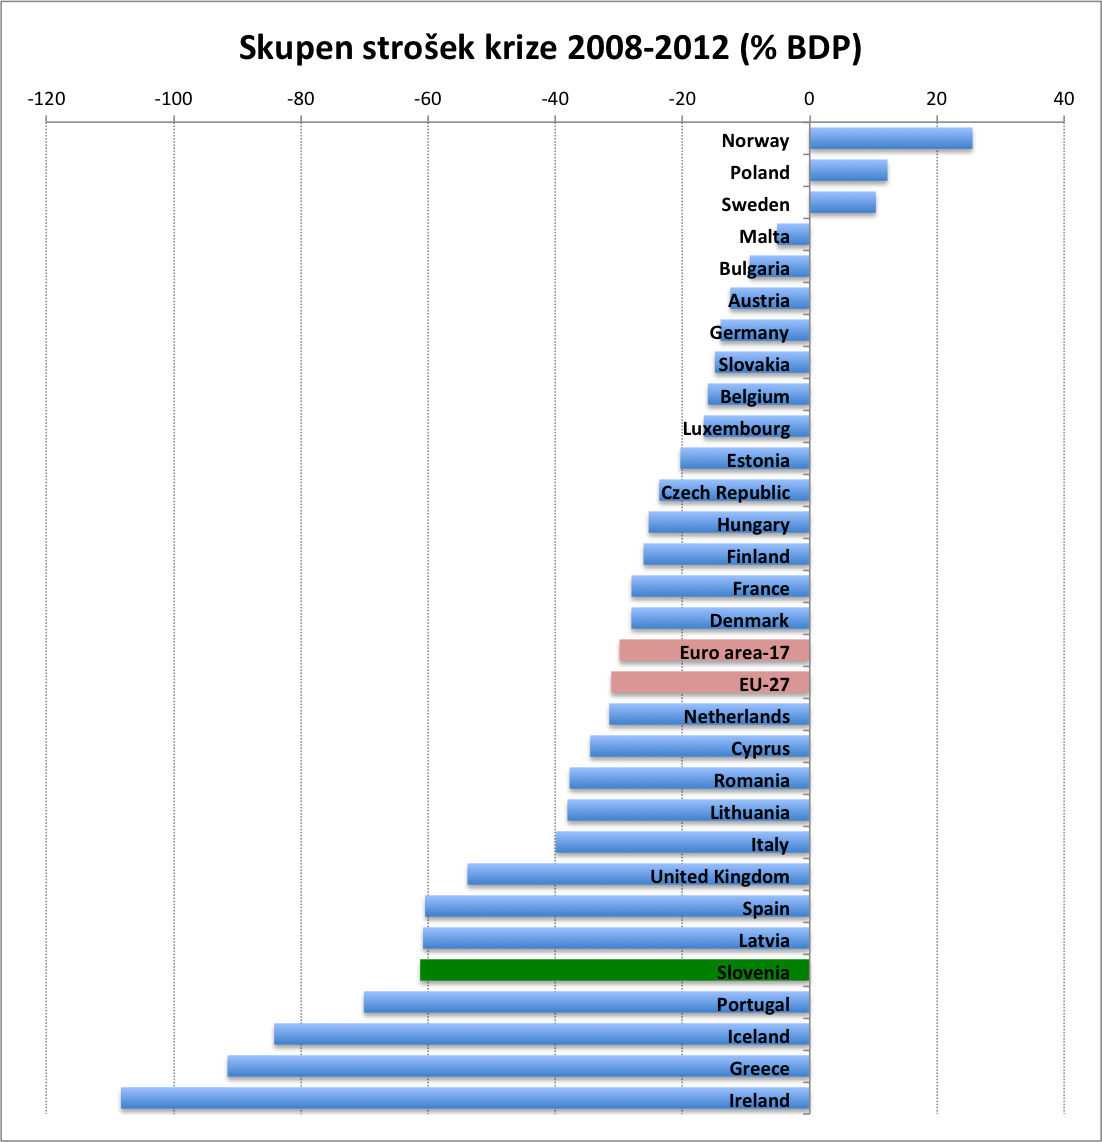 Vir: Eurostat; lastni izračuni. Nadaljujte z branjem
Oster prepir ekonomistov o razvoju Indije: Sen v. Bhagwati
Dva najbolj znana indijska ekonomista, nobelovec Amartya Sen (79), profesor na Harvardu, in Jagdish Bhagwati (79), profesor na Columbia University, sta se v času, ko se desetletje trajajoča hitra rast Indije naglo ohlaja, javno sporekla glede učinkovitosti razvoja v Indiji. Sen pravi, da je Indija v času rasti premalo investirala v šolstvo in zdravstvo, saj je rast ključno odvisna tudi od socialne infrastrukture in ne zgolj od fizične. Na drugi strani pa Bhagwati trdi nasprotno, da je treba ljudem dati le službe in denar in bodo nato sami investirali v izobrazbo in zdravje. Tipično razhajanje med socialno-keynesianskim na eni in tržno-fundamentalnim pogledom na razvoj na drugi strani. Preseneča pa ostrina njune debate. Nadaljujte z branjem
Financializacija – Posledice bančne koncentracije
Aleš Praprotnik
Drugi del
Bančna koncentracija in vpliv na investicije
Deregulacija finačne industrije je finančnemu sektorju omogočila tudi prevzeme in združevanja (Mergers & Acquisitions – M & A), s čimer se je število finančnih institucij zmanjšalo in bolj monopoliziralo. Kot dokumentira Stephen A. Rhoades, član sveta guvernerjev sistema Federal Reserve, se je med letoma 1980 in 1999 v ZDA zgodilo približno 8,000 združitev bank (420 na leto). V vodilnih razvitih državah je v finančni industriji med letoma 1990 in 2001 prišlo do približno 10,000 prevzemov, pišejo Amel in ostali. Podobni proces se je (in se še) dogaja tudi drugod po svetu. Nadaljujte z branjem
Krugman o (ne)koristnosti uporabe matematike v ekonomiji
Noah Smith has a fairly caustic meditation on the role of math in economics, in which he says that it’s nothing like the role of math in physics — and suggests that it’s mainly about doing hard stuff to prove that you’re smart.
I share much of his cynicism about the profession, but I think he’s missing the main way (in my experience) that mathematical models are useful in economics: used properly, they help you think clearly, in a way that unaided words can’t. Nadaljujte z branjem
Financializacija ali kako Wall Street ubija Main Street
Aleš Praprotnik
V zadnjih 40-ih letih smo bili v finančnem svetu (in širše) priča pojavu financializacije – posledici neoklasične tendence po odpravi regulacij v tem (in drugih) sektorjih gospodarstva. Verjelo se je, da bo “manj države” naredilo trge bolj učinkovite, kar naj bi podpiralo tudi inovacije in s tem doprinašalo k družbenemu napredku. Velika recesija 2007 – 2009 je te domneve odpihnila, vse več pa je dokazov, da ta proces v svojih različnih manifestacijah neposredno in posredno ubija realno gospodarstvo. V treh delih si bomo na kratko pogledali vpliv in posledice financializacije trgov dobrin, bančne koncentracije in spremembe korporativnega vedenja. Nadaljujte z branjem
Božja šiba ter kam so izginili cerkveni milijoni
Bine Kordež
Odstop (odstavitev) dveh najvišjih cerkvenih dostojanstvenikov je ponovno odprla tudi vprašanje izgubljenih milijonov v cerkvenih skladih Zvon ena in Zvon dve. Brali smo lahko ogromno komentarjev o ozadjih, razlogih in odgovornosti, nekako v senci pa sta ostali dve tudi zelo ključni vprašanji. Kot prvo je zanimiv sam znesek, kjer smo lahko zasledili številke od 800 milijonov do 1,8 milijarde evrov, kot da je nekaj sto milijonov več ali manj popolnoma nepomembno. Prav tako pa se je le redko kdo ukvarjal z dilemo, kje naj bi ta denar pravzaprav bil – je bil ukraden, ga je kdo dobil, se je z njim kdo okoristil, ga je možno dobiti nazaj… ? Zato je zanimivo pogledati nekaj podatkov iz tega zornega kota, ki bi moral biti v celotni zgodbi še najbolj pomemben. Nadaljujte z branjem
Slika dneva: Nemčija je vojni dobičkar te krize
Kot poroča Der Spiegel, je Nemčija s to krizo ustvarila velike javnofinančne “dobičke”. Samo zaradi nižjih obrestnih mer na nemške obveznice, bo Nemčija v letih 2010-2014 privarčevala za 41 milijard evrov pri odhodkih za odplačilo obresti (to je več kot znaša enoletni BDP Slovenije). Kot veste, so ob izbruhu evrske krivde nominalne obrestne mere na nemške obveznice padle izpod stopnje inflacije, kar pomeni negativno realno obrestno mero oziroma da so investitorji dejansko plačevali Nemčiji, da so smeli v portfeljih držati njene državne obveznice. Na drugi strani pa je po podatkih nemškega ministrstva za finance do sedaj kriza Nemčijo stala zgolj 599 mio evrov.

Slika dneva: Tekma za predzadnje mesto
The Economist je naredil dobro grafiko o izgubljenem BDP v času krize. V obdobju 5 oziroma 6 let sta med OECD državami samo ZDA in Nemčija do letošnjega poletja uspeli občutneje povečati svoj BDP iznad predkriznega obdobja (2. kvartal 2007). ZDA zaradi stimulativnih ukrepov, Nemčija pa zaradi stimulativnih ukrepov in rastočega izvoza v azijske države.

O krutem triku zgodovine do Miltona Friedmana
Noah Smith: Noahpinion: The cruel trick played by history on Milton Friedman:
Paul Krugman wrote a blog post saying that Milton Friedman’s influence has been largely forgotten in macro policy debates. Steve Williamson lists a number of ways in which Friedman’s influence is central to modern macro. Williamson has the right of it; Friedman’s ideas are deeply embedded in the macro theories we use to think about stabilization policy. Furthermore – and Williamson doesn’t say this – almost all of our macro policy discussions these days center around Quantitative Easing, a tool popularized, and arguably invented, by Friedman.
Three later posts by Krugman (post 1, post 2, post 3) get it right, I think. Friedman hasn’t disappeared from policy discourse; he’s disappeared from right-wing policy discourse. Nadaljujte z branjem


You must be logged in to post a comment.