Nonsens proizvodne vrzeli in fatalistična tragedija EU

Adam Tooze, izvrsten britanski ekonomski zgodovinar, profesor na Columbia University in avtor uspešnice “Crashed: How a Decade of Financial Crises Changed the World“, se je pridružil trendu denunciacije nesmiselnosti koncepta proizvodne vrzeli, ki je osnova za katastrofalno oblikovanje fiskalnih politik v EU. Spodaj je nekaj odstavkov iz njegovega komentarja v Social Europe. Opozoril bom na njegov ključni logični razmislek ob dejstvu, da je Evropska komisija tako Italiji kot Nemčiji za leto 2019 ocenila pozitivno proizvodno vrzel v višini 0.3% potencialnega BDP (torej dejanski BDP je nad potencialnim in gospodarstvo se pregreva !), pri čemer je nemško gospodarstvo od leta 2007 realno zraslo za 12%, italijansko pa realno upadlo za 8% (razlika je 20 odstotnih točk). V skladu s temi ocenami proizvpdne vrzeli bi morali obe državi zaradi pregrevanja gospodarstva zategovati fiskalno politiko (zmanjševati strukturni proračunski primanjkljaj).

Zgornje je seveda nonsens, saj pomeni, da je to, da je bil italijanski potencialni BDP revidiran navzdol za 15 do 20%, lahko odraz (dejanskega) stanja, kot da bi udarila atomska bomba in uničila petino proizvodnih kapacitet države. Če ta statistična ocena drži, potem bi danes Italija morala biti deležna ogromnega stimulusa za financiranje investicij v obnovo proizvodnih kapacitet (kot cela Evropa po 2. svetovni vojni). Če pa ta statistična ocena ne drži in je italijansko gospodarstvo danes globoko izpod potencialno dosegljivega BDP, pa bi Italija prav tako morala začeti z velikim fiskalnim stimulusom za povečanje agregatnega povpraševanja.

Kakorkoli pogledate, daje koncept proizvodne vrzeli nesmiselne napotke ekonomski politiki, ki vodi državo v poglabljanje tragedije, in ima italijanska vlada prav, ko dokazuje Evropski komisiji, da Italija trenutno potrebuje fiskalni stimulus in ne stiskanja.
Nadaljujte z branjem→

Fiskalno varčevanje ubija BDP. Pika.

Gabriel Chodorow-Reich je v American Economic Journalu pravkar objavil primerjalno analizo “Geographic Cross-Sectional Fiscal Spending Multipliers: What Have We Learned?“, ki na podlagi pregleda empiričnih študij kaže, da ima fiskalna politika močne multiplikativne učinke. Povprečni multiplikator fiskalne politike v vseh pregledanih študijah znaša 1.7. Se pravi, za vsak evro, ki ga vlada potroši za stimuliranje gospodarske rasti, se BDP poveča za 1.7 evra. To hkrati pomeni, da ima fiskalno varčevanje v času krize devastirajoče učinke – za vsak evro, ki ga država “privarčuje”, zmanjša BDP v povprečju za 1.7 evra.

Naj še tukaj spomnim, da je evropska politika varčevanja od 2010 naprej, ki so jo še posebej “trenirali” na Grčiji, slonela na predpostavki IMF, da so fiskalni multiplikatorji manjši od 1 (predpostavljali so jih na ravni 0.5). Torej fiskalna konsolidacija ne bi smela imeti preveč močnih učinkov (vsak “prišparan” evro bi zmanjšal BDP “le” za pol evra). Vendar so se močno ušteli, kar sta nekdanji glavni ekonomist Olivier Blanchard in soavtor Daniel Leigh javno priznala v poglavju World Economic Outlook 2012 in kasneje objavila leta 2013 kot “Growth Forecast Errors and Fiscal Multipliers” v American Economic Review. Pokazala sta, da so fiskalni multiplikatorji bistveno višji, okrog 1.6. In z tem priznala, da imela odločitev za politiko fiskalnega varčevanja zelo negativne učinke na rast, celotno evrosko območje pa pognala v novo recesijo leta 2012.

Več o tem glejte v IMF priznava napako, čeprav bi mu vsaka gospodinja znala to že vnaprej povedati.

Težave in hipokrizija nemškega dolžniškega pravila

Wolfgang Münchau v Eurointelligence demantira nekatere etablirane ekonomiste, kot je Jean Pisani-Ferry, desetletja glavni ekonomski svetovalec vseh francoskih vlad in nazadnje glavni ekonomski svetovalec v predvolilni kampanji francoskega predsednika Macrona, da je bilo nemško dolžniško pravilo (dolžniška zavora) dobra ideja pred desetimi leti, ko so ga uvedli, vendar pa danes ni več. Ti ekonomisti pozabljajo dva ključna momenta.

Prvič, dolžniška zavora (omejitev proračunskega deficita na največ 0.35% v času recesije in nato ves čas presežki) je bila ves čas slaba ideja, saj ima za posledico, da se dolg posledično zmanjšuje proti ničli, hkrati pa država zaradi dolžniških omejitev ne sme investirati v ključne javne investicije, kar na dolgi rok vodi v infrastrukturno podhranjenost. In drugič, nemško dolžniško pravilo je bilo takrat (2009) v nasprotju s pravili pakta o stabilnosti in rasti, kar je Nemčija “rešila” na ta način, da je s svojo dominantno močjo prisilila vse ostale članice evro območja, da so sprejele podobna pravila in da so jih zapisala v ustavo.

Nemci imajo danes hude težave s tem dolžniškim pravilom, saj jim infrastruktura počasi propada. V Nemčiji se je zato sicer razživela javna diskusija, kako se znebiti te razvojne zavore, čeprav je med nemškimi ekonomisti na hipe dokaj bizarna, vendar pa imajo Nemci velik problem, saj bodo težko našli dvetretjinsko večino v parlamentu za njegovo spremembo.

Če smem biti prostaški: igrali so se z orožjem, in ob tem, da so sebe ustrelili v koleno, so trajno poškodovali okrog sebe vse ostale, zdaj pa jokajo nad svojo usodo. No, to slednje bi bilo že preveč čustev za germansko dušo. Tarnajo pač.

Nadaljujte z branjem→

Procikličnost modela proizvodne vrzeli, ki ekonomsko in politično dezintegrira EU

Heimberger in Kapeller sta v raziskavi, objavljeni leta 2017, dobro prikazala škodljivost modela proizvodne vrzeli (output gapa), ki je prek izračuna strukturnega salda proračuna osnova za oblikovanje fiskalnih politik v evro območju. Pokažeta, da je model proizvodne vrzeli procikličen po svoji naravi (za neekonomiste: neka politika je prociklična, kadar dodatno spodbuja obstoječo gospodarsko dinamiko – v času konjunkture jo še intenzivira, v času krize pa le-to še poglablja. Fiskalna in monetarna politika bi v osnovi morale biti kontraciklične in ne prociklične).

Njune ocene škodljivosti te metodologije pa gredo še korak naprej od zgolj ugotovitev napačnih (negativnih) učinkov modela na oblikovanje kratkoročnih fiskalnih politik, saj pokažeta, da ima model tudi dolgoročne negativne učinke na razvoj.

https://pbs.twimg.com/media/D5ZBnpqWwAARgsw.png

Nadaljujte z branjem→

Fiskalno pravilo je treba postaviti na nove temelje: intervalna ocena namesto točkovne

Nauk histerične zgodbe glede nespoštovanja skladnosti proračunskih izdatkov s fiskalnim pravilom, ki jo je zakuhal Fiskalni svet, pograbili in zlorabili pa fiskalni jastrebi in dežurni škodljivci, je v tem, da je treba fiskalno pravilo vzeti skrajno resno in ga ne zlorabljati za politično motivirano agendo. Treba se je skrajno resno zavedati, na kateri (nezanesljivi) osnovi je zasnovano, kako dramatično je odvisno od spreminjanja vhodnih podatkov, kako dramatično se vhodni podatki spreminjajo z volatilnostjo napovednih ocen ključnih parametrov (proizvodna vrzel, rast BDP, stanje cikla) in z realizacijo ključnih parametrov (realizacija proračuna, izračuni BDP za nazaj).

Nadaljujte z branjem→

Po viharju v kozarcu vode: Kam je izginila ekonomska osnova za ustavno obtožbo?!

Pred enim mesecem je Fiskalni svet zagnal histerijo, češ da vlada Marjana Šarca v rebalansu za 2019 za 270 mio evrov presega zgornjo mejo dovoljenih proračunskih izdatkov, s čimer krši zakonsko fiskalno pravilo in zaradi česar je potrebna ustavna obtožba predsednika vlade oziroma (v kasnejši verziji) presoja ustavnosti proračunskih aktov za leto 2019. Tisti, ki se malce spoznajo na metodologijo fiskalnega pravila in na metodologijo sestavljanja proračuna s(m)o Fiskalnemu svetu in javnosti pojasnjevali, da je odstopanje strukturnega salda v letošnjem rebalansu proračuna za slabih 270 mio evrov od numerično določenega s formulo fiskalnega pravila pri dobrih 10 milijardah evrov proračunskih izdatkov in 20 milijardah celotnih javnih izdatkov na ravni statistične napake. In da je ta napaka bistveno manjša od napak v oceni zgornje meje dovoljenih izdatkov, ki so posledica napačno ocenjene proizvodne vrzeli, napak v napovedi gospodarske rasti in neznank glede realizacije proračunskih prihodkov.

Naše stališče je bilo, da na osnovi zakonsko določene metodologije ni mogoče z nobeno sprejemljivo mero zanesljivoti VNAPREJ ocenjevati, ali (pri tako majhnih odstopanjih) neka država pravilno sledi numeričnemu fiskalnemu pravilu oziroma ali ga krši in da je to mogoče ugotoviti šele ZA NAZAJ z nekajletnim zamikom, ko se stabilizirajo ocene vseh ključnih parametrov.

Ne glede na to pa so fiskalni jastrebi in desne opozicijske stranke skočili na ponujeno kost Fiskalnega sveta kot na mrhovino in brž začeli pisati vlogo za oceno ustavnosti proračunskih aktov, ki so jo nato opozicijske stranke tudi vložile.

Nato pa se je zgodil preobrat. Zgolj dva tedna po izbruhu te histerije, so se spremenili nekateri ključni parametri, ki nastopajo v formuli fiskalnega pravila za izračun zgornje meje dovoljenih izdatkov in dovoljenega odstopanja strukturnega salda. Fiskalni svet je v novi “Oceni skladnosti javnofinančne politike s fiskalnimi pravili na podlagi osnutka Programa stabilnosti 2019 in predloga Okvira za pripravo proračunov sektorja država za obdobje od 2020 do 2022” ugotovil, da so “izdatki, predvideni v predlogu Okvira za obdobje 2020-2022, skladni z domačim fiskalnim pravilom” in da nenadoma tudi ni več neskladja s fiskalnim pravilom glede na projekcije izdatkov proračuna za 2019, kot so zapisane v Programu stabilnosti 2019.

Celotna histerična zgodba se je sesula v bore dveh tednih, s tem pa tudi osnova za ustavno presojo.

Nadaljujte z branjem→

Ravs za premoženje Banke Slovenije

Bine Kordež

Banka Slovenije oz. centralna banka Republike Slovenije je ena njenih ključnih institucij. Osnovna naloge Banke Slovenije (BS) je oblikovanje in vodenje denarne politike države, vključno z izdajanjem denarja. Ta naloga je bila zelo pomembna v času samostojne denarne valute, po prevzemu evra 1.1.2007 pa izvaja denarno politiko v okviru in sestavi Evropske centralne banke (ECB). Poleg te osnovne naloge, skrbi tudi za nadzor in delovanje bančnega sistema ter deluje kot  banka bank in države. Tako kot imamo vsi račune pri bankah, jih imajo (poslovne) banke in država pri centralni banki.

Seveda ni namen, da bi v tem tekstu predstavljal nek celovit vpogled v delovanje in vlogo Banke Slovenije v finančnem sistemu države in celotnega evro območja. Ker pa se v zadnjem času pojavlja veliko idej, kaj vse bi lahko naredili s premoženjem BS, v nadaljevanju nekaj ključnih podatkov iz bilance stanja BS za zadnjih 25 let. Bilančna vsota Banke Slovenije se je januarja namreč povzpela že na skoraj 17 milijard evrov (stanje 31.12.2018, vir Bilten BS). To je seveda zelo velik znesek glede na 40 milijard premoženja vseh bank, kar spodbuja razne ideje o delitvi tega premoženja.

Nadaljujte z branjem→

Klavrn konec nacionalnega interesa v bančništvu

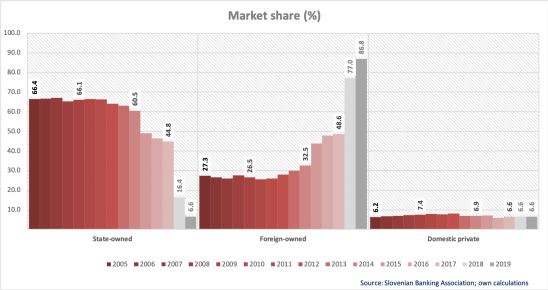
Če morda še niste vizualizirali, kaj se je v zadnjih petih letih zgodilo z lastništvom slovenskih bank, naj vam pomagam s spodnjo sliko, ki kaže tržne deleže (po bilančni vsoti) bank v državnem, tujem in zasebnem domačem lastništvu:

Tržni deleži bank.png

Slovenija je slovela kot otok z večinskim državnim lastništvom bank, še leta 2009 so banke v državnem lastništvu imele dvotretjinski tržni delež. Vendar je v vmesnem času slabo upravljanje državnih bank med visoko konjunkturo (2004-2008) in nato še slabše reševanje na slabih kreditih nasedlih državnih bank v obdobju 2009-2013 privedlo v zgornjo situacijo. Ker slovenske vlade niso pravočasno izvedle očiščenja portfeljev in dokapitalizacij, je bila leta 2013 tedanja vlada prisiljena v bail-in sanacijo bank po bruseljsko-frankfurtskih notah. Sanacijo, ki ni bila samo zelo draga, pač pa je zaradi podeljenih državnih pomočeh zahtevala najprej dezinvestiranje in zmanjšanje kreditne aktivnosti očiščenih bank, nato pa še njihovo privatizacijo.

In tako je po prodaji NKBM leta 2015, tržni delež državnih bank padel pod 50%, po lanski prodaji NLB in Gorenjske banke na samo dobrih 16%, po prodaji Abanke letos pa bo padel na le še slabih 7%. Dejansko ostaja v državni lasti samo še SID banka. Slovenska država nima več sistemske banke. In seveda, državnega lastništva ni zamenjalo zasebno domače, pač pa tuje lastništvo.

Zgodba je po evoluciji na las podobna tisti v pivovarski industriji in trgovini.

Koncesija (za drugi tir), da te kap

Stanko Štrajn

Uradni list je v 22.številki leta gospodovega 2019 objavil Uredbo o koncesiji za gradnjo in gospodarjenje z drugim tirom železniške proge Divača – Koper ( v nadaljevanju uredba), v kateri nam je Vlada z zamudo razkrila, kar nam Zakon o izgradnji, upravljanju in gospodarjenju z drugim tirom železniške proge Divača – Koper ( v nadaljevanju ZIUGDT ) zamolči. Peti odstavek 22.čl. ZIUGDT pove, da koncesija za drugi tir ni javno – zasebno partnerstvo. Mediji, ki sledijo razlagam Ministrstva za infrastrukturo in Vlade nam zatrjujejo, da je ta koncesija javno – javno partnerstvo, torej partnerstvo Slovenije z 2TDK d.o.o., ki je družba v 100% lasti Republike Slovenije in ki ji bo po uredbi s sklenitvijo koncesijske pogodbe Slovenija brez razpisa na podlagi ZIUGDT podelila koncesijo.

Ta koncesija je po uredbi razmerje, ki je opredeljeno s uredbo. To razmerje mora biti ves čas koncesije skladno s pogoji za neposredno oddajo koncesije notranjemu koncesionarju, torej 2TDK d.o.o. v 100% lasti Slovenije, čeprav ZIUGDT predvideva možnost 50% udeležbe drugih držav. V tem delu je Vlada pri sprejemu uredbe očitno spregledala ali pozabila na zakonske okvirje in je v nasprotju z ZIUGDT v uredbi preprečila možnost tujih vlaganj v 2TDK d.o.o., kar je sicer bil ves čas reklamni moto tega projekta.

Nadaljujte z branjem→