Gospodarstvo odgovarja Mencingerju

Odgovor Gospodarske zbornice Slovenije (GZS) na “neupravičene in deloma tudi površne kritike dokumenta Kisik za gospodarstvo“, ki jih je v Gospodarskih gibanjih zapisal Jože Mencinger:

Izbrali smo 13 ključnih trditev dr. Jožeta Mencingerja, pogosto površnih, s katerimi se nikakor ne moremo strinjati. Navsezadnje so nas tudi nekatera od takšnih razmišljanj pripeljala v hudo krizo. Zato vnovič pozivamo vse, da v Sloveniji končno spremenimo zgrešeno ekonomsko politiko. Ne bo šlo čez noč, moramo pa se odzvati bistveno hitreje in odločneje kot doslej. Nadaljujte z branjem→

Velika lekcija Velike recesije – aktivna fiskalna politika je nujna

One of the main messages in the great work by Milton Friedman and Anna Schwartz, A Monetary History of the United States, 1863-1960, is that the Federal Reserve bears considerable responsibility for the severity of the Great Depression. Poor monetary policy, they argue persuasively, can magnify and prolong economic downturns.…

When the Great Recession hit, the Fed did, in fact, mostly avoid these mistakes. Nadaljujte z branjem→

Krugman: Podcenjevali smo nivo zasebnega dolga

Aleš Praprotnik

Paul Krugman je dobra dva tedna nazaj objavil blog, ki govori o tem, kako so ekonomisti, ki so sicer uspeli zaznati nepremičninski balon (kot npr. Janet Yellen, kandidatka za novo predsednico Fed), zgrešili oz. podcenjevali pomen velikega zasebnega dolga, ki ga je spremljal. V svojem blogu z naslovom What Janet Yellen – and everyone else – got wrong piše:

»… financial stress peaked in early 2009, then fell sharply. Unfortunately, the economy didn’t come roaring back. Why? Nadaljujte z branjem→

Zakaj je Gašpar Gašpar Mišič po svoje simpatičen?

Že tedne opazujem ta cirkus. Stand-up burlesko, kjer občinstvo s smetmi obmetava kreaturo na odru. Toda na koncu vsega si vseeno ne morem kaj, da mi v tej enotni fronti celotne države proti Gašparju Gašparju Mišiču, ta naš dvojni Gašpar ne bi postal po svoje simpatičen. Si predstavljate: tvoj šef in tvoj delodajalec sta proti, celotna vladna koalicija je proti, lastnik je proti, vsi mediji so se združili v enotno fronto proti tebi, celotna javnost se ti posmehuje, ti pa žrtvuješ svojo vladno službo in se navkljub celemu svetu skozi temne cone temačne koprske čaršije prilobiraš ali bolje skozi stranska vrata s sam-bog-ve-katerimi sredstvi zdrenjaš v vodenje našega največjega okna v svet? To je res fenomen par excellence. To bi lahko uspelo le še Chucku Norrisu. Za kaj takega moraš imeti res DVE jajci, tudi če nisi Gašpar Gašpar. In česa premalo. Nadaljujte z branjem→

Kaj če bi Steve Ballmer vodil Apple?

Ta je res dobra. Medtem ko so si tako v medijih kot v poslovnem svetu oddahnili, ko je Steve Ballmer končno povedal, da se umika iz vodenja Microsofta, pa Ben Thompson (nekdanji produktni menedžer za Windows) razmišlja o tem, kaj bi bilo, če bi Ballmer (po nesreči) vodil Apple? Apple bi bil po Thomposonovem mnenju visoko dobičkonosno podjetje in njegovi produkti bi bili standardizirani in vključeni v vsako osnovno šolo. Toda z Ballmerjem Apple sploh ne bi postal Apple. Ne bi bi bil inovativen. Kajti inovativnost in maksimizacija dobička sta si največkrat v nasprotju. Inoviranje pomeni tveganje, hudega tveganja pa menedžerji, ki so nagrajeni z opcijami glede na prikazan dobiček in rast tečajev delnic, ne marajo. Sploh pa, kot pravi Thompson, je bistvo v nemerljivih stvareh in ne v dobičku. Kako izmeriti dizajn ali zadovoljstvo kupca? Trg potrošniških izdelkov sloni na nemerljivih stvareh, česar pa seveda “Ballmerji” ne morejo razumeti. Zato je Microsoft postal irelevanten. Nadaljujte z branjem→

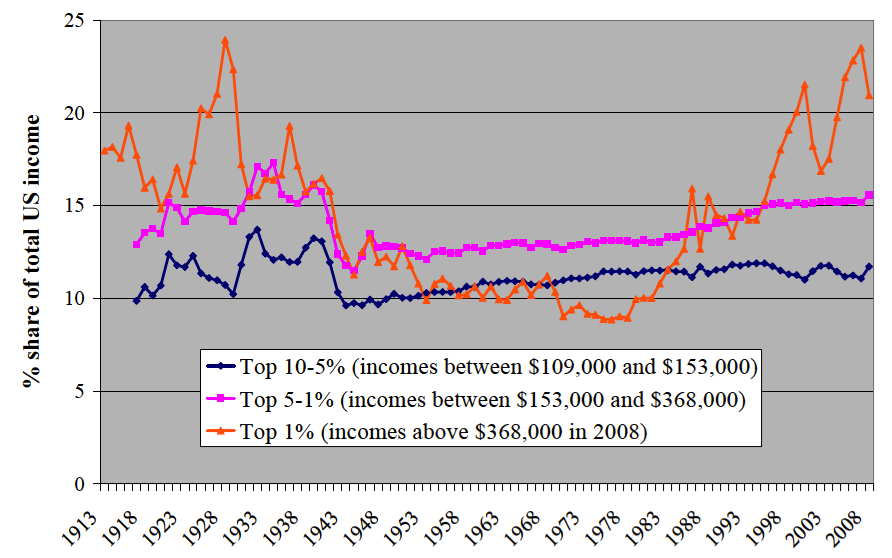
Slika dneva: Zgornji 1% pobere četrtino vseh dohodkov

Trije najvišji dohodkovni razredi kot odstotek celotnega dohodka ZDA v obdobju 1913 – 2008

Top income_USVir: Atkinson and Piketty: Top Incomes over the Twentieth Century (2007), povzeto po Lazonick (2010).

Zgornji 1% Američanov danes zasluži skoraj četrtino celotnega dohodka ZDA. To je najvišji delež po letu 1930. V času New Deala in Velike moderacije je ta delež postopoma upadel na vsega 8% sredi 1970-ih let. Konec 1970-ih let pa je spet začel naglo naraščati in s 23% v letu 2008 dosegel raven izpred gospodarske depresije 1929-1933. Nadaljujte z branjem→