Greece’s net debt is €33 bn, not €319 bn

Zabavno. Zabavno zato, ker lahko v skladu z Mednarodnimi računovodskimi standardi (MRS) denimo neka revizorska hiša izračuna, da je imela NLB pozitiven in zadovoljivo visok kapital, neka druga druga revizorska hiša pa lahko v skladu z istimi MRS izračuna, da je bil v istem revidiranem obdobju kapital NLB zelo globoko negativen. Naročnika sta bila različna.

No, tukaj je primer uporabe MRS pri izračunu dolga Grčije. Paul B. Kazarian, eden največjih zasebnih lastnikov grških obveznic, trdi, da v skladu z MRS neto dolg Grčije ne znaša astronomskih 319 mlr. €, pač pa zgolj 33 mlr. €. Interes? Preberite članek v New York Timesu.

High in a Morgan Stanley office tower, Paul B. Kazarian, one of the largest holders of Greek government bonds, was recently trying to persuade a room full of investors that Greece’s debt load of 318 billion euros was actually a tenth that size.

When you use international accounting standards, he declared, “it reduces the value of the debt.”

Izračun

Nadaljujte z branjem

Grško – nemška zmaga

Včeraj zvečer je bil po pričakovanju sprejet dogovor med Grčijo in evroskupino o podaljšanju finančne pomoči. Po pričakovanju je bil sprejet tak dogovor, da obema stranema omogoča razglasiti zmago. In po pričakovanju je dogovor tak, da ne rešuje  ničesar, ampak samo kupuje čas za nov dogovor.

V osnovi dogovor Grčiji podaljšuje finančni sporazum za 4 mesece, hkrati pa jo obvezuje, da spoštuje zaveze iz programa pomoči. Grčija ne sme koristiti sredstev EFSF za druge namene razen za sanacijo bank (kar itak ni mogla). To je nemška zmaga. Na drugi strani pa Grčiji omogoča fleksibilnost glede nabora reformnih ukrepov. Ukrepe lahko sama izbere (sporočiti jih mora do ponedeljka zvečer), vendar morajo imeti proračunsko nevtralni vpliv. Hkrati pa je Grčiji uspelo v dogovor spraviti formulacijo, ki zahtevo o primarnem primanjkljaju iz 3% BDP letos (naslednje leto pa 4.5%) znižuje na “primeren” primanjkljaj glede na gospodarske razmere. To je grška zmaga. Nadaljujte z branjem

Žižek o o grški dolžniški podrejenosti, sadizmu in primitivnosti

Slavoj Žižek na zanimiv način razloži, zakaj je Grčijo treba držati v dolžniškem razmerju kot načinu podreditve. S konceptom superega razloži sadistične užitke EU/Nemčije ob tem, ko žrtev (objektivno) ne more izpolnjevati zahtev. Na drugi strani pa govori tudi o nizkotni primitivnosti širše javnosti, ki mirno sprejme milijarde (tisoče milijard) odpisa dolga bankam in njihovega reševanja z davkoplačevalskim denarjem (do česar je prišlo zaradi ekscesnega in goljufivega ravnanja bankirjev), na drugi strani pa ima težave sprejeti odpis dolga do Grčije, zaradi katerega je padlo v humanitarno krizo in v nevarnost revščine milijone ljudi.

As we all know, EU policy towards heavily indebted countries like Greece is one of “extend and pretend” – extending the payback period, but pretending that all debts will eventually be paid. So why is the fiction of repayment so stubborn? It is not just that this fiction makes debt extension more acceptable to German voters; nor is it that the eventual write-off of the Greek debt may trigger similar demands from Portugal, Ireland, and Spain. The true reason is simply that those in power do not really want the debt to be fully repaid. The true goal of lending money to the debtor is not to get the debt reimbursed with a profit, but rather the indefinite continuation of the debt that keeps the debtor in permanent dependency and subordination. Nadaljujte z branjem

Vikend branje


Zakaj Grčija ne sme popustiti nemškemu mobingu

Kot pravi britanski ekonomist Philippe Legrain v Foreign Affairs, pri superiornosti grških argumentov ne gre samo za moralno plat, pač pa za zdravo ekonomsko logiko. Evropske politike v času krize pod diktatom nemškega merjantilizma so se izkazale kot katastrofalne. Evrsko območje je sedem let po krizi v slabšem stanju, kot je bilo ameriško v času velike depresije v 1930- letih in slabše kot japonsko v času “izgubljenega desetletja” v 1990- let.

Grčija simbolno rešuje Evropo pred nemškim samouničevalnim merkantilizmom.

Had the Varoufakis plan been put forward by an investment banker, it would have been perceived as perfectly reasonable. Yet in the parallel universe inhabited by Germany’s Finance Minister Wolfgang Schäuble, such demands are seen as “irresponsible”: Greece must be bled dry to service its foreign creditors in the name of European solidarity.

Nadaljujte z branjem

“Afera Banka Slovenije” za telebane

Celotna zgodba glede “afere BS” je sicer v podrobnostih zelo kompleksna, toda v svojem bistvu dokaj enostavna. Groba slika, kot jo od daleč vidim jaz, je naslednja:

  1. S sanacijo bank je (zaradi politične nesposobnosti in zaradi strupene kadrovske kombinacije komunističnega finančnega ministra in ortoliberalnega guvernerja) politika odlašala tako dolgo, da je v likvidnostne težave zašla sama država; s čimer smo izgubili ekonomsko suverenost.
  2. Ko se je slovenska politika sanacije leta 2012 končno lotila, je bila stisnjena ob zid (podobno kot Irska, Ciper ali Grčija) oziroma na nakovalo med neznosnim pritiskom finančnih trgov na eni in neznosnim pritiskom EK in ECB glede primerne oblike državne pomoči bankam na drugi strani. Nadaljujte z branjem

Lessons for 2015 from 1919…

brianmlucey's avatarBrian M. Lucey

In 1919 Lord Keynes penned a wonderful tome, The Economic Consequences of the Peace. It is a profound work, written by him to express his concern, as an economist, with the punitive and inflexible approach being taken to German debt. It contains nary an equation but is one of the best pieces of economic analysis you will find anywhere. It would be well worth a read by the politicians of Europe.

You cant expect Greece to immiserate itself forever

Germany should realise that a settlement that is generous to Greece will hurt in the shortterm but reap benefits longterm

Debt reduction is the best way forward, then and now…

Handily enough, now as then much of the debt is owed “internally” in a bloc of so called allies…
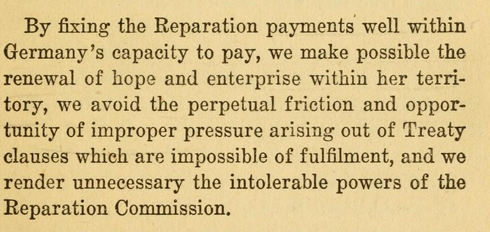
Just set the payments in such a way as to make it in everybodys interest that Greece trades and prospers

Irving…

View original post 27 more words

Grčija vs Evroskupina: Kdo ima boljše karte?

Pred današnjo grško uradno prošnjo za “podaljšanje finančne pomoči”, vendar brez “programa pomoči” (t.j. pogojev glede varčevanja), na obeh straneh pregledujejo svoje karte in pogledujejo na drugo stran, kdo bo prej trenil z očesom. Zelo dober komentar v The Economistu ugotavlja, da je po eni strani verjeten dogovor v “polju semantike” (kako poimenovati uradno prošnjo in kako v njej definirati vsebino zavez, ki bi še vedno zagotavljale nadaljevanje varčevanja, vendar na ohlapnejši način). Na drugi strani pa si Evroskupina ne more dovoliti, da Grčija dobi pomoč brez zavez glede nadaljevanja varčevanja. Čeprav je vsem (ekonomistom in inštitucijam), razen Evropski komisiji, jasno, da politika varčevanja zadnjih pet let ni delovala, pa bi grški pobeg iz uradnega prisilnega jopiča signaliziral “razpad sistema”. Poslal bi sporočilo tudi ostalim državam, da se ni treba naprezati glede varčevanja in strukturnih reform.

Torej, kdo ima boljše karte? Kdo izgubi več, če ne pride do dogovora? Kratkoročno ima Grčija na pogled slabše karte, saj tvega tako nelikvidnost proračuna kot takojšnjo nelikvidnost bank. Toda si Evroskupina upa tvegati dolgoročni razpad evrskega področja, če se Grčija ne ukloni? In, ali je Tsipras dovolj “nor”, da gre do konca?

Ne vem. Toda če bi stavil, bi stavil 70% na kompromisni “dogovor v polju semantike“.

Nadaljujte z branjem