Britanski The Economist je objavil članek o presenetljivi odpornosti ruskega gospodarstva na sankcije. Ugotavlja, da so se tuje napovedi o sesutju ruskega gospodarstva po uvedbi sankcij izkazale kot absolutno preveč optimistične. Tečaj rublja je namreč danes nad ravnijo izpred invazije na Ukrajino, BDP je sicer nekoliko upadel, vendar pa visokofrekvenčni podatki (podatki v realnem času) kažejo, da se poraba električne energije (kot indikator obsega proizvodnje) in poraba potrošnikov v restavracijah in gostilnah (kot indikator zasebnega povpraševanja) nista zaznavno zmanjšala. Rusija ima tudi očitno dovolj deviz, da normalno poravnava svoje zapadle obveznosti do tujih finančnih investitorjev. Ruska centralna banka je celo znižala vodilno obrestno mero iz 17 na 14%, kar je znak, da je začetne finančne panike konec. Izvoz ruskih energentov se ni zmanjšal, prilivi v ruski proračun v prvem četrtletju letos pa so se celo povečali za 80% glede na lansko leto.
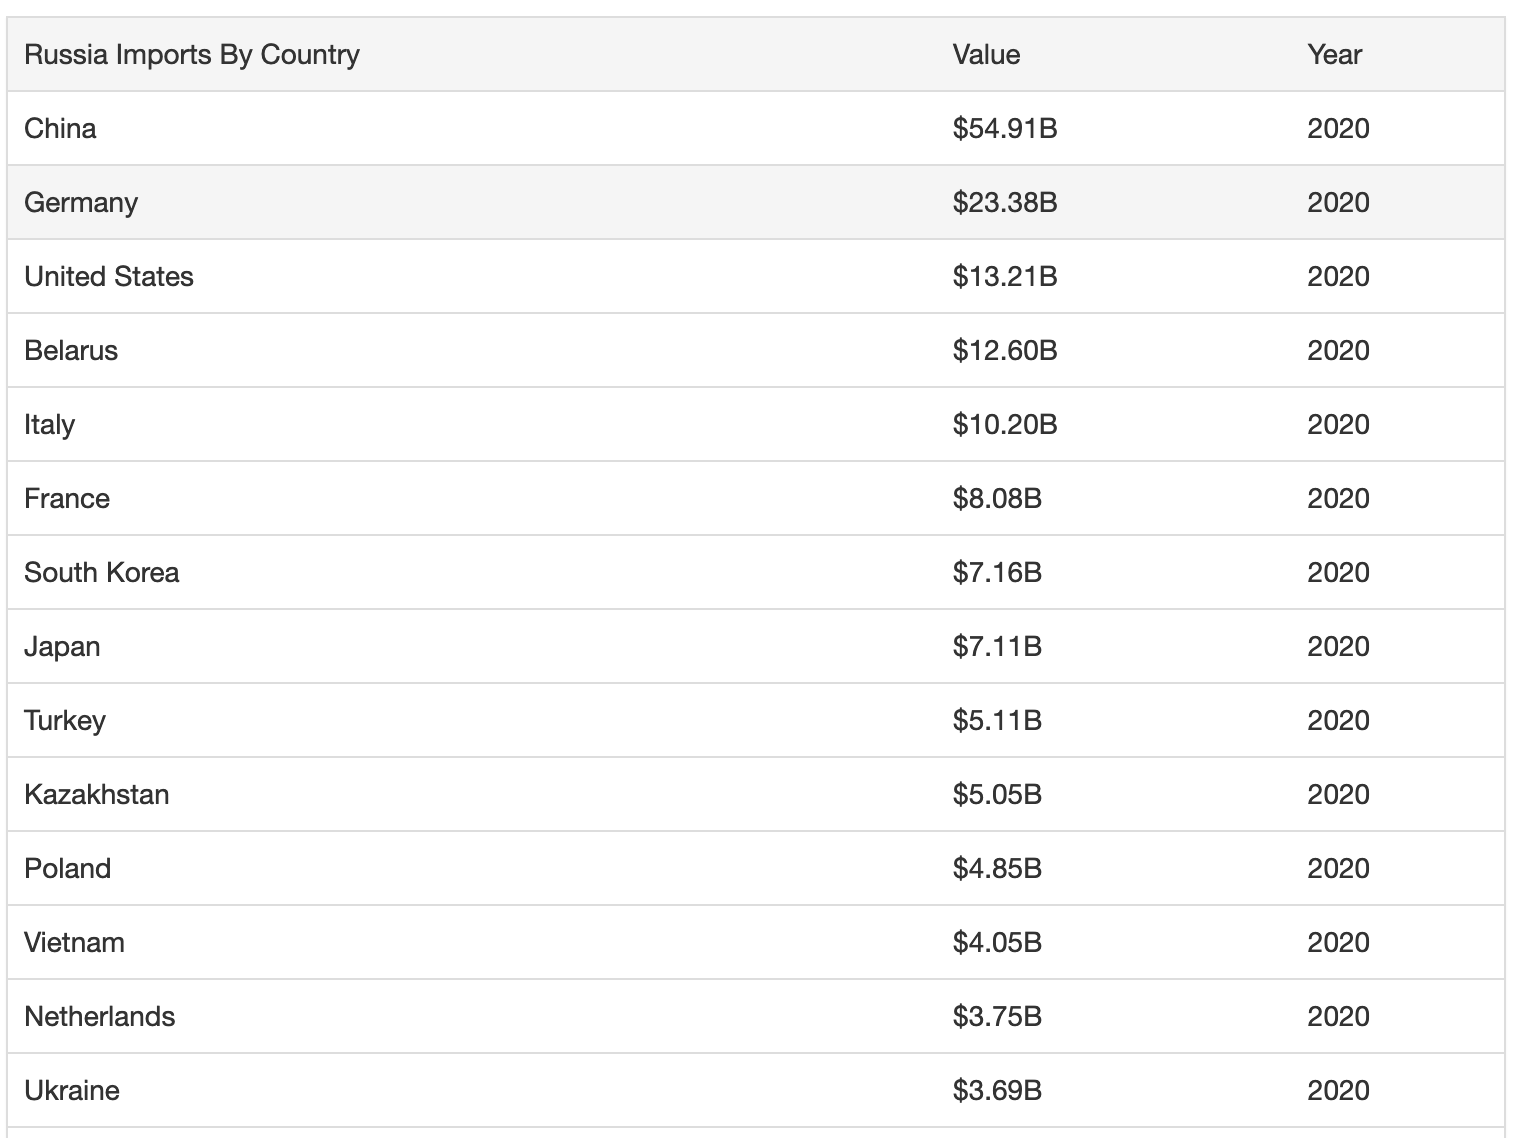
Zakaj se torej rusko gospodarstvo in javne finance ne sesuvajo? Po moje gre predvsem za tri razloge. Prvi je, da je rusko gospodarstvo relativno avtarkično – uvoz blaga in storitev kot odstotek BDP je v 2020 znašal le 20.9 % (v Sloveniji znaša čez dve tretjini BDP), izvoz blaga in storitev kot odstotek BDP pa 28.5 %. Rusko gospodarstvo je sicer dokaj odvisno od izvoza surovin in energentov, na uvozni strani pa je denimo uvoz iz Kitajske dvakrat večji od uvoza iz Nemčije in štirikrat večji od uvoza iz ZDA. Uvoz iz Kitajske ni prizadet zaradi sankcij, medtem ko Rusi kratkoročno očitno lahko preživijo brez nemških in ameriških avtomobilov, strojev ter farmacevtskih izdelkov, ki spadajo med tri glavne kategorije uvoza iz obeh držav.



You must be logged in to post a comment.