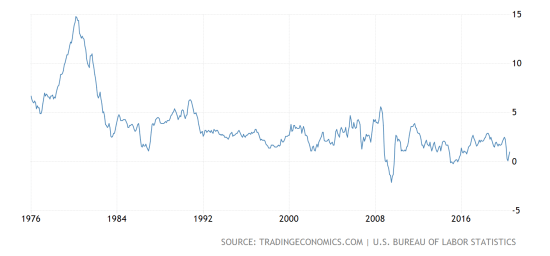
Če je – kot je zatrjeval Milton Friedman – inflacija vedno in izključno monetarni fenomen (ker centralna banka “tiska” preveč ali premalo denarja, potem je monetarnim politikam enostavno zmanjkalo receptov, kako inflacijo ustvariti. V okviru ameriškega Feda so – v luči (pre)nizke inflacije in prenizkih inflacijskih pričakovanj – dve leti potekale diskusije glede potrebnega novega okvirja monetarne politike. Se pravi glede sprememb monetarnih politik, s katerimi bi bolj uspešno približali raven inflacije nazaj na željeno ciljno raven (2%). Na koncu so sprejeli nov okvir z dvema ključnima spremembama: (1) po potrebi dvig srednjeročne inflacije nad 2% za nedoločen čas in (2) da monetarna politika ne sledi več tesno trendu stopnje brezposelnosti.
Sedanji predsednik Jerome Powell je dobil težko nalogo, da javnosti pojasni, zakaj si bo Fed zavzemal inflacijo dvigniti nad 2% in jo tam tudi pustiti dlje časa in zakaj se Fed ne boji več, da bi zgodovinsko nizka brezposelnost spodbudila plačno in cenovno inflacijsko spiralo. V četrtek je na tradicionalnem srečanju centralnih bankirjev in monetarnih ekonomistov v Jackson Holeu, ki je vsako leto zadnji teden avgusta (tokrat prvič v online obliki) Powell v svojem govoru de facto razglasil dvoje:
prvič, Fed odstopa od neomonetaristične (čikaške) teorije inflacije, katere začetnik je Milton Friedman, in
drugič, da je tudi neomonetaristična – keynesianska razlaga inflacije, grafično predstavljena v obliki Phillipsove krivuje, mrtva. (za osvežitev: keynesianci so trdili da obstaja trade-off med stopnjo brezposelnosti in inflacijo, neomonetaristi pa, da obstaja morda zgolj kratkoročni trade-off med njima, medtem ko je dolgoročna Phillipsova krivulja navpična na ravni “naravne stopnje brezposelnosti“, in zato brezposelnosti z ukrepi monetarne politike ni mogoče zmanjšati pod njo, saj se dvignejo inflacijska pričakovanja)
V glavnem, de facto je povedal, da nobena izmed obstoječih teorij glede inflacije ne drži v sedanjem času in da bo Fed v času kritičnega trendnega zniževanja inflacije poskušal z novim okvirjem monetarnih politik dvigniti inflacijo in inflacijska pričakovanja na željeno raven.
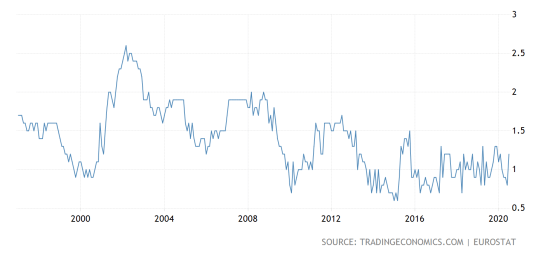
 DAMIJAN blog

You must be logged in to post a comment.