In this essay I discuss how theoretical models in finance and economics are used in ways that make them “chameleons” and how chameleons devalue the intellectual currency and muddy policy debates. A model becomes a chameleon when it is built on assumptions with dubious connections to the real world but nevertheless has conclusions that are uncritically (or not critically enough) applied to understanding our economy. I discuss how chameleons are created and nurtured by the mistaken notion that one should not judge a model by its assumptions, by the unfounded argument that models should have equal standing until definitive empirical tests are conducted, and by misplaced appeals to “as-if” arguments, mathematical elegance, subtlety, references to assumptions that are “standard in the literature,” and the need for tractability.
Category Archives: gospodarstvo
Leto dni po Cipru: nerealističnost napovedi
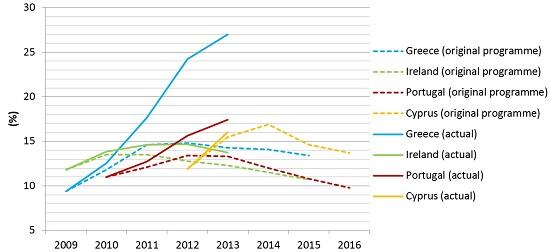
Ta slika pove vse glede učinkov programa fiskalne konsolidacije v posameznih državah ter glede kvalitete simulacij, ki so se jih vodilni v EU v ta namen posluževali. Dinamika brezposelnosti:
Kdo (ali kaj) znižuje javni dolg?
Glede javnega dolga obstaja v javnosti veliko ideoloških razprav, ki pa razen služenja populizmu nimajo pomembne substance. Splošno javno mnenje je, da je javni dolg in novo zadolževanje nekaj absolutno slabega, ker to pomeni višje davke. Toda nedavni poskusi z varčevanjem na silo, ki so poskušali na hitro znižati javne deficite, so naredili ogromno škode in praktično nobene koristi, saj so države zaradi varčevanja padle v recesijo in še bolj povečale javni dolg. Pri tem javnost rada pozablja, da je pomembna razlika med dolgom gospodinjstev na eni ter dolgom podjetij in držav na drugi strani. Gospodinjstva morajo poplačati dolgove, podjetja in države pa tega nikoli ne naredijo.
Države praktično nikoli absolutno ne znižajo javnega dolga, pač pa razmerje med javnim dolgom in BDP namesto njih zniža gospodarska rast. Samo hitra gospodarska rast lahko zares zniža visoke javne dolgove. Poglejte spodnje slike.
Slaba podjetja
Črt Kostevc
V zadnjih dveh tednih nas je razveselila uradna statistika. Najprej so na statističnem uradu kot iluzionisti iz klobuka potegnili gospodarsko rast v zadnjem četrtletju 2013. Pozneje je, vsled napovedi o gibanju izvoza, svojo napoved gospodarske rasti popravil tudi Urad za makroekonomske analize in razvoj (Umar), ki nam, prvič v zadnjih treh letih, spet obeta za prgišče evrov gospodarske rasti. Rast sama po sebi ne bo dovolj visoka, da bi nam pomagala izvleči slovenski gospodarski voz iz blata, v katerem je obtičal, četudi se napoved v celoti uresniči. Ima pa Umarjev »popravek« velik simbolni pomen. Namesto nadaljnjega krčenja naj bi namreč znova rasli in si dovolili sanjati celo o čem več v ne tako oddaljeni prihodnosti. Upanje je za trenutek triumfiralo nad realnostjo. * Nadaljujte z branjem
Vikend branje
- Why Are Physicists Drawn to Economics? – Orderstatistic
- Labor Markets Don’t Clear: Let’s Stop Pretending They Do – Roger Farmer
- Abenomics a Short-Run Success – Brad DeLong
- Companies’ Offshore Profits Keep Piling Up – Bloomberg
- When the Scientist Is Also a Philosopher – Greg Mankiw
- What place do applied middlebrow models have? – mainly macro
- Animal spirits, financial crises and persistent unemployment – Roger Farmer
- Paul Krugman on Piketty’s “Capital”: Working for the Owners
- Monetarism is the living dead of economic theory – let’s kill it off – The Guardian
- The Government Is No Drunken Sailor – NYTimes.com
- Strong versus Weak Net Neutrality – Digitopoly
- Why We Love Cars – House of Debt
- The limited economic impact of the US shale gas boom – vox
- Inflation expectations and real treasury yields – MacroMania
- Tea Party and Wall Street Are Getting Along Just Fine – Mike Konczal
- Federal Reserve dissenter Kocherlakota attacks new guidance – FT.com
- Will the U.S. Dollar Remain the World’s Reserve Currency? – Tim Taylor
Nenadni izbruh natančnosti BS, ki je oropala navadne ljudi
Odločbe Banke Slovenije (BS) o izrednih ukrepih za stabilizacijo trojice slovenskih bank so imele za neposredno posledico izbris vseh podrejenih obveznosti bank, ter tudi vseh lastniških naložb v vrednostne papirje treh bank. Po domače rečeno, odločbe BS so razlastile nič krive navadne smrtnike, ki so vložili svoje prihranke v obveznice bank ali ki so leta 2007 vložili svoje prihranke v javni izdaji delnic NKBM.
Toda odločbe BS so nenavadne, ker so (ob sicer precejšnji kolobociji z datumi) nenadoma izjemno natančne. Sumljivo natančne. Kot dokazuje Tadej Kotnik v Financah, je “BS pogoje za izbris vseh podrejenih obveznic NKBM “ujela” na četrti decimalki, za neizplačilo odškodnine razlaščenim imetnikom podrejenih obveznic NLB pa na tretji decimalki“.
Od kod nenadoma takšna izjemna natančnost BS? Nadaljujte z branjem
Edward Snowden: Here’s how we take back the Internet (@TED2014)
.
Zakaj se tokrat z Mencingerjem strinjam
Hja, nikoli si nisem mislil, da se bom z Mencingerjem kdaj strinjal. Toda treba mu je priznati – intelektualna poštenost to zahteva – da je glede projekta evra imel prav. Ob nastanku evra dejansko nihče ni razmišljal o slabih časih, da je evro narejen samo za dobre čase in da bo zaradi napak v dizajniranju denarne unije evro pripeljal do “jugoslavizacije” EU in verjetnega razpada evro območja.
Naj se pobaham, da sem že leta 1999, ko je evro šele nastajal, v članku »Tolar in evro« zapisal, da je evro politični projekt brez trdnih ekonomskih temeljev in da bo prej ali slej zabredel v težave, saj se bodo z izgubo tečajnih politik na področju, ki ni optimalno denarno področje, gospodarske in socialne razlike med posameznimi deli EU povečale in ne zmanjšale. To bo ustvarjalo napetosti in posebno nam že iz Jugoslavije poznane obtožbe o vsesplošnem izkoriščanju. Evro je nekakšno evropsko »bratstvo in enotnost«, o katerih uspešnosti in večnosti se ni spodobilo dvomiti, zato sploh niso predvideli možnosti izstopa. (Mladina, 7. februar 2014) Nadaljujte z branjem
…in še desničarski pogled na ustvarjanje denarja in hiperinflacijo, ki je ni bilo od nikoder
Josh Bivens sends us a link to a House of Representatives hearing he participated in, with a striking discussion that takes place at the 45:00 mark…
On the panel, in addition to Josh, were Larry White,[1] Marvin Goodfriend, and Paul Kupiec. Congressman Bill Foster asked why predictions five years ago that the Federal Reserve’s expansion of its balance sheet would produce runaway inflation had been wrong: Nadaljujte z branjem
A kdo sploh še posluša ekonomiste?
John Maynard Keynes famously said: “The ideas of economists and political philosophers, both when they are right and when they are wrong, are more powerful than is commonly understood…Practical men, who believe themselves to be quite exempt from any intellectual influence, are usually the slaves of some defunct economist.” And Nicholas Kristof recently wrote: “[E]conomists (including my colleague in columny (sic), Paul Krugman) shape debates on issues from health care to education.”
Maybe our ideas are shaped by dead economists – Milton Friedman’s libertarian vision, for example. But do living economists really hold such sway over the public discourse in this day and age? I’m not so sure. Nadaljujte z branjem


You must be logged in to post a comment.