Politika varčevanja je povzročila Brexit

Študija Thiema Fetzerja, pravkar sprejeta v objavo v prestižno American Economic Review, ugotavlja, da večinskega glasu za izhod iz EU (Brexit) najbrž ne bi prišlo, če ne bi tedanja britanska vlada leta 2010 svojim državljanom zategnila pasu oziroma začela puščati krvi. Ljudje so razvili anti-establishment sentimente in nekako po nesreči glasovali za nekaj drugega. V ZDA za Trumpa, v Beritaniji za Brexit.

Vladno puščanje krvi (varčevanje) torej ne samo škoduje zdravju in ubija (Grčija) in na oblast prinaša nevarne populiste (Hitler v 1930-ih, Grčija, Trump leta 2016, Italija lani itd.), pač pa lahko kakšno državo tudi odnese iz EU.

Nadaljujte z branjem→

Zakaj Nemci ne trpijo ob tem, da je Deutsche Bank junk?

Čeprav nam je Slovencev zadnja finančna kriza in predvsem sanacija bančne luknje pustila globoke frustracije (zdi se, da večje, kot tranzicija iz socializma v tržno gospodarstvo), pa bi ta percepcija bolečine morala vseeno biti objektivno manjša. Če bi le naše vlade znale ta problem bolje zmenedžirati – brez te reality show 5-letne kalvarije. Najbolj učinkovite vlade (denimo ameriška) so problem nasedlih bank rešile takoj (2008), izbrisale lastnike, dokapitalizirale in prodale ter si povrnile denar. Američani zaradi sanacije bančnega sistema niso doživeli travme. Na drugi strani imate nemške vlade pod vodstvom Angele Merkel, ki se nikoli niso upale zagristi v problem sanacije njihove največje banke, sicer največje pralnice denarja na svetu, ki sliši na ime Deutsche Bank (DB). DB je junk po vseh kriterijih (cena delnice, knjigovodska vrednost, NPL,…), vendar se je nemška vlada ni lotila sanirati, ker bi bilo to predrago. Hkrati je DB prevelika, da bi smela propasti. Po neuspešnem poskusu združitve s Komerzbank, se sanacija DB začenja šele danes, skoraj 11 let po začetku finančne krize – z interno slabo banko, vredno 50 milijard evrov!

Nauk te zgodbe? Sanacije bank se je treba lotiti takoj in operacijo bliskovito končati. Razen če si Nemčija in si o njeni bančni luknji nihče ne upa niti pisniti. Finančni trgi, ki so z užitkom kaznovali počasnost slovenskih vlad, pa sploh ne.

Blanchard: EU mora spremeniti fiskalna pravila

Olivier Blanchard, dolgoletni glavni ekonomist IMF v času krize, že nekaj časa trdi, da v času ničelnih obrestnih mer in ko je stopnja gospodarske rasti višja od obrestnih mer na dolg, mora glavno vlogo pri stabilizaciji gospodarstva prevzeti fiskalna politika. Zdaj gre še korak naprej in za EU trdi, da mora nujno spremeniti rigidna in kontraproduktivna fiskalna pravila. In še huje, Blanchard ni samo za odpravo meje dolga pri 60% BDP in odpravo meje proračunskega deficita pri 3% BDP, pač pa tudi za to, da Evropska komisija povsem preneha menedžirati fiskalne politike posameznih držav. EK bi smela poseči le, kadar bi trajektorija dolga posamezne članice drastično zašla v polje nevzdržnosti. Če EU ne spremeni fiskalnih pravil, bo populizem s svojimi simplicističnimi “rešitvami” porastel čez mejo vzdržnega.

Earlier this year, I argued that in countries where interest rates are extremely low and public debt is considered safe by investors – making it less costly from both a fiscal and economic standpoint – larger fiscal deficits may be needed to make up for the limitations of monetary policy. The eurozone has now reached this stage.

After the 2008 financial crisis and subsequent euro crisis, monetary policy in stabilizing and reviving the eurozone. It took pragmatism, creativity, and political flair on the part of European Central Bank President Mario Draghi to accomplish this feat. But while monetary policy hasn’t quite run out of fuel, it cannot be expected to serve the same role again.

By contrast, fiscal policy, the other key component of sound Keynesian macroeconomic management, has been underused as a cyclical tool, with the result that eurozone output still is not at its potential level. This is an urgent problem that cannot be solved by any one country alone; it demands a concerted eurozone response. But while the need for a common eurozone budget from which to draw additional spending is more pressing now than in the past, this would entail risk-sharing among the member states, which is a politically difficult issue.

Nadaljujte z branjem→

Weekend reading

Katastrofični scenarij: Slovenijo ogrožajo upokojenci. Mar res?

Jože Damijan in Bine Kordež

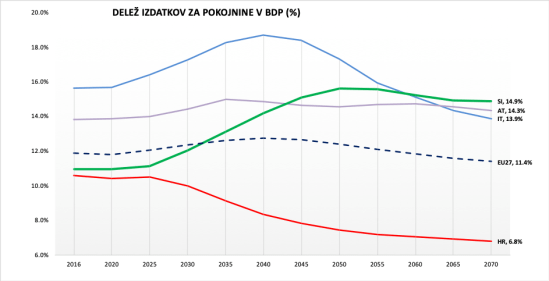
Poročilo Evropske komisije (“The 2018 Ageing report“) prinaša za Slovenijo dramatično črno sliko prihodnosti. Poročilo Evropske komisije napoveduje, da naj bi se do leta 2070 delež izdatkov za pokojnine v BDP v Sloveniji povečal iz sedanjih 10,9% na 14,9 % BDP, kar bo največ med vsemi članicami EU. Drugače rečeno, med vsemi državami EU bodo Slovenijo upokojenci najbolj ogrožali. Toda je realnost res tako črna, kot nam jo napovedujejo ali gre spet za igro številk, zamešanih v čorbo katastrofičnih razmer?

Delez pokojnin.png

Več v Sobotni prilogi Dela

Djordje Balašević – Čovek sa mesecom u očima

Ne vem, kako je z drugimi, ampak meni se ob tej Đoletovi protivojni pesmi vedno naježi koža in nato mi še dneve ne gresta iz glave melodija in refren.

Ne znaš ti šta znaći ubiti grad
ne znaš ti bauke kaljavih rovova
ne znaš ti sta znaći spavati sad
kad sklopim oči nista osim tih krovova

Kada sklopim oči nebom naidju mobe
zamirišu gostinjske sobe
nebom svadba odzvanja
kada sklopim oči nebom promiću lica
zatreperi roj tamburica
Dunav sedef odranja

…

Ne znaš ti, nema oslobodjenih
svaku tišinu mi granata prošara
spašen je taj prvi pogodjeni
a svi su drugi večni taoci košmara

Italeave: Kako trda bo realnost italijanskega izstopa iz evro območja?

Paralelno plačilno sredstvo “t.i. mini obveznice” (“mini-BOTs”), kot ga uvaja italijanska vlada (gre za državne obveznice, ki ne prinašajo obresti, denominirane v majhnih enotah (med 5 in 500 evri), in ki jih je mogoče uporabiti za plačilo davkov ipd., kar je ekvivalentno denarju; glejte tudi simbolno sliko spodaj), seveda pomeni resen korak v smeri priprave na morebiten izstop Italije iz evro območja (“Italeave“). Večina komentatorjev morebitni italijanski izstop iz evra ocenjuje kot katastrofo, čeprav kljub recesiji Italija ni v hudo slabem položaju (ima soliden presežek v zunanji trgovini in primarni presežek v proračunu, pri čemer okrog dve tretjini obresti plačuje domačim subjektom).
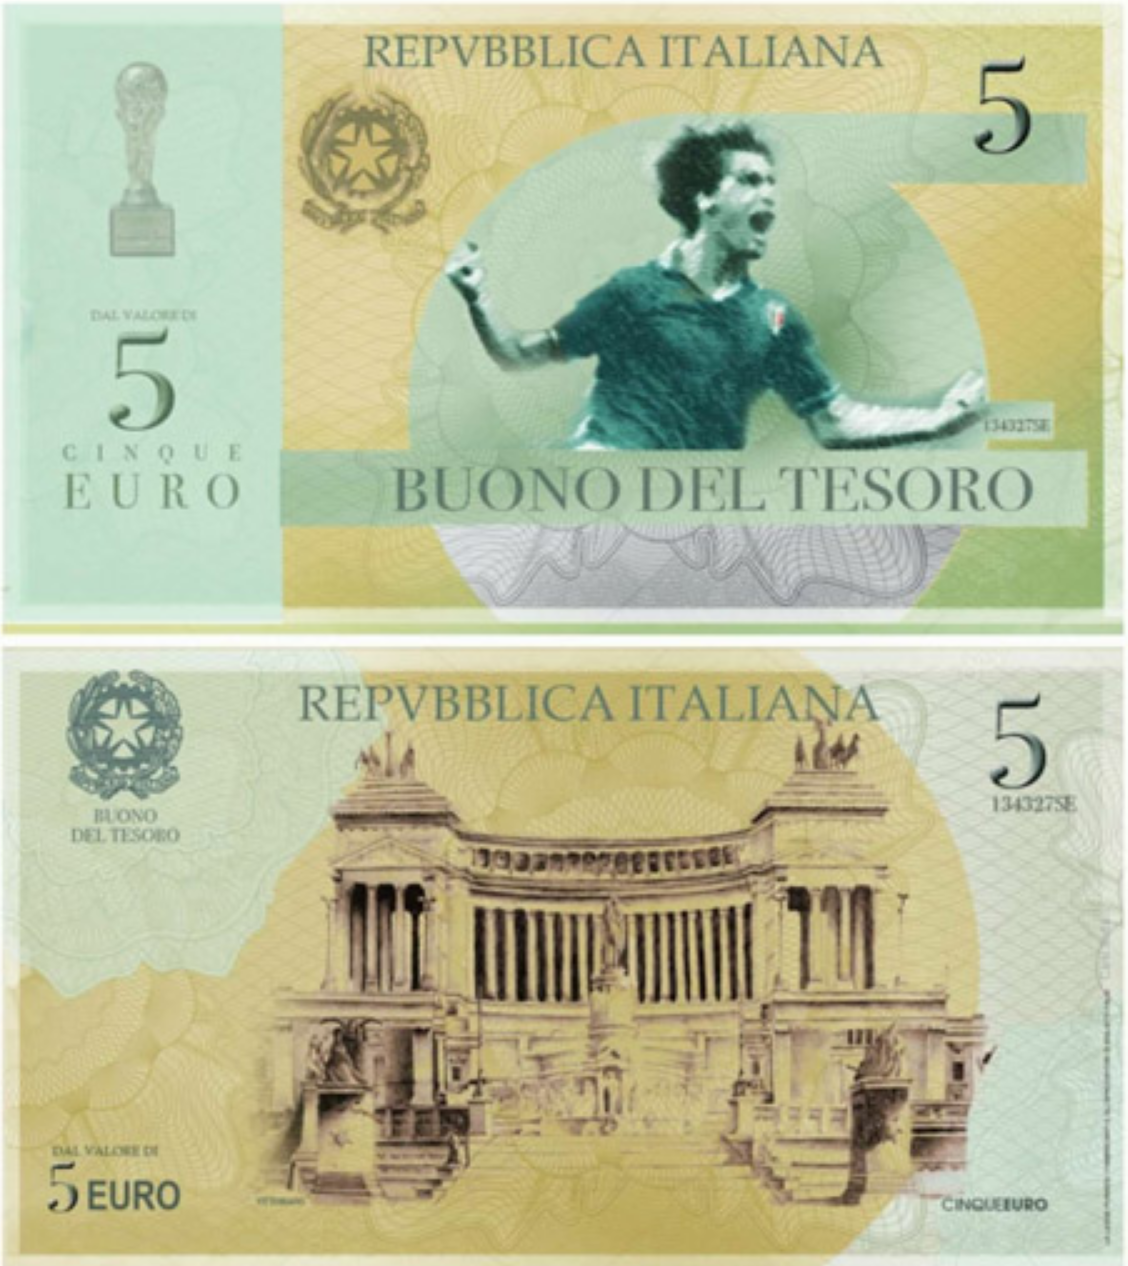
Source:  here .

Glavno nevarnost večina komentatorjev vidi v dejstvu, da italijanske banke po izstopu ne bi več imele dostopa do likvidnosti, zaradi česar ne bi mogle kreditirati domačega gospodarstva. Ta trditev je sicer malce pretirana, saj bi v primeru izstopa iz evra vlogo “posojilodajalca v skrajni sili” prevzela italijanska centralna banka, ki ima v lasti precejšen del italijanskih državnih obveznic (kupljenih v programu kvantitatvnega sproščanja), tako da obresti za dolg ena enota vlade plačuje drugi enoti iste vlade. Centralna banka bi pač zagotavljala likvidnost svojim bankam, kot pač to počnejo vse centralne banke. Glede na to, da se italijanska vlada dvetretjinsko zadolžuje na domačem trgu, je tudi osamitev iz mednarodnih finančnih trgov ne bi tako strašansko prizadela. Tuid nevarnost bega kapitala ni tako resna grožnja, saj lahko italijanska centralna banka pač začasno (za nekaj tednov, mesecev ali dlje) omeji mednarodne tokove kapitala, kot sta to naredili Ciper in Grčija. Bi pa seveda tak korak pomenil povečanje finančne nestabilnosti, začasen dvig cene zadolževanja, depreciacijo nove italijanske valute, in s tem tudi višjo inflacijo.

Torej, “Italeave” bi pomenil povečano turbulentnost, ne pa nujno tudi eksistencialne katastrofe za Italijo. Morebiti bi Italeave povzročil več nevšečnosti ostalim evrskim državam (klirinški sistem Target 2, omejeni trgovinski in kapitalski tokovi, povečane špekulacije glede razpada evra nasploh in špekulativni napadi na obveznice šibkejših držav itd.). Spodaj je dober komentar, ki sicer niza negativne argumente glede Italeave, splača se ga prebrati.

Nadaljujte z branjem→
Blanchard o nujnosti spremembe fiskalnih pravil EU v času trajno nizkih obrestnih mer

Tudi Olivier Blanchard, nekdanji dolgoletni glavni ekonomist IMF (prej MIT, zdaj PIIE), pravi to, kar govori zdrava pamet. In sicer, da je v času trajno nizkih obrestnih mer in ko r<g (stopnja rasti BDP višja od obrestne mere) treba dati večji poudarek fiskalni politiki (namesto monetarne) in da je treba povsem spremeniti obstoječa fiskalna pravila v EU.

Hrana za fiskalne jastrebe in sovražnike države (kot subjekta)…

Italija uvaja paralelno plačilno sredstvo, kar ji omogoča exit iz evra (čeprav skozi stranska vrata)

Italija uvaja paralelno plačilno sredstvo, kar de facto uvaja možnost izhoda iz evra. Wolfgang Munchau v Financial Timesu:

A curious thing happened in the Italian parliament last week. The chamber of deputies voted unanimously in favour of a motion to introduce a parallel currency in Italy — the so-called mini-BOTs. It was a non-binding motion. I suspect that many of the MPs in the lower house probably did not know what they were voting for when they called on the Italian coalition government to consider the creation of “government bonds in small denominations”.

Mini-BOTs would look like real money. Their denominations would be the same as euro notes. Depending on how they are designed, Italians could even pay their taxes with them. For this reason they would stand a good chance of becoming an accepted means of payment. Mario Draghi, the European Central Bank president, gave his view last week: “Mini-BOTs are either money and then they are illegal, or they are debt and then the stock of debt goes up. I don’t think there is a third possibility.”

I am not sure I agree with Mr Draghi on this point. The mini-BOTs could be both at the same time — debt with money-like characteristics.

Nadaljujte z branjem→