Slika dneva: svet v deflaciji

Zanimiva slika, ki kaže, kako se je v zadnjem desetletju (hiper)inflacija izpela. Če se je še pred dvema desetletjema s problemi hiperinflacije ukvarjalo 50% držav, se danes 40% držav ukvarja s problemom deflacije. To stanje poznamo iz “Dolge depresije” (1873-1896) in “Velike depresije” v 1930-ih.
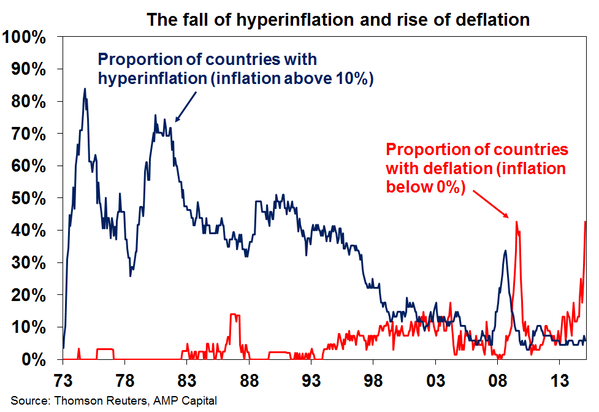
Embedded image permalink

Vir: AMP Capital

Glavni vzrok? Presežne proizvodne kapacitete. S preselitvijo proizvodnje iz razvitih v nerazvite države je proizvodnih kapacitet preveč glede na obseg povpraševanja. Ali drugače rečeno, preveč proizvodov lovi premalo kupne moči, zato cene padajo. Izhod iz te pasti proizvodne hiper-učinkovitosti je v umetnem omejevanju proizvodnje ali v (bognedaj) kakšni katastrofi. Običajno pa so deflacijske krize “rešile” vojne.

Vikend branje

Bitcoin – ali lahko (pre)živimo brez bank?

Aleš Praprotnik

Pred kratkim sem si ogledal z oskarjem nominirani film The Immitation Game, v katerem odlični Benedict Cumberbatch igra britanskega znanstvenika in kriptologa Alana Turinga, ki je s svojim znanjem in idejami med 2. svetovno vojno bistveno prispeval k dešifriranju nemške kodirne naprave Enigma (prvotni Turingov stroj so sicer izdelali Poljaki, kar pa film prikladno zamolči). Toda kaj ima ta zanimivi, a delno zavajajoči film, sploh opraviti z Bitcoinom? Nadaljujte z branjem→

Mikroekonomski šoki z velikimi makro posledicami

Ekonomska teorija običajno predpostavlja, da je gospodarstvo uravnoteženo iz vidika pomena podjetij in da nobeno podjetje ni bolj pomembno od ostalih iz vidika celotnega gospodarstva. Toda podatki kažejo, da so vsa gospodarstva močno koncentrirana in da velja pravilo 20 : 80 – 20% podjetij ustvari 80% outputa in izvoza in zaposluje 80% vseh zaposlenih. Če k temu dodate še network učinke, torej, da je neko podjetje nadpovprečno pomemben kupec vmesnih proizvodov, potem lahko ugotovite, da centralni limitni teorem in predpostavka glede normalne porazdelitve šokov odpovesta. Velik šok v poslovanju nekega velikega podjetja ima lahko izjemno velike učinke navzdol po vsej dobaviteljski verigi in lahko izzove tudi velik makroekonomski šok. Po domače rečeno, če kihne Mercator ali Gorenje, ima lahko to pomembne makroekonomske posledice.

To so zasnove raziskovanja v zadnjih letih na področju t.i. “granularne ekonomije”. Spodaj je izsek iz zadnje (teoretične) raziskave, ki so jo naredili Daron Acemoglu, Asuman Ozdaglar & Alireza Tahbaz-Salehi. In to je tisto, kar me trenutno najbolj rajca in mi ne da spati. Izziv je te učinke pokazati v realnem gospodarstvu. Nadaljujte z branjem→

Za Cerkev je bil socializem zlato obdobje, kapitalizem pa pot v pogubo

Berem, da se je mariborska nadškofija dogovorila z bankami glede postopnega poplačila dolgov, ki si jih je nadškofija nakopala v času, ko se je obnašala kot kapitalist. S tem se v mariborski nadškofiji končujejo (naj)težji času v njeni zgodovini. Paradoksalno je, da so bili “težki socialistični časi” za nadškofijo pravzaprav zlato obdobje. Kljub preganjanju duhovnikov, zaplembi premoženja in neurejenemu materialnemu položaju duhovnikov ter splošnemu omejevanju verske svobode, je v času socializma mariborska nadškofija cvetela. Kajti posvečala se je predvsem svojemu temeljnemu poslanstvu (njenemu “osnovnemu poslu”), torej skrbi za vero in versko vzgojo ter stiku s šibkimi in pomoči potrebnimi. In Cerkev je imela prav zaradi tega (in nasprotovanja komunizmu) najvišjo možno stopnjo simpatije. Leta 1991 se je na podlagi tega “etičnega in moralnega kredita” Cerkve velika večina prebivalstva (75%) opredelila za katoličane. Nadaljujte z branjem→

Predelati TEŠ 6 na pelete?

Ideja je seveda provokativna in sanja se mi ne, če je izvedljiva. Toda britanska vlada (glejte spodaj) se je odločila, da subvencionira predelavo termoelektrarne na premog v Lynemouthu na pelete (biomaso). S tem bi se približala okoljskim ciljem iz Evrope 2020 glede prehoda na obnovljive vire energije.  Edina slabost te ideje je, da bi Britanija zaradi tega morala večino biomase (1.5 mio ton letno) uvažati iz ZDA in Kanade. Zaradi tega je ta odločitev pod drobnogledom Evropske komisije, ker bi subvencioniran uvoz tako velikih količin peletov lahko vplival na trg z biomaso.

No, glede na to, (1) da velenjskega lignita primanjkuje (in je slabe kvalitete), (2) da bo treba uvažati indonezijski premog, (3) da se želi tudi Slovenija približati okoljskim ciljem glede deleža obnovljivih virov energije in (4) da imamo izjemno (neizkoriščeno) bogastvo gozdov in da želimo razvijati lesno-predelovalno verigo, bi morda veljalo razmisliti o tem, da TEŠ 6 predelamo na kurjenje s peleti. Narava nam bo hvaležna in še domačo industrijo bomo razvijali. Ampak kot rečeno na začetku, pojma nimam ali se tovrstna predelava ekonomsko splača. Nadaljujte z branjem→

Kapitalske kontrole: novi podatki

Follow-up na moj petkov komentar v Financah glede koristnosti finančne integracije in o razmisleku glede vračanja kapitalskih kontrol. Debata med ekonomisti je živahna. Zunaj je nov članek “Capital Control Measures: A New Dataset” (Andrés Fernández, Michael W. Klein, Alessandro Rebucci, Martin Schindler & Martín Uribe), ki predstavljajo bazo podatkov in jo dajejo na voljo raziskovalcem. Najprej pa nekaj evolucije tega fenomena:

International capital flows are central to international macroeconomics. The interaction between the monetary and exchange rate policies of a country depends upon its stance towards capital mobility, as described by the policy trilemma. The ability of a government and its citizens to borrow and lend abroad allows domestic investment to diverge from domestic savings, which can promote economic efficiency and growth. International portfolio diversification is a potentially important means by which individuals can smooth consumption and undertake risky investments that would otherwise be unattractive. On a less salutary note, international capital flows are also blamed as an important vector through which economic disturbances are spread across countries, or as a means by which investors prompt a sudden stop that causes an economy to crash.

Nadaljujte z branjem→

Kakšen pa je dejanski rezultat NLB?

Bine Kordež

Prebrali smo lahko izjave in zadovoljstvo prvega moža NLB, kako so s svojo angažiranostjo pomembno izboljšali položaj naše največje banke. Banke, ki je bila zrela za stečaj, sedaj pa konkurenčno tekmuje z ostalim bankami na domačem trgu. Po predlanski 1,44 milijardni izgubi so prvič po letu 2008 poslovali z bruto dobičkom 69 milijona evrov. Seveda je zadovoljstvo pričakovano, a za realno primerjavo dosežkov banke je potrebno pogledati rezultate pred slabitvami. Torej kako banka posluje preden oceni izgube na portfelju ter tudi, kako je na rezultate vplivala zadnja dokapitalizacija ter odpis podrejenih obveznic. Nadaljujte z branjem→