Evro naj bi spodbudil gospodarsko rast in zmanjšal razvojne razlike med članicami. Toda razpršenost BDP na prebivalca je bila med prvotnimi dvanajstimi članicami leta 2025 za skoraj 38 % večja kot ob uvedbi evra leta 1999.
Evropska komisija je v študiji One Market, One Money leta 1990 predvidevala, da bo monetarna unija z odpravo stroškov menjave valut in tečajnega tveganja povečala učinkovitost skupnega trga. Nižja premija za tveganje naj bi pocenila financiranje, spodbudila naložbe in vsaj srednjeročno pospešila rast. Manj razvite regije naj bi dobile priložnost za hitrejše dohitevanje. Od skupne valute se je pričakovalo precej več kot priročnejše plačevanje na potovanjih — prispevala naj bi k hitrejšemu razvoju in zmanjševanju razlik v razvitosti.
Del argumentacije je šel še dlje. Frankel in Rose sta leta 1996 ugotovila, da so tesnejše trgovinske vezi povezane z bolj usklajenimi gospodarskimi cikli. Povezovanje naj bi tako države šele naknadno naredilo primernejše za skupno valuto. Toda njuna ugotovitev se nanaša na sočasnost gospodarskih vzponov in padcev. Ne dokazuje pa, da bo revnejša država hitreje povečevala produktivnost in dohodek na prebivalca. Italija in Nemčija lahko hkrati zaideta v recesijo, pa se njuna razvojna razlika zaradi tega ne zmanjša.
Omejitve monetarne unije so bile znane že pred njenim začetkom. Otmar Issing je novembra 1998 ob poudarjanju nižjih stroškov poslovanja, preglednejših cen in večje konkurence izrecno opozoril, da monetarna politika sama ne zagotavlja rasti in zaposlenosti. Pričakovane koristi evra so bile pogojene z drugimi ekonomskimi politikami. Po šestindvajsetih letih pa lahko preverimo, ali se je gospodarsko približevanje, ki naj bi ga ta ureditev spodbujala, sploh zgodilo.
V analizi uporabljam koncept sigma konvergence. Sigma je standardni odklon logaritmov BDP na prebivalca, torej mera razpršenosti stopenj razvitosti držav. Če se razlike v razvitosti skozi čas zmanjšujejo, se zmanjšuje tudi sigma. Od tod pojem sigma konvergence. Pri logaritmih enako sorazmerno razliko obravnavamo enako: podvojitev z 20 na 40 tisoč enako kot s 40 na 80 tisoč.
V ta namen uporabljam Eurostat podatke o BDP na prebivalca za leta 1999–2025 v standardih kupne moči. Ti upoštevajo razlike v cenah med državami, zato so primernejši za primerjavo ravni razvitosti kot zneski, preračunani po tržnih tečajih. Analiza meri relativne razlike med državami v obdpobju po uvedbi evra, ne pa neposrednega učinka evra na njihove stopnje realne rasti.
Metodologija je zelo preprosta: vsako leto izračunamo odstopanja logaritmov BDP na prebivalca od njihovega povprečja, kvadrate odstopanj seštejemo, delimo s številom držav in rezultat korenimo. Vsaka država ima enako težo. Letnim vrednostim sigme prilagodimo še linearni trend. Če pada, se razlike v povprečju zmanjšujejo; če raste, se povečujejo. Konvergenca sama po sebi ne pomeni večje blaginje — razlike se lahko zmanjšajo tudi zato, ker bogatejše države nazadujejo.
Izračun sem naredil za tri vzorce. Prvi zajema prvotnih dvanajst članic — enajsterico iz leta 1999 in Grčijo, ki je evro uvedla leta 2001. Grčija je zaradi stalne sestave vključena že od začetka opazovanja. Drugi zajema vseh dvajset držav, ki so evro uvedle do konca leta 2025, tudi v letih pred pristopom. Tretji posamezno državo vključi šele od leta uvedbe evra, zato se skupina povečuje postopoma z enajstih na dvajset članic.
Tabela 1: Sprememba sigme med letoma 1999 in 2025
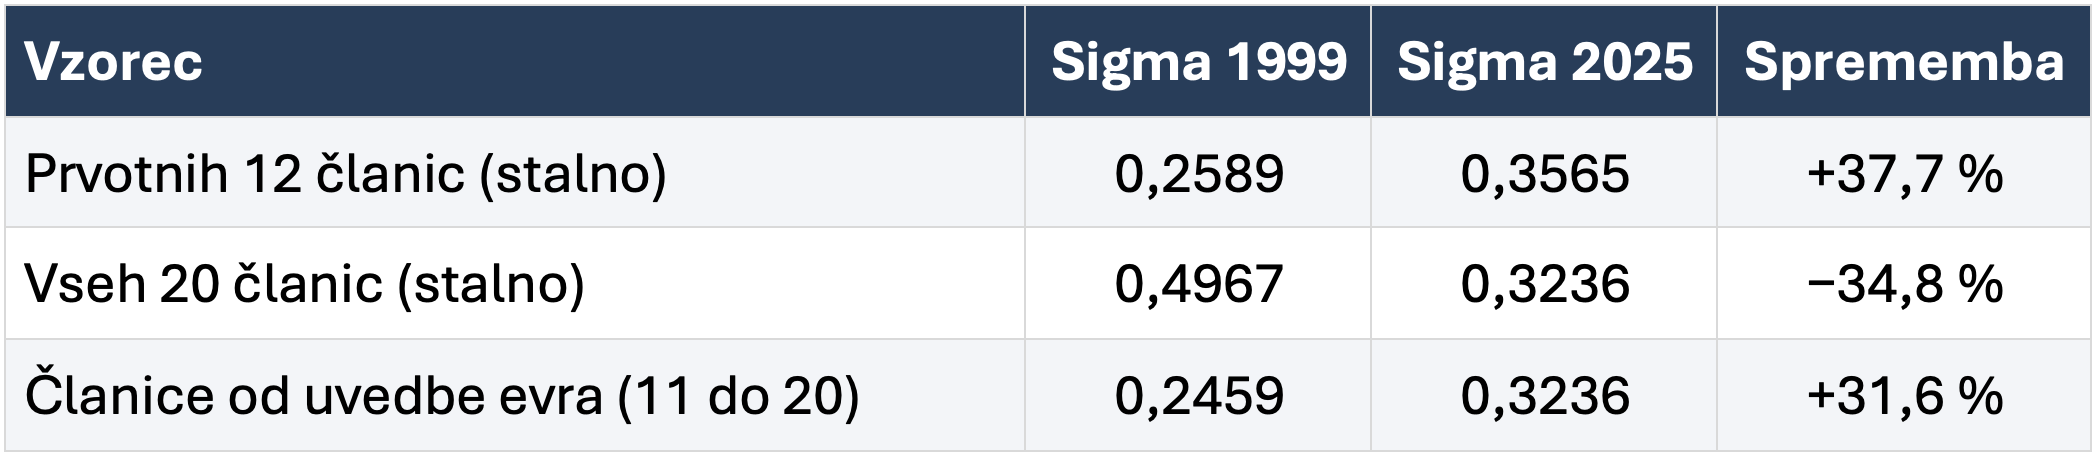
Tabela 1 pokaže divergenco prvotne dvanajsterice in navidezno konvergenco stalne dvajseterice. Sigma pri prvotni dvanajsterici je narasla z 0,259 na 0,356 oziroma za 37,7 %, pozitiven je tudi linearni trend na grafu 2 (glejte spodaj). Pri stalnem vzorcu vseh dvajsetih držav je rezultat navidezno nasproten — sigma je upadla z 0,497 na 0,324 oziroma za 34,8 %, trend pa je negativen. Vendar gre zgolj za navidezno konvergenco, saj so v širši skupini tudi nove članice iz vzhodne Evrope z bistveno nižjo začetno razvitostjo, ki so v tem obdobju dohitevale razvitejše. Njihovo dohitevanje je skladno z neoklasično ekonomsko teorijo hitrejše rasti manj razvitih gospodarstev. Iz tega pa še ne sledi, da je približevanje povzročil evro.
Drugače rečeno, zmanjšanja razlik v širši skupini ni mogoče pripisati evru. Velik del se je zgodil že pred letom 2008, ko številne poznejše članice še niso uporabljale skupne valute in stalni vzorec dvajsetih držav vključuje tudi njihovo dohitevanje pred pristopom. Na drugi strani bi te nve članice konvergirale k višji razvitosti straih članic EU v vsakem primeru. Če celotno zmanjšanje razlik razglasimo za dosežek monetarne unije, seveda pomešamo obdobja z različnimi valutnimi ureditvami in pristranskost zaradi hitrejše rasti manj razvitih držav – z evrom ali brez njega.
To napako lahko delno (vendar samo za del pred vključitvijo v evro območje) odpravimo tako, da v vzorec vključujemo države šele od leta uvedbe evra v tej članici naprej. Tretja vrstica tabele 1 kaže, da pri vključevanju držav šele od uvedbe evra naprej sigma naraste za 31,6 %. Torej je prišlo do divergence po vključitvi v evro območje. Toda približno polovico tega povečanja pri letni razčlenitvi pojasni spreminjanje sestave vzorca. Ob vstopu revnejše države se lahko razpršenost poveča že zaradi njene vključitve, čeprav se v obstoječih članicah ni nič spremenilo. Zato celotnega porasta sigme po vključitvi v evro ni mogoče razlagati kot oddaljevanja istih držav, pač pa le polovico tega porasta.
Slika 1: Razpršenost relativnega BDP na prebivalca 1999–2025
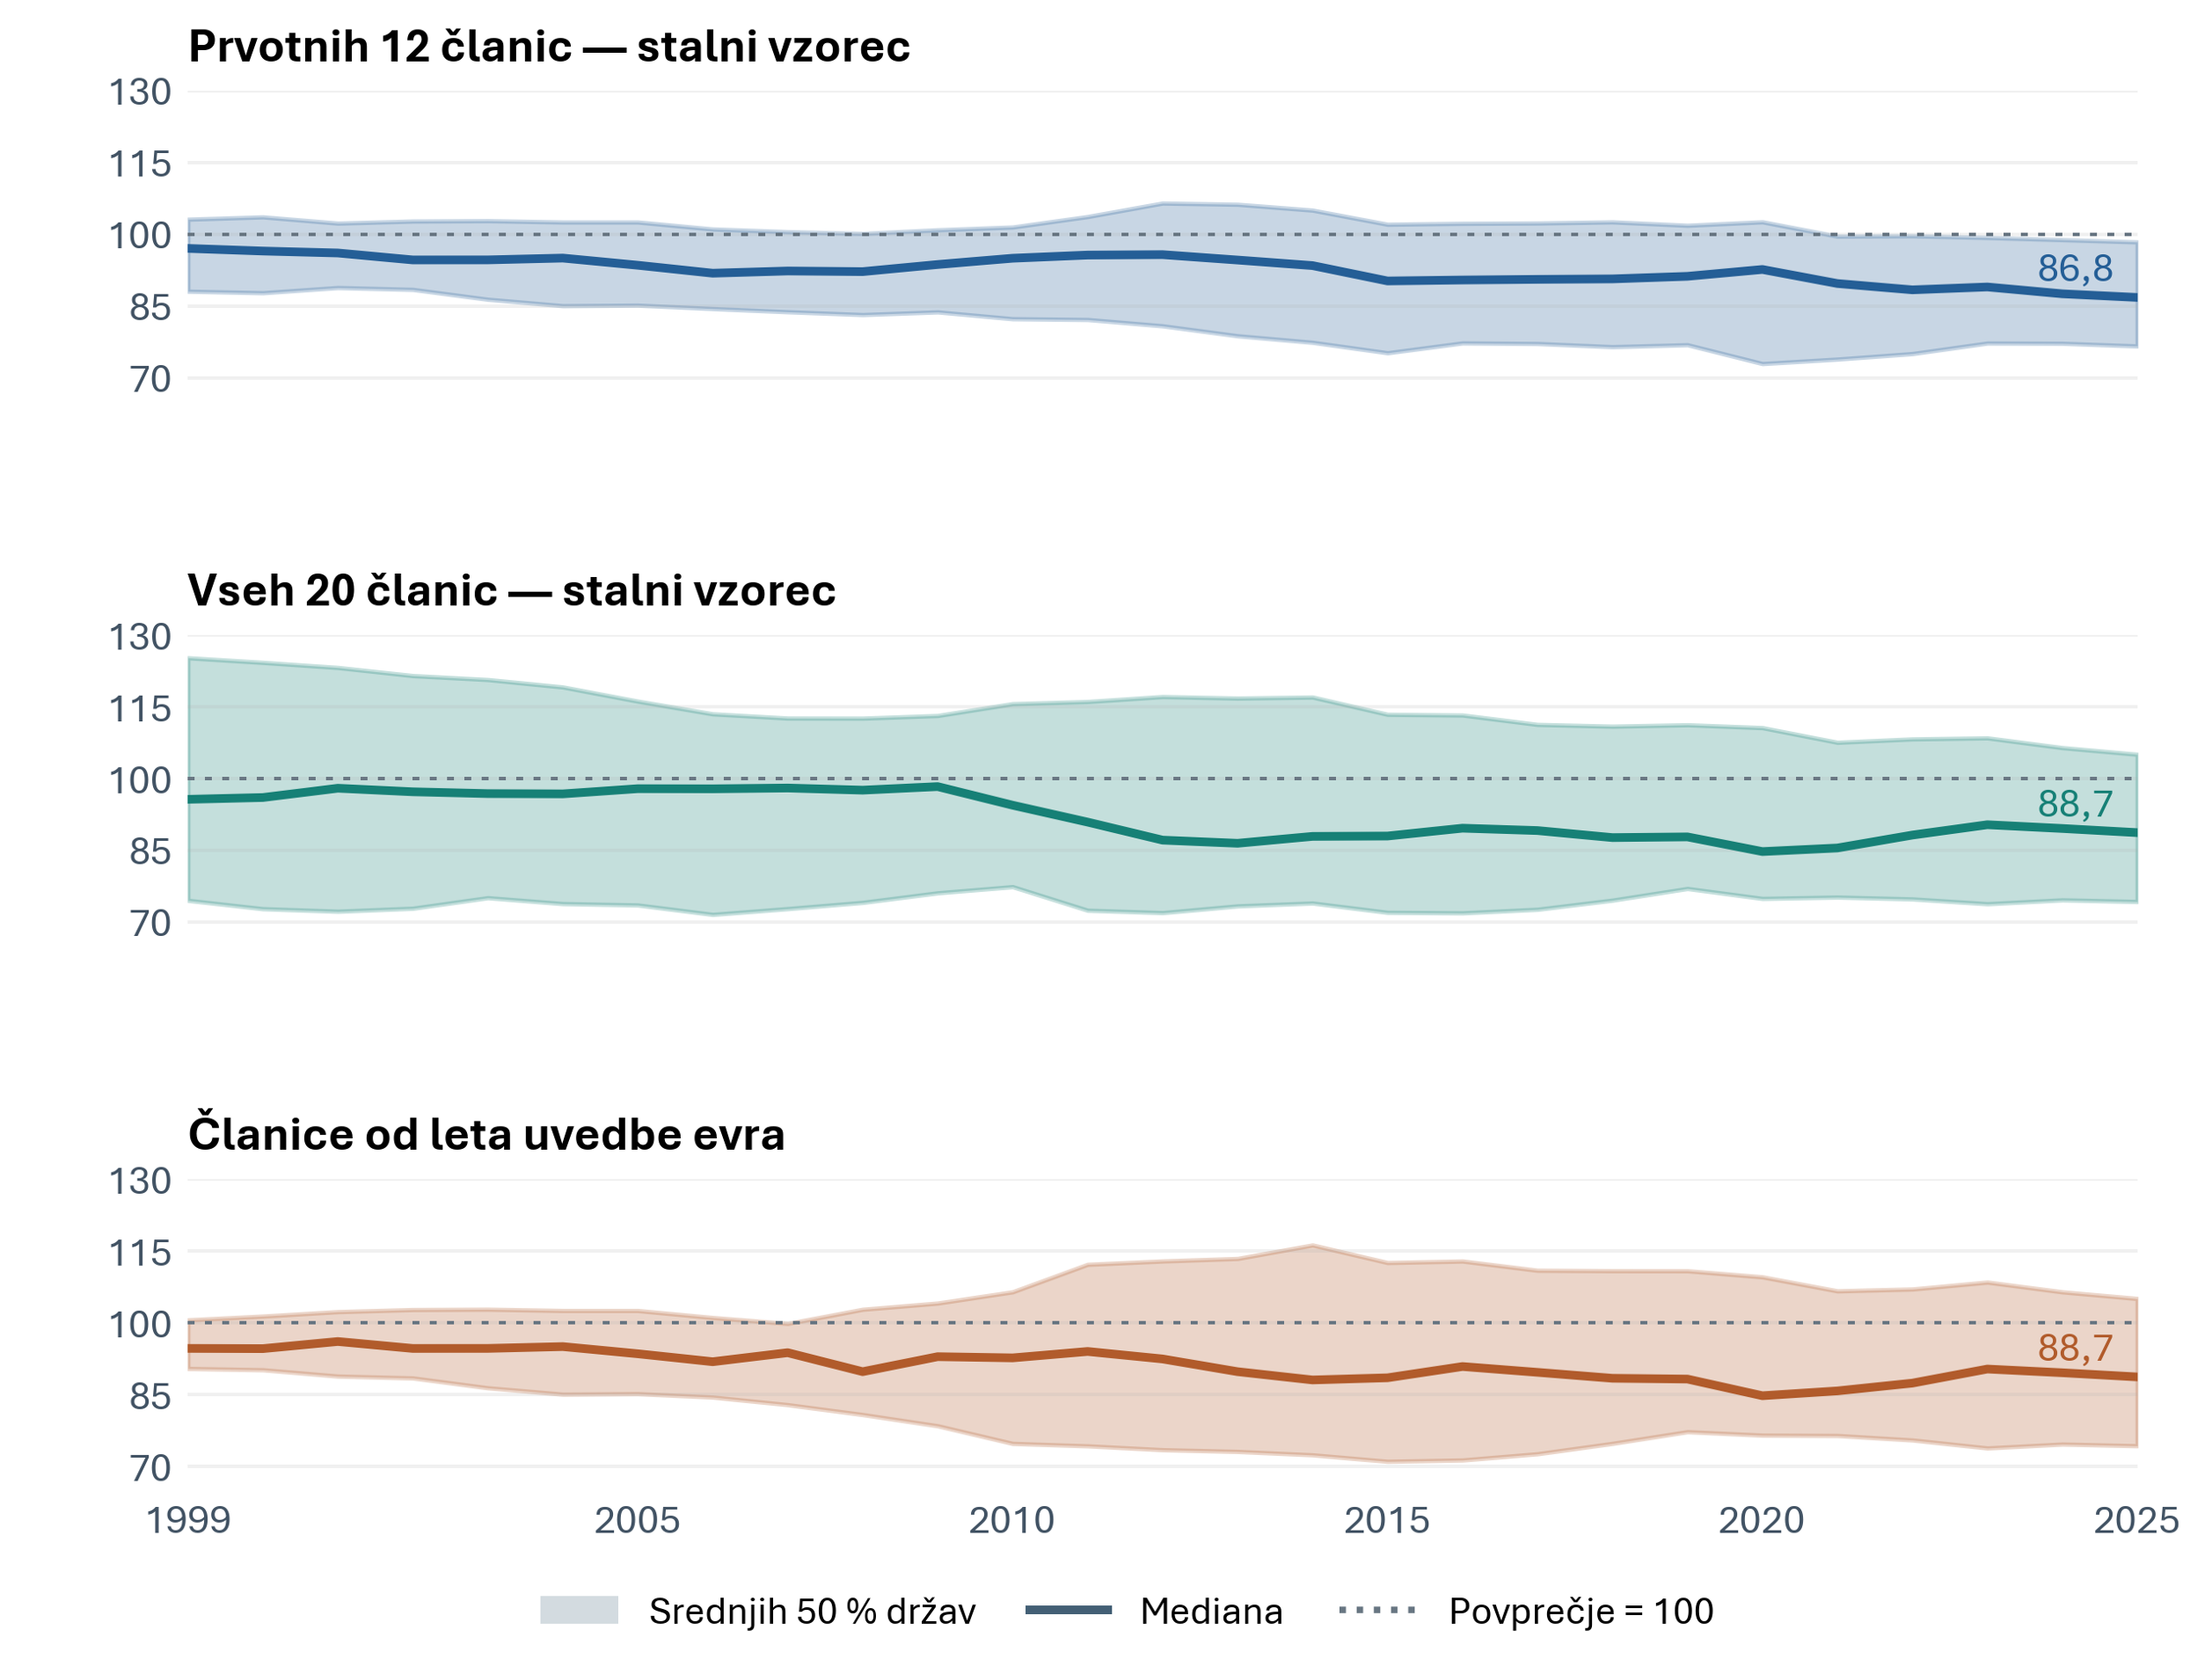
Opomba: Povprečje vsakega vzorca v posameznem letu je 100. Prikazana sta srednjih 50 % porazdelitve BDPpc v PPS in mediana. Irska (IRL) in Luksemburg (LUX) sta vključena; skrajne vrednosti niso narisane.
Vir: Eurostat, nama_10_pc, 21. 10. 2026; lastni izračuni.
Italija in Grčija sta glede na stalno dvajseterico izgubili velik del relativnega položaja. Italijanski BDP na prebivalca je zdrsnil s 123,9 % povprečja teh držav na 88,0 %, grški s 85,8 % na 63,9 %. Litva je napredovala z 38,0 % na 80,2 %. Slovenija se je premaknila z 82,1 % na 83,6 % — po tem merilu torej skoraj nikamor. Gre za neuteženo povprečje dvajsetih držav, ne za uradno povprečje EU. Relativni zdrs pomeni zaostajanje za drugimi, ne nujno absolutnega padca domačega BDP.
Velikost divergence je močno odvisna od Irske in Luksemburga. Irski BDP povečujejo dejavnosti multinacionalk, luksemburškega pa tudi čezmejni delavci, ki prispevajo k proizvodnji, niso pa vključeni v število domačih prebivalcev. Brez obeh držav se povečanje sigme prvotne skupine zmanjša s 37,7 % na 6,0 %. V stalnem širšem vzorcu sigma upade za 60,0 %. Izločitev teh dveh posebnosti torej močno zmanjša ocenjeno razhajanje prvotnih članic, vendar ga med začetnim in končnim letom ne spremeni v približevanje.
Slika 2: Sigma konvergenca, 1999–2025
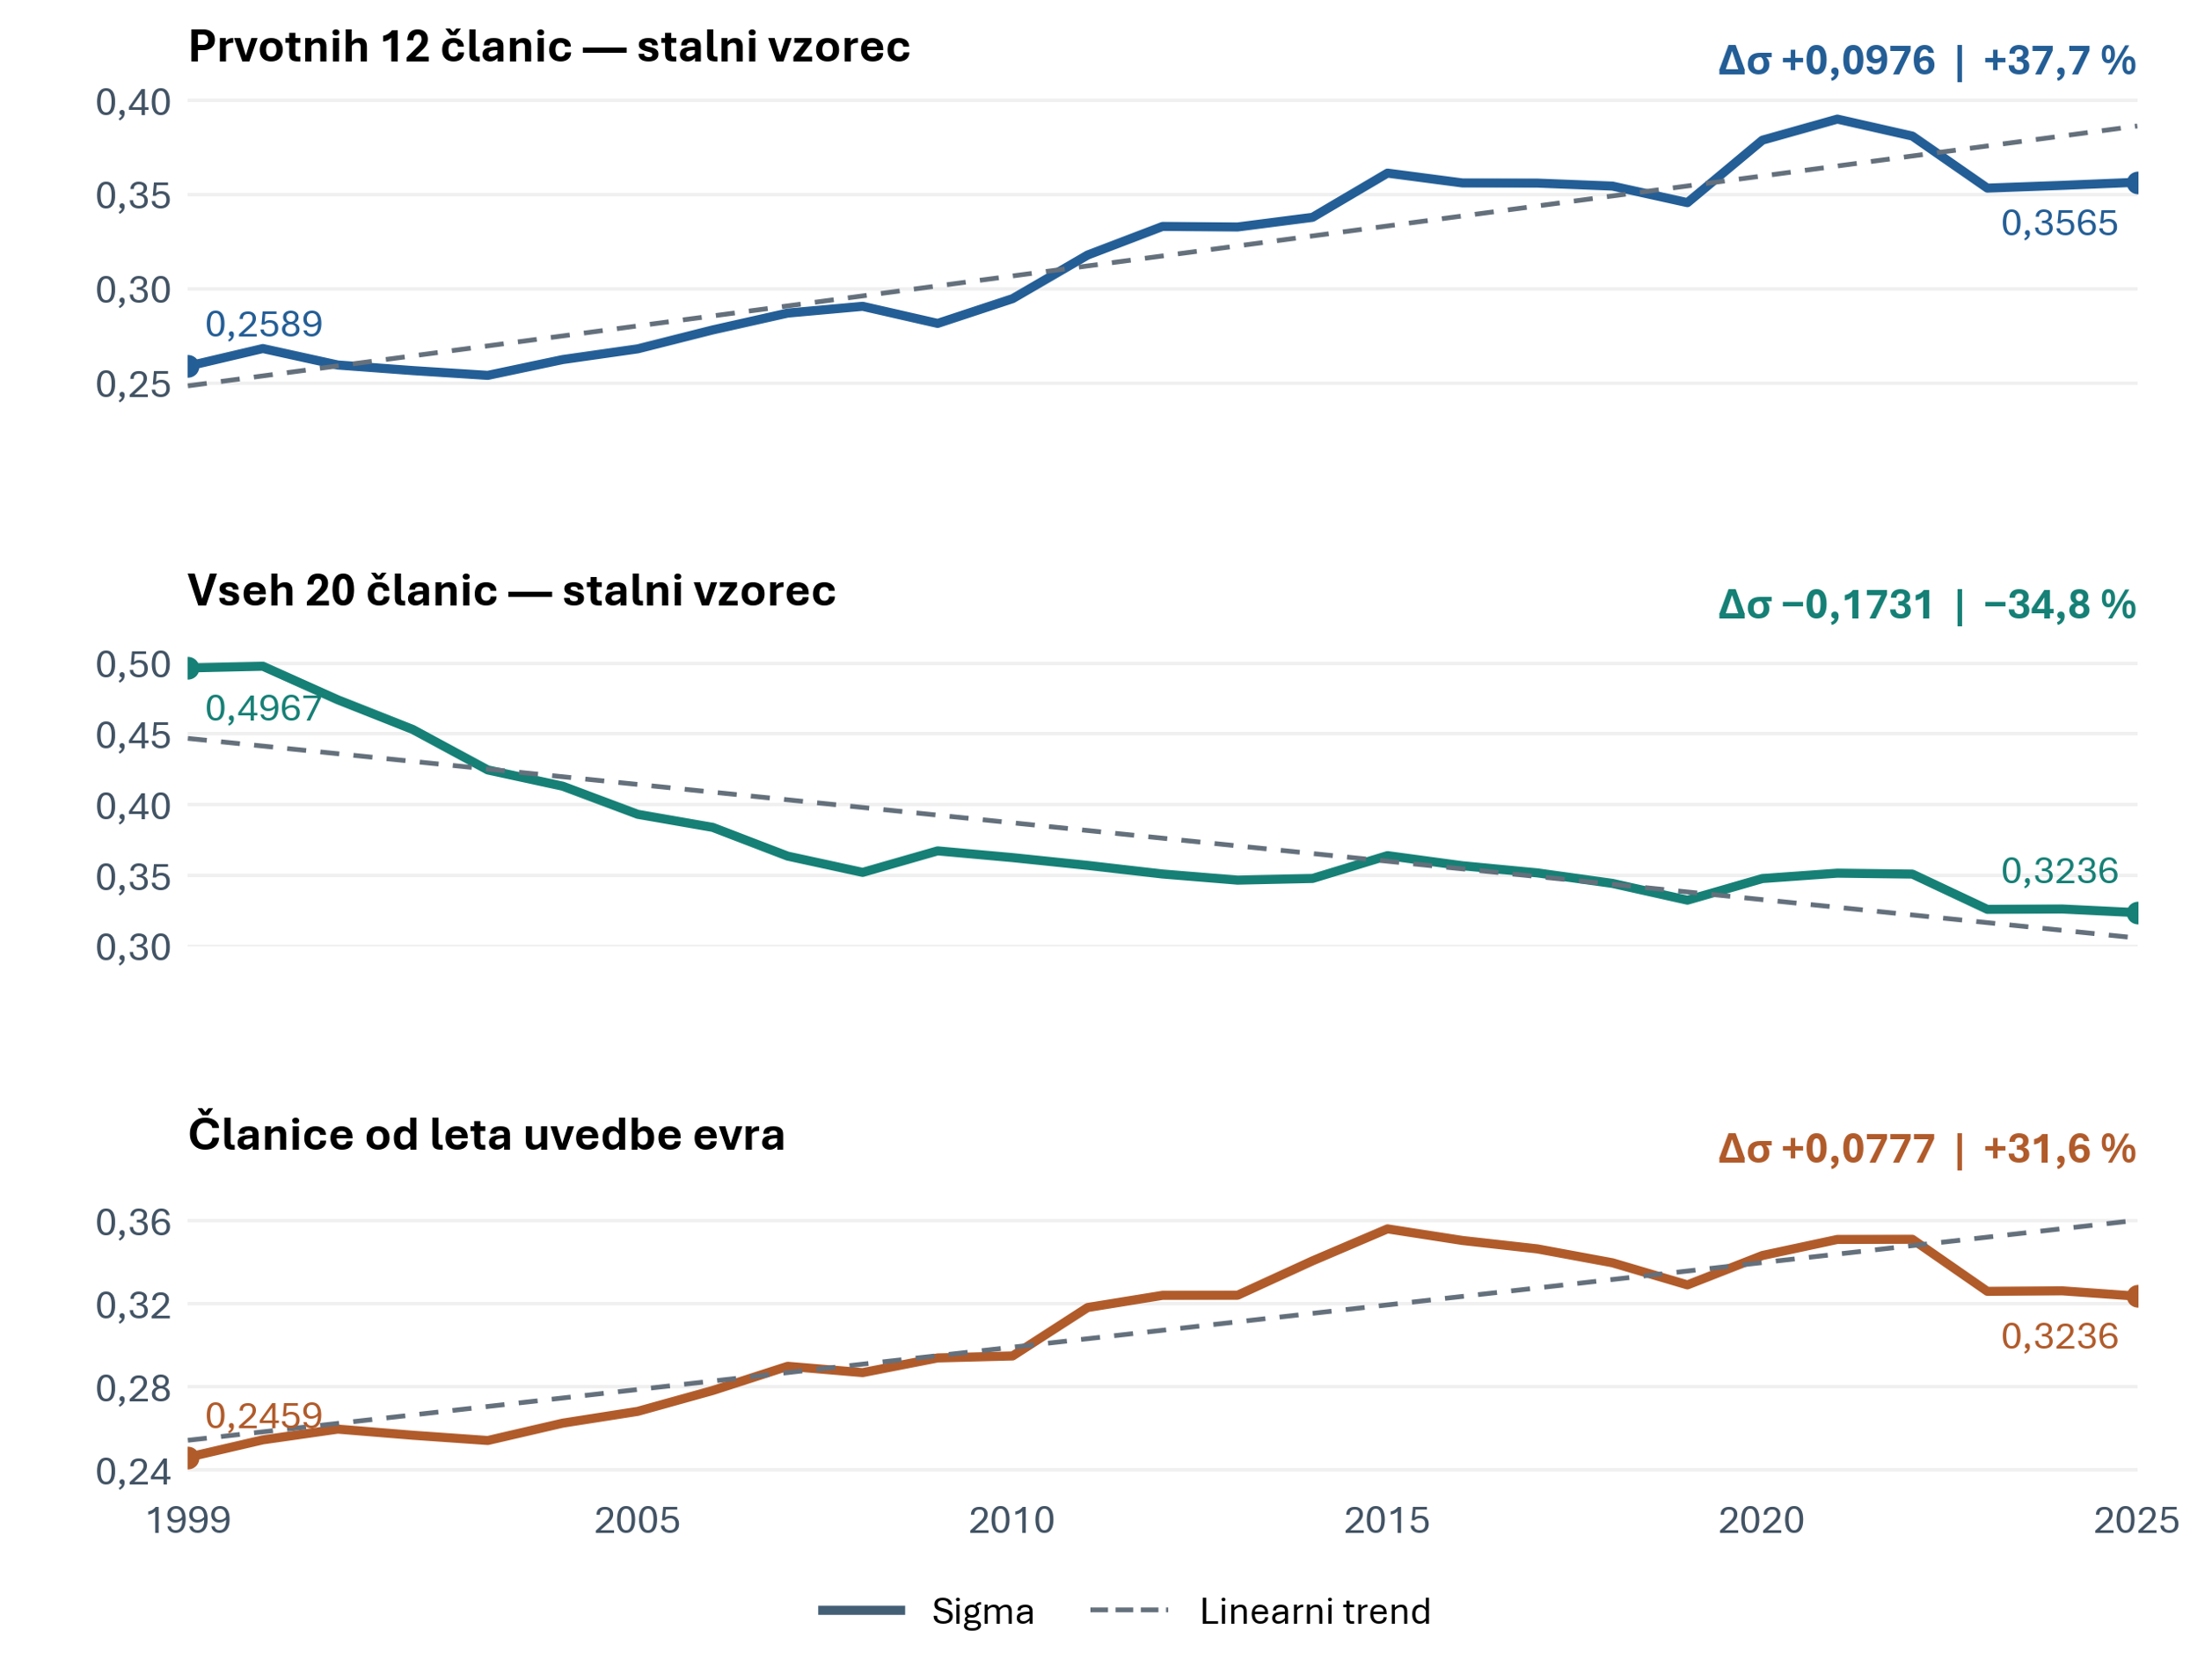
Opomba: Sigma je standardni odklon ln(BDPpc). Označene so začetne in končne vrednosti ter absolutne in odstotne spremembe. Irska in Luksemburg sta vključena.
Vir: Eurostat, nama_10_pc, 21. 10. 2026; lastni izračuni.
Kateri razlogi so privedli do divergence?
ECB je pozneje opisala, zakaj cenejše financiranje ni nujno prineslo pričakovanega razvoja. Peter Praet, tedanji član njenega vodstva, je leta 2015 opozoril, da so ugodnejši pogoji financiranja v delu unije sprožili močne kapitalske prilive in kreditno ekspanzijo. Kapital je nesorazmerno odtekal v neproduktivne dejavnosti. Ob obratu kreditnega cikla banke tveganj niso ustrezno porazdelile med državami, ampak so krizo dodatno zaostrile. Predpostavka, da bo finančno povezovanje samo poskrbelo za učinkovito razporejanje kapitala, se v teh primerih ni potrdila. Seveda pa ta analiza izpušča ključne dejavnike, povezane z evrom. Ti pa so predvsem odsotnost samostojne monetarne politike (možnost samostojnega določanja obrestnih mer in spreminjanja vrednosti valute), vpliv skupnega fiskalnega pravila, ki omejuje manevrski prostor za fiskalno politiko in s tem zmanjšano fleksibilnost vlad glede ukrepanja v kriznih razmerah.
Iz teh izračunov ni mogoče potegniti neposrednega dokaza, da bi bila Italija brez evra danes uspešnejša ali da je evro povzročil grško zaostajanje. Za takšno presojo bi potrebovali primerljive države zunaj monetarne unije in ločeno analizo drugih dejavnikov. Lahko pa zavrnemo trditev, da so se prvotne članice evro območja v obdobju skupne valute med seboj razvojno zbližale. Niso se. To velja tudi po izločitvi Irske in Luksemburga.
Zagovorniki evra bi morali ta rezultat pojasniti, preden se sklicujejo na konvergenco kot dokaz uspešnosti monetarne unije. Dohitevanje novih članic seveda tega odgovora ne nadomesti, saj bi se se te države po razvitosti približale starim članicam EU – z evrom ali brez njega. Vprašanje je le, ali bi bilo približevanje hitrejše brez evra.
Dejstvo pa je, da je pri prvotni dvanajsterici članic evro območja (stare članice EU) iz zahodne Evrope rezultat po šestindvajsetih letih nasproten pričakovanemu — relativne razlike v BDP na prebivalca so se v obdobju evra povečale.


You must be logged in to post a comment.