Po “dizelskem dogovoru” prejšnji konec tedna med ZDA in Rusijo, po katerem se je nekoliko “utrgalo” ukrajinskemu predsedniku Zelenskemu, je Donald Trump včeraj začasno odpravil še določbe nedavno sprejetega “Lindsey Grahamovega zakona”, ki je predvidel ekstremno visoke carine na vse rusko blago (seveda na energente) in blago vseh držav, ki kupujejo rusko in iransko nafto:
Jasno, ameriški volilci so izrecno in izjemno občutljivi na cene goriv (nobena administracija, v času katere je prišlo do veliekga porasta cen goriv, ni bila uspešna nanaslednjih volitvah), zato Trump rešuje, kar se rešiti še da, pred novembrskimi vmesnimi volitvami. Vendar pa je ključno vprašanje v tej zgodbi, ali drži njegova teza, da so na porast cen dizla vplivali ukrajinski napadi na ruske rafinerije, ki naj bi onesposobili približno polovico ruskih kapacitet za proizvodnjo dizla in zaradi česar naj bi Rusija dramatično zmanjšala ali celo zaustavila izvoz dizla.
Jasno je, da Trumpova teza – povsem izolirano – ne more držati oziroma da jo je težko dokazati, kajti v istem obdobju sta delovala dva šoka – dramatično zmanjšanje pretoka dizla (ne surove nafte, sploh pa ne v zadnjih treh mesecih) skozi Hormuško ožino zaradi ameriške vojne proti Iranu in intenzivirani ukrajinski napadi na ruske rafinerije, ki so vodili do ruskega zmanjšanja izvoza dizla. Oba dogodka je zato treba obravnavati skupaj.
V (proukrajinskem ameriškem) Institute for Study of War (ISW) so pohiteli z analizo oziroma priročnim grafom, ki naj bi kazal, da ukrajinski napadi na ruske rafinerije naj ne bi vplivali na cene dizla v ZDA, pač pa naj bi bila korelacija predvsem z začetkom ameriške vojne proti Iranu.
Naredil sem svojo “quick and dirty” analizo, tako da sem iz s pomočjo UI iz grafa ISW prebral vrednosti za obe variabli (ukrajinski napadi in cene dizla v ZDA) in pripravil korelacije. Za cene dizla sem uporabil 3-mesečne drseče povprečje (da se porežejo špice).
Prvi graf preverja, ali je bilo v mesecih z več ukrajinskimi napadi na ruske rafinerije dražje tudi dizelsko gorivo v ZDA. Takšne sočasne povezave skoraj ni: Pearsonov koeficient znaša približno −0,02 za mesečno ceno in +0,09 za njeno 3-mesečno povprečje. Cene spomladi 2026 močno narastejo, čeprav je napadov precej manj kot novembra 2025. Samo število napadov zato v tem vzorcu ne pojasnjuje gibanja ameriških cen dizla.
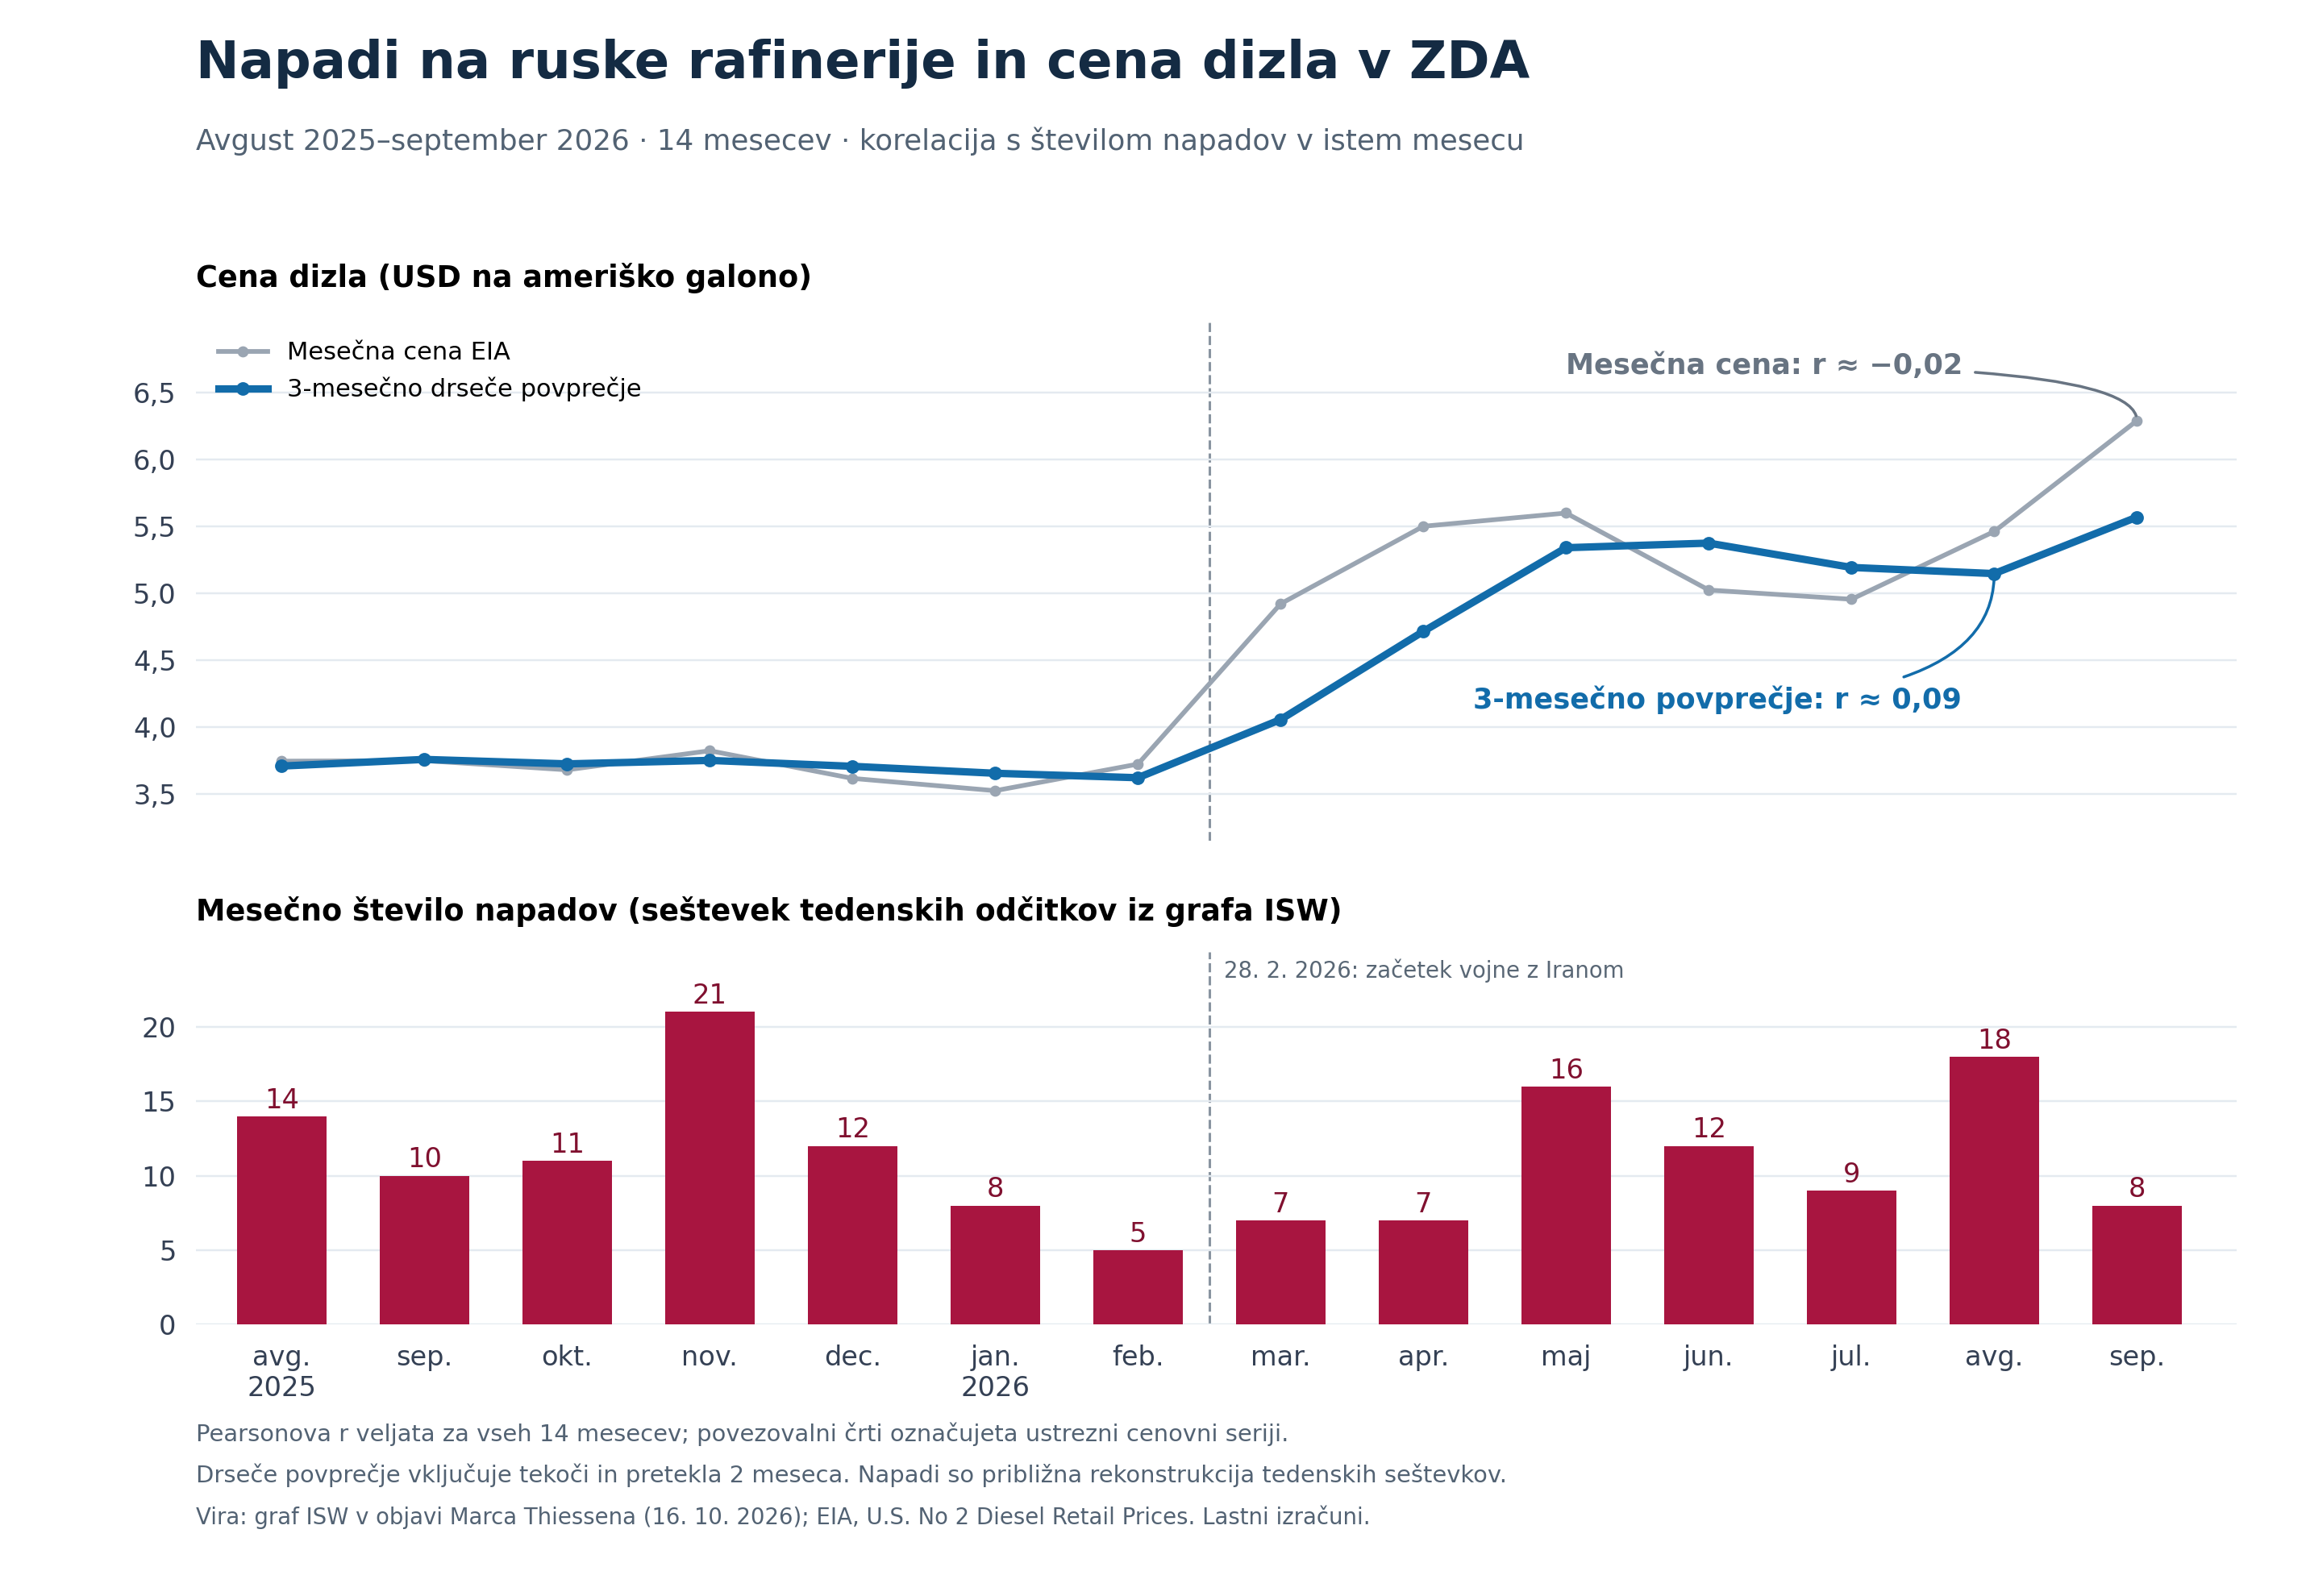
Vendar to še ne pomeni, da napadi niso mogli vplivati na cene. Za trg je pomembno, koliko proizvodnje ali izvoza je zaradi njih izpadlo in kako dolgo je izpad trajal. Več napadov z majhno škodo lahko pomeni manjši pretres za ponudbo kot en napad na pomemben obrat. Prvi graf zato ne potrjuje Trumpove trditve, vendar tudi ne zadošča za njeno zavrnitev: število napadov je preveč grobo merilo njihovih gospodarskih posledic.
Drugi graf se približa možnemu mehanizmu vpliva: pokaže, koliko ruskega dizla pride na mednarodni trg in kako se ob tem gibljejo cene. Po ocenah Kpler se je pomorski izvoz med januarjem in junijem 2026 zmanjšal s približno 920.000 na 390.000 sodov na dan, oziroma za 58 %. V istem času se je 3-mesečno povprečje ameriške maloprodajne cene zvišalo za približno 47 %, evropske pa za 23 %. Manjši ruski izvoz in dražji dizel se tako v tem delu obdobja pojavita hkrati, vendar povezava skozi celotno obdobje ni enakomerna.
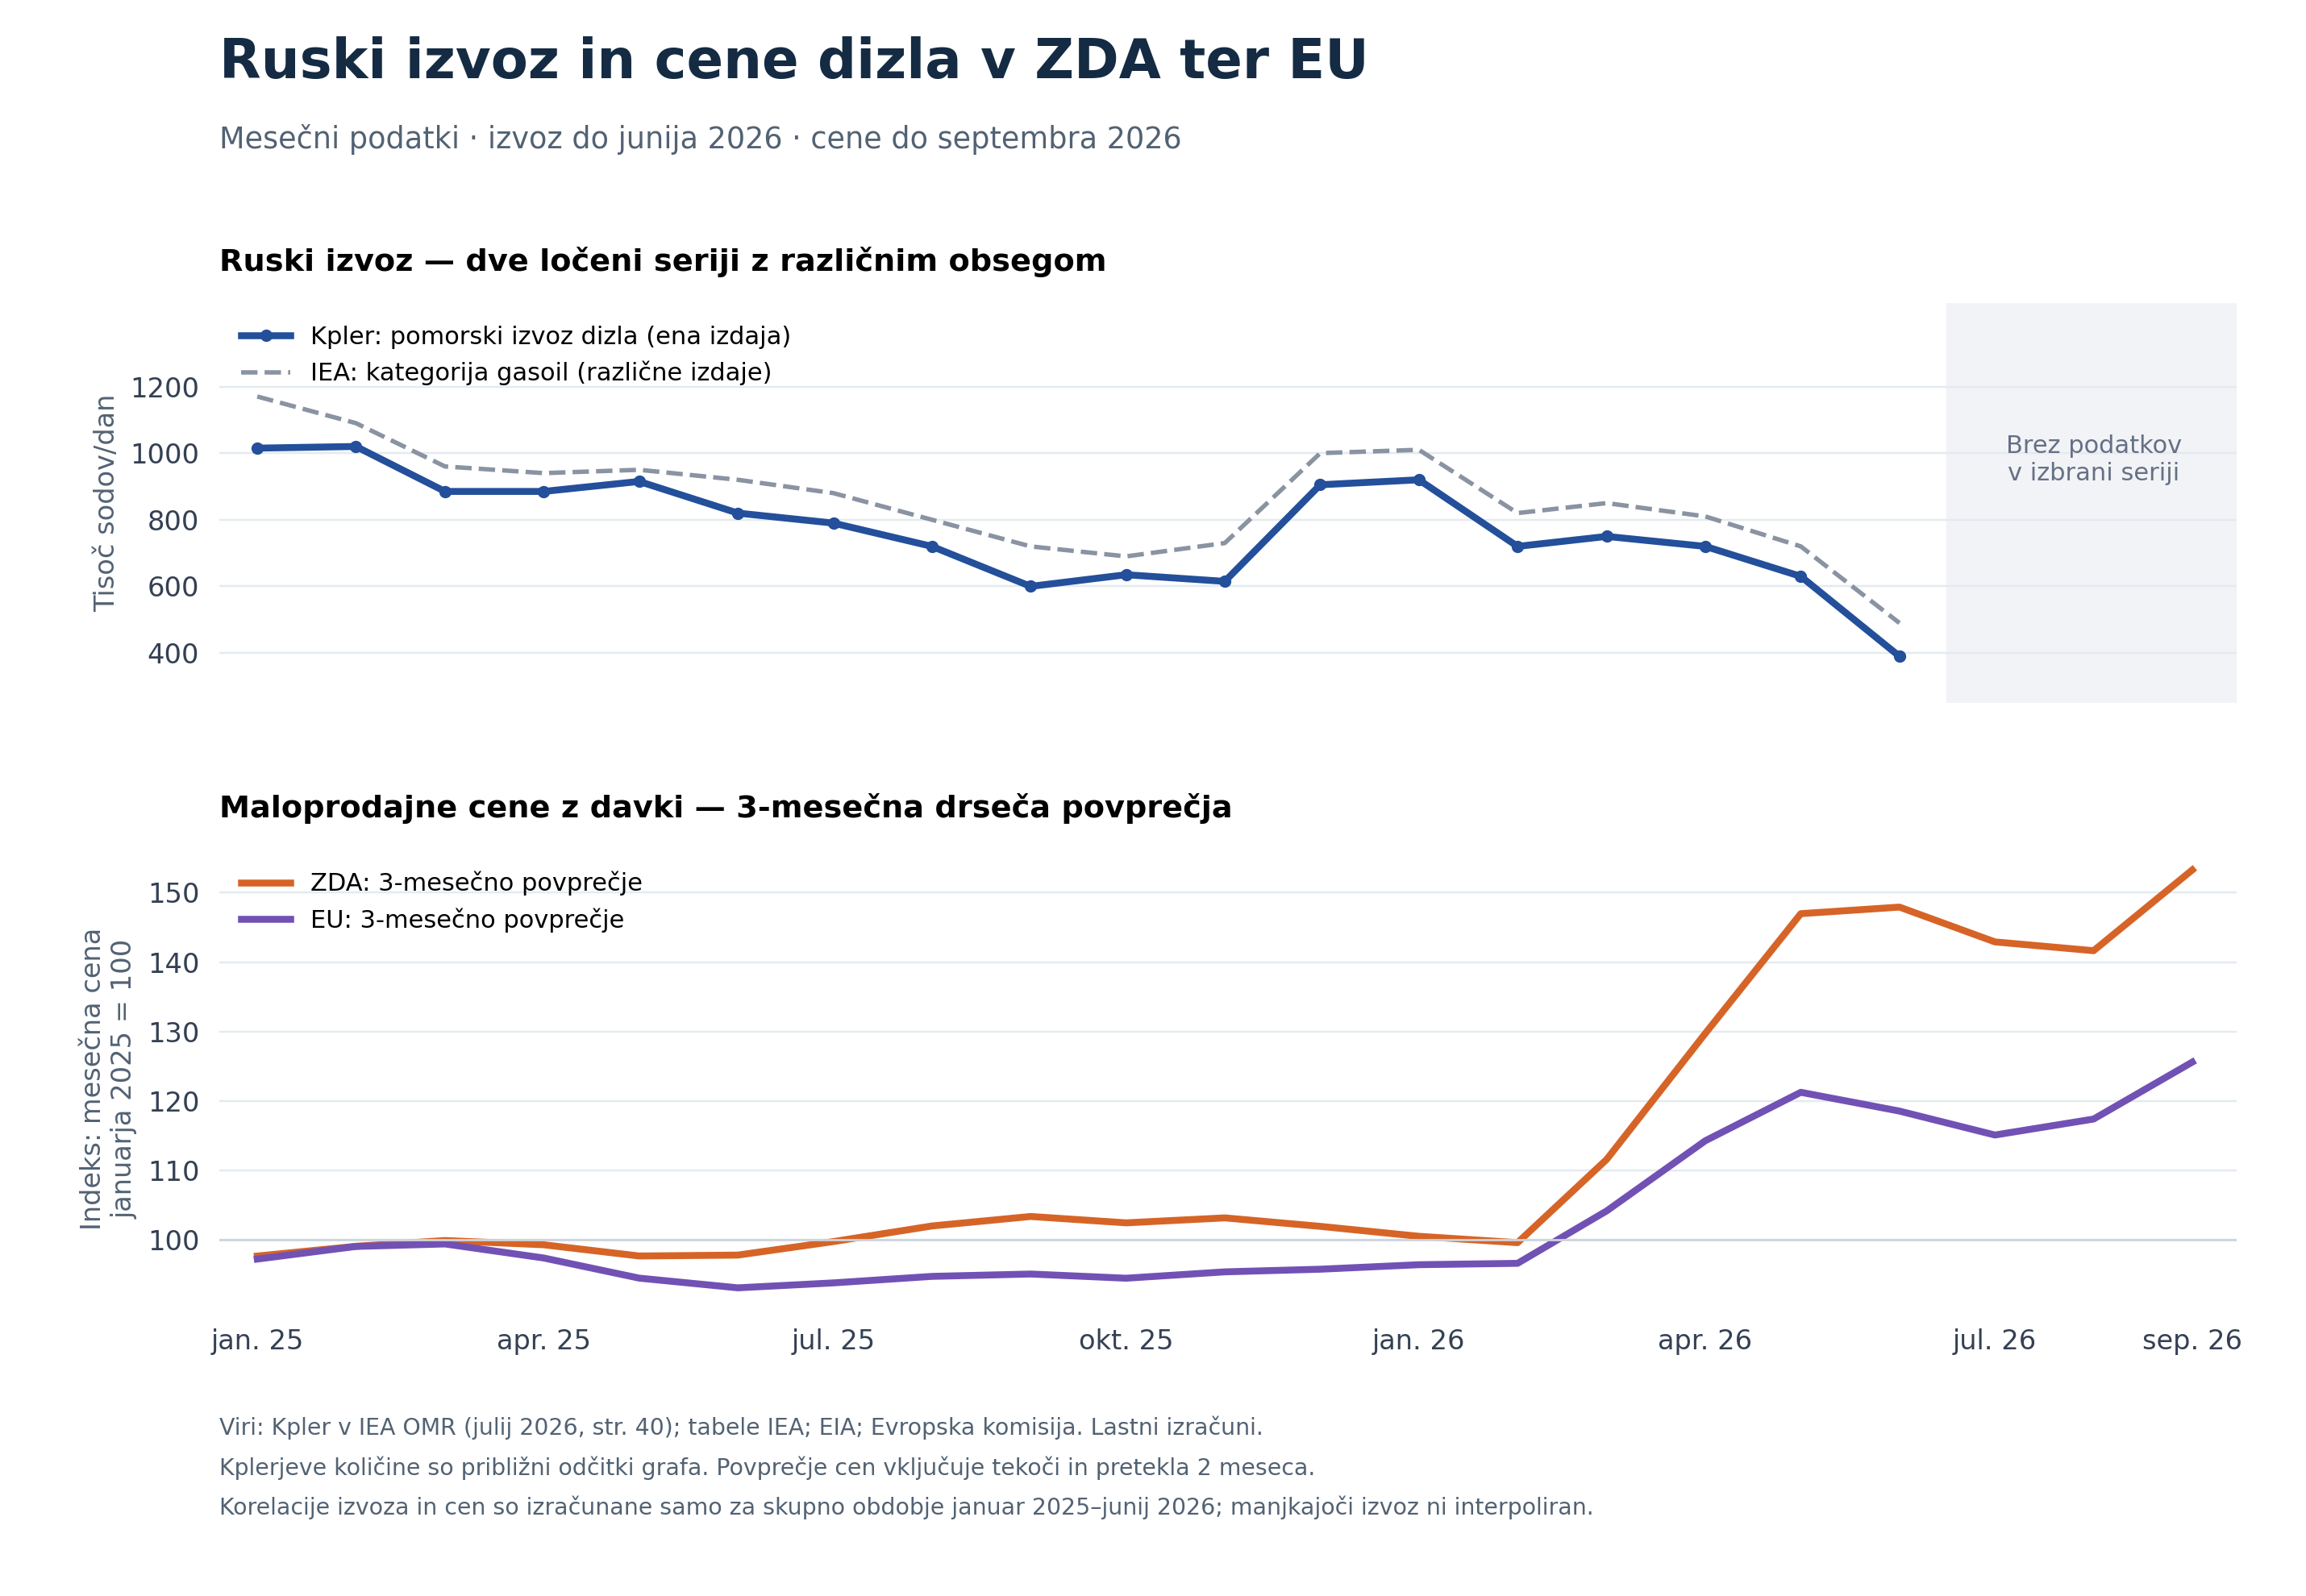
To je skladno z možnostjo, da poškodbe rafinerij ali izvozne infrastrukture zmanjšajo ponudbo dizla in prispevajo k višjim cenam. Izvoz pa ni neposredna meritev škode zaradi napadov: spreminjajo ga tudi ruska domača poraba, zaloge, izvozne omejitve in logistika. Poleg tega lahko cene dvigujejo drugi pretresi na svetovnem trgu. Graf zato pokaže možen kanal vpliva, ne more pa določiti, kolikšen del padca izvoza in rasti cen je posledica ukrajinskih napadov.
Tretja slika isto povezavo prikaže neposredno: vsaka točka predstavlja ruski izvoz in 3-mesečno povprečje cene dizla v istem mesecu. V obeh primerih se točke v povprečju razporedijo v padajočo smer: manjši izvoz je povezan z višjimi cenami. Povezava je izrazitejša v ZDA, kjer Pearsonov r znaša približno −0,65, v EU pa −0,48. To podpira smiselnost preverjanja izgubljene ponudbe, saj samo štetje napadov ne zajame njihovega morebitnega vpliva na trg.
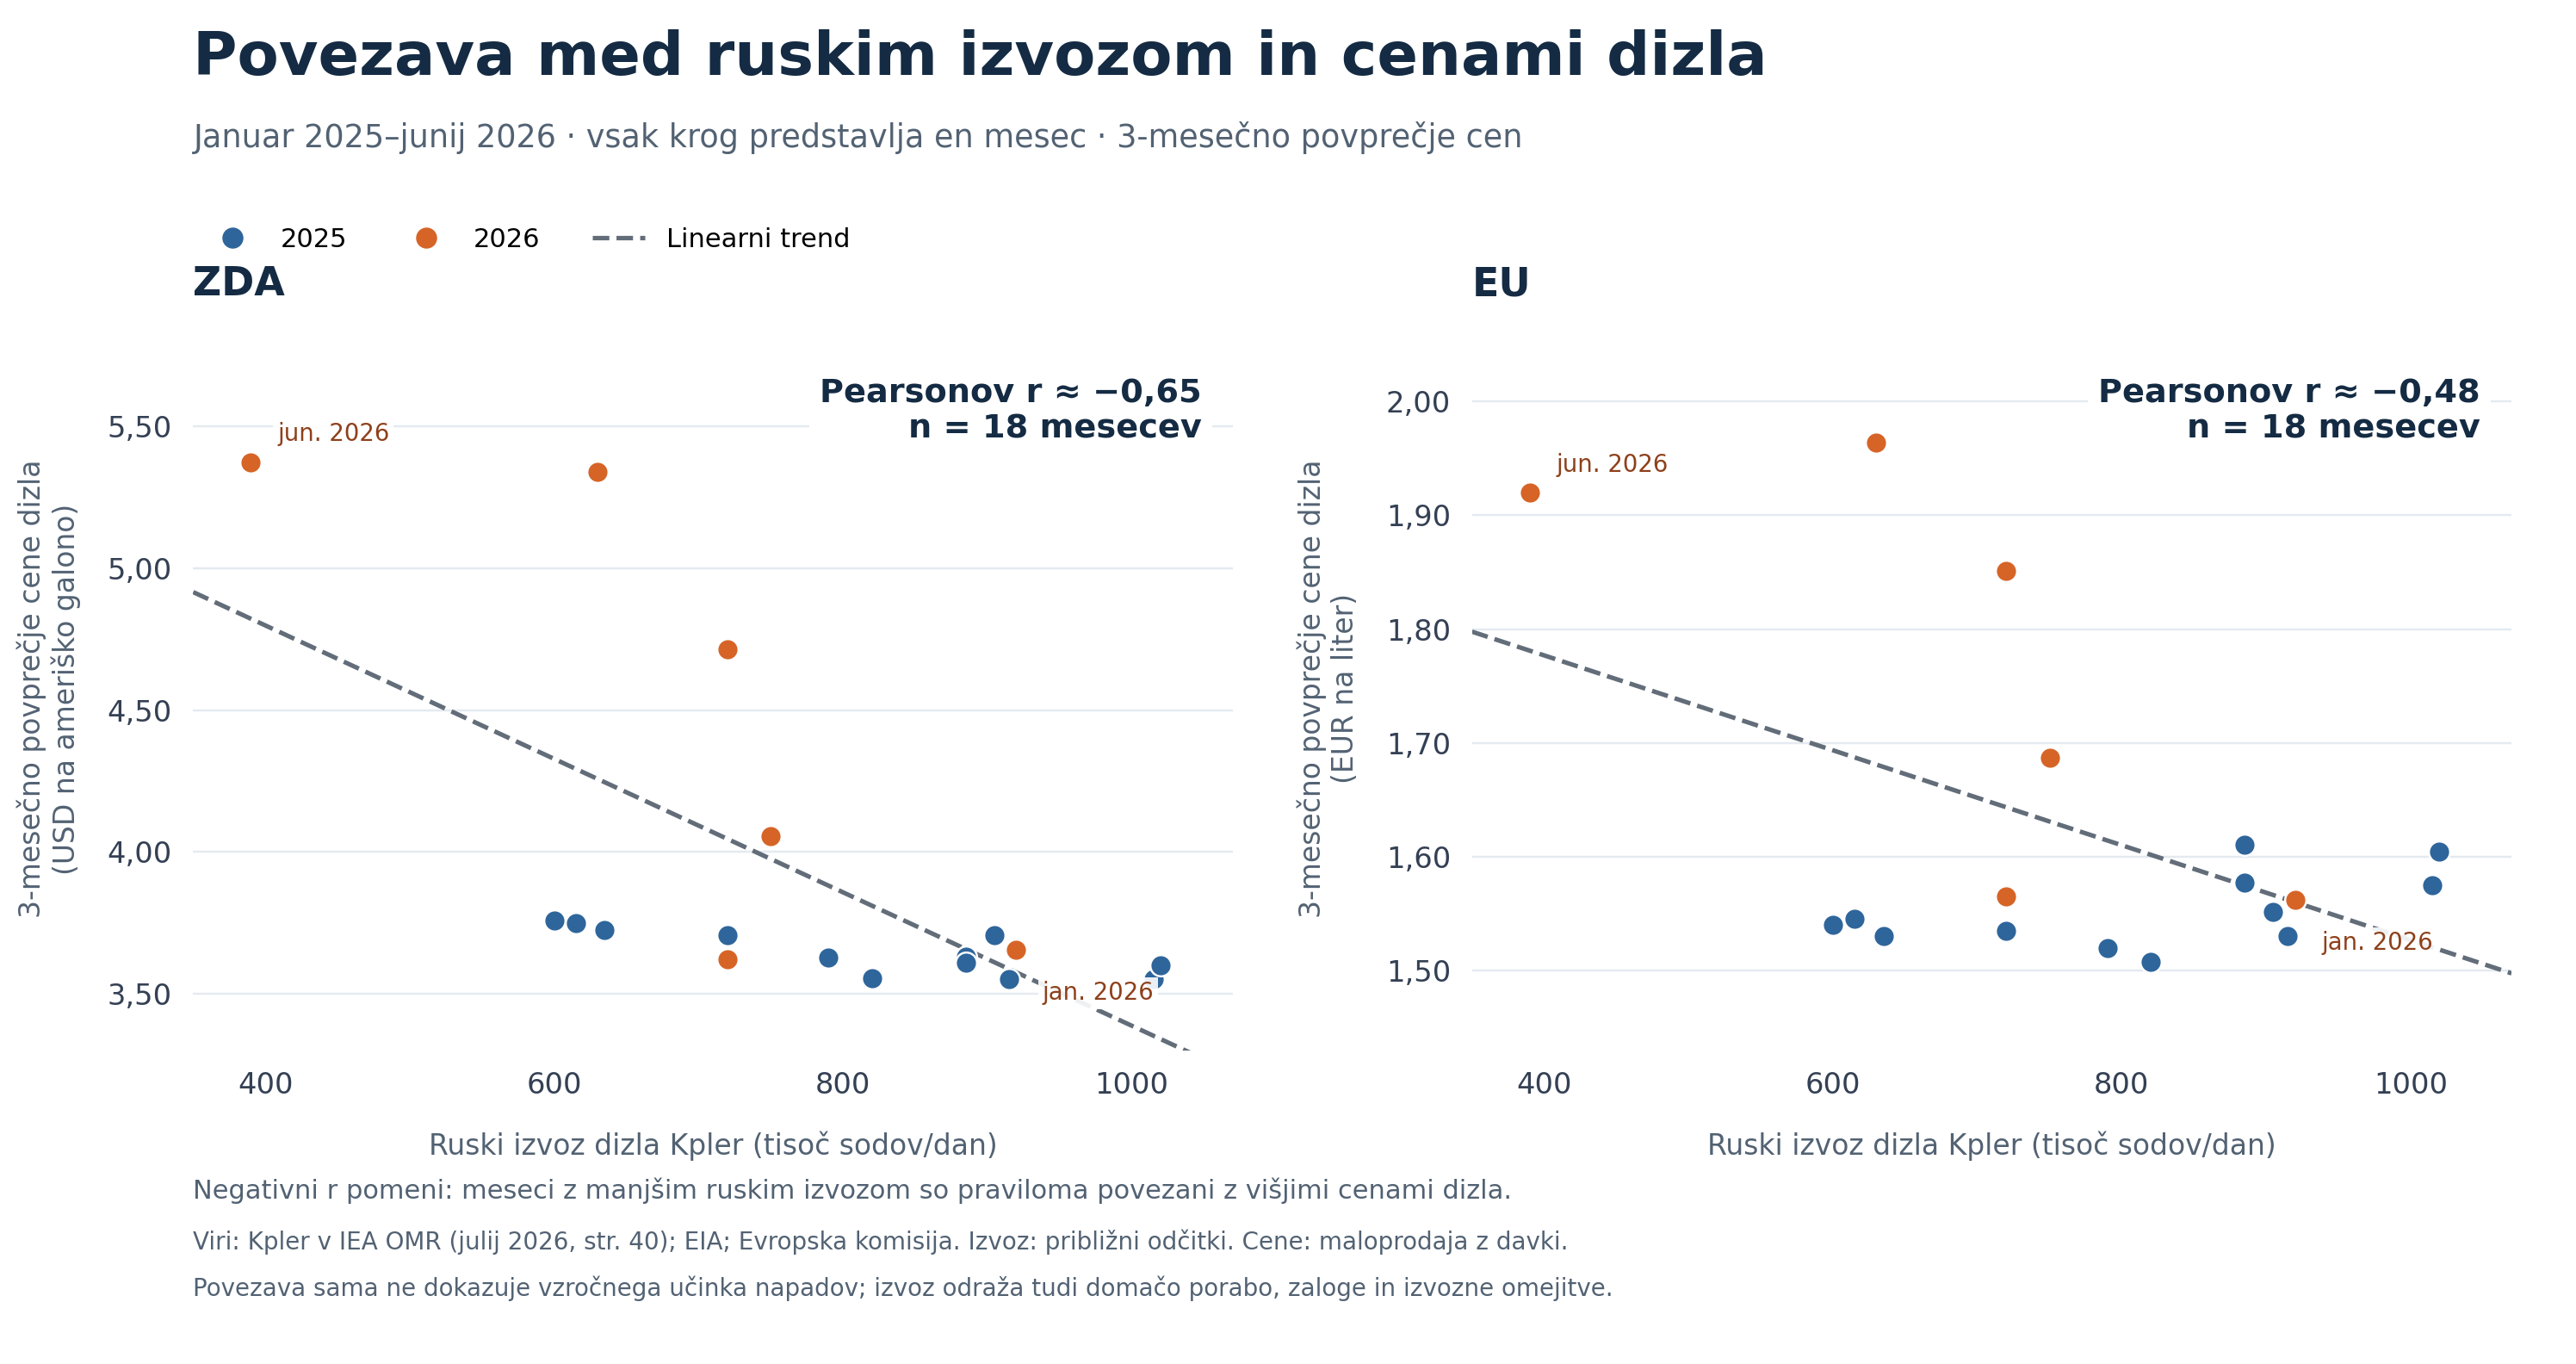
Toda negativna korelacija še ne dokazuje, da so ukrajinski napadi povzročili opaženo rast cen. Rezultat temelji na kratkem obdobju, glajenih cenah in ocenjenem izvozu; pri primerjavi mesečnih sprememb namesto ravni povezava ni stabilna. Za potrditev Trumpove trditve bi morali ločiti del izvozne izgube, ki je posledica napadov, od drugih vzrokov ter oceniti, kakšne bi bile cene brez te izgube. Podatki so skladni z možnostjo vpliva prek manjše ponudbe, ne potrjujejo pa njegove velikosti ali odločilne vloge pri ameriških podražitvah.


You must be logged in to post a comment.