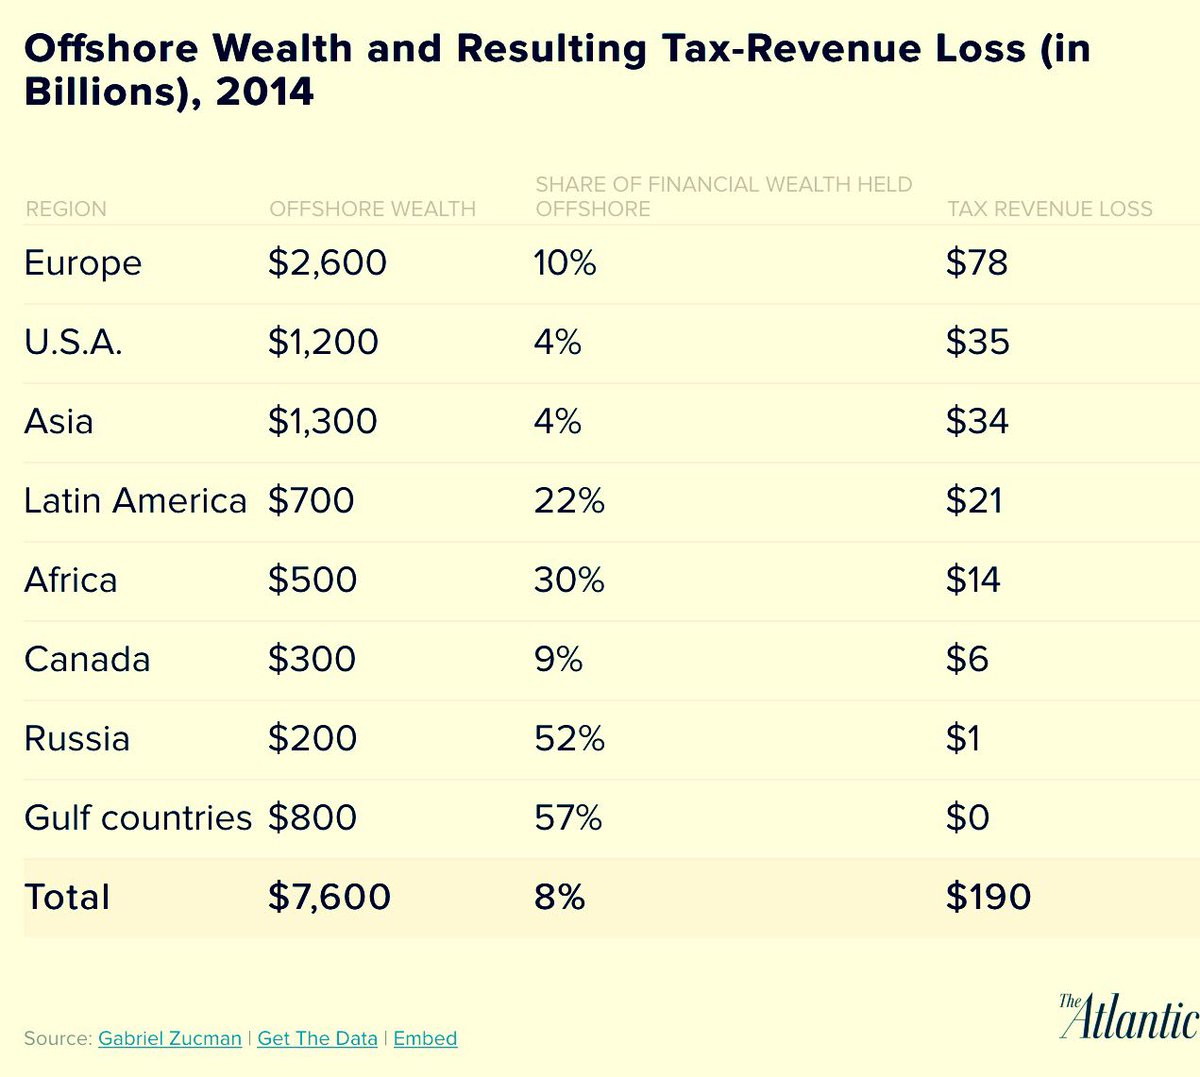
Samo Evropejci, ki v davčnih oazah skrivajo 2,600 milijard dolarjev (tretjino globalnega “zaklada, skritega v davčnih oazah), prikrajšajo domače proračune letno za 78 milijard dolarjev prihodkov.
Vir: The Atlantic, povzeto po Gabrielu Zucmanu
Samo Evropejci, ki v davčnih oazah skrivajo 2,600 milijard dolarjev (tretjino globalnega “zaklada, skritega v davčnih oazah), prikrajšajo domače proračune letno za 78 milijard dolarjev prihodkov.
Vir: The Atlantic, povzeto po Gabrielu Zucmanu
Nemški finančni minister Wolfgang Schäuble si je prejšnji petek privoščil krepko izjavo, in sicer da je Mariu Draghiju v pogovoru povedal, da je s politiko ohlapne monetarne politike kriv za polovico volilnega rezultata nemške desničarske “protievropske stranke” AfD (Alternative für Deutschland). Temu so se pridružili tudi ostali nemški politiki z izjavami, da ECB z ekspanzivno monetarno politiko in negativnimi obrestnimi merami ogroža prihranke nemških upokojencev. In natanko s tem vprašanjem me je v torek na Unicreditovem Zajtrku finančnih trgov izzval urednik Financ Peter Frankl.
Je torej ECB kriva za uničevalni učinek negativnih obrestnih mer na prihranke nemških upokojencev in s tem za vzpon nemškega desnega ekstremizma? Ne!
Spodnji dve sliki najbrž ne potrebujeta posebnega komentarja.
Slogan tega poletja: ‘Mossack Fonseca – … ker davki so za revne ljudi’

.
Eksperimentiranje nekaterih centralnih bank od ECB do BoJ z negativnimi obrestnimi merami na depozite (trenutno so negativne obrestne mere v veljavi v kar četrtini svetovnega gospodarstva, merjeno z deležem v svetovnem BDP) ne kaže samo tega, da so izčrpale vso konvencionalno municijo v boju proti deflaciji in da so povsem nemočne, pač pa vnaša nov, izjemno nevarni vir nestabilnosti v svetovno gospodarstvo. Ideja negativnih obrestnih mer, kot piše Joseph Stiglitz, izhaja iz modelskih prepričanj centralnih bank (CB), da je s “šraufanjem” obrestnih mer gor in dol mogoče uravnavati gospodarske cikle. Če je recesija, pač CB znižuje obrestno mero, dokler se ne pojavijo znaki okrevanja. In če tudi ničelna obrestna mera ne deluje, gredo CB pač tudi na “negativni teritorij”.
Vendar je to modelsko prepričanje napačno.
Stanko Štrajn
Kjer ni odgovornosti lahko oblast gradi ograje in ne gradi železnic, lahko neomejeno pije, saj zapitek vedno plačajo državljani.
Na vprašanje kdo odgovarja za posledice ravnanja, ali za posledice opustitve ravnanja daje pravna teorija zelo jasen in enostaven odgovor. Odgovoren je, kdor je ravnal krivdno, torej naklepno ali malomarno in je s svojim ravnanjem ali opustitvami ravnanja povzročil sebi ali drugim škodo. Takšno škodljivo ravnanje je mnogokrat narejeno zaradi neumnosti, velikokrat pa ne gre za neumnost, ampak za namerno povzročanje škode, saj je običajno, da škoda enemu, poraja korist drugemu.
V zadnjem postu v trilogiji o možnostih monetarne politike, da spodbudi rast, nekdanji predsednik Fed Ben Bernanke diskutira teoretične možnosti za uvedbo helikopterskega denarja in možnosti za njegovo učinkovitost. Bernanke je – seveda – naklonjen helikopterskemu denarju. Konec koncev je ta koncept, da bi se izognili najhujšemu zlu – deflaciji, leta 1969 predlagal njegov vzornik Milton Friedman, sam Bernanke pa ga je že leta 2002 kot teoretično možnost predlagal Japonski.
Helikopterski denar (HD) seveda ni noben bav bav, pač pa gre zgolj za monetarno financirano ekspanzivno fiskalno politiko (znižanje davkov ali povečanje javnih investicij), kjer centralna banka odkupi novoizdane obveznice države (za financiranje proračunskega deficita), ki pa jih obdrži za vedno in država nanje ne plačuje obresti. Gre za povečanje deficita, ki se (tako kot QE) ustvarja iz nič. Lepota politike HD je v tem, da ne povečuje ne sedanjega ne prihodnjega javnega dolga in tudi ne tekočega proračunskega deficita.
Edini problem HD je institucionalne narave: kako skomunicirati politični kasti v ZDA oziroma spremeniti zakonodajo v Evropi, da sta monetarna in fiskalna politika dejansko dve plati iste politike in da morata biti ne neodvisni, ampak koordinirani, kar sta skozi zgodovino vedno bili. Centralne banke so bile vedno zgolj en oddelek ministrstva za finance, le zadnjih 20 let se delajo (oziroma so jih zakonsko naredili) formalno neodvisne.
Huh, si predstavljate nemške monetarne in fiskalne jastrebe ob ponovni “združitvi” monetarne in fiskalne politike? Inflacija!!!! Hja, prav temu – spodbuditvi inflacije – je politika HD namenjena.
Glavni namen ECB pri odločitvi za politiko kvantitativnega sproščanja (QE) je bila, da bo z dodatno likvidnostjo, ki jo bodo banke dobile, le-te znižale obrestne mere in spodbudile povpraševanje po kreditih za financiranje investicij, kar bi spodbudilo rast in posledično še inflacijo. Toda do tega željenega učinka po letu dni izvajanja QE ni prišlo. Zakaj ne?
Chris Bryant v Bloombergu trdi, da do porasta investicij ni prišlo, ker je cena kapitala za podjetja še vedno zelo visoka. Spodnja slika, narejena na podatkih ankete KPMG med 148 nemškimi, avstrijskimi in švicarskimi velikimi podjetji, kaže, da se je cena zadolževanja v zadnjih letih res zmanjšala za polovico (na 3.4%), toda cena svežega kapitala na trgu je še vedno zelo visoka (iz 9.9% v 2008 pa do danes se je zmanjšala le na 8.4%). Skupna tehtana cena kapitala (za dolg + lastniški kapital) za podjetja (Weighted average cost of capital, WACC) je tako s 7.1% še vedno zelo visoka.
Huh, včeraj, ko sem se vozil, so me na Rock radiju spet spomnili, kakšne dobre pesmi so delali Eric Burdon & The Animals. Tam okrog mojega rojstva. In ta pesem je bila himna neke generacije:
.
Vítor Constâncio, podpredsednik ECB, je marca v blogu na spletni strani ECB obelodanil svoje globoko razočaranje nad mlahavostjo držav glede spodbujanja rasti. V zapisu je izrazil razočaranje nad tem, da razvite države niso pripravljene aktivirati fiskalne politike za spodbuditev rasti, pri čemer je navedel politične (ideološke) razloge v ZDA in institucionalne ovire v EU (“države, ki imajo fiskalni prostor, nočejo, tiste, ki hočejo, pa ne smejo“). Povedal je tudi, da so v sedanji situaciji strukturne reforme brez veze – bodisi imajo šele dolgoročni učinek bodisi imajo na kratek rok negativne učinke (reforme trga dela). In povedal je, da nujno potrebujemo gospodarsko rast, če hočemo, da se inflacija normalizira. Za ta cilj bi morali aktivirati vse politike, ki pa jih ni od nikoder.
Zanimivo je, da morajo centralni bankirji (t.j. varuhi konzervativnega odnosa do trošenja denarja) vlade opozarjati, naj končno začnejo več (javno) trošiti. To pomeni, da je situacija resnično huda. Nadaljujte z branjem
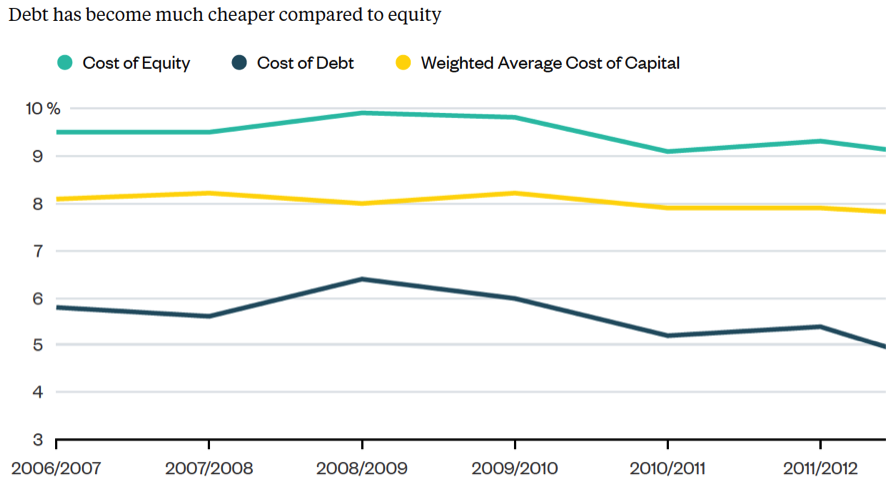


You must be logged in to post a comment.