Bine Kordež
Ko so bili spomladi objavljeni prvi podatki o poslovanju gospodarskih družb Slovenije v preteklem letu, so bili posebno v gospodarskih združenjih nad rezultati nekoliko presenečeni. Ob dokaj močnih kritikah zaradi poslabšanja pogojev gospodarjenja uvedenih s strani prejšnje vlade, se je neto čisti dobiček vseh družb povečal kar za 12 % ali za 813 mio eur glede na rezultate v letu 2024.
Takšne rezultate je prejšnja vlada seveda takoj uporabila kot argument, da razmere v gospodarstvu niso tako zaskrbljujoče, kot je ves čas navajalo gospodarstvo. Razumljivo so bili rezultati dobrodošli tudi za ocene sindikalne strani, ki je zagovarjala ukrepe kot bili dvig prispevnih stopenj za dolgotrajno oskrbo, uvedbo božičnice in dvig minimalne plače. Tem ukrepom so v gospodarskih združenjih razumljivo precej nasprotovali in opozarjali na negativne učinke na poslovanje podjetij. Povečan dobiček družb nekako tudi ni bil tudi v kontekstu ocen takratne opozicije, ki je prav tako močno izpostavljala poslabšane pogoje gospodarjenja in obljubljala spremembe.
A značilno tako za eno kot za drugo stran je bilo, da se ni nihče posebej poglabljal v rezultate poslovanja družb in poskušal izluščiti dejanskih sprememb v preteklem letu glede na leto poprej. Vsakdo je uporabil samo tiste podatke, ki so potrjevali njihove ocene ali pa jih spregledal, če so odstopale od njihovih pričakovanj. Vsaj tako smo lahko spremljali javno objavljena stališča. Edino gospodarska zbornica je objavila nekaj bolj podrobnih ocen in dokazovala, da dejanski rezultati niso tako dobri, kot izhaja iz rasti dobička, a to ni bila več tema za prve strani medijev.
Čeprav smo že zakoračili v drugo polovico letošnjega leta in pričakujemo prve ocene poslovanja in rasti BDP za prvo letošnje polletje, analitični vpogled v dogajanja v gospodarstvu v letu 2025 vseeno ni odveč. Kasneje objavljeni podrobnejši podatki o poslovanju družb namreč omogočajo namreč precej boljši vpogled v dogajanja in so zanimivi za bodoče ocene, mogoče tudi za ukrepe.
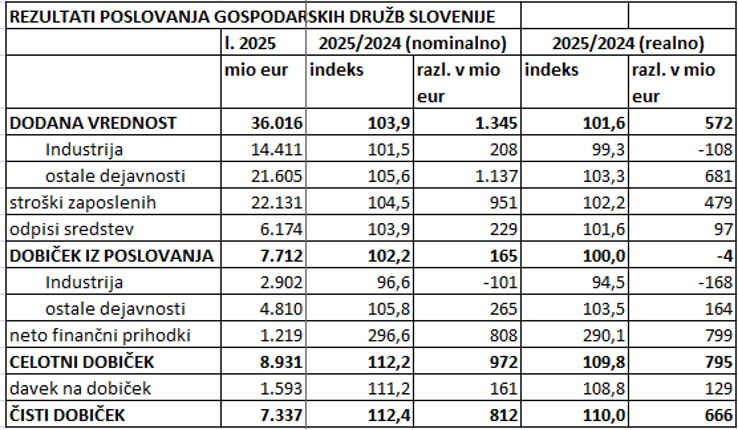
V priloženi tabeli je tako prikazanih nekaj ključnih podatkov o poslovanju gospodarskih družb Slovenije v letu 2025 v primerjavi z letom 2024. Poleg nominalne rasti, so dodani še podatki z izločeno rastjo cen, kjer smo upoštevali deflator BDP za gospodarske dejavnosti (2,2 %). Ključen podatek uspešnosti poslovanja je seveda ustvarjena dodana vrednost, ki vsebinsko približno ustreza bruto domačemu proizvodu. Dodana vrednost se je tako v družbah lani povečala za 3,9 % nominalno, preračunano v stalne cene pa za 1,6 %, kar je denimo še soliden podatek. Celotni BDP vemo, da se je lani realno povečal za 1,1 %.
Od ustvarjene dodane vrednosti so potem družbe namenile dobrih 60 % za plače, 17 % za pokrivanje zmanjšanja vrednosti vloženih sredstev (za amortizacijo), preostala petina pa je dobiček iz poslovanja namenjen vlagateljem v družbe, predvsem lastnikom in posojilodajalcem ter plačilu davka na dobiček. Značilnost lanskega poslovanja je bila nekoliko višja rast plač od ustvarjene dodane vrednosti, zaradi česar je bil dobiček iz poslovanja realno enak v letu 2024. V odstotkih so razlike sicer majhne, za večino skoraj nepomembne, a takšen izračun pokaže, da so skupni rezultati gospodarskih družb preračunani v stalne cene pravzaprav stagnirali.
Ob skromni rasti dodane vrednosti se je nekoliko višja rast plač ter predvsem dodatna izplačila (božičnica) odrazila v realno enakem dobičku iz poslovanja. Zaradi tega bi o neki izboljšani uspešnosti poslovanja gospodarskih družb kot celote težko govorili. Verjetno se potem vsakdo vpraša, od kje je potem porast končnega rezultata, čistega dobička, za kar 12 %.
Vir: Ajpes, lastni izračuni
Do končnega rezultata v finančnih izkazih pridemo z upoštevanjem finančnih učinkov, kjer pa je bilo lani nekaj pomembnih odstopanj. Nekaj so k temu prispevale nižje obrestne mere, večina razlik pa izhaja iz odpisov naložb in prihodkov od deležev v družbah, ki pa niso nujno odraz uspešnosti poslovanja. Ko npr. hčerinsko podjetje ustvari dobiček in ga izplača krovni družbi, se v enostavnem seštevku rezultatov vseh družb ta dobiček pojavi dvakrat. Če je tega medsebojnega izplačevanja dobičkov več, je enostavni seštevek vseh družb potem višji, ker se podatki ne konsolidirajo. In ravno to se je dogajalo v preteklem letu ter v seštevku dvignilo končni dobiček. Takšno pojasnilo je za večino že preveč podroben podatek, a če se porast dobičkov iz tega razloga uporablja kot argument uspešnosti poslovanja podjetij, je na to potrebno opozoriti.
Ob omenjenem lanskem porastu čistega dobička za preko 800 mio eur naj navedemo še, da od tega 450 mio eur izhaja samo iz dveh transakcij, ki nista odraz uspešnosti poslovanja družb v lanskem letu. Energetska družba HSE je v 2024 na državo brezplačno prenesla TEŠ in izkazala 220 mio eur odpisa te naložbe. Družba Amal pa je lani iz Srbije prenesla 234 mio eur dobička pri prodaji svoje družbe in oboje skupaj je dodatno dvignilo lanski dobiček vseh gospodarskih družb glede na 2024 za omenjenih 450 mio eur. Takšna, nekoliko podrobnejša analiza pokaže, da je bilo celotno poslovanje gospodarskih družb v preteklem letu sicer malenkost boljše kot leto poprej, a pretežni del rasti je bil porabljen za višje izplačilo prejemkov zaposlenih, tako da je bil dobiček iz poslovanja za celoto realno pravzaprav enak. Neko posebno zadovoljstvo z rezultati tako ni preveč upravičeno.
Navedena gibanja se nanašajo na skupne rezultate družb, v strukturi posameznih dejavnosti in družb pa so seveda prisotna različna gibanja. Kot je razvidno iz tabele je najbolj značilen upad rezultatov v dejavnosti industrija, medtem ko večina drugih dejavnosti beleži nekaj odstotne poraste tako dodane vrednosti kot končnih rezultatov. V industriji, ki sicer ustvari kar 40 % celotne dodane vrednosti in 60 % izvoza vseh gospodarskih družb, izkazuje upad rezultatov tudi večina dejavnosti. Večja izjema sta farmacija ter presenetljivo proizvodnja električnih naprav, kjer pa vse povečanje rasti dodane vrednosti izhaja samo od štirih večjih družb (dve družbi Kolektorja, Gorenje in BSH).
Celotno gospodarstvo pa poleg gospodarskih družb (podjetij) zajema še finančne družbe, samostojne podjetnike ter zaposlene v vseh drugih oblikah organiziranosti, vključno kmete. V podjetjih je bilo v letu 2025 zaposlenih 537 tisoč ljudi, 90 tisoč pa pri samostojnih podjetnikih (vključno s podjetniki). Dodatno k temu omenimo še okoli 90 tisoč normirancev, torej podjetnikov, ki ne vodijo poslovnih knjig in plačujejo davke glede na zakonsko določene višine stroškov. Od tega je sicer okoli 35 tisoč popoldancev, ki so že zajeti med redno zaposlenimi. Zanima nas struktura poslovanja preostalega gospodarstva, torej omenjenih gospodarskih družb, družb v finančnem sektorju ter “rednih” samostojnih podjetnikov, skupaj 125 tisoč gospodarskih subjektov. Vsi skupaj so lani zaposlovali 640 tisoč ljudi in ustvarili skoraj 41 milijarde dodane vrednosti, torej pretežni del (85 %) celotne dodane vrednosti gospodarstva na nivoju države.
Od skupnega števila subjektov je kar 90 % mikro družb in s.p., ki zaposlujejo četrtino vseh zaposlenih, a ustvarijo le 16 % dodane vrednosti in 4 % čistega dobička. Značilnost teh družb je, da njihova dodana vrednost na zaposlenega znaša le dobro polovico povprečja vseh navedenih gospodarskih subjektov, ki sicer znaša 63 tisoč eur. Na drugi strani pa imamo le 350 velikih družb, a s tretjino vseh zaposlenih, 42 % vse ustvarjene dodane vrednosti ter okoli 60 % izvoza ter čistega dobička. Dodana vrednost na zaposlenega v teh velikih družbah presega povprečje kar za 40 %.
Da največje število gospodarskih subjektov predstavljajo mikro družbe je seveda pričakovano, vseeno pa verjetno presenečajo izjemno velike razlike v uspešnosti poslovanja med velikimi in malimi družbami. Zaradi teh razlik je tudi povprečni prejemek zaposlenih v velikih družbah kar za tri četrtine višji kot v mikro gospodarskih subjektih.
Še bolj izrazite razlike pa dobimo, če subjekte razdelimo po dodani vrednosti na zaposlenega. Od višine ustvarjene dodane vrednosti so namreč odvisni prejemki zaposlenih ter dobički in je zato tudi najpomembnejši podatek o uspešnosti posamezne družbe. Boljši ko so ti rezultati, višji so praviloma tudi prejemki zaposlenih. Kot omenjeno, je bila lani povprečna dodana vrednost na zaposlenega 63,5 tisoč eur, od česar je bilo 39 tisoč eur (60 %) namenjeno prejemkom zaposlenih, 12 tisoč za amortizacijo in ostale odhodke, 10 tisoč pa za čisti dobiček lastnikom po davkih. Ob tem še dodajmo, da je od 1. januarja letos zakonski minimalni prejemek zaposlenega blizu 30 tisoč eur letno, če k minimalni plači dodamo še davke in vse obvezne dodatne prejemke (regres, božičnica, prehrana in prevoz ter dodatki za stalnost, morebitno izmensko in nočno delo ter podobno).
Glede na takšen nivo minimalnega plačila zaposlenemu, bi morala znašati dodana vrednost na zaposlenega vsaj 40 tisoč eur, da z njo pokrijemo še odpise sredstev ter vsaj minimalni dobiček za lastnika. Po podatkih o poslovanju pa je po številu kar 3/4 vseh gospodarskih subjektov doseglo slabše rezultate. V družbah s tako slabimi rezultati je bilo zaposleno 200 tisoč ljudi ali tretjina vseh, 100 tisoč zaposlenih celo v družbah ali s.p. z dodano vrednostjo pod 30 tisoč eur na zaposlenega. Povprečni mesečni prejemek zaposlenih in samostojnih podjetnikov skupaj z vsemi davki in dodatki v tej skupini subjektov je znašal le 1.700 eur mesečno, kar je precej pod trenutno minimalno plačo z vsemi dodatki.
Na drugi strani pa imamo 15 tisoč družb, katerih ustvarjena dodana vrednost na zaposlenega preseka 60 tisoč eur in zaposlujejo tudi okoli tretjino vseh zaposlenih. V tej skupini družb je bil povprečni prejemek zaposlenih 4.300 eur mesečno ter ustvarjenih 6,6 milijard eur čistega dobička brez dohodkov iz deležev, torej več kot skupni znesek vsega gospodarstva. Subjekti z nižjimi donosi so kot celota namreč izkazovali izgubo. Značilno za to uspešno skupino podjetij so tudi nadpovprečni vložki v podjetja. Lastniki so vanje vložili kar 270 tisoč eur sredstev preračunano na enega zaposlenega, v skupino preje omenjenih slabših podjetjih je teh vložkov le 30 tisoč na zaposlenega.
Teh nekaj številk iz širokega nabora podatkov o strukturi rezultatov gospodarstva pokaže nekaj pomembnih značilnosti uspešnosti poslovanja družb in samostojnih podjetnikov Slovenije v preteklem letu. Ugotavljamo, da so dobički koncentrirani v relativno ozkem segmentu gospodarstva, v podjetjih, ki zaposlujejo samo tretjino vseh zaposlenih. Kljub visokim dobičkom imajo tam tudi precej višje prejemke, pomemben pa je tudi podatek, da je za dosego takšnih rezultatov praviloma potrebno v družbe vložiti veliko sredstev. Zato je ključno spodbujanje podjetnikov, da investirajo, da vlagajo v posodobitve, v razvoj, kar edino lahko zagotovi višjo dodano vrednost in posledično plače. Danes smo priča predvsem spodbujanju preprodajanja delnic (razvoju kapitalskega trga), ki na žalost kakega večjega vpliva na povečano dodano vrednost in zaposlovanje v državi nima. Mogoče, če bi imeli podjetnike in družbe, ki bi za svoje načrte iskale milijarde dodatnega kapitala trgu, a zaenkrat vse ambicije podjetniki lahko pokrijejo z lastnimi ali sposojenimi viri.
Bolj zaskrbljujoče pa je, da imamo na drugem koncu razpredelnice uspešnosti prav tako kako tretjino zaposlenih v subjektih, ki nimajo dobičkov in zaslužijo komaj za minimalno plačo ali pa še to ne. V tem segmentu, torej pri gospodarskih subjektih, ki ustvarijo manj kot 40 tisoč eur dodane vrednosti na zaposlenega, pa se kaže tudi pomembna razlika med gospodarskimi družbami in samostojnimi podjetniki. V tej skupini je pri družbah znašala povprečna dodana vrednost 29 tisoč eur, ker pa je bil povprečni strošek dela za 130 tisoč zaposlenih celo nekaj višji (30 tisoč eur letno), so gospodarske družbe kot celota poslovale z izgubo.
Drugačna pa je zgodba pri samostojnih podjetnikih. Tu imamo 52 tisoč podjetnikov, ki so lani oddali finančna poročila in v njih izkazujejo podjetniški dohodek kot njihov letni zaslužek. Ti podjetniki so imeli dodatno zaposlenih še 38 tisoč delavcev. Že pri plačah teh delavcev je značilno, da so v povprečju skoraj 40 % nižje kot so plače zaposlenih v podjetjih.. Povprečje bruto plač zaposlenih pri fizičnih osebah (s.p.) je le 15 % nad minimalno plačo, medtem ko je pri pravnih osebah 80 % nad povprečjem. Te nižje plače se, mimogrede, ne upoštevajo pri izračunu povprečne plače v Sloveniji. Le-ta je izračunana samo iz plač zaposlenih v pravnih osebah.
Višina prejemkov samostojnih podjetnikov pa seveda ni določena z nekim minimalnim zaslužkom temveč je odvisna od uspešnosti poslovanja. Tu vsekakor preseneča, da lani kar 70 % podjetnikov s svojim poslovanjem ni zaslužilo niti trenutne neto minimalne plače. Njihov neto prejemek po plačilu prispevkov je bil namreč nižji od tisoč eur. Le 14 % samostojnih podjetnikov je lani zaslužilo več kot je znašala neto povprečna plača v Sloveniji. Ob tem je povprečni s.p. mesečno plačeval 510 eur prispevkov za socialno varnost, skoraj pol manj kot povprečni zaposlen pri pravnih osebah. Ti podatki iz oddanih finančnih poročil rednih podjetnikov kažejo na izjemno slab finančni položaj tovrstne podjetniške organiziranosti. Verjetno je sicer kar nekaj oseb, ki so odprli dejavnost v obliki samostojnega podjetništva, da so si zagotovili preživetje. Vseeno pa tako slabi rezultati odpirajo precej dilem ali tako nizki zaslužki res odražajo njihovo dejansko poslovanje. S tem tudi prispevajo k poslabšanju celotne slike gospodarstva po kateri naj bi kar 200 tisoč zaposlenih zaslužilo komaj za minimalno plačo.
Tako slabi rezultati so najbrž vodili novo koalicijo k uvedbi dodatnih davčnih ugodnosti za redne samostojne podjetnike, ki vodijo knjige. Nizki zaslužki in posledično nižja plačila davščin rednih podjetnikov so bili argument tudi za izboljšanje davčnih pogojev podjetnikov, ki poslujejo po principu normiranih stroškov (normiranci) po novem interventnem zakonu. Po zakonu, ki je bil sprejet z namenom hitrejšega razvoja Slovenije. Glede na predstavljene podatke o poslovanju samostojnih podjetnikov se upravičena odpira dilema ali so ti popravki davčne zakonodaje res namenjeni pospešitvi razvoja države ali bolj finančnim ugodnostim posameznikov. Verjetno bi morali takšne slabe rezultate predvsem vsebinsko pregledati, za hitrejši razvoj države pa bodo potrebni precej drugačni ukrepi.
________
* Izvorno objavljeno v Sobotni prilogi Dela
 DAMIJAN blog

You must be logged in to post a comment.