Evropska politika zmanjševanja energetske odvisnosti od Rusije dobiva neprijeten epilog – vse večjo izpostavljenost ZDA. Po uvedbi embarga na ruske naftne derivate februarja 2022 je morala EU nadomestiti dobavitelja, ki je po takratni analizi Bruegla zagotavljal približno 40 odstotkov njenega uvoza dizla. Trgovinski tokovi so se preusmerili, rafinerije in potreba po gorivu pa niso izginile. Bruegel je že tedaj opisal možnosti, da tretje države ruski dizel porabijo doma, lastno proizvodnjo pa prodajo Evropi. Sankcije so zato spremenile predvsem poti, posrednike in stroške oskrbe. Evropska ranljivost je ostala, cene pa so se povišale – kadar na svetovnem trgu zmanjka derivatov, mora tudi Evropa za preostale dobave ponuditi višjo ceno.
Podatki Eurostata oziroma Comexta pokažejo, kako pomembni sta postali Savdska Arabija in ZDA. Pri dizlu je januarja 2026 savdski delež v vrednosti uvoza znašal 41,6 odstotka, ameriški 23,7 odstotka in indijski 10,5 odstotka. Maja je ameriški delež dosegel 35,3 odstotka, vrednost ameriških dobav pa milijardo evrov. Gibanje ni bilo enosmerno: julija je ameriški delež padel na 19,6 odstotka. Toda za poznejše dogajanje je pomembna septembrska navedba Evropske komisije: po besedah njene energetske predstavnice Anne-Kaise Itkonen so ZDA avgusta zagotovile približno polovico uvoza dizla v EU. To je bistvo evropskega problema. Dobavitelj, od katerega prihaja tako velik del uvoza, lahko z omejitvijo izvoza bistveno poslabša evropske pogoje oskrbe.
Slika 1: Uvoz dizla v EU leta 2026 po vrednosti in dobaviteljih
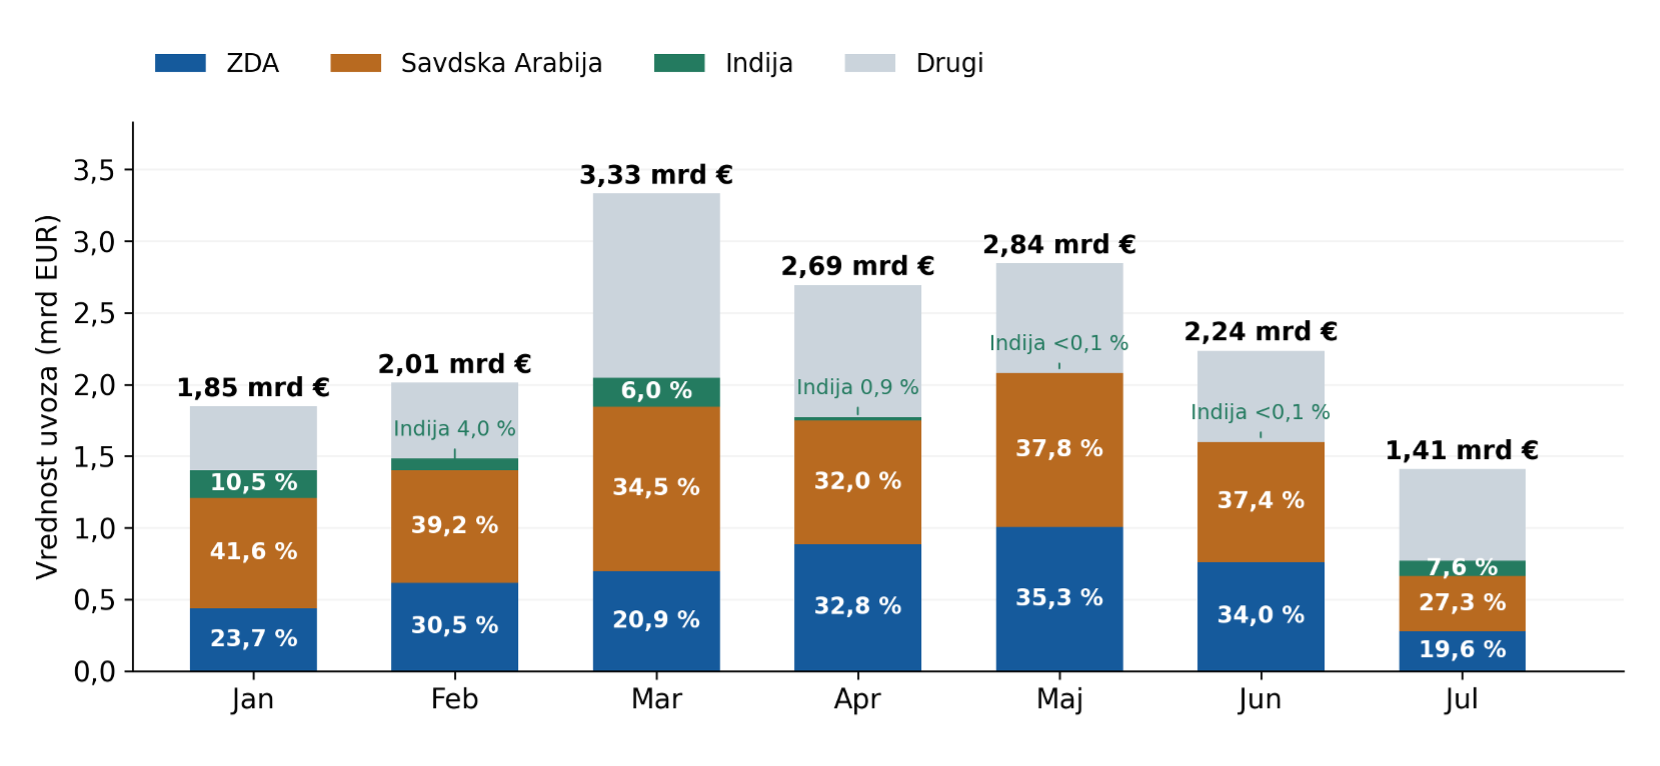 Opomba: EU-27, uvoz iz držav zunaj EU, CN 27101944 (dizel brez biodizla, največ 0,001 % žvepla). Deleži v stolpcih so izračunani iz evrskih vrednosti; nad stolpci je skupna vrednost uvoza. Septembra objavljena navedba Komisije za avgust govori o približno 50-odstotnem deležu ZDA, vendar ne opredeljuje obračunske osnove. Zato ni dodana vrednostni seriji. Septembrski mesečni podatki še niso na voljo.
Vir: Eurostat Comext, DS-045409, podatki pridobljeni 30. septembra 2026; navedba Evropske komisije, povzeta v 2EU Brussels, 24. septembra 2026. Lastni izračuni.
Vojna proti Iranu je pokazala, kako hitro se lahko navidezna razpršenost dobaviteljev spremeni v skupno tveganje. Omejen promet skozi Hormuško ožino je zmanjšal dostop do zalivske nafte in derivatov, septembrski napad na savdski naftovod vzhod–zahod pa je prizadel še obvozno pot proti pristanišču Yanbu. Po Reutersovem poročanju je bila ogrožena pot za približno štiri milijone sodov nafte dnevno. Hutiji so nato sporočili še napade na objekte v Yanbuju. Čeprav se je savdski izvoz proti koncu meseca deloma obnovil, je zaporedje dogodkov razkrilo slabost evropske oskrbe: nadomestne poti niso nujno varne poti. Ob izpadih rafinerij in transportnih povezav ni dovolj najti drugega prodajalca surove nafte. Potrebni so razpoložljivi sodi dizla, ki jih lahko nekdo proizvede in pravočasno dostavi.
Prav v takšnih razmerah ukrajinski napadi dodatno zmanjšujejo rusko proizvodnjo derivatov. Financial Times je poleti ocenil, da je bilo onesposobljenih več kot 30 odstotkov dejansko uporabljanih in približno 45 odstotkov nazivnih rafinerijskih zmogljivosti. Napadi postajajo tudi tehnično bolj usmerjeni: ciljajo ključne naprave, katerih popravilo zahteva veliko časa, in jih ponovno zadenejo med obnovo. Pri tem po poročanju FT, ki ga povzema Meduza, pomagajo ameriški in francoski obveščevalni podatki o zračni obrambi in izbiri točk zadetka. Vojaška logika je razumljiva: zmanjšati ruske prihodke in oskrbo z gorivom. Toda gospodarska posledica presega Rusijo. Izpad ruskega dizla prisili njegove kupce k drugim dobaviteljem, kjer tekmujejo tudi z Evropo. Evropske države tako podpirajo operacije, katerih del stroškov se jim vrača skozi dražje gorivo.
Ta račun je dosegel tudi ZDA. Reuters poroča, da se je ameriški izvoz dizla glede na leto prej povečal za več kot petino, zaloge pa so bile za ta letni čas najnižje v več kot štirih desetletjih. Maloprodajna cena je dosegla približno 6,50 dolarja za galono. Kar je priložnost za izvoznike, je strošek za ameriške prevoznike, kmete in njihove kupce. Pred novembrskimi vmesnimi volitvami je to tudi neposredna politična nevarnost za republikance. Trumpov odziv je bil zato logičen: podprl je možnost prepovedi izvoza dizla, ministrstvo za finance pa je začelo preverjati izvedljivost popolne ali delne omejitve. Evropska oskrba v tej računici tekmuje z ameriškimi cenami na črpalkah in volilnim rezultatom.
Povezava z napadi na ruske rafinerije je pri tem precej neposrednejša, kot bi sklepali zgolj iz razprave o izvozni prepovedi. Financial Times je poročal, da je Trump v pogovoru z Zelenskim zahteval ustavitev napadov zaradi draženja dizla in pomanjkanja ponudbe. Pritisk na Kijev in grožnjo z omejitvijo izvoza je zato mogoče brati kot dva dela iste politične prioritete: povečati razpoložljivost goriva za ameriški trg pred volitvami. Za evropske podpornice ukrajinske strategije ima to jasno sporočilno vrednost: Washington ni pripravljen neomejeno prevzemati domačih stroškov zmanjševanja ruske rafinerijske proizvodnje. Če bo gorivo zadržal doma, bo večji del prilagoditve prevalil na uvoznike, tudi evropske zaveznike. Za takšen učinek mu ni treba izrecno zagroziti evropskim obveščevalnim službam; dovolj je, da razpolaga z dobavami, ki jih Evropa težko nadomesti.
Evropske vlade bi morale zato končno povezati svojo zunanjo politiko z njeno gospodarsko bilanco. Sankcije so zaprle neposredno rusko dobavno pot, več evropskih zaveznic pa je hkrati omogočilo uporabo baz in logistično podporo ameriški vojni proti Iranu, kot je po Reutersovem poročanju potrdil generalni sekretar Nata Mark Rutte. K temu se pridružuje evropska podpora ukrajinskim napadom, ki zmanjšujejo ponudbo derivatov.
V tem gospodarskem smislu si Evropa strelja v lastna kolena: sodeluje pri politikah in operacijah, ki povečujejo tveganja na trgih, od katerih je sama odvisna. Dražji dizel se prek prevoza, kmetijstva in proizvodnje razširi v cene hrane in drugih dobrin ter zmanjšuje realne dohodke. Na to nevarnost je opozoril tudi podpredsednik ECB Boris Vujčić. Če bo energetski šok vztrajal ali se še okrepil, bo spodbudil inflacijo, okrepil pritisk na ECB za strožjo denarno politiko; pri čemer bodo višje obresti dodatno zavrle investicije in povpraševanje.
Tako se nam lahko ponovi zgodba iz obdobja 2022–2024: dražja energija lahko oslabi gospodarstvo, boj proti njenim inflacijskim posledicam pa ga oslabi še dodatno. Strategija, ki teh povratnih učinkov ne upošteva, evropsko prebivalstvo in gospodarstvo izpostavlja računu, o katerem na koncu vse bolj odloča Washington.
In seveda evropski volilci. V Nemčiji že izstavljajo račun, drugje ga še bodo. In sedanji politični eliti to nikakor ne bo všeč.


You must be logged in to post a comment.