Ali lahko dolar obdrži status globalne rezervne valute in katera valuta bi ga lahko nasledila? Razprave o dedolarizaciji se pogosto osredotočajo na zmanjševanje dolarskih rezerv centralnih bank in uporabo drugih valut v mednarodni trgovini, pri tem pa spregledajo, da lahko zasebni vlagatelji istočasno povečujejo naložbe v ameriške delnice in druge dolarske instrumente. Prav to razlikovanje je izhodišče članka Adama Toozea After the dollar as reserve currency, the (profit) dollar as a “portfolio currency”: za razumevanje prihodnosti dolarja moramo najprej razumeti, kako se spreminjajo temelji njegove mednarodne moči. Po Toozeu predstava, da to moč zagotavlja predvsem kopičenje rezerv centralnih bank, opisuje zlasti obdobje med začetkom tega stoletja in približno letom 2015. Danes postaja pomembnejša njegova vloga investicijske valute, prek katere zasebni vlagatelji dostopajo do ameriških finančnih trgov in pričakovanih donosov.
Obsežno kopičenje deviznih rezerv v obdobju 2000–2015 je bilo po Toozeu zgodovinska posebnost, povezana z odzivi na hitro globalizacijo. Rastoča gospodarstva so si ustvarjala zaščito pred finančnimi pretresi, azijske izvoznice in Kitajska so upravljale izvozne presežke, naftne države pa nalagale prihodke od izvoza energentov. Velik del teh sredstev je končal v ameriških državnih obveznicah. Takšen način delovanja ni zaznamoval celotnega povojnega dolarskega sistema, prav tako pa ni ustrezen splošen opis nekdanje vloge britanskega funta. Kot ponazarja Brad Setser s primerjavo svetovnih deviznih rezerv in obsega ameriških državnih obveznic, se je okoli leta 2015 dotedanja povezava prelomila: ponudba ameriškega državnega dolga je še naprej rasla, medtem ko se je kopičenje uradnih rezerv močno upočasnilo. Iz tega zgodovinsko posebnega obdobja zato ni smiselno izpeljevati splošnega pravila, kako mora delovati vodilna svetovna valuta.
V ospredje so medtem stopili zasebni kapitalski tokovi. Karl Schamotta zato predlaga, da dolar razumemo kot »portfeljsko valuto« oziroma »valuto financiranja«, Tooze pa uporablja izraz »profitni dolar«. Ti izrazi poudarjajo, da mednarodno povpraševanje po dolarju vse bolj poganjajo naložbene odločitve in finančne transakcije zasebnega sektorja. Posebej pomembna je Setserjeva ugotovitev, da so se neto čezmejni tokovi od začetka dvajsetih let izraziteje preusmerili k financiranju ameriških podjetij. Primerjava pri tem upošteva tudi ameriške nakupe tujih vrednostnih papirjev. Težišče se torej premika od financiranja ameriške države proti financiranju korporativne Amerike: privlačnost dolarja je vse tesneje povezana s privlačnostjo ameriških podjetij in njihovih vrednostnih papirjev.
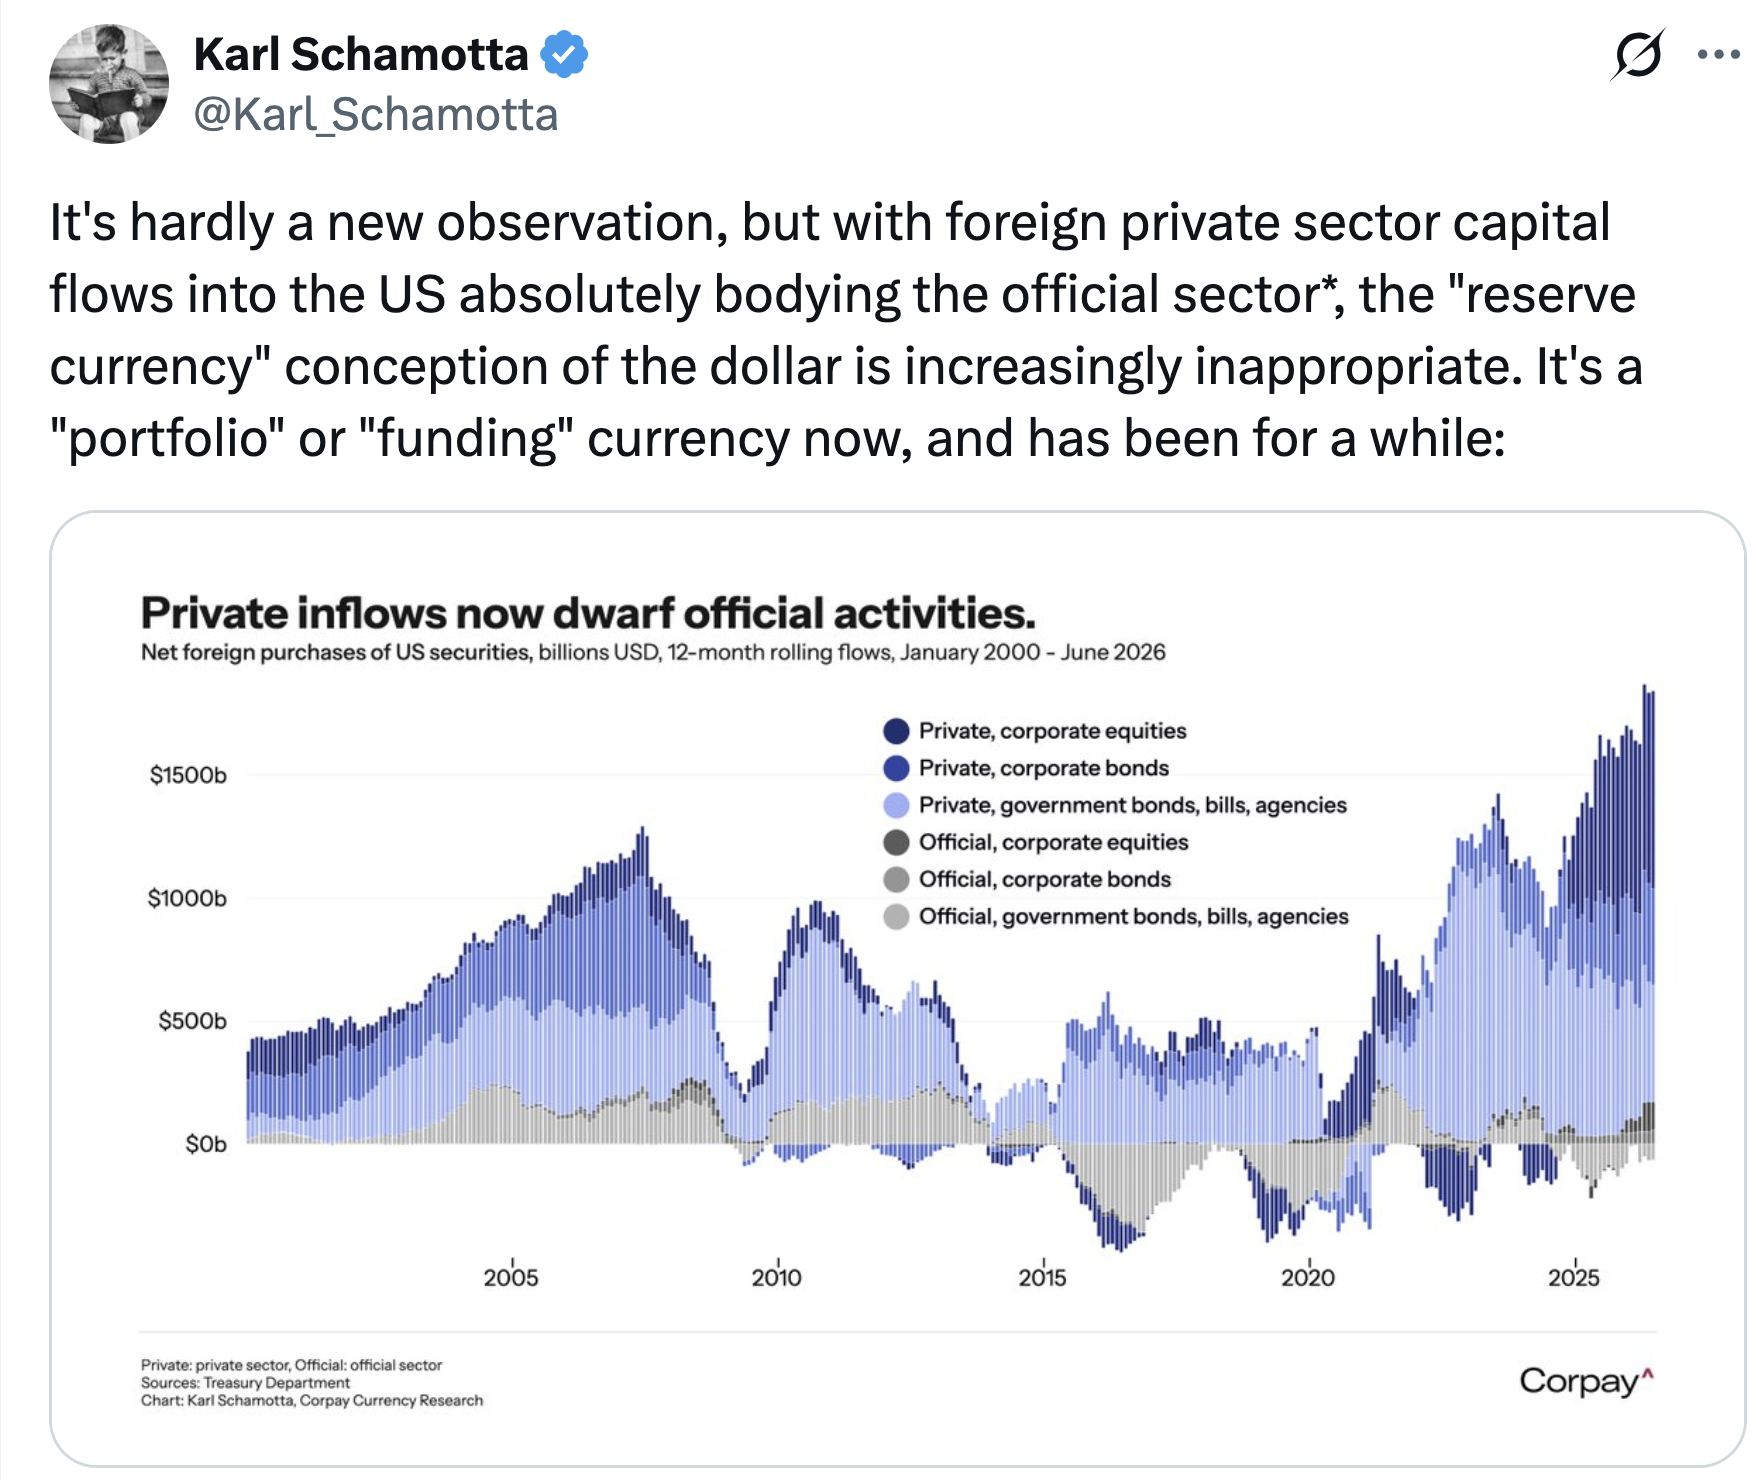
Spremenila se je tudi vloga Kitajske. V prvem desetletju tega stoletja je bila ključni kupec ameriških državnih obveznic in obveznic ameriških agencij, v katerih je nalagala velik del svojih deviznih rezerv. Danes države s presežki, med njimi Kitajska, po Toozeu del svojih tujih terjatev usmerjajo skozi kanale, ki niso evidentirani kot uradne rezerve, ter s tem zmanjšujejo vidnost njihovega kopičenja. Upočasnitev rasti uradnih rezerv zato ni isto kot prenehanje pridobivanja tujih finančnih sredstev. Obenem je Kitajska zaradi kapitalskih omejitev in upravljanja plačilne bilance manj neposredno vključena v zasebne tokove, usmerjene v donose, ki danes zaznamujejo dolarski sistem. Ta je postal bolj raznolik: različne države in skupine vlagateljev v njem sodelujejo z različnimi motivi in prek različnih institucij.
Toozejev sklep je, da dolar za ohranitev osrednje mednarodne vloge ne potrebuje ponovitve modela iz obdobja 2000–2015. Njegova moč danes temelji tudi na vlogi sredstva za kompleksne finančne operacije ter dostopa do izjemno velikih in donosnih ameriških finančnih trgov. Slabitev pomena uradnega kopičenja rezerv zato sama po sebi še ne pomeni primerljivega slabljenja celotnega dolarskega sistema. Prav zaradi prepleta različnih funkcij je vprašanje enega samega naslednika dolarja zavajajoče. Tooze se pri tem sklicuje tudi na Michaela Cembalesta iz J. P. Morgana: nobena konkurenčna valuta, vključno z juanom, nima jasne možnosti, da bi v bližnji prihodnosti prevzela celoten nabor njegovih vlog. Dolar tako lahko ohranja prevlado tudi ob spremembi razlogov, zaradi katerih ga svet uporablja.
Ta preobrazba pa odpira vprašanje, ki ga Tooze ne razvije: koliko je moč investicijskega dolarja odvisna od vzdržnosti ameriških borznih vrednotenj? Posebej očitno je to pri morebitnih borznih balonih okoli umetne inteligence, kjer lahko pričakovanja prihodnjih dobičkov močno prehitijo dejanske prihodke in sposobnost podjetij, da povrnejo ogromne investicije. UI lahko bistveno poveča produktivnost gospodarstva, vendar iz tega še ne sledi, da bodo podjetja, v katera danes priteka kapital, ustvarila dobičke, ki upravičujejo njihove borzne cene. Družbena korist tehnologije in donosnost posamezne naložbe sta različni stvari. Če vlagatelji zaradi previsokih pričakovanj precenijo prihodnje zaslužke, lahko prav mehanizem, ki krepi investicijski dolar, postane vir njegove ranljivosti: rast cen privablja tuji kapital, ta dodatno dviguje vrednotenja, dokler razkorak med pričakovanji in rezultati ne sproži obrata.
Če bi takšni baloni počili, posledice za dolar ne bi bile enoznačne. Najprej bi sledili padec vrednosti naložb, izgube vlagateljev ter pritisk na financiranje podjetij in novih investicij v UI. V začetni paniki bi se dolar lahko celo okrepil, saj bi vlagatelji prodajali tvegane naložbe, iskali dolarsko likvidnost in odplačevali dolarske obveznosti; del kapitala bi se iz delnic lahko preselil v ameriške državne obveznice. Toda če bi pok balona trajneje omajal prepričanje o nadpovprečni donosnosti ameriškega gospodarstva, bi se lahko zmanjšali tudi tuji prilivi, kapital pa bi se postopno preusmerjal na druge trge.
Ključno je torej razlikovati med kratkoročnim begom v dolar zaradi finančnega strahu in dolgoročno pripravljenostjo sveta financirati ameriška podjetja. Status investicijske valute dolarju daje pomemben vir moči, vendar ga hkrati tesneje veže na uresničitev obljubljenih dobičkov. Če te obljube razočarajo, se lahko zamaje tudi eden od temeljev njegove sedanje prevlade.
 DAMIJAN blog

You must be logged in to post a comment.