Bine Kordež
Nedavno je Delo organiziralo redno letno konferenco o pomenu kapitalskih trgov. Na njej so udeleženci, ki prihajajo pretežno iz finančne industrije Slovenije in Hrvaške, razpravljali o možnostih in pomenu razvijanja kapitalskega trga. Dodatno težo sta konferenci dala tudi finančna ministra obeh držav in v naslovu povzetka govora slovenskega ministra smo lahko prebrali njegovo izjavo, da je kapitalski trg ključen za konkurenčnost gospodarstva Slovenije in Evrope.
Nedvomno drži, da smo v Evropi pri finančnih naložbah bistveno bolj konservativni kot na primer v ZDA. Na stari celini se podjetniki precej redkeje odločajo za nove, ambiciozne podjetniške projekte, za katere bi zbirali denar na finančnih trgih, še bolj pa to velja za Slovenijo. To vsekakor tudi omejuje gospodarsko rast in prispeva k zaostajanju Evrope. A razlog za takšne razmere bi morali prej iskati v (ne)ambicioznosti Evropejcev, v šibkejšem interesu za iskanje novih priložnosti kot pa v pomanjkanju finančnih virov za podporo tem načrtom prek bolj razvitega kapitalskega trga.
Rdeča nit konference je bil podatek, da imajo prebivalci Slovenije v bančnih depozitih več kot 30 mrd. EUR, ki jih je treba aktivirati, pripeljati do podjetnikov in z njimi ustvarjati novo dodano vrednost v gospodarstvu. Od predstavnikov finančnih skladov smo tako slišali izjave, da ta denar leži na bankah. Nedavno je neki predstavnik družbe za upravljanje na primer komentiral, da »Slovenci v zgodovini še nismo imeli toliko denarja, ki ne bi delal nič«. Drži, da depoziti na bankah prinašajo izredno nizke donose, a sklepanje, da je potem ta denar »mrtev«, ne odraža dejanskih razmer v finančnem ustroju države. Poskušajmo to pogledati s pomočjo konkretnih podatkov o poslovanju bank ter financiranju gospodarstva, ki pokažejo precej drugačno sliko, kot se običajno pojavlja v medijih. Mogoče so razlog za takšne izjave predvsem interesi finančnega posredništva za posle in zaslužke.
Bančno poslovanje
Iz opisanih izjav bi namreč lahko sklepali, da ta denar v bankah leži na nekih računih, kar pa ne drži. Za denar, naložen v bankah, je najprej značilno, da so ta sredstva praktično v celoti posojena naprej posojilojemalcem. Potem pa v finančnem posredništvu velja še drugo pomembno pravilo, da posredniki za svojo vlogo običajno zaračunajo od 2 do 3 % provizije, in cenejši ko so viri (donosi vlagateljev), nižji je tudi strošek uporabnikov teh sredstev.
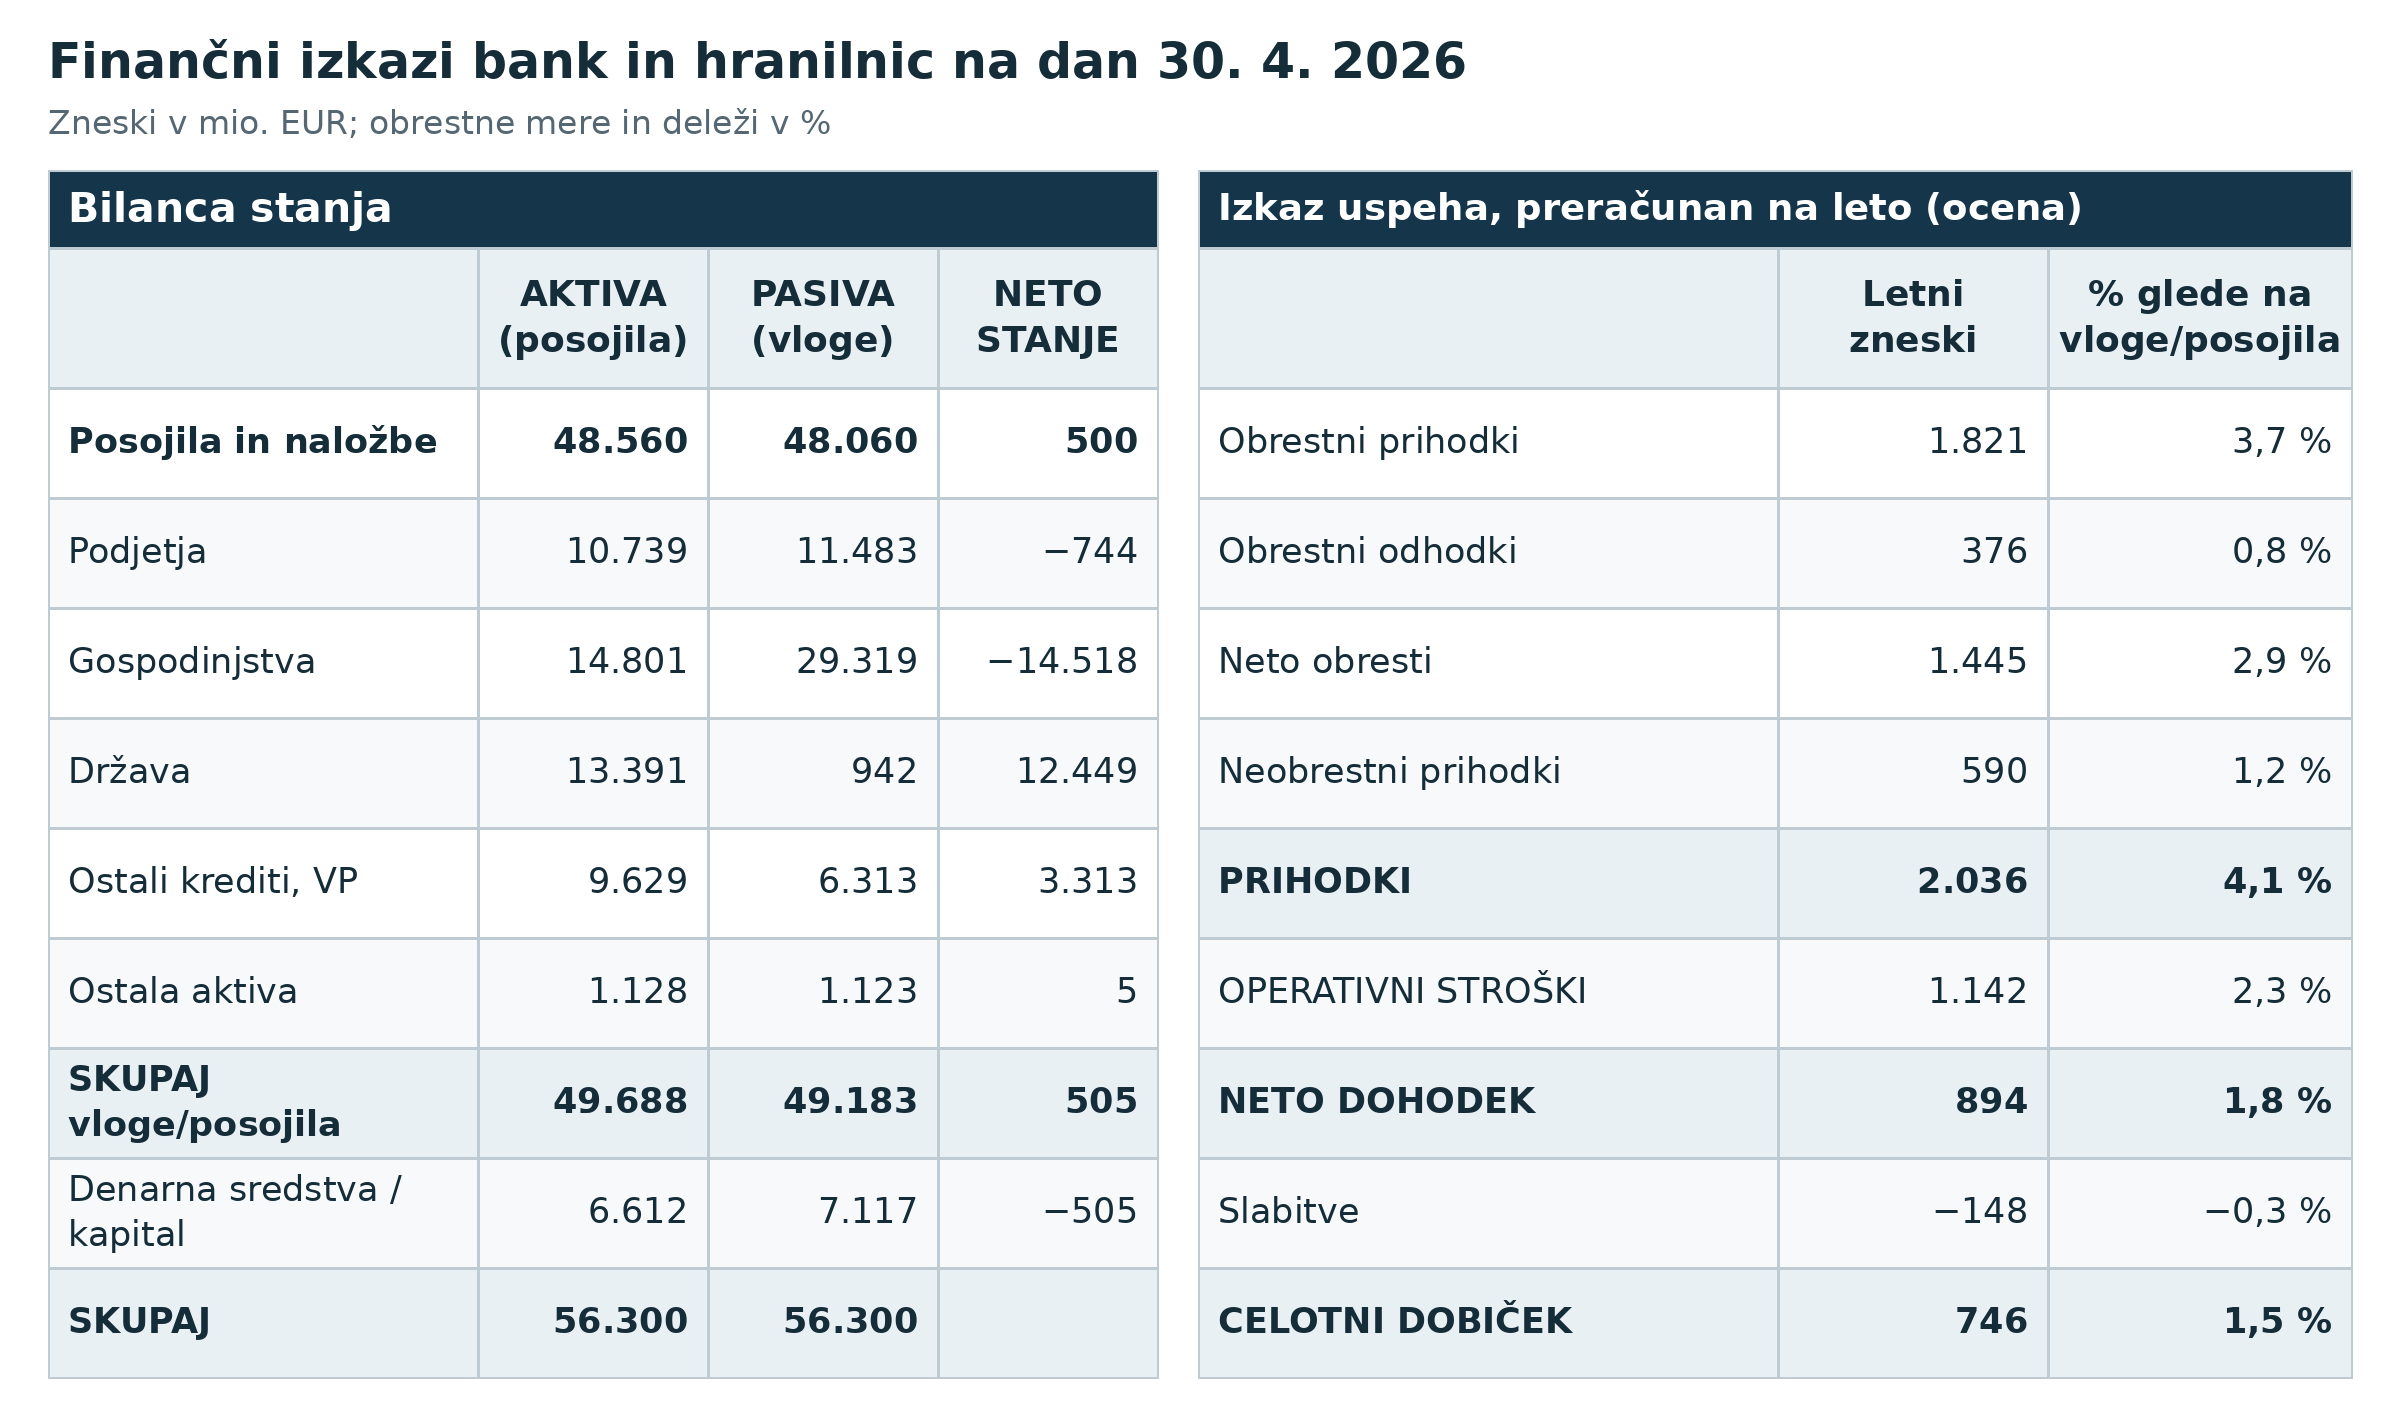
V prvi tabeli je tako poenostavljena struktura premoženja in obveznosti slovenskih bank in hranilnic na dan 30. 4. 2026 po podatkih, ki jih zbira Banka Slovenije. Iz podatkov je lepo razvidno, da so banke zbranih 50 mrd. EUR v celoti posodile naprej. Prikazana je struktura po sektorjih, pri čemer je od 30 mrd. EUR zbranih depozitov prebivalstva polovica posojena prebivalcem, pretežno v obliki stanovanjskih posojil, z drugo polovico pa banke financirajo državo. S sredstvi iz zbranih depozitov prebivalstva so banke kupile državne obveznice ter zagotovile skoraj tretjino potrebnih virov države za financiranje javnega dolga. Posojila podjetjem so pokrita z vlogami drugih podjetij, ki imajo finančne presežke. Bančne bilance so torej »zaprte« in denar iz depozitov ne leži na nekem kupu, temveč z njim banke zagotavljajo posojila, ki jih iščejo podjetja za svoj razvoj, prebivalci pretežno za nakup stanovanj ter država za financiranje proračunskih primanjkljajev.
 Vir: Informacija o poslovanju bank, Banka Slovenije, junij 2026; lastni preračuni.
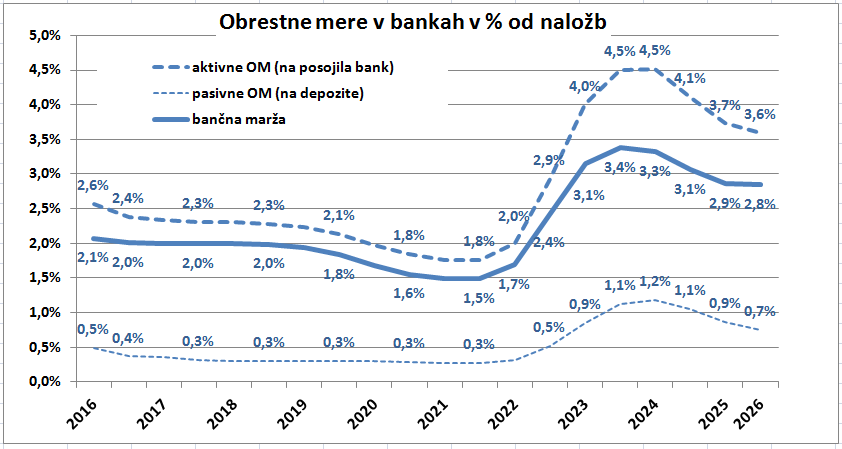
V tem posredništvu pa je pomemben tudi desni del tabele, ki kaže donose bank. Te bodo za zbrana sredstva res plačale samo 376 mio. EUR (ocena za letošnje leto) ali 0,8 % zbranih sredstev na leto. Temu dodajo svoj zaslužek, bančno maržo, ki se bo letos gibala okoli 2,9 %, in tako pridemo do povprečne posojilne obrestne mere v višini 3,7 %, kot je prikazano v prvi vrstici. Na sliki pa je pregled teh treh ključnih podatkov poslovanja bank za zadnjih deset let. Na njej vidimo obdobje nizkih obrestnih mer do leta 2022, ko so banke v povprečju posojale sredstva po le okoli 2 %, za denar pa plačevale v povprečju le 0,3 % letno. Bančna marža je bila zaradi tega tudi samo 1,5 %, dobički bank pa ustrezno nižji. Kasneje je sledil dvig posojilnih obrestnih mer, ki pa ga banke niso v celoti prenašale na obrestovanje depozitov in so si s tem izboljšale finančne rezultate.
 Vir: Podatkovne serije Banke Slovenije; lastni preračuni.
V tem besedilu ne bi ocenjevali, kakšni bančni zaslužki so najbolj primerni. Namen je predvsem izpostaviti osnovno značilnost bančnega poslovanja, da nižje obrestne mere za depozite omogočajo tudi cenejše financiranje države in prebivalstva, spodbujajo pa tudi gospodarsko aktivnost. Minister je ob teh nizkih obrestnih merah za depozite omenil, da se zato izgubi milijarda evrov kupne moči, vendar ne gre za izgubo. Gre samo za prerazporeditev premoženja od imetnikov finančnih presežkov k posojilojemalcem. Višje obrestne mere za depozite bi se namreč odrazile v višjih izdatkih države in najemnikov stanovanjskih kreditov ter dodatno dušile naložbene aktivnosti gospodarstva. Drži sicer, da gre zagotavljanje nižjih posojilnih obrestnih mer v breme subjektov s finančnimi presežki, ki v času inflacije realno izgubljajo, a mogoče je to celo upravičeno.
Tista milijarda, ki naj bi se zaradi inflacije po mnenju mnogih izgubila ali stopila, je sicer res denar, ki so ga imetniki depozitov izgubili. Izpostaviti pa je treba, da so to milijardo na drugi strani dobili najemniki kreditov za stanovanja, za gospodarske naložbe ali država prek nižjih stroškov zadolževanja. Ker so obrestne mere nižje od inflacije, se je dolg države z leti kljub proračunskim primanjkljajem znižal s 75 % (leta 2021) na 65 % BDP. Ko se torej pritožujemo nad nizkimi donosi depozitov, je dobro imeti v mislih tudi to drugo stran, ki jo lahko ocenimo kot pozitivno za večino državljanov in položaj države nasploh.
Vloga kapitalskega trga
Če se zgornji podatki nanašajo na bančno posredovanje finančnih sredstev, bi lahko rekli, da se prek kapitalskega trga posredujejo finančna sredstva, ki praviloma prinašajo višje donose, predvsem naložbe v delnice, lastniške deleže in druge naložbe z višjimi tveganji. A tudi pri teh naložbah velja osnovni princip, da višji donosi za vlagatelje pomenijo tudi ustrezno višji strošek za prejemnike sredstev. Rast cen delnic sicer ne obremenjuje izdajatelja tako kot višja obrestna mera posojilojemalca, vseeno pa visoki donosi teh papirjev temeljijo na višjem pričakovanem dobičku. Mogoče se sliši grobo, a v prodajno ceno vsakega Krkinega zdravila je vključenega vsaj 20 % dobička, da se vlagateljem v njene delnice lahko še naprej zagotavlja visok donos. Seveda s tem ni nič narobe, vseeno pa se moramo zavedati, da visoki donosi, ki jih obljubljajo naložbe prek kapitalskega trga, praviloma pomenijo tudi višje stroške prejemnikov teh sredstev, neposredno ali posredno.
Osnovni poudarek razvoja kapitalskih trgov je v tem, da naj bi s sredstvi, zbranimi in posredovanimi prek kapitalskega trga, zagotavljali finančne vire za uresničitev podjetniških idej in gospodarsko rast. Pri tem je seveda poudarek predvsem na višjih donosih za vlagatelje v tovrstne naložbe, manj pa je izpostavljeno, da je skupaj z 2- ali 3-odstotno posredniško provizijo to precej drag vir. Za nove in zanimive naložbe je to v kombinaciji s cenejšimi posojilnimi viri sicer prava pot, a na žalost je posebno v Sloveniji takšnih naložb zelo malo.
Pogled na poslovanje gospodarskih družb v zadnjih desetih letih pokaže, da praktično nismo imeli domačih naložb, pri katerih bi podjetniki poleg razpoložljivih lastnih sredstev in posojil iskali dodatne kapitalske vire prek kapitalskega trga. Vlagatelji so zaradi finančnih presežkov nedvomno željni novih naložb, vendar v podjetniškem sektorju ni ambicij za naložbe, ki bi presegale že obstoječe vire, ki jih imajo na voljo. Dogajanja na kapitalskem trgu tako niso niti omogočila niti spodbujala kake dodatne aktivnosti ali novih naložb, temveč se kažejo samo v preprodajanju že izdanih delnic ter drugih vrednostnih papirjev med obstoječimi in novimi vlagatelji.
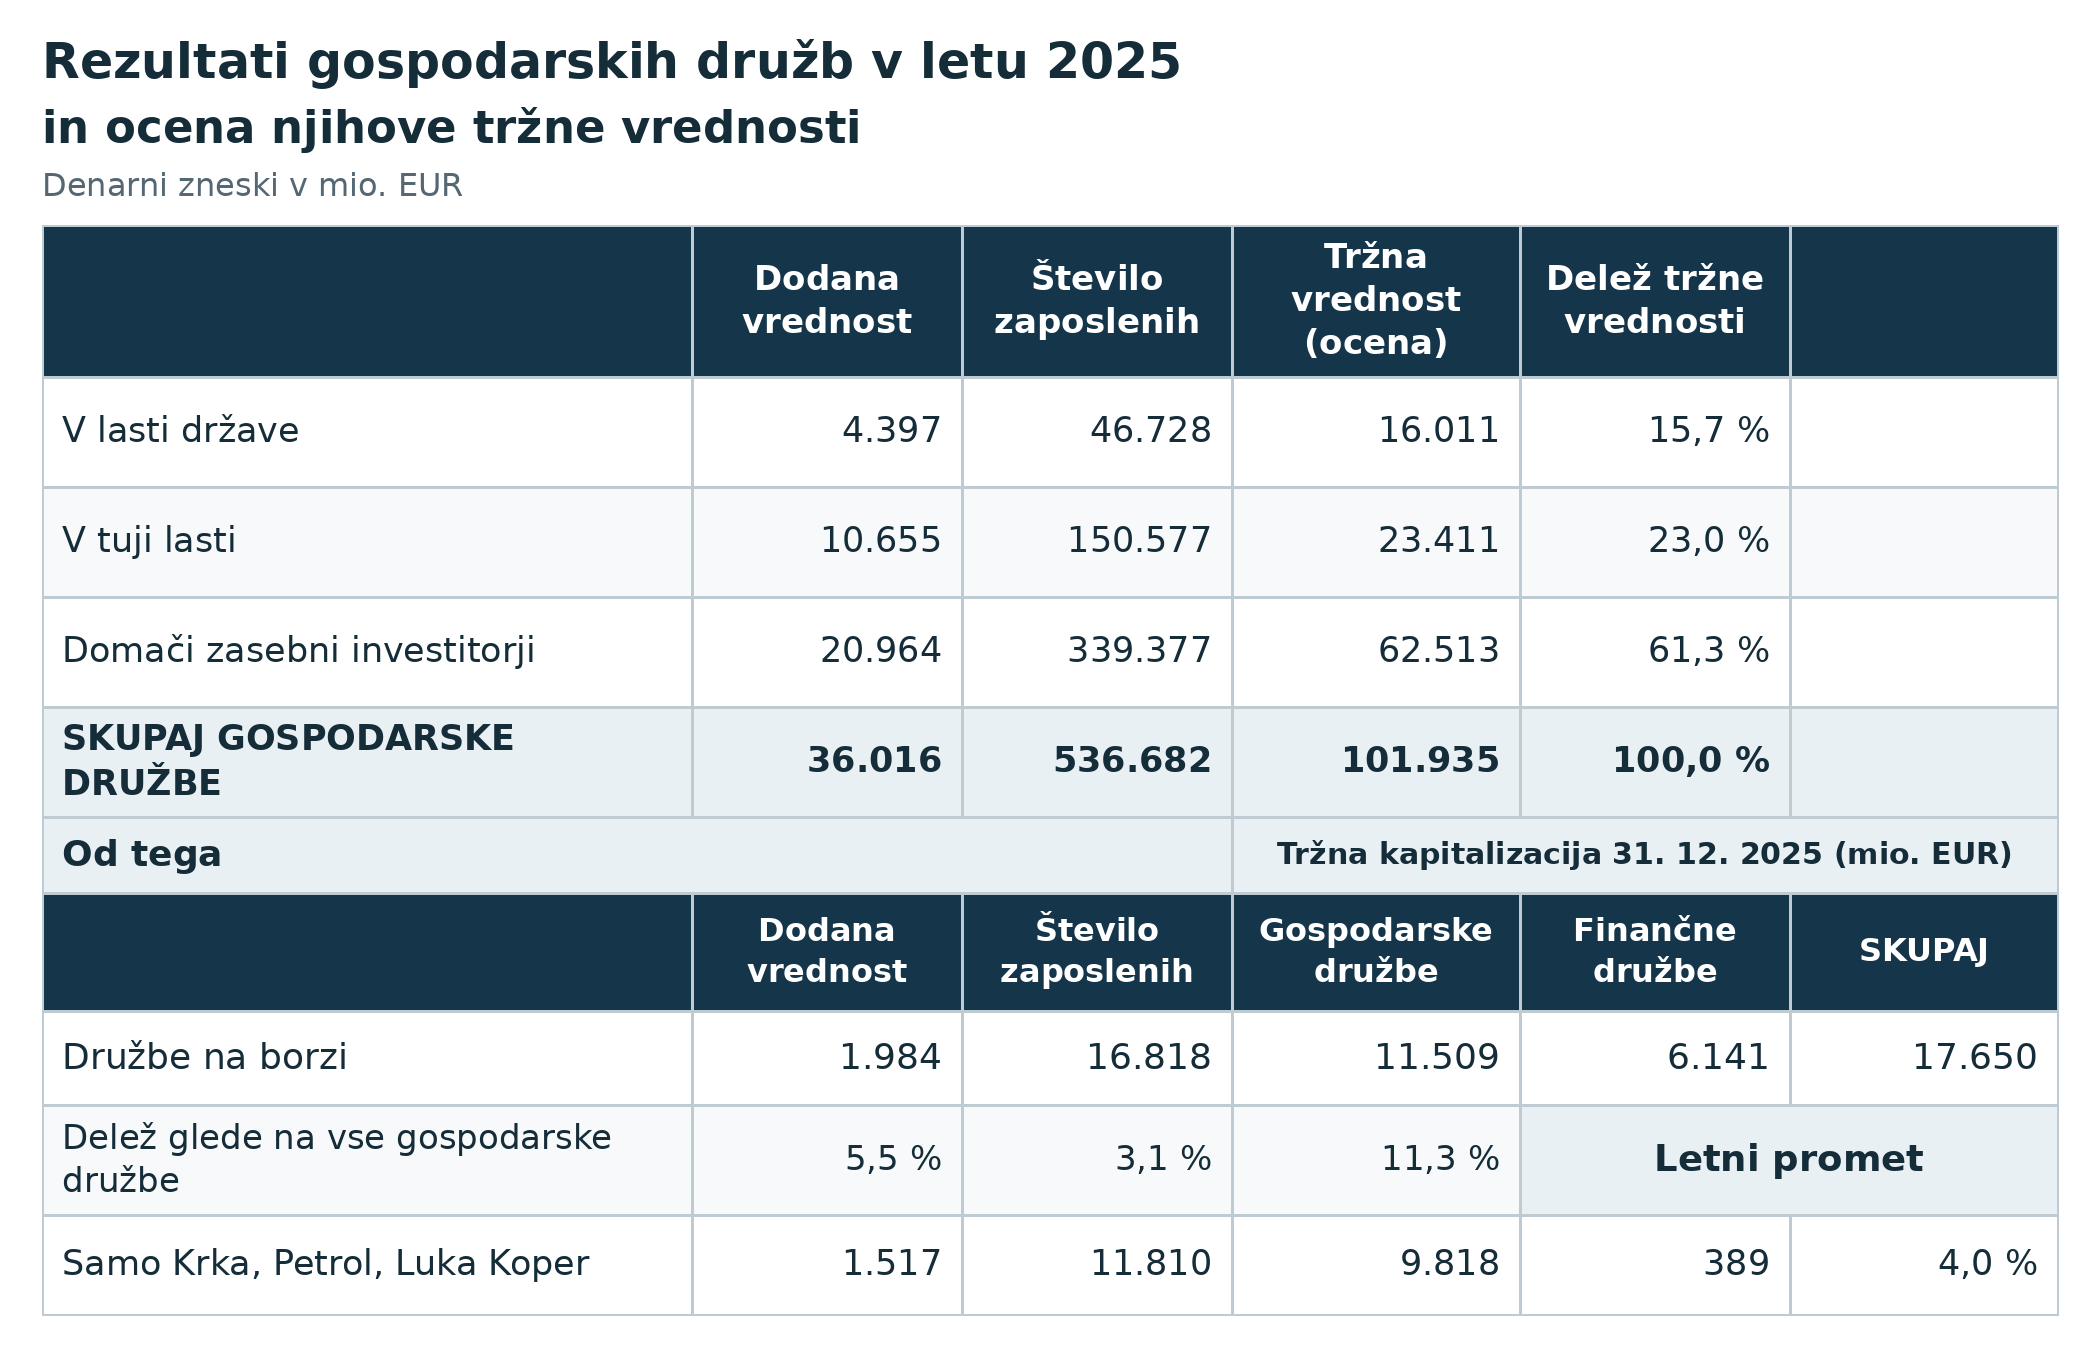
V drugi tabeli je nekaj ključnih podatkov o strukturi gospodarskih družb v Sloveniji v letu 2025, katerih skupno tržno vrednost bi lahko ocenili na okoli 100 mrd. EUR. Če izvzamemo finančne družbe (NLB, zavarovalnice), jih od skupnega števila 70 tisoč podjetij na borzi kotira le 14, pri čemer imajo večjo vrednost le tri – Krka, Petrol in Luka Koper. Njihov delež v celotni ustvarjeni dodani vrednosti gospodarstva znaša 5,5 %, po številu zaposlenih pa le 3 %.
 Vir: AJPES, Ljubljanska borza.
Delež družb, ki kotirajo na borzi, je pričakovano nizek, a pomembno je nekaj drugega. Nobeno od teh podjetij ni iskalo sredstev za svoj razvoj na borzi in kapitalskem trgu. Delničarjem je rast delnic v zadnjih letih sicer prinesla visoke donose, a to ni imelo vpliva na poslovanje teh družb. Če bi imela Krka na primer ambicije in potrebe po vlaganjih v višini milijarde ali dveh v širitev na domačem trgu in iskala denar med domačimi vlagatelji, potem bi lahko govorili o podpori kapitalskega trga razvoju gospodarstva. Tako pa niti Krka niti kako drugo slovensko podjetje takšnih potreb ni izkazalo oziroma so podjetja vse načrte lažje uresničila z lastnimi viri in posojili. Borza ima sicer pozitiven učinek na gospodarsko prepoznavnost, omogoča največjim podjetjem prisotnost na trgu, tudi višje zaslužke lastnikom, težko pa bi glede na podatke trdili, da pospešuje gospodarsko aktivnost in razvoj.
Razlog za pomanjkanje interesa podjetniškega sektorja za iskanje dodatnega kapitala je tudi v relativno ugodni finančni strukturi podjetij. Med gospodarskimi družbami je glede na ustvarjeno dodano vrednost kar polovica takšnih, ki dolga sploh nimajo in morebitne potrebe po dodatnih finančnih virih za financiranje razvoja lahko pokrivajo tudi s cenejšo obliko zadolževanja v bančnem sektorju. Le dobrih 10 % podjetij po dodani vrednosti ima višji dolg, kot znaša trikratnik denarnega toka, in bi za morebitna dodatna vlaganja potrebovala kapitalske vire, a ta podjetja redko razmišljajo o širitvi poslovanja, pa tudi interes vlagateljev zanje bi bil precej nižji.
Vse pomembnejši del kapitalskega trga so tudi investicijski skladi, v katerih so vloge konec lanskega leta dosegle že 7 mrd. EUR in ki s tem postajajo vse pomembnejši del finančne industrije ter naložb subjektov s finančnimi presežki. A po podatkih Banke Slovenije o strukturi naložb teh skladov je kar 95 % teh sredstev naloženih v vrednostne papirje v tujini. Vlagateljem te naložbe praviloma zagotavljajo ugodne donose, kar je vsekakor pozitivno. A ne smemo se slepiti in razlagati, da takšna vlaganja prispevajo k razvoju slovenskega gospodarstva in omogočajo rast dodane vrednosti države.
Objektivno gledano se kapitalski trgi v glavnem ukvarjajo s posredovanjem sredstev v bolj donosne naložbe, kar je za vlagatelje nedvomno ugodno in pač del poslovnih priložnosti, ki jih ponuja današnje poslovno okolje. Težko pa bi takšna vlaganja ter preprodajanje naložb opredelili kot neki poseben prispevek k razvoju gospodarstva. V Sloveniji je na žalost zelo malo idej in gospodarskih pobud, pri katerih bi primanjkovalo finančnih sredstev za uresničitev in bi to pomanjkanje lahko odpravil kapitalski trg z zbiranjem presežkov za te namene.
Seveda obstajajo tudi izjeme, razna zagonska podjetja in podjetniki, ki jim primanjkuje sredstev za uresničitev svojih poslovnih idej. A sredstva za takšne naložbe zagotavljajo posebni skladi, ki so pripravljeni prevzeti večja tveganja in pričakujejo tudi višje donose. Za običajne vlagatelje ta segment naložb ni primeren. Velike, uveljavljene družbe v Sloveniji pa, kot je opisano, nimajo ambicij niti potreb po zbiranju kakšnih večjih dodatnih sredstev za hitrejši razvoj, kar bi lahko zagotovil kapitalski trg. Podjetjem so bistveno bolj zanimivi posojilni viri pri bankah, ki so zaradi nizkih depozitnih obrestnih mer tudi pomembno cenejši. Zaradi tega so uvodoma izpostavljeni poudarki predstavnikov finančne industrije o izjemni vlogi kapitalskih trgov ter njihovi vlogi pri gospodarskem razvoju države precej vprašljivi. Čeprav imamo sicer zadržke do nizkega obrestovanja sredstev v bankah, je to predpogoj za nižje obrestne stroške države, gospodarstva ter najemnikov stanovanjskih kreditov.
_______
* Izvorno objavljeno v Sobotni prilogi Dela


You must be logged in to post a comment.