Oktobra 2008, nekaj tednov po propadu banke Lehman Brothers, je Mednarodni denarni sklad (IMF) objavil jesensko napoved gospodarske rasti. Za leto 2009 je med 117 gospodarstvi, ki jih je zajela njegova poznejša analiza, padec BDP napovedal šestim. Dejansko je BDP upadel v 56 državah. Pri teh številkah je pomemben datum. Oktobra 2008 ekonomistom sklada ni bilo več treba predvideti propada ene največjih ameriških investicijskih bank. Oceniti so morali, kaj bo njen propad pomenil za preostalo gospodarstvo.
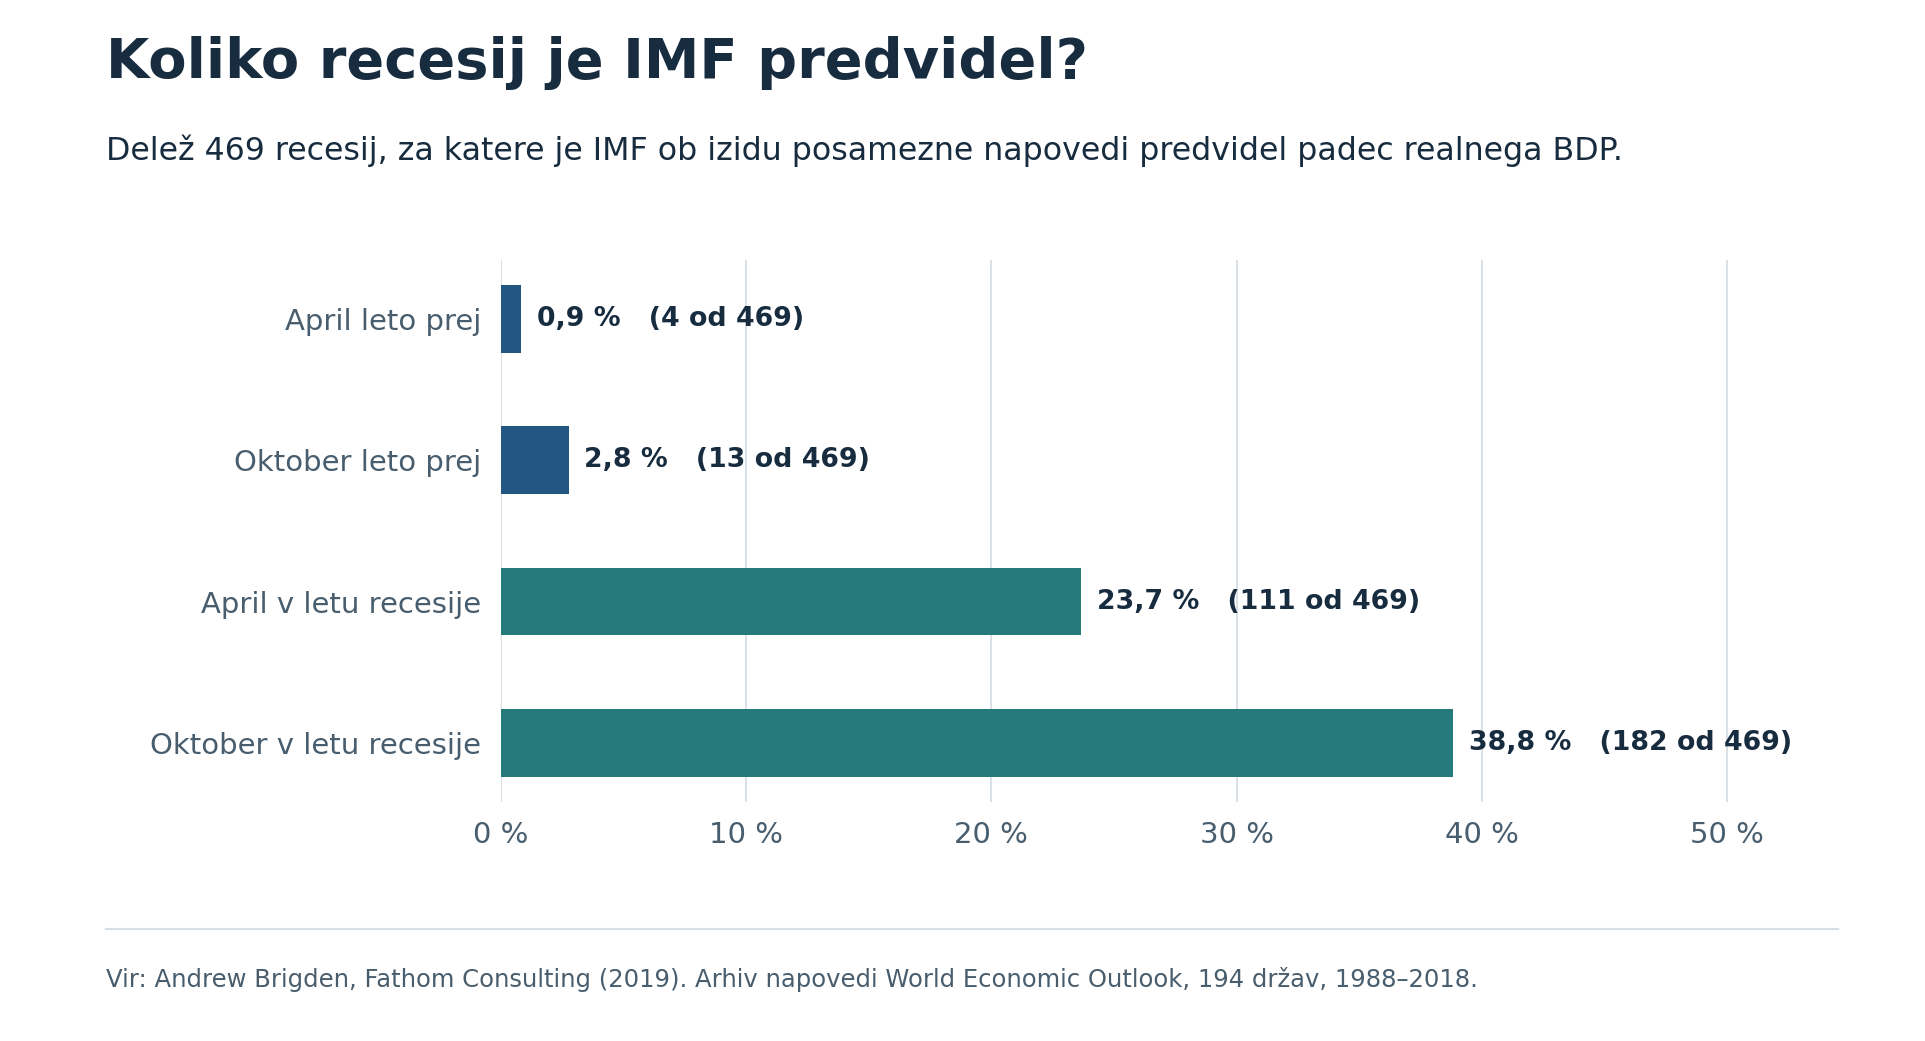
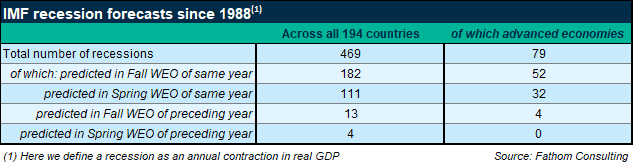
Kako značilna je bila ta napaka? Na grafu, ki ga je objavil Khazbi Budunov, vsak kvadratek predstavlja eno od 469 recesij, ki jih je Andrew Brigden naštel v 194 državah med letoma 1988 in 2018. Recesijo je opredelil kot letni padec realnega BDP. V oči padeta prvi dve barvi. Modri so štirje kvadratki, rdečih je trinajst. Budunov od tod dobi 17 recesij, napovedanih leto vnaprej. Toda Brigdenova izvirna tabela šteje zadetke ob vsakem izidu napovedi. Aprila prejšnjega leta je IMF pravilno napovedal štiri recesije, oktobra pa 13 od 469 oziroma 2,8 %. Seštevek dveh izdaj nam ne pove, koliko različnih recesij je sklad videl vnaprej.
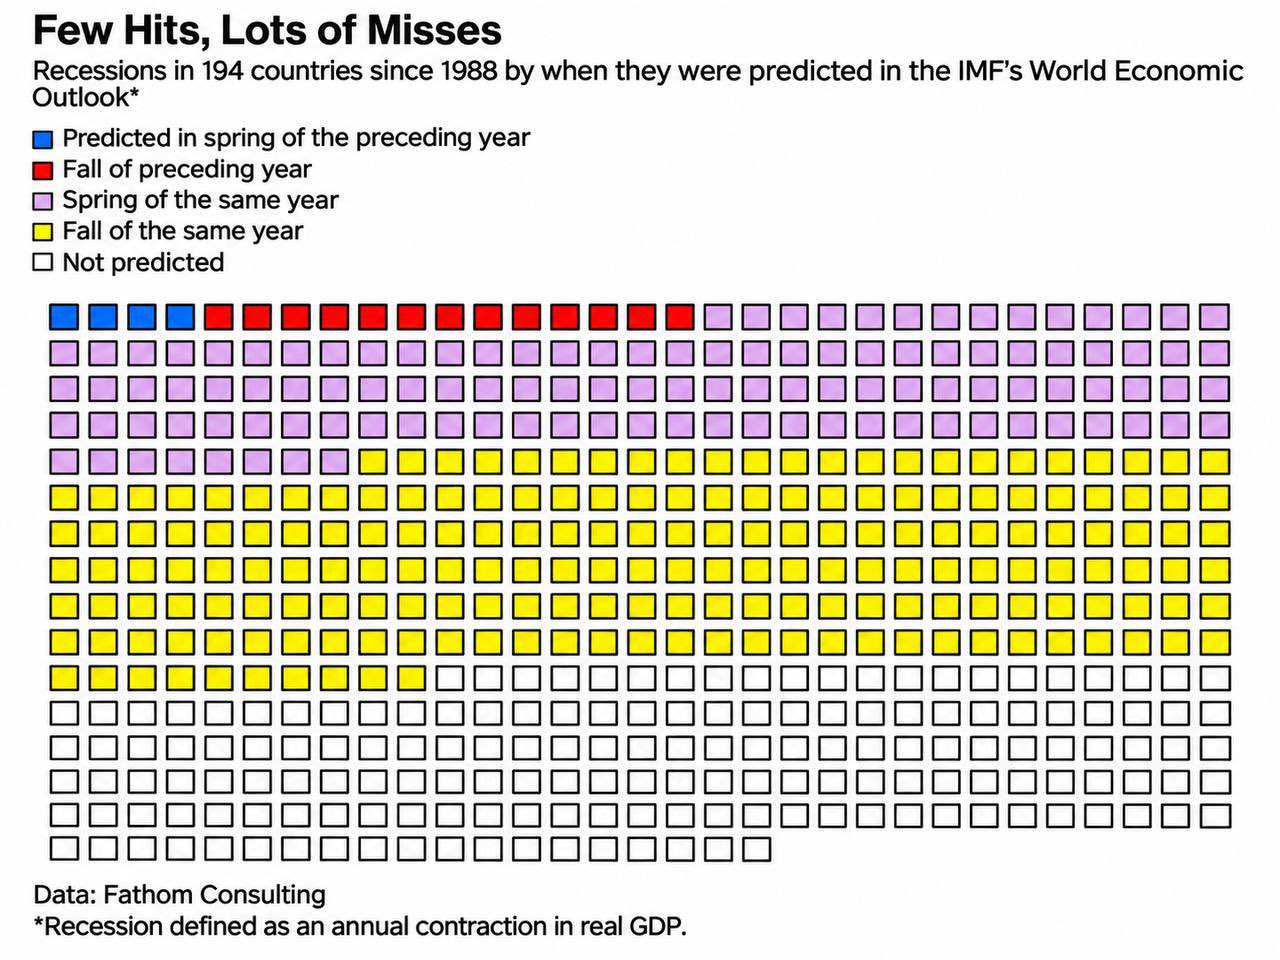
Grafika: Bloomberg. Podatki: Fathom Consulting. Budunovova objava
Bolj nerodno za IMF je vprašanje, kaj je napovedoval, ko je recesijsko leto že teklo. Po Brigdenovih podatkih je aprila padec BDP predvidel v 111 primerih, oktobra pa v 182 oziroma v 38,8 %. Drugače povedano, ko so od leta ostali le še trije meseci, je sklad v treh od petih gospodarstev, ki so leto končala v minusu, še vedno pričakoval rast ali stagnacijo. Tako velikega razkoraka seveda ni več mogoče v celoti pripisati težavnosti napovedovanja prihodnosti. Del težave je bil že v presoji tega, kar se je dogajalo pred očmi napovedovalcev.
Podobno sliko pokažejo izračuni samega IMF. V vzorcu 117 gospodarstev v letih 1991–2016 je sklad prejšnjo jesen predvidel 47 od 313 let z negativno rastjo oziroma 15 %. Toda del teh zadetkov odpade na države, ki so bile v recesiji že leto prej. Ko so ekonomisti sklada šteli samo primere, ko se je gospodarstvo po letu rasti ali stagnacije začelo krčiti, je ostalo devet pravilnih napovedi od 212. Prav teh 4,2 % je za presojo uporabnosti napovedi najzanimivejših. Vladi bi opozorilo najbolj koristilo, ko še pripravlja proračun ob predpostavki, da se bo rast nadaljevala.
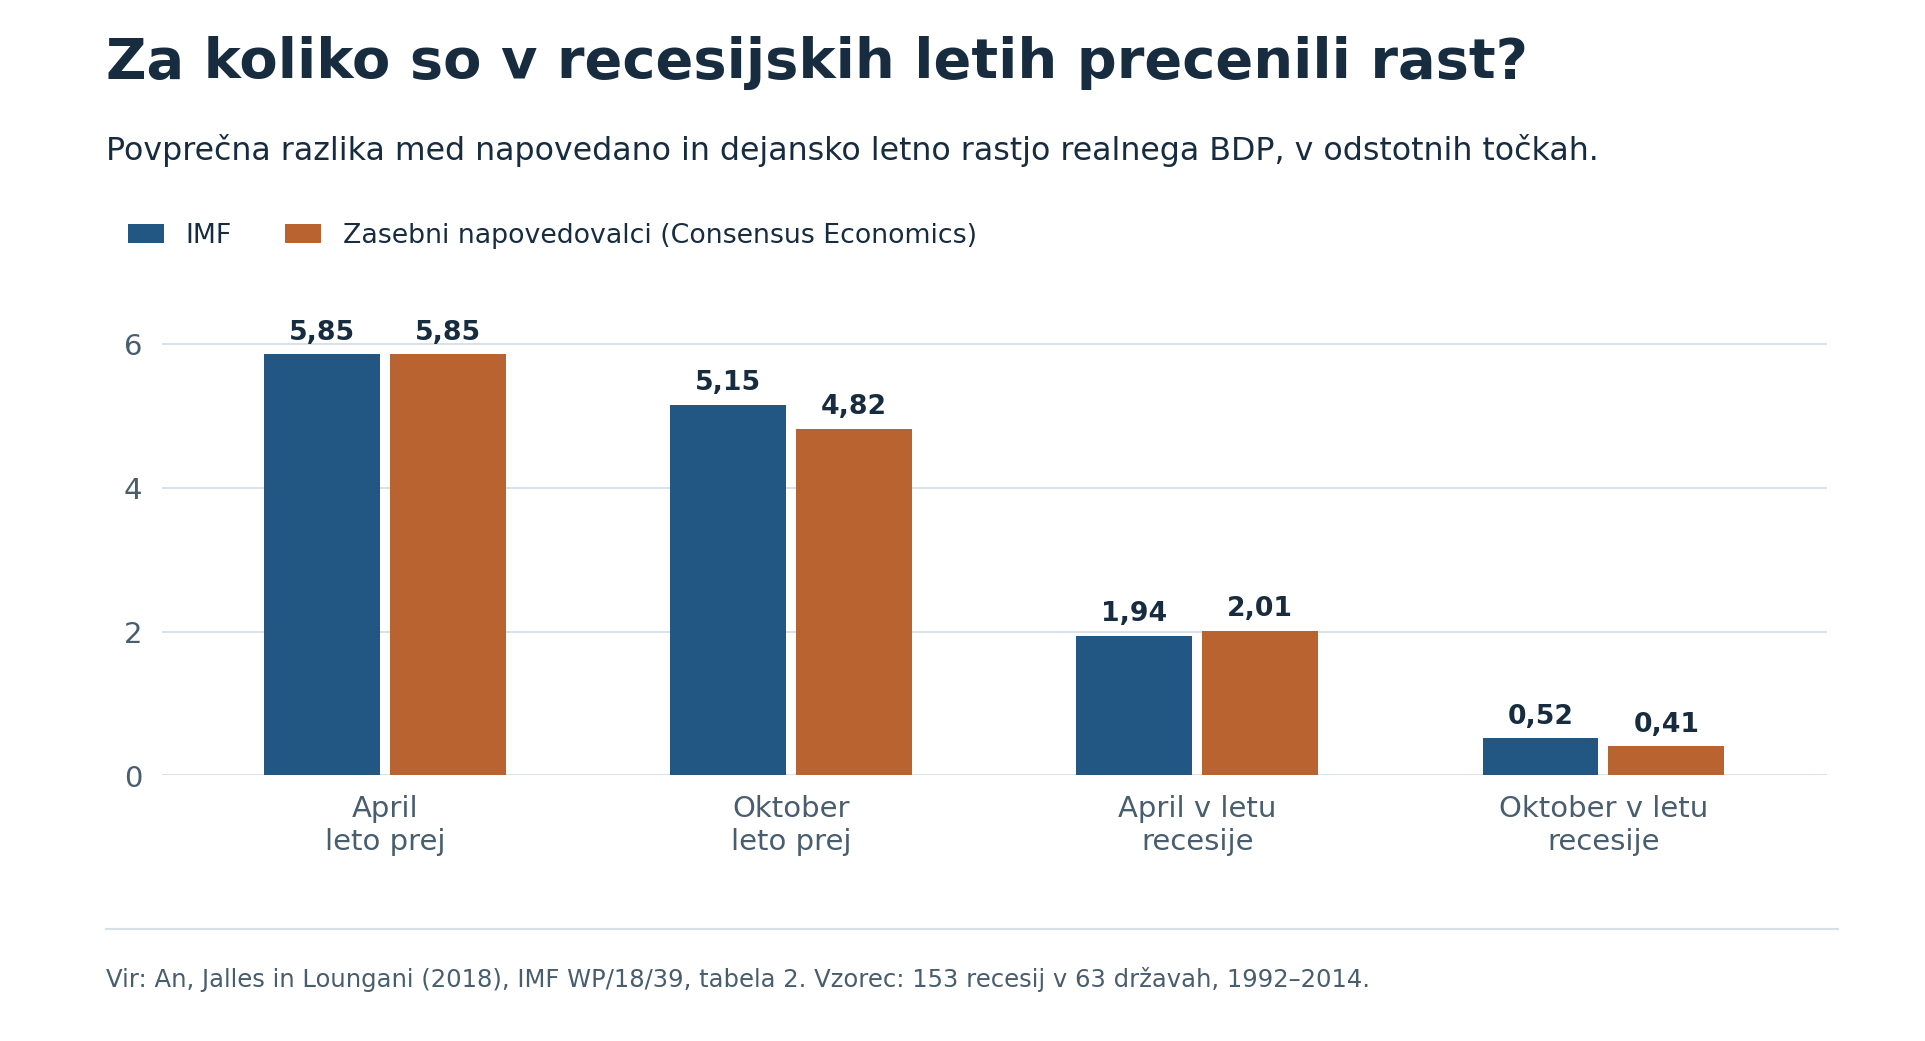
Za koliko se IMF v takih letih zmoti pri sami rasti? An, Jalles in Loungani so pregledali 153 recesij v 63 državah. Spomladi prejšnjega leta je sklad za gospodarstva, ki jih je čakala recesija, v povprečju pričakoval okoli 3 % rasti. Jeseni je rast še vedno precenjeval za 5,15 odstotne točke, aprila v letu recesije za 1,94 in oktobra za 0,52 točke. Zasebni napovedovalci so se motili skoraj enako. Vlada, ki bi prejšnjo jesen poiskala še drugo mnenje pri bankah in analitikih, bi tako dobila dodatno potrditev, da lahko računa na rast.
Zakaj so ekonomisti lahko tako enotni prav takrat, ko se tako zelo motijo? Del odgovora za leto 2008 ponuja neodvisna evalvacija IMF. V skladu je prevladovalo prepričanje o odpornosti velikih finančnih ustanov, sistemska kriza v razvitem gospodarstvu pa se je zdela malo verjetna. Kdor verjame, da bančni sistem zlahka prenese izgube ene banke, bo napoved rasti popravil za kakšno desetinko. Kdor dopušča, da bodo zaradi podobnih izgub tudi druge banke hkrati omejile posojila podjetjem, bo moral premisliti celotno napoved.
Se IMF vedno moti navzgor? Njegova primerjava svetovne rasti pokaže, da je v letih 2023, 2024 in 2025 rast vsakič nekoliko podcenil. Toda leta 2009 je bila svetovna rast za 3,6 odstotne točke nižja od napovedane, v pandemičnem letu 2020 pa za 6,5 točke. Od ekonomistov bi težko pričakovali, da bodo oktobra 2019 v napoved vgradili pandemijo. Precej bolj upravičeno je vprašanje, zakaj so jeseni 2008 tako močno podcenili posledice finančnega zloma, ki so ga lahko spremljali v živo.
Ko boste naslednjič brali, da je IMF napoved rasti za Slovenijo popravil za dve desetinki odstotne točke, vas mora bolj zanimati, kaj je spremenil v svojih predpostavkah o nemškem povpraševanju, cenah energije in kreditiranju podjetij. O teh predpostavkah se da razpravljati in oceniti, kaj bi drugačen razplet lahko pomenil za naš izvoz, delovna mesta in davčne prihodke. Vendar pa to ne pomeni, da bo rast vsaj približno takšna. Lahko je za 2 odstotni točki višja ali nižja. Lahko da rasti sploh ne bo in da bo gospodarstvo padlo v recesijo. Te napovedi nimajo vrednosti.
Če jih finančni minister bere kot zagotovilo, da lahko pri pripravi proračuna računa na še eno leto rasti, naj si na rob pripiše še rezultat IMF pri napovedovanju novih recesij. IMF je zadel le devet izmed 212 recesij.
Makroekonomski modeli so igračke, ki niso sposobni napovedati rasti. Denimo, za kvazi neokeynesianske DSGE modele (ki nimajo nobene zveze s Keynesom), za katere je pred mesecem dni Michael Woodford dobil Nobelovo nagrado, velja, da ne morejo pravilno napovedati rasti BDP niti za eno četrtletje vnaprej.
Ko nanese diskusija na to, jaz na strokovnih konferencah običajno v tej zvezi povem tipično šalo: Kako veste, da imajo ekonomisti smisel za humor? Odgovor: Ker napovedujejo rast BDP na eno decimalko natančno, zmotijo pa se v povprečju za +/- 2 odstotni točki (torej za 4 odstotne točke). Takšna je namreč povprečna napaka napovedi večine makroekonomskih napovedi. Torej, če neka institucija napove rast BDP za naslednje leto v višini 2 %, naj bi rast znašala nekje v razponu med 0 % in 4 %. Lahko pa da bo tudi recesija.
Zakaj torej uporabljamo makroekonomske napovedi? Ker nimamo nič boljšega. Finančni ministri pa potrebujejo eno številko, da lahko pripravijo proračun za naslednji dve leti.


You must be logged in to post a comment.